
咨询热线

400-007-6266

010-86223221

我国船舶租赁行业运营现状 寻求稳定发展突破口 紧抓市场绿色机遇

船舶租赁是一种国际航运租赁活动,多见于国际贸易领域,分为航次租船、定期租船和光船租赁三类。

根据观研报告网发布的《中国船舶租赁行业发展趋势分析与投资前景研究报告(2022-2029年)》显示,船舶租赁是指承租人(即船舶需求方)通过租船市场向船舶所有人(即船舶供给方)租赁船舶的业务。船舶租赁业是现代服务业中的朝阳产业,兼具经济带动巨大、创税能力强、产业结构提升效果明显、关联产业拉动力度大等优势。

船舶租赁是指承租人(即船舶需求方)通过租船市场向船舶所有人(即船舶供给方)租赁船舶的业务。船舶租赁业是现代服务业中的朝阳产业,兼具经济带动巨大、创税能力强、产业结构提升效果明显、关联产业拉动力度大等优势。

资料来源:观研天下整理

船舶业和航运业对国民经济的发展和拉动作用巨大,目前我国是全球三大造船国之一。造船完工量方面:数据显示,2021年,我国造船完工量3970.3万载重吨,同比增长3.0%,占世界总量的47.2%。2022年1-6月,我国造船完工量1850万载重吨,同比下降11.6%,占世界总量的45.2%。
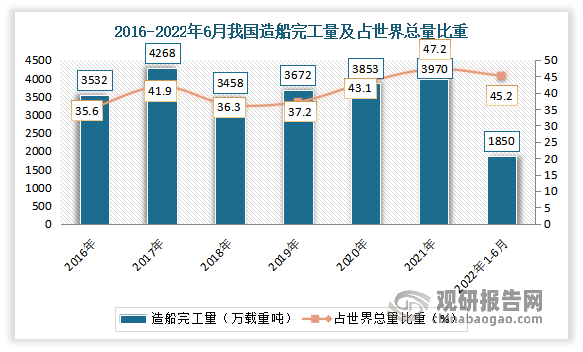
船舶业和航运业对国民经济的发展和拉动作用巨大,目前我国是全球三大造船国之一。造船完工量方面:数据显示,2021年,我国造船完工量3970.3万载重吨,同比增长3.0%,占世界总量的47.2%。2022年1-6月,我国造船完工量1850万载重吨,同比下降11.6%,占世界总量的45.2%。

数据来源:工信部,观研天下整理

新接订单量:数据显示,2021年我国新承接船舶订单量6707万载重吨,同比增长131.8%,占世界总量的53.8%;2022年1-6月我国新接订单量2246万载重吨,同比下降41.3%,占世界总量的50.8%。其中2022年1-6月我国海船新接订单量1113万修正总吨。
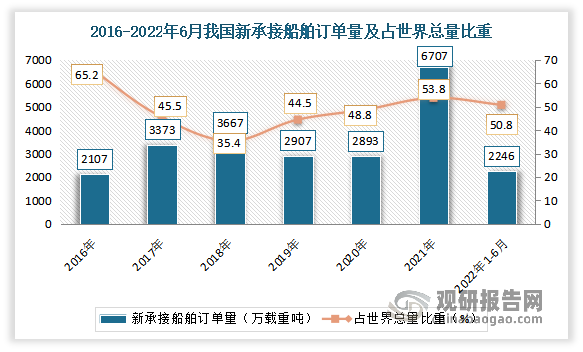
新接订单量:数据显示,2021年我国新承接船舶订单量6707万载重吨,同比增长131.8%,占世界总量的53.8%;2022年1-6月我国新接订单量2246万载重吨,同比下降41.3%,占世界总量的50.8%。其中2022年1-6月我国海船新接订单量1113万修正总吨。

数据来源:工信部,观研天下整理

手持船舶订单量:数据显示,截至2021年12月底,我国手持船舶订单量9583.9万载重吨,比2020年底手持订单量增加2473万载重吨,同比增长34.8%,占世界总量的47.6%。截至2022年6月我国手持订单量10274万载重吨,同比增长18.6%,占世界总量的47.8%。其中2022年1-6月我国海船手持订单量4229万修正总吨。

手持船舶订单量:数据显示,截至2021年12月底,我国手持船舶订单量9583.9万载重吨,比2020年底手持订单量增加2473万载重吨,同比增长34.8%,占世界总量的47.6%。截至2022年6月我国手持订单量10274万载重吨,同比增长18.6%,占世界总量的47.8%。其中2022年1-6月我国海船手持订单量4229万修正总吨。

数据来源:工信部,观研天下整理

与此同时,由于船舶业和航运业发展需要巨大的资金支持,在我国跻身全球三大造船国的同时,我国的船舶租赁市场规模也在日趋扩大。数据显示,截至2022年3月底,我国租赁公司船舶资产总量2669艘。其中融资性租赁依旧占据主导地位,占比达80%。

与此同时,由于船舶业和航运业发展需要巨大的资金支持,在我国跻身全球三大造船国的同时,我国的船舶租赁市场规模也在日趋扩大。数据显示,截至2022年3月底,我国租赁公司船舶资产总量2669艘。其中融资性租赁依旧占据主导地位,占比达80%。

数据来源:克拉克森,信德海事,观研天下整理

截至2022年3月底,共有有84家中国租赁公司正在开展船舶租赁业务,其中25家与海外客户有业务往来。从不同性质机构市场份额占比来看,银行系租赁公司虽仍占据船舶租赁市场主导地位,2022年第一季度,银行系租赁公司新增业务占比达61%。

截至2022年3月底,共有有84家中国租赁公司正在开展船舶租赁业务,其中25家与海外客户有业务往来。从不同性质机构市场份额占比来看,银行系租赁公司虽仍占据船舶租赁市场主导地位,2022年第一季度,银行系租赁公司新增业务占比达61%。

数据来源:克拉克森,信德海事,观研天下整理

而虽然我国的船舶租赁市场规模也在日趋扩大,但目前仍被诸多绳索捆住了手脚,例如行业同质化程度日趋严重。且自发展以来,市场运营处于不稳定状态。每当行业景气度升高,运费开始攀升,各大航运公司就开始疯狂下造船订单,而到了船只真正交付之时,运力过剩,于是行业景气度和运费回落,全行业陷入亏损,而当行业景气度逐步回升,航运公司又想通过扩大运量增加收益,又开始订购船只,周而复始。

对此企业要对未来航运需要具有前瞻性的眼光,跟踪市场动态,准确把握航运行业发展的轨迹,适时调整发展战略,控制运力规模;根据正常经营的情况,充当船舶的出租方,充分合理的利用公司资源,提高企业效益;应立足“十四五”新发展阶段,贯彻新发展理念,构建行业健康发展新格局,特别是与专业机构深度合作,建立船舶租赁行业核心竞争优势;此外在中国人民银行工作会议提出“落实碳达峰碳中和重大决策部署,完善绿色金融政策框架和激励机制”背景下,应紧抓绿色船舶租赁机遇。

对此企业要对未来航运需要具有前瞻性的眼光,跟踪市场动态,准确把握航运行业发展的轨迹,适时调整发展战略,控制运力规模;根据正常经营的情况,充当船舶的出租方,充分合理的利用公司资源,提高企业效益;应立足“十四五”新发展阶段,贯彻新发展理念,构建行业健康发展新格局,特别是与专业机构深度合作,建立船舶租赁行业核心竞争优势;此外在中国人民银行工作会议提出“落实碳达峰碳中和重大决策部署,完善绿色金融政策框架和激励机制”背景下,应紧抓绿色船舶租赁机遇。

资料来源:观研天下整理(WW)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


电动船舶行业趋势分析:纯电领跑增长 结构性缺口有望收窄 供需关系逐步走向匹配

电动船舶行业趋势分析:纯电领跑增长 结构性缺口有望收窄 供需关系逐步走向匹配

受益于内河船舶老旧淘汰、航运降碳政策、岸电 / 换电基础设施试点推进,国内电动船舶行业从示范试点进入规模化订单释放阶段。但当前行业供需呈现船体制造产能充足,但核心三电系统、船级认证、配套补能设施存在结构性缺口的特征。

2026年09月14日
长江干线超200艘、万吨级集装箱船投入运营 我国电动船舶行业规模化进入新阶段

长江干线超200艘、万吨级集装箱船投入运营 我国电动船舶行业规模化进入新阶段

这一历程的背后,是动力电池技术持续进步、环保政策密集落地、应用场景从游船向货船和渡轮拓展、产业链从零星试点走向协同成型的多重力量共同驱动。当前,电动船舶已在长江干线、京杭运河、珠江水系等内河航道实现规模化应用,并开始向沿海港口和全球市场延伸。

2026年09月14日
我国电动船舶行业发展前景分析:政策护航 内外双重机遇打开长期成长空间

我国电动船舶行业发展前景分析:政策护航 内外双重机遇打开长期成长空间

电动船舶具备低碳环保、低噪音、运营成本低等优势,是我国推进绿色航运转型的重要载体。依托系列政策支撑,叠加锂电、船舶制造、船用系统集成领域完整产业链优势,我国电动船舶产业跻身全球第一梯队,在船舶建造、核心零部件、技术积淀方面形成较强竞争力。

2026年09月14日
政策持续迭代升级,多维赋能我国农村物流规范化、高质量发展

政策持续迭代升级,多维赋能我国农村物流规范化、高质量发展

随着县乡村三级物流网络全面成型,农村路网、配送站点、运输运力实现全域覆盖,城乡流通效率显著提升。同时,数字技术、无人配送、低空经济加速下沉,推动农村物流向智慧化、低成本、高效率模式转型。伴随农村消费市场持续扩容、农村电商规模稳步攀升,下沉市场已成为物流行业核心增长极。

2026年08月26日
C919产能阶梯式爬坡 中航系主导+集群化配套格局下大飞机行业国产化由点及面提升

C919产能阶梯式爬坡 中航系主导+集群化配套格局下大飞机行业国产化由点及面提升

当前中国大飞机供应体系围绕C909、C919、C929(在研)三大机型构建,交付量随批产能力提升稳步增长,形成C909(支线)、C919(干线)双机型协同交付格局,交付节奏逐步加快。

2026年08月21日
核心系统受制、适航认证受阻 我国大飞机行业如何破局?

核心系统受制、适航认证受阻 我国大飞机行业如何破局?

我国大飞机行业正处在从“研制成功”向“商业成功”跨越的阶段。C919投入商业运营标志着产业取得历史性突破,但行业整体仍处于“爬坡攻关期”,面临核心技术受制于人、供应链国产化配套不足、国际适航认证受阻、高端人才短缺以及规模化生产能力薄弱等五重深层次挑战。

2026年08月21日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部


