咨询热线

400-007-6266

010-86223221

我国母婴电商行业:消费群体基数庞大 消费水平提升下市场仍有较大发展潜力

母婴电商是专注于满足妈妈和孩子群体需求的电商平台,其核心业务在于提供母婴商品及相关的母婴服务。母婴电商依据其业务模式和服务内容的不同,大致可以划分为综合类母婴电商、垂直类母婴电商、社区类母婴电商等。

母婴电商是专注于满足妈妈和孩子群体需求的电商平台,其核心业务在于提供母婴商品及相关的母婴服务。母婴电商依据其业务模式和服务内容的不同,大致可以划分为综合类母婴电商、垂直类母婴电商、社区类母婴电商等。

资料来源:观研天下整理

一、人口红利虽消失但仍庞大,市场发展拥有巨大发展潜力

母婴电商市场需求一般来自于新生儿。虽然近年来我国新生人口数量在不断下降,但总体基数仍旧较大,每年新生儿数量达1000万人以上。而且目前国家已经全面放开三胎政策,在2022年的两会上又开始讨论起鼓励生育的政策。可以看出,未来国家的政策方向肯定是要促进人口增长的,婴儿数量会不断增加。而随着“三胎政策开放”、“教育双减”等一系列鼓励生育政策的出台,未来“鼓励生育基金”等新政策值得期待,新生人口数量震荡下行趋势或有所缓解。根据国家统计局公布的数据,2023年我国全年出生人口为788万。
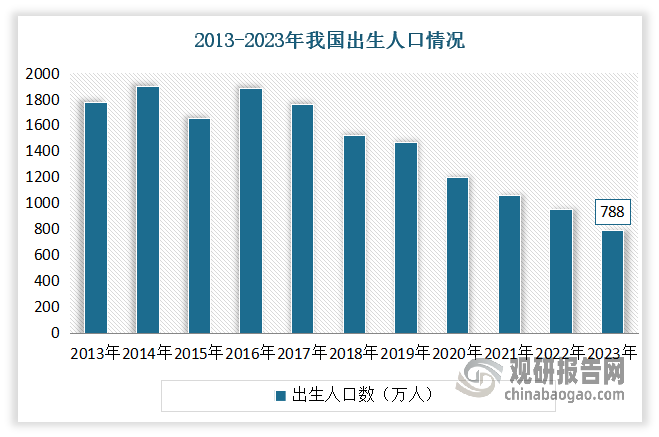
母婴电商市场需求一般来自于新生儿。虽然近年来我国新生人口数量在不断下降,但总体基数仍旧较大,每年新生儿数量达1000万人以上。而且目前国家已经全面放开三胎政策,在2022年的两会上又开始讨论起鼓励生育的政策。可以看出,未来国家的政策方向肯定是要促进人口增长的,婴儿数量会不断增加。而随着“三胎政策开放”、“教育双减”等一系列鼓励生育政策的出台,未来“鼓励生育基金”等新政策值得期待,新生人口数量震荡下行趋势或有所缓解。根据国家统计局公布的数据,2023年我国全年出生人口为788万。

数据来源:国家统计局,观研天下整理

随着物质生活水平的改善与提升,家长们普遍有着极强为宝宝“氪金”的意愿。据统计,2021年,我国平均每月在孩子抚养和教育上的花费占家庭收入比重超过20%的达到了七成,金额超5000元。

二、母婴经济生机勃勃,市场保持万亿级别规模并持续增长

根据观研报告网发布的《中国母婴电商行业发展趋势研究与投资前景预测报告(2024-2031年)》显示,母婴产业是从人群年龄角度划分出的一个跨行业、跨部门的综合产业群,是满足孕产妇及0~14岁阶段婴童用户的衣、食、住、行、用、娱等需求形成的一个消费产业体系。母婴用品是指为孕产期女性与0-3岁婴儿这两类特殊相关联群体提供的专业健康产品。

近年随着人均可支配收入的增加、孕婴童家庭消费能力的提升、消费理念的转变以及家政策持续刺激,我国母婴经济生机勃勃,市场保持万亿级别规模并持续增长。数据显示,数据显示,2018-2021年我国母婴市场规模从3万亿元增长到了4.3万亿元左右。并预计到2024年我国母婴市场规模将达到5.4亿元左右。

近年随着人均可支配收入的增加、孕婴童家庭消费能力的提升、消费理念的转变以及家政策持续刺激,我国母婴经济生机勃勃,市场保持万亿级别规模并持续增长。数据显示,数据显示,2018-2021年我国母婴市场规模从3万亿元增长到了4.3万亿元左右。并预计到2024年我国母婴市场规模将达到5.4亿元左右。

数据来源:观研天下整理

三、互联网的普及下,母婴电商用户规模持续增长

近年互联网的普及下,消费者越来越倾向于在互联网上购买母婴产品,伴随着90后、95后年轻一代步入父母角色,他们的消费习惯逐渐从线下转向线上,使得母婴电商的用户规模持续增长。数据显示,2022年我国母婴电商用户规模将增加至3.05亿人。当下在大数据时代,不少企业借助互联网的东风抵达彼岸,消费主力和消费对象转移格局渐显,新需求变化不断,消费场域亦在变迁。当下的年轻妈妈们倾向于在备孕、怀孕以及孕后获取相关资讯,电商平台则是她们获取母婴信息的重要渠道。

近年互联网的普及下,消费者越来越倾向于在互联网上购买母婴产品,伴随着90后、95后年轻一代步入父母角色,他们的消费习惯逐渐从线下转向线上,使得母婴电商的用户规模持续增长。数据显示,2022年我国母婴电商用户规模将增加至3.05亿人。当下在大数据时代,不少企业借助互联网的东风抵达彼岸,消费主力和消费对象转移格局渐显,新需求变化不断,消费场域亦在变迁。当下的年轻妈妈们倾向于在备孕、怀孕以及孕后获取相关资讯,电商平台则是她们获取母婴信息的重要渠道。

数据来源:观研天下整理

四、母婴电商行业市场规模不断扩大,渗透率不断提升

随着移动互联网的发展及消费者消费习惯的改变、加之受新冠疫情影响,母婴人群转移向线上消费,使得以母婴电商为主的线上母婴市场规模持续增长。数据显示,2023年我国母婴电商行业市场规模11214.25亿元,同比增长9.92%。

随着移动互联网的发展及消费者消费习惯的改变、加之受新冠疫情影响,母婴人群转移向线上消费,使得以母婴电商为主的线上母婴市场规模持续增长。数据显示,2023年我国母婴电商行业市场规模11214.25亿元,同比增长9.92%。

数据来源:观研天下整理

渗透率不断提升。数据显示,2021年我国母婴电商行业渗透率为28.70%。到2022年中国母婴电商市场渗透率可以达到29.92%。

渗透率不断提升。数据显示,2021年我国母婴电商行业渗透率为28.70%。到2022年中国母婴电商市场渗透率可以达到29.92%。

数据来源:观研天下整理(WW)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。
AI零售行业竞争分层:平台集中、硬件垂直、头部应用规模化,市场多线协同优化

AI零售行业竞争分层:平台集中、硬件垂直、头部应用规模化,市场多线协同优化

AI 已成为构筑零售企业核心竞争力的战略支点,若 AI 实现规模化落地,到 2030 年可为全球零售业新增约 3100 亿美元利润,行业整体运营利润增幅接近 20%;全面落地 AI 的零售企业运营利润率有望从行业平均 3% 提升至 14.4%,实现超四倍增长。

2026年10月21日
洗牌之后再起航:一次性手套行业重心转移与长期增长机遇分析

洗牌之后再起航:一次性手套行业重心转移与长期增长机遇分析

以英科医疗为代表的国产龙头实现规模反超,丁腈手套凭借低致敏、耐化学等优势加速替代乳胶、PVC 产品,成为价值升级主线。观研天下分析师认为,国内人均医用手套消耗仍有较大提升空间,医疗卫生体系扩容提供长期需求支撑,但上游丁腈胶乳价格波动带来成本压力,行业订单正加速向具备原料自主、全球化产能布局的头部企业集中。

2026年10月15日
我国老年用品行业SWOT分析:人口老龄化带来机遇 但多重考验仍待应对

我国老年用品行业SWOT分析:人口老龄化带来机遇 但多重考验仍待应对

老年用品行业是银发经济的重要组成部分,兼具民生属性与消费属性,产品范围涵盖老年服装服饰、老年食品、日用辅助产品、养老照护产品、康复训练及健康促进辅具等,涉及老年人“衣、食、住、行、医”等方面。

2026年10月09日
我国洗手液行业产业链分析:上游原料升级、中游梯队竞争、下游渠道重构

我国洗手液行业产业链分析:上游原料升级、中游梯队竞争、下游渠道重构

随着国民健康洗护意识常态化提升,洗手液成为手部护理核心刚需品类,行业已形成完整成熟的产业链体系。近年行业经历回落调整后实现温和复苏,市场逐步回归民生消费品属性。上游传统原料供给稳定,绿色新型原料与环保包装加速迭代;中游形成国际巨头、本土龙头与小众品牌分层竞争格局;下游消费平价化趋势凸显,电商渠道双平台格局重塑。

2026年10月09日
我国集换式卡牌行业产业链分析:上游IP资源为核心价值根基 下游多元服务构建生态闭环

我国集换式卡牌行业产业链分析:上游IP资源为核心价值根基 下游多元服务构建生态闭环

集换式卡牌凭借收集、交换、对战玩法,成为泛娱乐第二大品类,兼具娱乐竞技与收藏投资价值。行业已形成上游 IP 供给、中游研发发行、下游流通服务的完整产业链。当前赛道呈现海外品牌深耕、本土厂商加速突破的格局,CCG收藏卡依托IP热度快速变现,TCG 对战卡牌凭借赛事生态构建更长生命周期。

2026年09月30日
我国百货店行业SWOT分析:存量出清与结构升级并行,调改升级成必答题

我国百货店行业SWOT分析:存量出清与结构升级并行,调改升级成必答题

中国百货店行业正处于“存量出清”与“结构升级”并行的深度转型期。2025年行业整体呈现销售、盈利、客流、客单“四线齐降”,传统“联营+二房东”模式根基动摇,中小传统百货加速出清。与此同时,区域深耕型企业逆势增长,“百货+”调改升级成为行业共识,数智化会员运营与AI应用加速落地,政策端从REITs融资、设备更新、税费优惠

2026年09月28日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部