咨询热线

400-007-6266

010-86223221

我国成品糖行业产业链分析:中游产量正逐步恢复 下游工业领域占比最大

成品糖是指以甘蔗、甜菜或原糖为原料,经加工制得的可直接食用或添加使用的各种糖类产品,如砂糖、绵糖、红糖、黑糖和冰糖等。

根据观研报告网发布的《中国成品糖行业现状深度调研与未来前景研究报告(2024-2031年)》显示,我国成品糖行业产业链较为完整。其产业链上游主要涉及原材料(甘蔗、甜菜等)与制糖设备;中游为成品糖的生产制造环节;下游消费领域则分为工业消费和民用消费,其中工业消费包括食品加工(烘焙、糖果、饮料、乳制品等)、凝固剂、去污剂等;民用消费则主要为餐饮行业和居民个人食用。

我国成品糖行业产业链较为完整。其产业链上游主要涉及原材料(甘蔗、甜菜等)与制糖设备;中游为成品糖的生产制造环节;下游消费领域则分为工业消费和民用消费,其中工业消费包括食品加工(烘焙、糖果、饮料、乳制品等)、凝固剂、去污剂等;民用消费则主要为餐饮行业和居民个人食用。

资料来源:观研天下整理

一、行业上游分析

当前甘蔗、甜菜是生产成品糖主要的原料,因此这两者的价格波动会直接影响成品糖整体经济的运行。

1、甘蔗

甘蔗是我国第一大糖料作物,是生产成品糖最主要的原料,约占据80%。我国甘蔗种植范围较为广泛,分布在北纬24°以南的热带、亚热带地区,包括广东、台湾、广西、福建、四川、云南、江西、贵州、湖南、浙江、湖北、海南等南方12个省、自治区。在经历2018-2021年不断后,2022年我国甘蔗播种面积有所回升。数据显示,2022年中国甘蔗播种面积达1353.38千公顷,较2021年增加了37.31千公顷,同比增长2.76%。

甘蔗是我国第一大糖料作物,是生产成品糖最主要的原料,约占据80%。我国甘蔗种植范围较为广泛,分布在北纬24°以南的热带、亚热带地区,包括广东、台湾、广西、福建、四川、云南、江西、贵州、湖南、浙江、湖北、海南等南方12个省、自治区。在经历2018-2021年不断后,2022年我国甘蔗播种面积有所回升。数据显示,2022年中国甘蔗播种面积达1353.38千公顷,较2021年增加了37.31千公顷,同比增长2.76%。

数据来源:观研天下整理

产量方面:随着播种面积的回升,以及通过不断的技术创新和产业调整,2022年我国甘蔗产量实现了回升。据数据统计,2022年我国甘蔗产量达到了10810.14万吨,相较于2021年增加了143.76万吨,同比增长了1.35%。

产量方面:随着播种面积的回升,以及通过不断的技术创新和产业调整,2022年我国甘蔗产量实现了回升。据数据统计,2022年我国甘蔗产量达到了10810.14万吨,相较于2021年增加了143.76万吨,同比增长了1.35%。

数据来源:观研天下整理

2、甜菜

甜菜是我国第二大糖料作物,是藜科甜菜属的植物,全株光滑无毛;根肥大;基生叶大,茎生叶较小;花小,两性;种子扁平,双凸镜状;花期5—6月,果期7月。2020年以来,由于玉米市场的价格一直保持在高位,使得许多甜菜种植户产生了强烈的改种意愿,从而导致我国甜菜的种植受到了一定的抑制,使得播种面积有所缩减。直到2022年,随着市场的变化和政策的调整,我国甜菜播种面积才开始回升。数据显示,2022年我国甜菜播种面积达到184.67千公顷,同比增长23.59%。但值得注意的是,虽然2022年我国甜菜播种面积实现了恢复性增长,但仍然没有达到之前的水平。

甜菜是我国第二大糖料作物,是藜科甜菜属的植物,全株光滑无毛;根肥大;基生叶大,茎生叶较小;花小,两性;种子扁平,双凸镜状;花期5—6月,果期7月。2020年以来,由于玉米市场的价格一直保持在高位,使得许多甜菜种植户产生了强烈的改种意愿,从而导致我国甜菜的种植受到了一定的抑制,使得播种面积有所缩减。直到2022年,随着市场的变化和政策的调整,我国甜菜播种面积才开始回升。数据显示,2022年我国甜菜播种面积达到184.67千公顷,同比增长23.59%。但值得注意的是,虽然2022年我国甜菜播种面积实现了恢复性增长,但仍然没有达到之前的水平。

数据来源:观研天下整理

随着播种面积的回升,2022年我国甜菜产量也实现回增。数据显示,2022年我国甜菜产量达1000万吨,较2021年增加了214.91万吨,同比增长了21.49%。其中有内蒙古、新疆、河北、黑龙江、甘肃等省(市)国甜菜的主产区。

随着播种面积的回升,2022年我国甜菜产量也实现回增。数据显示,2022年我国甜菜产量达1000万吨,较2021年增加了214.91万吨,同比增长了21.49%。其中有内蒙古、新疆、河北、黑龙江、甘肃等省(市)国甜菜的主产区。

数据来源:观研天下整理

二、行业中游分析

自2019年以来受国家多储、企业多存以及市场需求扩大等因素影响,我国成品糖产量呈现逐年增长。虽然进入2023年产量明显下滑,只有1270.6万吨。但从最新的数据显示行业正逐步恢复。数据显示,2024年1-2月,我国成品糖产量为539.9万吨,同比增长2.9%。

自2019年以来受国家多储、企业多存以及市场需求扩大等因素影响,我国成品糖产量呈现逐年增长。虽然进入2023年产量明显下滑,只有1270.6万吨。但从最新的数据显示行业正逐步恢复。数据显示,2024年1-2月,我国成品糖产量为539.9万吨,同比增长2.9%。

数据来源:观研天下整理

从各大区产量分布来看,华南、西南是我国成品糖主要生产地区。数据显示,2023年我国成品糖产量以华南区域占比最大,约为56.10%,其次是西南区域,占比为19.09%。

从各大区产量分布来看,华南、西南是我国成品糖主要生产地区。数据显示,2023年我国成品糖产量以华南区域占比最大,约为56.10%,其次是西南区域,占比为19.09%。

数据来源:观研天下整理

从各省市来看,广西壮族自治区、云南省、广东省、山东省、河北省、新疆维吾尔自治区、内蒙古自治区、福建省、江苏省等是我国成品糖主要生产区。其中广西是我国成品糖最主要的生产区,其2023年产量为621.53万吨,占全国产量的49%左右,远超其他地区。

从各省市来看,广西壮族自治区、云南省、广东省、山东省、河北省、新疆维吾尔自治区、内蒙古自治区、福建省、江苏省等是我国成品糖主要生产区。其中广西是我国成品糖最主要的生产区,其2023年产量为621.53万吨,占全国产量的49%左右,远超其他地区。

数据来源:观研天下整理

三、行业下游分析

以成品糖为代表的食糖是人们生活中不可或缺的原料,与人们的生活息息相关。我国是一个世界人口大国和不断发展的工业国家,对糖类的需求量较大。目前我国成品糖消费主要在工业领域和民用消费领域。其中工业领域成品糖的消费占比较大,2018年为达到58%,民用消费占比约为42%。而在工业领域中,又主要分布在烘焙、糖果、饮料、乳制品等食品加工,以及去污剂和凝固剂等;民用领域主要是餐饮行业和居民个人食用。

以成品糖为代表的食糖是人们生活中不可或缺的原料,与人们的生活息息相关。我国是一个世界人口大国和不断发展的工业国家,对糖类的需求量较大。目前我国成品糖消费主要在工业领域和民用消费领域。其中工业领域成品糖的消费占比较大,2018年为达到58%,民用消费占比约为42%。而在工业领域中,又主要分布在烘焙、糖果、饮料、乳制品等食品加工,以及去污剂和凝固剂等;民用领域主要是餐饮行业和居民个人食用。

数据来源:观研天下整理

1、食品加工领域

(1)饮料

饮料是一种既可以满足消费者即时需求,又可以具有提神、补充水分和营养等功能性的快消品。饮料行业是一个传统而与时俱进的行业,作为大消费产业的组成部分,在国民经济中发挥重要作用。近年来我国规模以上饮料制造企业产量呈现出波动变化走势。数据显示,2022年我国规模以上饮料制造企业产量达到18140.8万吨,同比下降1.05%。2023年我国饮料产量17499.8万吨。

饮料是一种既可以满足消费者即时需求,又可以具有提神、补充水分和营养等功能性的快消品。饮料行业是一个传统而与时俱进的行业,作为大消费产业的组成部分,在国民经济中发挥重要作用。近年来我国规模以上饮料制造企业产量呈现出波动变化走势。数据显示,2022年我国规模以上饮料制造企业产量达到18140.8万吨,同比下降1.05%。2023年我国饮料产量17499.8万吨。

数据来源:观研天下整理

近年随着社会群体的喜好的改变、消费群体的不断扩大,种类逐渐丰富,从初期的果汁、茶以及功能饮料再到现如今的新茶饮,可选择的饮料种类也越来越多,我国饮料类商品零售额呈现出波动增长趋势。目前饮料消费已成为我国当下快消品行业里的主力军,是发展最快的零售品行业之一。
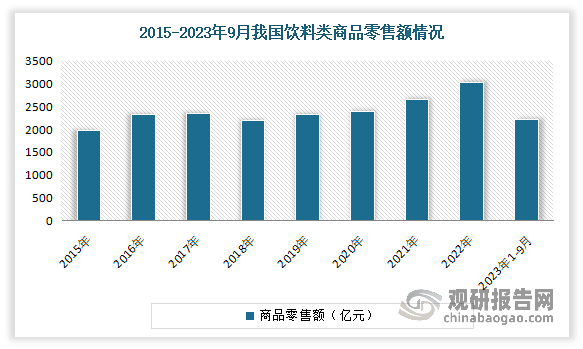
近年随着社会群体的喜好的改变、消费群体的不断扩大,种类逐渐丰富,从初期的果汁、茶以及功能饮料再到现如今的新茶饮,可选择的饮料种类也越来越多,我国饮料类商品零售额呈现出波动增长趋势。目前饮料消费已成为我国当下快消品行业里的主力军,是发展最快的零售品行业之一。

数据来源:观研天下整理

(2)乳制品

2020年以来受益于城镇化不断推进、冷链技术水平的不断提升、城乡居民可支配收入及消费者对乳制品营养认可度的不断增加,我国乳制品制造业进入高速发展时期,产量增长明显。数据显示,1990年我国乳制品年产量30万吨,仅为2010年代年产量的1%左右。2022年我国乳制品产量为3,117.7万吨,同比增长3%,达历史新高。同时乳制品质量保持稳定,乳制品抽检合格率多年保持在99%以上。
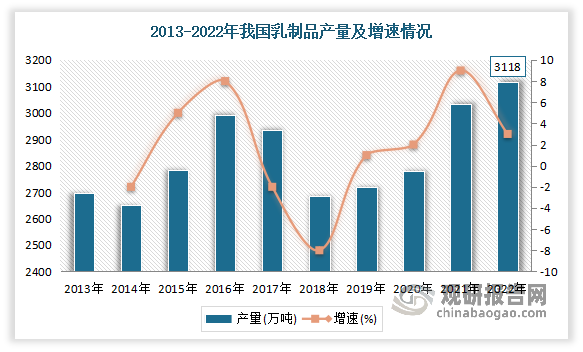
2020年以来受益于城镇化不断推进、冷链技术水平的不断提升、城乡居民可支配收入及消费者对乳制品营养认可度的不断增加,我国乳制品制造业进入高速发展时期,产量增长明显。数据显示,1990年我国乳制品年产量30万吨,仅为2010年代年产量的1%左右。2022年我国乳制品产量为3,117.7万吨,同比增长3%,达历史新高。同时乳制品质量保持稳定,乳制品抽检合格率多年保持在99%以上。

数据来源:观研天下整理

销售量整体呈现增长趋势。尤其是2020-2021年受疫情影响,人们对于健康饮食的重视程度不断提升,从而使得我国乳制品销售量明显增加。数据显示,2021年我国乳制品销量3035万吨,同比增长9.1%。
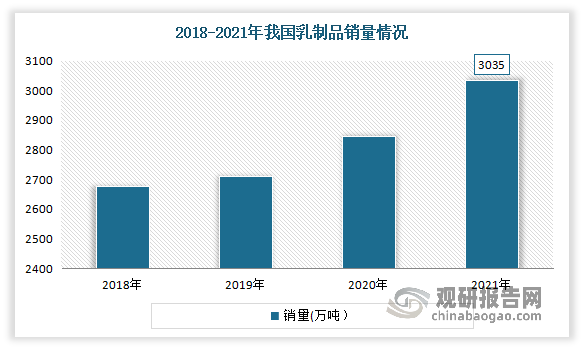
销售量整体呈现增长趋势。尤其是2020-2021年受疫情影响,人们对于健康饮食的重视程度不断提升,从而使得我国乳制品销售量明显增加。数据显示,2021年我国乳制品销量3035万吨,同比增长9.1%。

数据来源:观研天下整理

2、餐饮领域

餐饮是人民最基础的生活消费需求之一。在经历疫情影响后,近两年来我国餐饮行业已逐渐从疫情影响中恢复,正重回稳步发展。数据显示,2022年我国餐饮行业收入约达4.4万亿元。:2023年我国餐饮收入52890亿元,同比上升20.4%;限额以上单位餐饮收入13356亿元,同比上升20.9%。
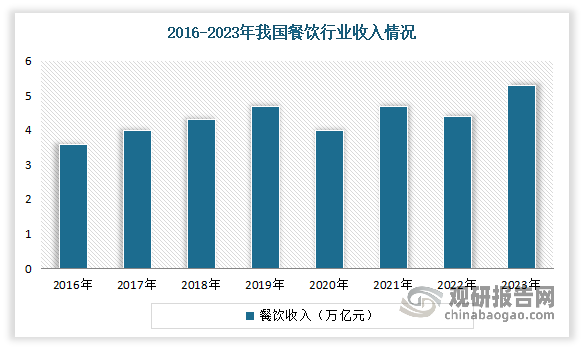
餐饮是人民最基础的生活消费需求之一。在经历疫情影响后,近两年来我国餐饮行业已逐渐从疫情影响中恢复,正重回稳步发展。数据显示,2022年我国餐饮行业收入约达4.4万亿元。:2023年我国餐饮收入52890亿元,同比上升20.4%;限额以上单位餐饮收入13356亿元,同比上升20.9%。

数据来源:观研天下整理(WW)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

奶源自主夯实底层支撑 低温液奶步入量稳质升阶段 鲜奶与低线市场构筑增长引擎

奶源自主夯实底层支撑 低温液奶步入量稳质升阶段 鲜奶与低线市场构筑增长引擎

低温液奶是乳制品高端化升级的核心赛道,对奶源品质与冷链配套要求较高。当前国内奶业自主保障能力持续增强,生鲜乳核心指标达到国际先进水平,行业迈入量稳质升阶段。赛道内部增长分化,鲜奶成为主要增长板块,低温液奶渗透率稳步上行。消费市场呈现分层特征,高线城市作为基本盘需求成熟,伴随冷链下沉与消费观念普及,低线市场有望成为中长期

2026年11月02日
供需格局改善支撑奶价回暖 我国原奶行业进入初步修复阶段

供需格局改善支撑奶价回暖 我国原奶行业进入初步修复阶段

当前我国原奶行业基本面迎来实质性改善。供给端历经深度调整,产能持续出清、后备牛储备不足,叠加养殖周期刚性约束,市场长期处于紧平衡状态。需求端摆脱前期疲软,传统液奶消费回暖,深加工、餐饮渠道打开全新增量空间,下游需求稳步释放。

2026年09月30日
供需缺口长期存续:鱼子酱行业告别资源定价 品牌价值愈发关键

供需缺口长期存续:鱼子酱行业告别资源定价 品牌价值愈发关键

消费端,鱼子酱逐步打破高端食材标签,海内外市场同步扩容,国内本土需求高速崛起。在行业长期处于供给刚性、需求扩张的错配格局下,定价逻辑由资源稀缺向品牌价值切换。当前全球鱼子酱行业市场集中度极高,呈现典型的寡头竞争格局,头部企业壁垒深厚、份额稳固,鲟龙科技市占率稳居第一。

2026年09月24日
出生人口下降冲击下 我国婴幼儿奶粉行业细分市场谁主沉浮?

出生人口下降冲击下 我国婴幼儿奶粉行业细分市场谁主沉浮?

2021—2025年,三个细分市场规模均持续下降:一段从327.75亿元降至252.45亿元,二段从431.25亿元降至336.14亿元,三段从966.00亿元降至783.41亿元。其中,三段奶粉降幅最小(CAGR约-5.10%),规模最大、消费周期最长,且可向儿童成长奶粉延伸,是当前行业相对发展最快、前景最足的细分市

2026年09月24日
内卷倒逼向外突围:现制茶饮出海开启全球化增长新周期

内卷倒逼向外突围:现制茶饮出海开启全球化增长新周期

在国内竞争加剧、经营成本高企背景下,出海成为茶饮企业开辟第二增长曲线的重要方向。东南亚、美日韩及欧洲市场消费基础各异,健康化、便捷化消费趋势为中国茶饮品牌带来广阔增量。依托国内成熟完整的供应链体系,头部品牌形成差异化出海路径,但跨境供应链复刻难度大,本土化适配成为规模化扩张主要瓶颈。

2026年09月21日
方便面出海成新突破口:量缩价增时代,高端化、非油炸如何驱动行业增长

方便面出海成新突破口:量缩价增时代,高端化、非油炸如何驱动行业增长

方便面行业正经历从规模扩张向价值提升的深层转型。2025年,我国方便面行业市场规模达1849.9亿元,同比增长7.9%,扭转了此前连续多年的低迷态势。2026年第一季度,方便面以5.8%的同比增幅继续领跑包装食品大类。

2026年09月20日
新鲜零食行业高增 竞争格局未定、头部战略分化 市场重点将从跑马圈地转向精细化运营

新鲜零食行业高增 竞争格局未定、头部战略分化 市场重点将从跑马圈地转向精细化运营

多重因素共振下,新鲜零食赛道实现高速增长,2020‑2025 年复合增速超 40%,成为休闲食品行业重要增量赛道,预计2026年我国新鲜零食市场规模将超400亿元。

2026年09月06日
政策破冰与产业蓄势:我国酵母蛋白行业多方跨界力量跟进 成本临界点将至

政策破冰与产业蓄势:我国酵母蛋白行业多方跨界力量跟进 成本临界点将至

酵母蛋白以酿酒酵母为原料、经现代生物发酵与分离纯化技术提取的微生物来源优质完全蛋白,凭借PDCAAS达1.0、成本较乳清蛋白低约60%、非转基因且低致敏的综合优势,正成为我国替代蛋白版图中不可忽视的“效率型选手”。2023年获批新食品原料实现“从0到1”突破后,行业在“大食物观”政策导向、清洁标签消费趋势、肉制品与功能

2026年08月15日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部