
咨询热线

400-007-6266

010-86223221

全球塑木复合材料行业现状分析 北美为最大市场 中国企业产能相对集中

一、塑木复合材料简介

塑木复合材料指利用聚乙烯、聚丙烯和聚氯乙烯等,代替通常的树脂胶粘剂,与超过50%以上的木粉、稻壳、秸秆等废植物纤维混合成新的木质材料,再经挤压、模压、注射成型等塑料加工工艺,生产出的板材或型材。

二、全球塑木复合材料市场规模

塑木复合材料性能良好、绿色环保,通常用于替代实木、塑料和铝合金等材料。随着环保意识提高和政策推进,塑木复合材料蓬勃兴起。根据数据,2022年全球塑木复合材料市场规模约为56.19亿美元,预计2030年市场规模将达到125.98亿美元,复合增长率为10.62%。

塑木复合材料性能良好、绿色环保,通常用于替代实木、塑料和铝合金等材料。随着环保意识提高和政策推进,塑木复合材料蓬勃兴起。根据数据,2022年全球塑木复合材料市场规模约为56.19亿美元,预计2030年市场规模将达到125.98亿美元,复合增长率为10.62%。

数据来源:观研天下数据中心整理

三、北美地区塑木复合材料市场规模及其占全球市场规模的比重

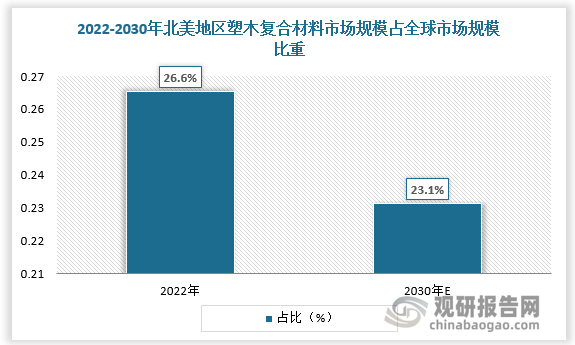
北美地区塑木复合材料使用量具备相当规模,是全球塑木复合材料最大的市场。2022年北美地区塑木复合材料市场规模为14.92亿美元,占全球塑木复合材料市场规模的比重为26.6%;预计2030年北美地区塑木复合材料市场规模达29.16亿美元,占全球塑木复合材料市场规模的比重为23.1%。
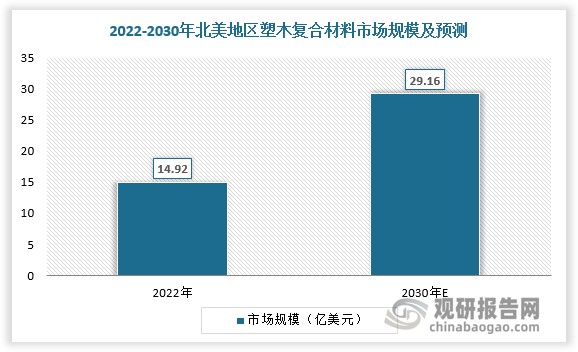
北美地区塑木复合材料使用量具备相当规模,是全球塑木复合材料最大的市场。2022年北美地区塑木复合材料市场规模为14.92亿美元,占全球塑木复合材料市场规模的比重为26.6%;预计2030年北美地区塑木复合材料市场规模达29.16亿美元,占全球塑木复合材料市场规模的比重为23.1%。

数据来源:观研天下数据中心整理
数据来源:观研天下数据中心整理

数据来源:观研天下数据中心整理

四、中国塑木复合材料产量

我国塑木复合材料起步于上世纪90 年代,经过20余年的高速发展,我国已成为全球第一大塑木生产大国。数据显示,2020年我国塑木复合材料产量为350万吨,预计2030年我国塑木复合材料产量达681万吨左右。
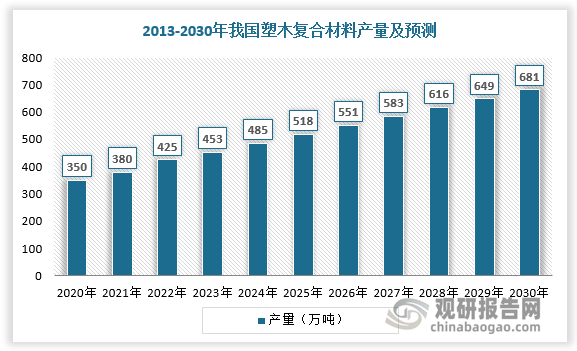
我国塑木复合材料起步于上世纪90 年代,经过20余年的高速发展,我国已成为全球第一大塑木生产大国。数据显示,2020年我国塑木复合材料产量为350万吨,预计2030年我国塑木复合材料产量达681万吨左右。

数据来源:观研天下数据中心整理

五、塑木复合材料行业竞争

根据观研报告网发布的《中国塑木复合材料行业发展深度研究与投资趋势预测报告(2024-2031)》显示,全球塑木复合材料呈现梯队化竞争格局。海外企业具备经验丰富且布局广泛等优势,竞争实力较强,占据绝大多数市场,其中AZEK Company等美国企业处于市场领先位置。

全球塑木复合材料竞争格局

梯队 企业名称 主要产品
第一梯队 AZEK Company 塑木复合地板、栏杆产品等
第一梯队 Trex Company 塑木复合地板、栏杆产品、户外塑木家具等
第一梯队 Fiber Composites 户外复合地板、栏杆产品等
第二梯队 ChoiceDek 塑木复合地板
第二梯队 NewTechWoode 户外复合地板、栏杆产品等
第三梯队 DuraComposites 塑木复合地板
第三梯队 Wolf Deckinge 户外塑木家具、塑木复合地板等
第三梯队 国风新材 塑木材料等
第三梯队 美新科技 塑木复合地板等

资料来源:观研天下整理

相比美国塑木复合材料龙头企业,我国塑木复合材料生产企业单体规模仍普遍较小,分布较为分散,但产能集中度相对较高。2020年,国内塑木生产企业约500家,其中户外PE塑木生产企业约130家,产能150万吨,年生产能力5万吨以上的企业共5家;室内PVC塑木生产企业400余家;联结在塑木产业链的上下游企业超过2000家,主要分布在华东、华南、华中地区。
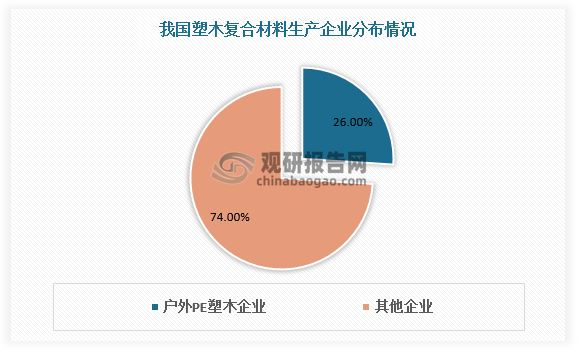
相比美国塑木复合材料龙头企业,我国塑木复合材料生产企业单体规模仍普遍较小,分布较为分散,但产能集中度相对较高。2020年,国内塑木生产企业约500家,其中户外PE塑木生产企业约130家,产能150万吨,年生产能力5万吨以上的企业共5家;室内PVC塑木生产企业400余家;联结在塑木产业链的上下游企业超过2000家,主要分布在华东、华南、华中地区。

数据来源:观研天下数据中心整理(zlj)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

纯化过滤材料行业需求分析:水处理为最大基本盘,半导体与生物医药为高增长极

纯化过滤材料行业需求分析:水处理为最大基本盘,半导体与生物医药为高增长极

纯化过滤材料行业需求呈现“水处理筑基、半导体与生物医药高增长”的结构特征:水处理与环保构成最大需求基本盘,市政提标改造、工业废水零排放和海水淡化推动膜材料需求稳定增长;半导体与电子领域是增长最快、附加值最高的需求极,超纯水制备和湿电子化学品过滤对精度的要求达到ppt级;生物制药与医疗领域则是高壁垒、高粘性的需求极,层析

2026年10月03日
高端密封的“轻量化强者”——我国碳纤维垫片行业需求逻辑、竞争格局分析

高端密封的“轻量化强者”——我国碳纤维垫片行业需求逻辑、竞争格局分析

碳纤维垫片行业需求由三重力量共同驱动:石化与核电设备升级构成最强引擎,装置大型化、介质强腐蚀化和核电建设持续推进,拉动耐高温、耐腐蚀、高可靠碳纤维垫片需求,核电密封国产化更是高端突破的重要方向;航空航天与军工国产化形成高增长引擎,装备轻量化和高可靠性要求为碳纤维垫片打开应用空间;新能源汽车与氢能构成新兴拉动,氢能电解水

2026年10月01日
MLCC介质粉体行业现状及竞争分析:AI服务器MLCC用量激增数十倍 国瓷材料市场领先

MLCC介质粉体行业现状及竞争分析:AI服务器MLCC用量激增数十倍 国瓷材料市场领先

MLCC介质粉体行业需求由四重力量共同驱动:AI服务器与GPU集群爆发构成最强引擎,单机架MLCC用量从传统服务器的约2000颗跃升至数十万颗,高容、高可靠MLCC对介质粉体粒径和纯度要求持续提升;新能源汽车与智能驾驶形成高增长引擎,单车MLCC用量超过8000颗,车规级产品附加值远高于消费级;5G通信与消费电子升级构

2026年09月25日
核电复兴促天然铀行业需求飙升 现货价格向长贸修复 中国境内增产与海外拓源并举

核电复兴促天然铀行业需求飙升 现货价格向长贸修复 中国境内增产与海外拓源并举

世界核能协会预计,到2035年全球铀需求量将达到9.5万吨,2050年进一步升至14.3万吨。此外,小型模块化反应堆(SMR)的商业化落地预计到2045年将额外带来约6200万磅的铀需求,而AI数据中心的电力需求增长也在加速核电投资。

2026年09月18日
我国深层煤层气行业增量空间明确 中石油占据核心阵地 民企依托区块资源放量

我国深层煤层气行业增量空间明确 中石油占据核心阵地 民企依托区块资源放量

我国煤层气资源储量充沛、位居世界前列。据中国石油勘探开发研究院“十四五”资源评价,全国埋深 3000 米以浅煤层气原地资源量约 39.88 万亿立方米,技术可采资源量约16.61 万亿立方米,总体技术可采率约 42%,资源开发潜力充足。从埋深结构看,我国煤层气资源显著向深部富集。

2026年09月16日
三巨头主导全球供给,中国高度依赖进口——锆英砂行业格局与市场价格波动解析

三巨头主导全球供给,中国高度依赖进口——锆英砂行业格局与市场价格波动解析

当前,全球锆英砂供给高度集中于澳大利亚、南非等少数国家的Iluka、Tronox、Rio Tinto等国际矿业巨头,前四大生产商合计占全球产量50%以上;而中国作为全球最大的锆英砂消费国,国内储量仅占全球1%—2%且品位偏低,进口依赖度超过90%,供给刚性极为显著。

2026年09月15日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部

