氢能是一种来源丰富、绿色低碳、应用广泛的二次能源,正逐步成为全球能源转型的重要载体之一。为实现“碳达峰、碳中和”目标,构建清洁低碳、安全高效的能源体系,近年来全球超过40个国家和地区已经制定了氢能发展长远规划,日本、韩国、美国、欧洲及中东诸国均发布了氢能战略发展规划,例如日本计划到2030年将氢气供应成本降低至30日元/Nm(约31.43元/Nm3),韩国预计到2050年氢能将成为韩国最大的能源来源,氢能将占韩国能源消耗的33%;德国2023年修订了2030年国内电解水制氢产能目标,从5GW提升至10GW,德国预计到2030年氢能进口量将占氢能总供应量的50%-70%。
全球部分国家氢能政策
|
地区 |
国家 |
发布日期 |
政策 |
说明 |
|
东亚 |
日本 |
2023.6 |
《氢能基本战略》 |
日本政府计划提供价值20万亿日元的前期投资,以吸引公共企业及私营企业对绿色转型倡议进行相关投资,并在未来十年内实现150万亿日元或更多的综合投资。日本计划到2030年将氢气供应成本降至30日元/Nm³,到2050年降至20日元/Nm³,并于2030年将使用日本制造的零部件的全球电解水装备扩展至约15GW。 |
|
韩国 |
2021.11 |
《氢经济发展基本规划》 |
韩国政府设定了到2050年低碳氢产量达到27.9百万吨的目标。预计到2050年,氢能将成为韩国最大的能源来源,氢能将占韩国能源消耗的33%,发电量的24%。 |
|
|
大洋洲 |
澳大利亚 |
2023.7 |
《氢能启动计划》 |
该计划的目标是加快澳大利亚氢能产业的发展,刺激清洁能源行业的发展,及促进澳大利亚加入新兴全球氢能供应链。该举措旨在利用氢能市场提供的大量就业及投资机会。 |
|
北美洲 |
美国 |
2023.6 |
《美国国家清洁氢能战略和路线图》 |
该政策探讨了为实现美国经济多个行业的国家脱碳目标而发展低碳氢的机会。其阐述了美国氢的生产、运输、存储和使用情况,确定了实现大规模生产及使用清洁氢 气的战略框架,审查了2030年、2040年及2050年氢发展的场景。 |
|
欧洲 |
法国 |
2023.12 |
《国家氢能战略》 |
到2030年,法国计划实现6.5GW的低碳氢产能,到2035年达到10GW。这一标将通过该国的低碳电力混合来实现,包括核能或可再生能源,同时坚持氢能源的技术中立原则。自2023年1月起,可再生氢能有资格参加该计划。从2024年1月开始,低碳氢也符合条件参加该计划,每公斤补贴最多4.7欧元。 |
|
德国 |
2023.7 |
《国家氢能战略》 |
德国修订了2030年国内电解水制氢能力的目标,从5GW提高到10GW。德国预计到2030年氢能进口量将占氢能总供应量的50%-70%。此外,德国计划加强国际合作,出台单独的氢能进口战略。 |
|
|
中东 |
阿联酋 |
2023.11 |
《国家氢能战略》 |
阿联酋制氢能力的目标是到2031年达到140万吨/年,其中100万吨为可再生能源制取的氢气,40万吨为CCUS处理的氢气。阿联酋政府计划成立“氢绿洲”,旨在从政策、平台、人才等方面推动阿联酋氢能产业链的发展。 |
数据来源:观研天下数据中心整理
根据观研报告网发布的《中国燃料电池汽车行业发展现状分析与投资前景研究报告(2026-2033年)》显示,中国高度重视氢能产业发展,通过加强顶层设计,研究制定产业政策,积极推动关键技术创新。建立氢能产业发展部际协调机制,协同推进落实规划重点任务。2022年3月,印发《氢能产业发展中长期规划(2021—2035年)》,系统谋划和整体推进氢能产业高质量发展,努力打造多元主体、协同创新、集群发展的氢能产业生态。
2026年3月16日,工业和信息化部、财政部、国家发展改革委共同发布《关于开展氢能综合应用试点工作的通知》。通知明确,三部门通过“揭榜挂帅”方式,遴选产业基础好、应用场景丰富、氢能资源保障能力强、产业链条完整的城市群率先开展氢能综合应用试点,科学、有序、积极探索氢能商业化综合应用路径,完善产业发展政策环境,推动氢能“制储输用”全产业链一体化融通发展。
具体试点任务来看,各城市群应优先选择具备条件的燃料电池汽车、绿色氨醇、氢基化工原料替代、氢冶金以及掺氢燃烧等应用场景开展试点,积极探索氢能创新应用场景,形成“1个燃料电池汽车通用场景+N个工业领域应用场景+X个创新应用场景”的氢能综合应用生态。
(一)燃料电池汽车。以建设氢能高速公路、氢能走廊为主线,重点推动中重型、中远途运输和冷链物流等商用车规模化应用,鼓励开展公交客运、城市物流、城市环卫、渣土运输等车辆应用,探索公务车、网约车等乘用车应用。
(二)绿色氨醇。以提升绿色氨醇技术经济性、扩大下游消费为主线,创新生产技术、工艺,推进规模化制取与应用。一体化建设可再生能源制氢项目,因地制宜开展离网制氢。建立稳定的绿色合成氨、绿色甲醇等产品下游消纳渠道。严禁以绿色氨醇名义建设煤基氨醇项目。
(三)氢基化工原料替代。以促进炼化、煤化工等主要用氢行业碳减排为主线,科学建设可再生能源制氢项目,逐步替代现有煤炭、天然气等化石能源制氢。鼓励布局氢储运基础设施。
(四)氢冶金。以推动钢铁行业由高碳工艺向低碳工艺转变为主线,就近利用工业副产氢、可再生能源制氢等清洁低碳氢源,建设以富氢/纯氢气体为还原剂的低碳冶金装置。建立稳定低碳钢等产品下游消纳渠道。
(五)掺氢燃烧。以推动工业和居民用热绿色化低碳化为主线,在保证安全可靠前提下,推动可再生能源制氢作为高品质热源,直接掺入天然气管网或工业锅炉、窑炉等设备,并逐步提高掺氢比例。
(六)创新应用场景。以探索氢能多元应用场景为主线,推动氢能在轨道机车、船舶、矿卡、叉车、两轮车、航空器、备用电源、热电联供、新型储能、电子、制药等场景的创新应用。
近年来我国氢能政策
| 发布日期 | 发布部门 | 政策 | 说明 |
| 2026.3 | 工信部、财政部、国家发展改革委 | 《关于开展氢能综合应用试点工作的通知》 | 到2030年,城市群氢能在多元领域实现规模化应用,终端用氢平均价格降至25元/千克以下,力争在部分优势地区降至15元/千克左右;全国燃料电池汽车保有量较2025年翻一番,力争达到10万辆。通过应用规模扩大,推动氢能应用技术、工艺、装备创新突破,实现燃料电池、电解槽、储运装置和材料等迭代升级,推动氢能成为新的经济增长点,支撑实现经济社会发展全面绿色转型。 |
| 2026.1 | 工信部等五部门 | 《工业绿色微电网建设与应用指南(2026—2030年)》 | 指导在工业园区内建设集成氢能的绿色微电网,推动“制氢+用氢”一体化项目,探索绿电-绿氢产业链。 |
| 2025.10 | 国家能源局 | 《关于公示能源领域氢能试点(第一批)的通知》 | 将内蒙古深能鄂托克旗风光制氢一体化合成绿氨及氢能耦合应用等41个项目、吉林长春松原白城等9个区域列为能源领域氢能试点(第一批)。 |
| 2024.7 | 国家发展改革委 | 《煤电低碳化改造建设行动方案(2024—2027年)》 | 提出利用风电、太阳能发电等可再生能源富余电力,通过电解水制绿氢并合成绿氨,实施燃煤机组掺烧绿氨发电,替代部分燃煤。 |
| 2024/3/7 | 国务院 | 2024年《政府工作报告》 | 加快前沿新兴氢能、新材料、创新药等产业发展。 |
| 2023.12 | 国家发展和改革委员会 | 《产业结构调整指导目录(2024年本)》 | 该目录是中国各级政府配置资源、引导投资的重要指引。该目录分为鼓励、限制和淘汰三大类目。在该目录中,所有氢能产业相关的内容,包括氢储能、氢能技术应用、可再生能源制氢、氢燃料发动机等均为鼓励类产业。 |
| 2023.6 | 国家能源局 | 《新型电力系统发展蓝皮书》 | 政府鼓励突破适用于可再生能源电解水制氢的质子交换膜(PEM)和高温固体氧化物电解水制氢等关键技术,开展储氢、运氢、加氢环节的关键技术、燃料电池设备及系统集成关键技术研发。到2030年,非化石能源消费比重力争达到25%。 |
| 2022.3 | 国家发展和改革委员会 | 《氢能产业发展中长期规划(2021-2035年)》 | 该规划分析了中国氢能产业发展现状,明确了产业战略定位、总体要求和发展目标。该规划提出,到2025年,(i)燃料电池车辆保有量预计将达到约5万辆,部署建设一批加氢站;(ii)可再生能源制氢量达到10-20万吨/年,成为新增氢能消费的重要组成部分,实现二氧化碳减排100-200万吨/年。 |
| 2022.1 | 国家发展和改革委员会、国家能源局 | 《“十四五”代能源体系规划》 | “十四五”期间能源研发经费投入年均增长7%以上,新增关键技术突破领域达到50个左右,非化石能源消费比重在2030年达到25%的基础上进一步大幅提高。 |
| 2021.11 | 国家能源局、科学技术部 | 《“十四五”能源领域科技创新规划》 | 该规划的目标包括:(i)开展高性能、长寿命质子交换膜燃料电池(PEMFC)电堆重载集成、结构设计、精密制造关键技术研究;(ii)突破固体氧化物燃料电池(SOFC)关键技术,掌握系统集成优化设计技术及运行特性与负荷响应规律;(iii)完善熔融碳酸盐燃料电池(MCFC)电池堆堆栈、功率放大等关键技术,掌握百千瓦级熔融碳酸盐燃料电池集成设计技术;及(iv)开展多场景下燃料电池固定式发电及分布式供能示范应用。 |
| 2021.10 | 国务院 | 《2030年前碳达峰行动方案》 | 该行动方案重点研发氢制、储、输、多元化应用等技术标准,支撑全产业链发展。该行动方案提出:(i)新建通道可再生能源电量比例原则上不低于50%;(ii)到2030年,新能源和清洁能源动力的交通工具比例达到40%左右;(iii)营运交通工具单位换算周转量碳排放强度比2020年下降9.5%左右;及(iv)国家铁路单位换算周转量综合能耗比2020年下降10%左右。 |
数据来源:观研天下数据中心整理
氢能在交通、工业、能源等多个应用场景实现重大突破。新能源汽车方面,2026年1月14日中国汽车工业协会公布燃料电池汽车产销数据:2025年12月全国燃料电池汽车产销分别完成3179辆和3587辆,同比增长952.6%、1238.4%。2025年全年,全国燃料电池汽车产销数据分别为7655辆和7797辆,同比增长44.3%、38%。
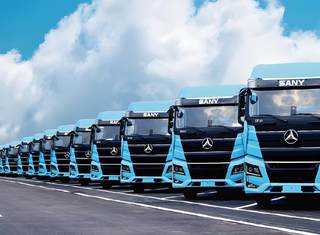
在全球能源转型背景下,交通领域一直是全国碳排放关注的重点。据统计数据显示,2025年中国交通领域碳排放占全国碳排放总量的10%,公路交通碳排放占比高达80%,来自商用车的碳排放约56%,尤其是商用车中的重卡作为交通领域的核心运输工具,碳排放占商用车碳排放的61.3%(占汽车的34.3%)。因此,大力发展氢燃料电池重卡,对优化交通领域能源结构,实现碳减排,具有极为重要的战略意义,是推动交通领域绿色低碳转型的关键突破口与核心着力点。

数据来源:观研天下数据中心整理
目前,在电动汽车技术蓬勃发展的背景下,纯电动和氢燃料电池技术是低碳、环保的两大主流新能源汽车技术路线。对于中长途运输场景而言,相比纯电动车,氢燃料电池重卡具备更为显著的优势:氢加注时间短,与传统燃油车加油时间相近;氢燃料电池重卡自重轻,与油车相当,能够满足“不缺吨”的运输需求,有效填补了纯电动汽车在长距离、大负载运输领域的技术短板;燃料电池技术低温启动能力强,可在-30℃实现低温冷启动。氢燃料电池汽车已成为交通领域脱碳的关键方向。
卡车总持有成本理论测算
|
车辆总持有成本 |
单位 |
4.5吨轻卡 |
49吨重卡(低功率中短距离) |
49吨重卡(高功率中长距离) |
|||||
|
柴油车 |
氢车 |
柴油车 |
氢车 |
柴油车 |
氢车 |
||||
|
购置成本 |
整车含税价 |
万元 |
15 |
50 |
38 |
105 |
40 |
115 |
|
|
补贴金额 |
万元 |
- |
35.2 |
- |
92.4 |
- |
92.4 |
||
|
补贴后成交价 |
万元 |
15 |
15 |
38 |
13 |
40 |
23 |
||
|
营运成本 |
燃料成本 |
百公里能耗 |
L,kg |
12 |
2.3 |
40 |
10.5 |
38 |
9.2 |
|
平均燃料价格 |
元 |
7.5 |
35 |
7.5 |
35 |
7.5 |
35 |
||
|
平均年行驶里程 |
km |
50000 |
50000 |
100000 |
100000 |
150000 |
150000 |
||
|
年燃料成本 |
万元 |
4.5 |
4 |
30 |
36.8 |
42.8 |
48.3 |
||
|
高速通行成本 |
通行费用标准 |
元/km |
0.6 |
0.6 |
2 |
2 |
2 |
2 |
|
|
高速里程占比 |
- |
— |
- |
30% |
30% |
60% |
60% |
||
|
年通行费用 |
万元 |
- |
- |
6 |
6 |
18 |
18 |
||
|
其他运营成本 |
年保险费用 |
万元 |
0.8 |
1 |
2.4 |
2.5 |
2.4 |
2.5 |
|
|
年维保费用 |
万元 |
0.5 |
0.3 |
1 |
0.8 |
1 |
0.8 |
||
|
年审验费用 |
万元 |
0.1 |
0.1 |
0.1 |
0.1 |
0.1 |
0.1 |
||
|
其他运营成本 |
万元 |
1.4 |
1.4 |
3.5 |
3.4 |
3.5 |
3.4 |
||
|
年运营成本合计 |
万元 |
5.9 |
5.4 |
39.5 |
46.2 |
64.3 |
69.7 |
||
|
运营周期 |
年 |
5 |
5 |
6 |
6 |
6 |
6 |
||
|
生命周期合计(购置+运营) |
万元 |
44.5 |
42.0 |
275.0 |
290.2 |
425.8 |
441.2 |
||
数据来源:观研天下数据中心整理
氢能重型卡车补能速度快,在长途重载上具有优势,是实现大范围、长距离、跨区域物流运输的载体,多年来受限于加氢站网络和续航能力,氢能交通仍局限在一省或一域。若加氢站布局合理,氢能重卡的应用场景将得到较大扩展,而且氢燃料零排放特性对于改善城市空气质量和降低噪音污染具有积极作用,符合国家对绿色、低碳运输的要求。(zpp)


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。