一、钨是全球重要的战略资源
钨是一种分布较广泛的元素,几乎遍见于各类岩石中,但含量较低。钨在地壳中的含量为0.001%。钨具有优良的物理化学性能,包括高熔点、高密度、高强度,以及良好的导电性和导热性,使其无论作为合金元素添加剂,作为功能、结构材料,还是化工原料,都具有不可或缺、关键性的作用,其制品被广泛应用于民用、工业、军工和高新产业等领域。
根据观研报告网发布的《中国钨行业发展现状分析与未来投资预测报告(2024-2031年)》显示,钨是全球重要的战略资源。钨是一种稀有的国家重要战略资源,号称“工业的牙齿”,广泛应用于工程机械、金属切削机床、汽车制造、电子信息、航天军工等领域,由于钨的稀缺性和不可替代性,目前被世界各国列为重要战略金属,被誉为“高端制造的脊梁“。
二、钨行业供给市场分析
1、我国是全球钨矿储量、产量大国
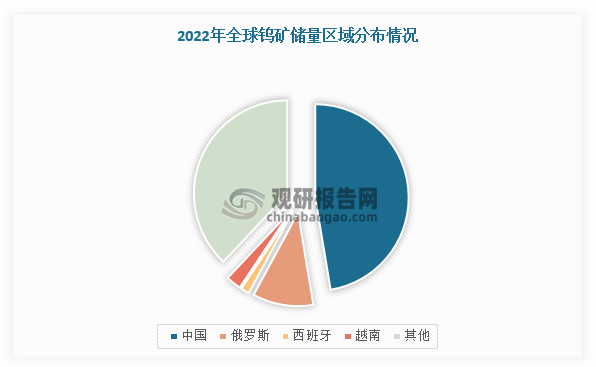
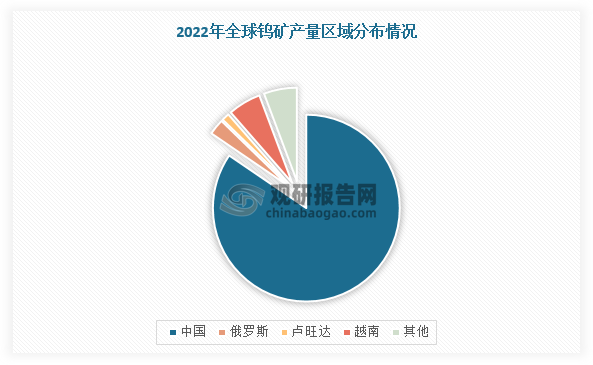
根据USGS数据显示,2022年,全球钨储量380万吨,其中中国180万吨(47.37%)、俄罗斯40万吨(10.53%),越南10万吨(2.63%)。产量方面,2023年,全球钨产量为8.4万吨,其中中国7.1万吨(84.52%),越南0.48万吨(5.71%),俄罗斯0.23万吨(2.74%)。从静态储采比看,现有钨矿资源储采比为45.23,我国储采比为25.35,低于平均水准。
数据来源:观研天下整理
数据来源:观研天下整理
2、我国钨原料供应持续约束,指标配额从平稳过渡至收紧阶段
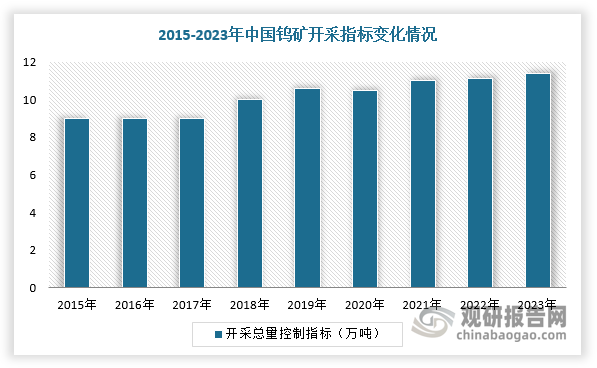
2002年,我国对钨矿开始实施开采总量控制;2004年对共伴生钨矿实施了开采量控制;2017年工信部发布《钨行业规范条件》,规定矿山建设、冶炼企业规模下限,中小企业进一步出清。因此,在国家严格控制采开的情况下,2024年第一批钨矿指标配额从平稳过渡至收紧阶段,为6.2万吨,同比减少0.1万吨,对钨原料供应的约束还将持续。
数据来源:观研天下整理
三、钨行业需求市场分析
1、我国钨行业需求稳步增长,硬质合金和钨材占据主要市场份额
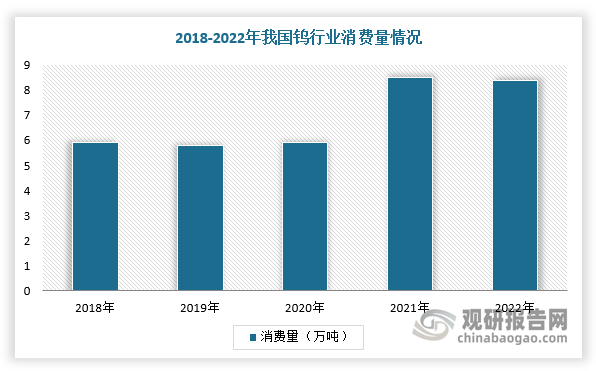
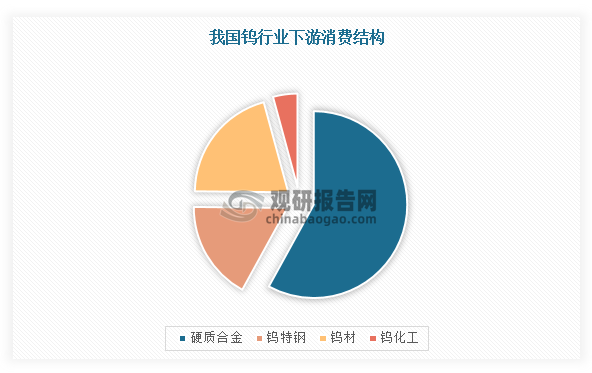
近年来,受光伏、硬质合金等下游市场快速发展,带动钨行业需求整体稳步增长,2022年超过6万吨。具体从下游应用结构来看,硬质合金占据钨行业58.0%的市场份额,其次是钨材,占比20.6%,钨特钢占比17.2%,钨化工占比4.23%,硬质合金、钨材占比分别较2018年提升1.55和0.50个百分点,其主要原因是主要受光伏用细钨丝需求拉动。
数据来源:观研天下整理
数据来源:观研天下整理
2、钨丝金刚线进军光伏市场,未来发展前景可期
具体分析钨丝金刚线与光伏市场,金刚线为光伏硅片制造环节的重要耗材,目前主流采用碳钢丝作为母线。钨丝母线则是碳钢母线的上位替代。钨丝母线是一种直径更细、强度更高、更节省硅料的新型材料,符合“大尺寸”和“薄片化”趋势。大尺寸下有利于增加现有设备产能,摊薄成本,钨丝母线能够减少碎片、TTV、线痕、弯曲和翘曲等,薄片化趋势下使用更细的钨丝母线,同体积硅料产出更高,硅耗也更少。
碳钢线及钨基线部分线径规格
|
母线材质 |
规格 |
线锯直径(μm) |
最小破断力(N) |
|
碳钢线 |
65线 |
80-83 |
14.4 |
|
60线 |
75-78 |
13.4 |
|
|
57线 |
72-75 |
12.8 |
|
|
55线 |
70-73 |
11.4 |
|
|
52线 |
67-70 |
10.5 |
|
|
50线 |
65-68 |
10.2 |
|
|
47线 |
62-65 |
9.4 |
|
|
45线 |
60-63 |
9.2 |
|
|
43线 |
58-61 |
8.5 |
|
|
42线 |
57-60 |
8.3 |
|
|
40线 |
55-58 |
7.7 |
|
|
38线 |
53-56 |
7.2 |
|
|
35线 |
50-53 |
6.7 |
|
|
33线 |
48-51 |
6.2 |
|
|
钨丝线 |
38线 |
53-56 |
7.8 |
|
35线 |
50-53 |
6.9 |
|
|
33线 |
48-51 |
6.7 |
|
|
32线 |
47-50 |
6.5 |
|
|
30线 |
45-48 |
6.2 |
|
|
28线 |
43-46 |
6 |
|
|
27线 |
42-45 |
5.8 |
|
|
26线 |
41-44 |
5.5 |
资料来源:观研天下整理
展望未来,随着光伏经济性进一步凸显,全球光伏装机市场持续旺盛,钨丝金刚线未来可期。硅片用量按照1:1.3的容配比+损耗计算,假设2023-2025年,钨丝线渗透率为15%/30%/50%,需求量分别为4272/11115/21864万km,2022-2025年3年CAGR达到148%,对应市场规模约26、58、102亿元;行业金刚线总需求量分别为28478/37051/43728万km,市场规模分别为107、140、168亿元。
2022-2025年全球金刚线市场空间测算情况
|
类别 |
2022年 |
2023年E |
2024年E |
2025年E |
|
全球光伏新增装机(GW) |
250 |
380 |
480 |
550 |
|
全球硅片产量(GW) |
325 |
494 |
624 |
715 |
|
单GW线耗(万km) |
54.9 |
57.6 |
59.4 |
61.2 |
|
金刚线需求(万km) |
17843 |
28478 |
37051 |
43728 |
|
钨丝线渗透率(%) |
8% |
15% |
30% |
50% |
|
钨丝线需求(万km) |
1427 |
4272 |
11115 |
21864 |
|
碳钢线需求(万km) |
16416 |
24206 |
25936 |
21864 |
|
金刚线单价(元/km) |
38.0 |
37.4 |
37.7 |
38.4 |
|
钨丝线单价(元/km) |
72.0 |
61.2 |
52.0 |
46.8 |
|
碳钢线单价(元/km) |
35.0 |
33.3 |
31.6 |
30.0 |
|
金刚线市场空间(亿元) |
68 |
107 |
140 |
168 |
|
钨丝线市场空间(亿元) |
10 |
26 |
58 |
102 |
|
碳钢线市场空间(亿元) |
57 |
80 |
82 |
66 |

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。