咨询热线

400-007-6266

010-86223221

我国反刍动物饲料行业:下游畜牧业带动市场发展 产量呈现快速增长

一、行业相关概述

反刍动物饲料简称反刍饲料,是指适合反刍动物食用的饲料。根据主要成分及功能不同,反刍动物饲料可分为反刍动物预混料、反刍动物浓缩料和反刍动物配合料。

反刍动物属于哺乳纲偶蹄目,通常情况下指的是一些食草动物,包括牛、羊、鹿等。与其他动物相比,反刍动物有一个以上的胃,需要对食物进行反复的消化和吸收,所以瘤胃中有着独特的微生物来帮助其消化。针对反刍动物的这一特殊消化能力,饲料中需要加人与其胃部环境一致的微生物成分,使牲畜在进食的同时能够通过进食保养其独特的胃部环境,改善其体质、增强其抗病能力。

二、饲料市场发展情况

反刍动物饲料属于饲料产业。饲料是所有人饲养的动物的食物的总称,比较狭义地一般饲料主要指的是农业或牧业饲养的动物的食物。我国饲料行业起步于 20 世纪 70 年代。近年随着全国城乡居民收入增加、居民生活水平提高以及膳食结构的改善,居民对肉、蛋、奶等动物食品的需求相应增长,推动了饲料行业的快速发展。经过 40 年左右的发展,我国饲料行业经历了萌芽、起步、快速发展、扩张和整合等多个阶段,饲料产量持续增长,已处于向成熟阶段过渡的整合后期。数据显示,2022年我国工业饲料总产量30223.4万吨,同比增长3.0%。2023年1-10月我国饲料产量累计值约为25921.7万吨,同比增长约为2.4%。
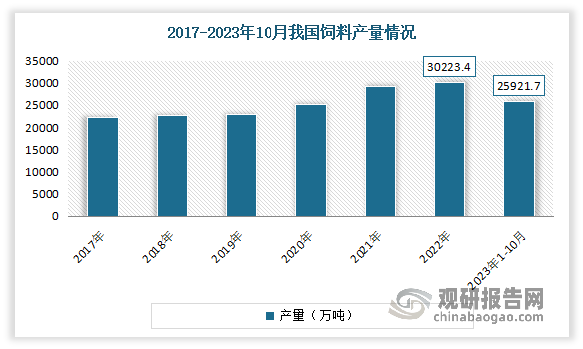
反刍动物饲料属于饲料产业。饲料是所有人饲养的动物的食物的总称,比较狭义地一般饲料主要指的是农业或牧业饲养的动物的食物。我国饲料行业起步于 20 世纪 70 年代。近年随着全国城乡居民收入增加、居民生活水平提高以及膳食结构的改善,居民对肉、蛋、奶等动物食品的需求相应增长,推动了饲料行业的快速发展。经过 40 年左右的发展,我国饲料行业经历了萌芽、起步、快速发展、扩张和整合等多个阶段,饲料产量持续增长,已处于向成熟阶段过渡的整合后期。数据显示,2022年我国工业饲料总产量30223.4万吨,同比增长3.0%。2023年1-10月我国饲料产量累计值约为25921.7万吨,同比增长约为2.4%。

数据来源:中国饲料工业协会,观研天下整理

三、反刍动物饲料行业发展情况

根据观研报告网发布的《中国反刍动物饲料行业发展趋势分析与投资前景研究报告(2024-2031年)》显示,我国反刍动物饲料开始发展于1949年,但当时多为反刍动物养殖场自配自用,商品反刍动物饲料尚未形成规模。直到20世纪70年代初期以来,我国反刍动物饲料生产企业逐渐在上海虹桥、桃浦等地建成生产基地。总体来看,发展到目前我国反刍动物饲料行业共经历了三个发展阶段,分别是萌芽期、启动期、高速发展期。现阶段我国反刍动物饲料行业正处于高速发展期,相关产品质量快速提升,品牌影响力逐步扩大,产量呈现快速增长。
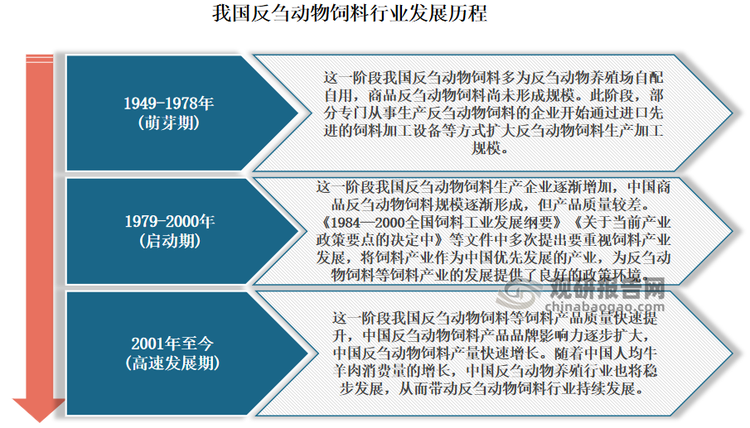
我国反刍动物饲料开始发展于1949年,但当时多为反刍动物养殖场自配自用,商品反刍动物饲料尚未形成规模。直到20世纪70年代初期以来,我国反刍动物饲料生产企业逐渐在上海虹桥、桃浦等地建成生产基地。总体来看,发展到目前我国反刍动物饲料行业共经历了三个发展阶段,分别是萌芽期、启动期、高速发展期。现阶段我国反刍动物饲料行业正处于高速发展期,相关产品质量快速提升,品牌影响力逐步扩大,产量呈现快速增长。

资料来源:观研天下整理

近年来随着农业结构战略性调整步伐加快,我国畜牧业转型升级力度明显加大,反刍动物生产的快速发展和饲料业结构的优化调整,拉动了反刍动物饲料的快速发展。数据显示,2022年我国反刍动物饲料产量1616.8万吨,增长9.2%。2023年1-11月我国反刍饲料产量1203万吨,同比增长3.0%。但受我国养殖结构的影响,反刍动物饲料的研制和生产在我国饲料工业体系种始终是薄弱环节,市场占比较小,虽然近年来占比有所提升,但整体占比仅为5%左右。因此预计随着未来我国畜牧业不断发展,行业也将迎来更大发展空间。
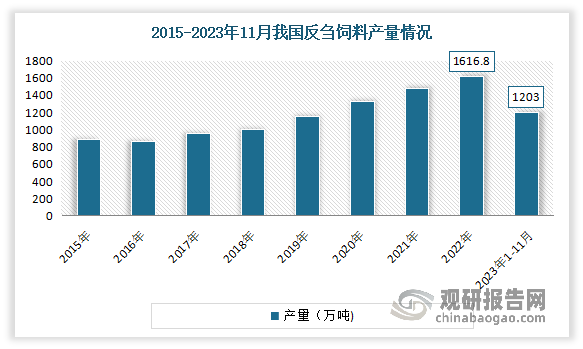
近年来随着农业结构战略性调整步伐加快,我国畜牧业转型升级力度明显加大,反刍动物生产的快速发展和饲料业结构的优化调整,拉动了反刍动物饲料的快速发展。数据显示,2022年我国反刍动物饲料产量1616.8万吨,增长9.2%。2023年1-11月我国反刍饲料产量1203万吨,同比增长3.0%。但受我国养殖结构的影响,反刍动物饲料的研制和生产在我国饲料工业体系种始终是薄弱环节,市场占比较小,虽然近年来占比有所提升,但整体占比仅为5%左右。因此预计随着未来我国畜牧业不断发展,行业也将迎来更大发展空间。

数据来源:中国饲料工业协会,观研天下整理

目前在我国反刍动物饲料市场中,配合饲料是反刍动物饲料主要产品。以2021年的数据为例,2021年我国反刍动物配合饲料产量1096.2万吨,占反刍动物饲料总产量的比重在74.05%;其次为反刍动物浓缩饲料产量为319.7万吨,占比21.6%。
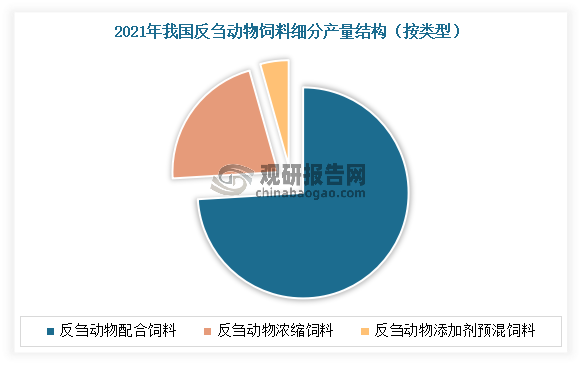
目前在我国反刍动物饲料市场中,配合饲料是反刍动物饲料主要产品。以2021年的数据为例,2021年我国反刍动物配合饲料产量1096.2万吨,占反刍动物饲料总产量的比重在74.05%;其次为反刍动物浓缩饲料产量为319.7万吨,占比21.6%。

数据来源:观研天下整理

从反刍动物饲料用途看,奶牛饲料是反刍动物饲料主要产品。以2021年的数据为例,2021年我国奶牛饲料产量828.7万吨,占比55.98%;其次为肉牛饲料,其产量为556.7万吨,占反刍动物饲料总产量的37.61%。
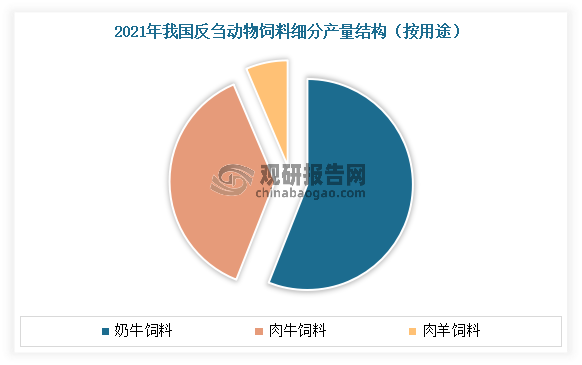
从反刍动物饲料用途看,奶牛饲料是反刍动物饲料主要产品。以2021年的数据为例,2021年我国奶牛饲料产量828.7万吨,占比55.98%;其次为肉牛饲料,其产量为556.7万吨,占反刍动物饲料总产量的37.61%。

数据来源:观研天下整理

四、我国反刍动物饲料行业下游需求市场情况

目前我国反刍饲料行业需求主要来自于畜牧业。近年来随着经济稳定的增长,居民收入的上升,食品消费结构的转变,牛羊肉及奶类等优质动物蛋白需求不断增长,从而带动了畜牧业的发展。有相关数据显示,目前我国人均牛肉消费量稳步增长至2.5千克/人,人均羊肉消费量增长至1.4千克/人。到2022年我国肉牛出栏数达4,840万头,同比增长2.8%;牛肉产量718万吨,同比增长3.0%。中国羊出栏数达33,624万只,同比增长1.8%;羊肉产量525万吨,同比增长2.0%。2023年全国肉牛出栏5023万头,比上年增加184万头,增长3.8%;牛肉产量753万吨,增加34万吨,增长4.8%;牛奶产量4197万吨,增加265万吨,增长6.7%。全国羊出栏33864万只,增加240万只,增长0.7%;羊肉产量531万吨,增加7万吨,增长1.3%。

受牛羊肉消费市场影响,近年我国反刍动物养殖规模持续扩大,带动反刍动物饲料市场需求不断增长。尤其是2018-2020年受非洲猪瘟影响,市场消费需求逐渐向牛羊肉等猪肉替代品转移,使得中国牛羊肉价格在2019年期间快速增长,并在2020年至2022年间保持较高价格水平。2019年前,中国牛肉最高价格为37.6元/斤,羊肉最高价格为36.4元/斤。2020-2022年,我国牛肉价格为43.3元/斤至47.1元/斤,羊肉价格为41.4元/斤至44.3元/斤。因此在生羊肉价格持续处于历史较高水平,使得肉牛、肉羊养殖企业及养殖户的补栏意愿有所增加,养殖规模有所扩大,从而带动中国反刍动物饲料市场规模增长。数据显示,2022年,我国牛存栏10216万头,比上年末增加399万头,增长4.1%;羊存栏量达32627.26万只。2023年末我国牛存栏10509万头,比上年末增长2.9%;羊存栏32233万只。
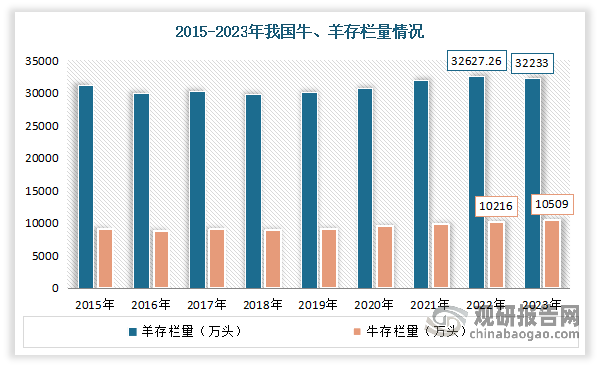
受牛羊肉消费市场影响,近年我国反刍动物养殖规模持续扩大,带动反刍动物饲料市场需求不断增长。尤其是2018-2020年受非洲猪瘟影响,市场消费需求逐渐向牛羊肉等猪肉替代品转移,使得中国牛羊肉价格在2019年期间快速增长,并在2020年至2022年间保持较高价格水平。2019年前,中国牛肉最高价格为37.6元/斤,羊肉最高价格为36.4元/斤。2020-2022年,我国牛肉价格为43.3元/斤至47.1元/斤,羊肉价格为41.4元/斤至44.3元/斤。因此在生羊肉价格持续处于历史较高水平,使得肉牛、肉羊养殖企业及养殖户的补栏意愿有所增加,养殖规模有所扩大,从而带动中国反刍动物饲料市场规模增长。数据显示,2022年,我国牛存栏10216万头,比上年末增加399万头,增长4.1%;羊存栏量达32627.26万只。2023年末我国牛存栏10509万头,比上年末增长2.9%;羊存栏32233万只。

数据来源:观研天下整理

与此同时,养殖规模化程度的持续提升也带动了反刍动物饲料需求量的增加。据了解,在规模化养殖中,工业饲料的应用比例明显高于散养模式,规模化养殖的发展将推动反刍动物工业饲料需求持续稳定增长。规模化养殖对由于养殖技术的进步,对工业精饲料的应用比例明显高于散养模式,同时精饲料应用也能带来显著的经济效益。随着国内牛羊肉及奶类消费的增长,我国反刍动物养殖规模越来越大,而国内工业饲料产量远低于标准化养殖需求,反刍料的市场空间十分广阔。(WW)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

我国油茶产业迈入全链条现代化发展新阶段 湖南、江西、广西形成“金三角”

我国油茶产业迈入全链条现代化发展新阶段 湖南、江西、广西形成“金三角”

依托国家专项政策与财政扶持,国内油茶产业完成从分散小农生产向全链条现代化转型,良种繁育、智慧种植、精深加工、复合经营多点突破。湘、赣、桂形成 “油茶金三角”,广东依托大湾区探索差异化发展路径。当前产业规模持续扩张,但仍面临低产林基数大、回本周期长、机械化不足、市场监管薄弱等难题。

2026年10月27日
我国驴养殖行业产业链分析:上游种源自主提速 存栏承压支撑下游产品高价运行

我国驴养殖行业产业链分析:上游种源自主提速 存栏承压支撑下游产品高价运行

作为特色畜牧产业,驴养殖已形成完整产业链。近年国家持续出台扶持政策,良种攻关取得标志性成果,鲁西黑驴实现种源自主可控。但长期存栏下滑问题尚未扭转,母驴资源紧缺,养殖配套基础薄弱。供需错位推动驴皮、驴肉、活驴价格走高。与此同时,传统“皮主肉从”格局被打破,市场价值逻辑发生根本性转变。

2026年10月17日
我国辣椒行业价值抬升:深加工构筑第二条增长曲线,加工层级决定产品溢价

我国辣椒行业价值抬升:深加工构筑第二条增长曲线,加工层级决定产品溢价

伴随预制菜、复合调味品行业扩容,辣椒产业正经历结构性转型:深加工占比持续攀升,干辣椒逐步由初级农产品转向标准化 B 端工业原料。辣椒碱、辣椒红素、辣椒油树脂等高附加值提取物跨界拓展至医药、彩妆、特种材料等领域,大幅打开产业价值天花板。产业链利润重心向后端加工环节迁移,标准化生产、高值提取将成为辣椒产业升级的核心方向。

2026年10月14日
我国苹果行业供给分析:迈入存量优化阶段 整体呈面积减、产量增、质量升态势

我国苹果行业供给分析:迈入存量优化阶段 整体呈面积减、产量增、质量升态势

国内苹果产业已迈入存量提质新阶段,不再依靠扩面增产,而是以效率提升为核心主线。产业布局持续优化,遵循适区适种原则,优势产区与特色产区协同发展;品种结构加速迭代,自主选育品种快速推广,加工产品走向多元化。种质创新、数字农机、全链标准体系不断完善,推动苹果产业由经验种植向智慧生产转型。

2026年10月14日
菜篮子产业由大求强:蔬菜产业规模优势下的破局路径浅析

菜篮子产业由大求强:蔬菜产业规模优势下的破局路径浅析

总体来看,当前我国蔬菜产业正处于由规模扩张向高质量发展转型的关键窗口期。预计未来,随着种源攻关、设施升级、智能改造、品质改良、绿色发展等系列举措落地,我国蔬菜产业将逐步破解 “大而不强” 难题,实现从产业规模优势向质量效益、技术品牌优势的全面跃升。

2026年10月12日
我国水果行业SWOT分析:由产量竞争转向多维竞争 标准化溯源与品牌化成核心趋势

我国水果行业SWOT分析:由产量竞争转向多维竞争 标准化溯源与品牌化成核心趋势

我国水果产业是国内第三大农业种植产业,产能规模庞大、产区多元集聚,冷链与流通体系持续完善。当前行业正从产量竞争转向品质、品牌与供应链综合竞争,但仍面临供需结构失衡、流通损耗偏高、品牌影响力弱、标准化不足等痛点。叠加进口果品冲击、消费需求升级、深加工赛道扩容、监管与数字化技术落地等因素,产业机遇与风险并存。

2026年10月10日
从边角需求到独立赛道 我国小宠异宠行业逆势上扬 品牌与精细化成市场核心破局点

从边角需求到独立赛道 我国小宠异宠行业逆势上扬 品牌与精细化成市场核心破局点

当前异宠市场增速领跑行业大盘,饲养人群突破千万,已从边缘小众需求成长为独立主流赛道。赛道呈现明显细分差异化特征,鸟类、啮齿类、爬宠品类消费逻辑各不相同,精细化喂养、场景化用品、品牌化升级成为核心发展趋势。

2026年10月09日
规模提质转型下我国远洋渔业发展现状、现实挑战与高质量升级路径探析

规模提质转型下我国远洋渔业发展现状、现实挑战与高质量升级路径探析

远洋渔业是我国蓝色粮仓重要组成部分,在保障水产品供给、参与全球海洋治理中具备重要战略价值。历经多年发展,国内已建成完整产业体系,产量规模稳步提升,船队装备、履约监管体系持续完善。当前行业正告别规模扩张模式,向质量效益转型,但仍面临价值链低端锁定、核心装备短板、国际管控趋严等多重挑战。

2026年09月20日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部