
1、SiC器件耐高压、高频特性适配直流快充桩需求
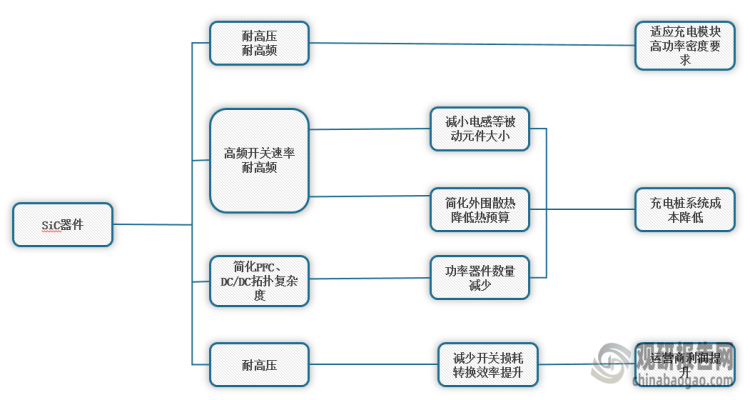
根据观研报告网发布的《中国充电桩SiC器件行业发展现状分析与投资前景预测报告(2023-2030年)》显示,要满足新能源汽车快充需求,直流快充桩电压需要提升到800-1000V,所用功率器件耐压必须提高到1200V以上,适合应用碳化硅。同时,使用碳化硅器件还可降低拓扑复杂度,减少驱动配套电路数量与功率器件用量,从而降低充电桩体积及系统成本。此外,对于运营商而言,应用SiC器件还可以减少开关损耗,提升转换效率,提高营业利润。
SiC器件特征及适配性
资料来源:观研天下整理
2、我国充电桩保有量、市场规模快速上升,为充电桩SiC器件行业奠定良好需求基础
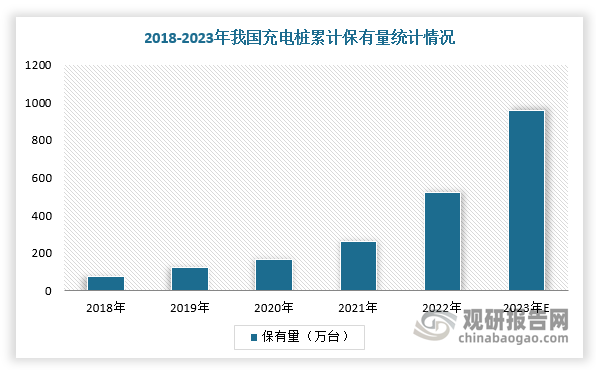
充电桩是新能源汽车基础设施建设的重要组成部分,一个完整的充电桩主要包括充电系统、监控系统、计量计费系统等。近年来,国家出台一系列鼓励政策推动充电基础设施规划建设,全国充电桩数量高速增长。数据显示,2022年中国充电桩累计数量达到521万台,同比增长99.1%,2023年充电桩累计数量将达到958.4万台。
数据来源:观研天下整理
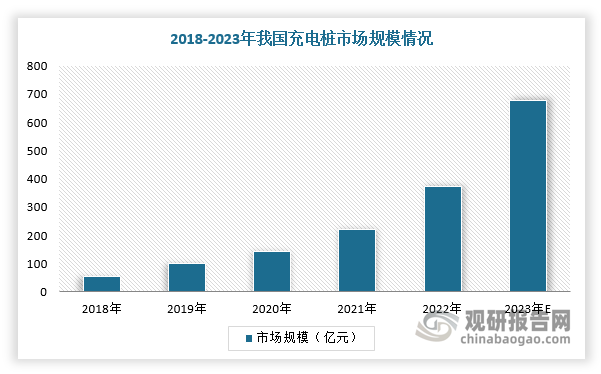
在政策和市场双重驱动下,充电桩行业迎来加速发展,市场规模实现快速增长,为充电桩SiC器件行业奠定良好需求基础。数据显示,2022年中国充电桩市场规模为372亿元,2023年市场规模将达到677亿元。
数据来源:观研天下整理
4、充电模块功率提升,国内外厂商积极布局搭载碳化硅产品
因此,随着充电桩保有量及新能源汽车高压快充需求增加,再加上国家积极推进大功率充电基础设施建设,充电模块功率提升,国内外厂商积极布局搭载碳化硅产品。例如,南方电网、巨湾技研、FreeWire、Rhombus等厂商均已发布碳化硅技术为核心的充电桩项目,据中关村天河宽禁带半导体技术创新联盟介绍,采用碳化硅充电模块的功率可以达到60kW以上,而采用IGBT单管的设计仅达到15-30kW水平。
充电桩SiC器件应用进展
|
厂商/项目 |
产品 |
SiC应用情况 |
|
欧陆通 |
充电模块 |
采用SiC技术的75KW液冷超充电源模块,宽电压输出200-1000V、宽电压输入260Vac-530V,可实现半载97%,满载96.5%的高效率 |
|
优优绿能 |
充电模块 |
已推出40kW、60kWSiC液冷充电模块产品,其中40KWSiC模块最高转换效率可达97% |
|
盛弘股份 |
充电模块 |
SiCMOS的50kW充电模块,最高效率超过97%,支持最大133.3A电流稳定输出,支持50-1000V超宽电压输出范围 |
|
钛芯电子 |
充电模块 |
SiCtron™功率器件的应用,可以将充电桩充电效率提高到96%。以160KW充电桩为例,使用碳化硅器件其体积重量可降低30%,充电时间可缩短50%,约30分钟可以完成一台新能源汽车的充电需求 |
|
南方电网 |
充电桩 |
采用SiC技术,其充电桩充电峰值效率达96%,充电场站能耗下降11%,平均20个桩可节省2.5万度电/年 |
|
巨湾技研 |
充电桩 |
采用碳化硅充电桩技术,项目总体规划产能为8Gwh/年,具备为12万辆新能源汽车实现配套的能力。项目预计2023年三季度试产,2025年全面建成 |
|
威胜 |
充电桩 |
威胜联手三安通过研究碳化硅有序充电模块,打造了碳化硅充电桩,项目已完成试点。以120kW充电桩为例,普通充电桩充电效率为93%,占地面积为0.4m,碳化硅充电桩充电效率可达97%,占地面积减少至0.3m |
资料来源:观研天下整理
各大车企高压平台布局情况
|
车企 |
发布时间 |
布局形式 |
峰值电压 |
峰值功率峰值电流 |
续航表现 |
|
|
保时捷 |
2019 |
车型/充电桩 |
800V |
350kW |
/ |
15分钟充电至80% |
|
特斯拉 |
2019 |
车型/充电桩 |
400V |
250kW |
/ |
5分钟续航120公里 |
|
现代 |
2020 |
平台 |
800V |
/ |
/ |
14分钟充电至80% |
|
比亚迪 |
2021 |
平台 |
800V |
/ |
/ |
5分钟续航150公里 |
|
吉利 |
2021 |
平台/车型 |
400V/800V |
/ |
/ |
30分钟充电至80% |
|
极狐 |
2021 |
车型/充电桩 |
800V |
180kW |
/ |
10分钟续航196公里 |
|
长安 |
2021 |
平台 |
800V |
300kW |
/ |
10分钟续航200公里 |
|
极氪 |
2021 |
车型/充电桩 |
800V |
360kW |
/ |
5分钟续航120公里 |
|
长城 |
2021 |
车型 |
800V |
400kW |
600A |
10分钟续航401公里 |
|
广汽埃安 |
2021 |
车型/充电桩 |
1000V |
480kW |
600A |
5分钟续航120公里 |
|
东风岚图 |
2021 |
车型/充电桩 |
800V |
360kW |
600A |
10分钟续航401公里 |
|
小鹏 |
2021 |
车型/充电桩 |
800V |
480kW |
670A |
5分钟续航200公里 |
|
理想 |
预计2023 |
平台 |
800V |
/ |
/ |
/ |
|
蔚来 |
预计2023 |
平台 |
800 |
/ |
/ |
/ |
数据来源:观研天下整理
5、2025年全球充电桩SiC器件行业市场规模将达70亿美元
假设汽车留存率随时间推移而下降,国内公用车桩比下降,直流桩占比逐年提升,海外公用车桩比逐年下降,直流桩占比与中国保持一致,SiC二极管渗透率匀速提升,SiC模块渗透率加速提升,SiC二极管价格保持稳定,SiC模块每千瓦价值量将逐年提升,直至全面替代,预测2025年全球充电桩SiC器件市场规模有望达74亿元,2022-2025年CAGR高达330%。
2021-2025年全球充电桩SiC器件市场规模预测
|
类别 |
2021年 |
2022年 |
2023年E |
2024年E |
2025年E |
|
全球新能源乘用车销量(万辆) |
650 |
1009 |
1373 |
1868 |
2542 |
|
中国新能源乘用车销量(万辆) |
352 |
689 |
893 |
1157 |
1500 |
|
汽车留存率 |
88% |
79% |
89% |
85% |
82% |
|
国内新能源车保有量(万辆) |
784 |
1310 |
2061 |
2917 |
3881 |
|
国内公用充电桩保有量(万台) |
115 |
180 |
290 |
423 |
579 |
|
其中:直流桩保有量(万台) |
47 |
76 |
125 |
186 |
261 |
|
国内公用车桩比 |
6.8 |
7.3 |
7.1 |
6.9 |
6.7 |
|
直流桩占比 |
41% |
42% |
43% |
44% |
45% |
|
国内新增公用充电桩(万台) |
34 |
65 |
111 |
133 |
157 |
|
其中:直流桩新增量(万台) |
16 |
29 |
49 |
61 |
75 |
|
海外新能源乘用车保有量(万辆) |
764 |
926 |
1306 |
1826 |
2533 |
|
海外公用充电桩保有量(万台) |
63 |
88 |
131 |
192 |
281 |
|
其中:直流桩保有量(万台) |
26 |
37 |
56 |
85 |
127 |
|
海外公用车桩比 |
12.0 |
10.5 |
10 |
9.5 |
9 |
|
海外新增公用充电桩(万台) |
18 |
25 |
42 |
62 |
89 |
|
其中:直流桩新增量(万台) |
9 |
11 |
19 |
28 |
42 |
|
全球新增直流桩(万台) |
25 |
40 |
68 |
90 |
117 |
|
直流桩平均功率(千瓦) |
138 |
144 |
159 |
174 |
189 |
|
全球直流桩总功率(百万千瓦) |
34 |
58 |
107 |
156 |
220 |
|
SiC二极管渗透率 |
17% |
20% |
30% |
50% |
70% |
|
SiC模块渗透率 |
0% |
0.5% |
1% |
10% |
20% |
|
SiC二极管价值量(元/千瓦) |
5 |
5 |
5 |
5 |
5 |
|
SiC模块价值量(元/千瓦) |
110 |
120 |
130 |
140 |
150 |
|
全球充电桩SiC器件市场规模预测(亿元) |
0.4 |
0.9 |
3.0 |
25.7 |
73.8 |
资料来源:观研天下整理(WYD)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


