
摩托车是一种交通工具,是由汽油机驱动,靠手把操纵前轮转向的两轮或三轮车,轻便灵活,行驶迅速,广泛用于巡逻、客货运输等,也用作体育运动器械。从大的方向上来说,摩托车分为街车,公路赛摩托车,越野摩托车,巡航车,旅行车等。摩托车是我国交通出行体系的重要组成部分,尤其是在三四线城市及农村等地区,摩托车是民众出行的重要方式。
相较于欧美发达国家,我国摩托车行业发展起步较晚。自 1951 年我国自行开发出“井冈山”牌摩托车以来,随着城镇化和居民消费水平的日益提升,我国摩托车行业快速发展,至今已达到数千万辆的行业规模,我国现已成为全球摩托车市场主要产销国之一。
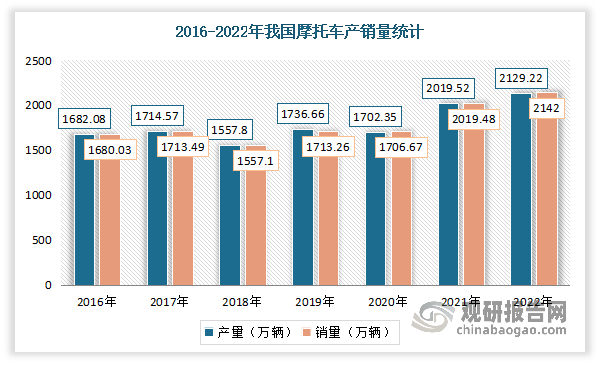
回顾中国摩托车行业发展,自兴起至 2011 年行业产销量高速发展,2012 年至 2016 年受汽车行业挤压及城市禁摩政策的影响,我国代步用的道路摩托车产销量大幅减少,行业进入产业转型阶段。2018 年以来,内销的稳中有增、外贸市场的持续高景气、电动摩托车的拉动以及休闲娱乐车型的突起使得我国摩托车行业呈现显著的增长趋势,年销量自 2018 年的 1,557.05万辆增长至 2022 年的 2142.00 万辆,年均复合增长率达到 8.30%,其中 2022 年我国摩托车产销量突破 2,000 万辆,达到 2015 年以来的最好水平。
数据来源:摩托车协会,观研天下整理
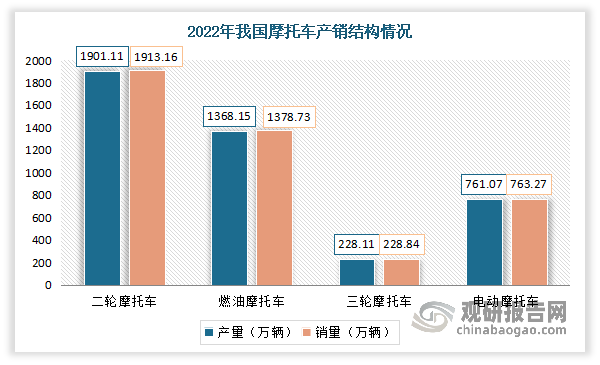
目前我国摩托车市场主要以两轮摩托车和燃油摩托车为主。数据显示,2022年我国二轮摩托车产销量分别为1901.11万辆和1913.16万辆;三轮摩托车产销量分别为228.11万辆和228.84万辆;燃油摩托车产销量分别为1368.15万辆和1378.73万辆;电动摩托车产销量分别为761.07万辆和763.27万辆。
数据来源:摩托车协会,观研天下整理
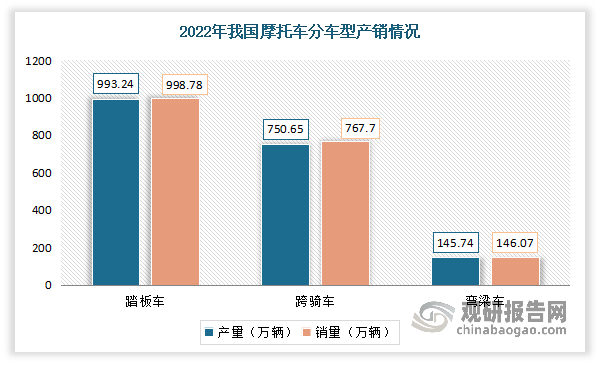
从车型明细来看,二轮摩托车分为跨骑车、踏板车和弯梁车。数据显示,2022年我国跨骑车的产销量分别为750.65万辆和767.7万辆,同比下降17.7%和15.84%;踏板车产销993.24万辆和998.78万辆,同比下降13.53%和13.07%;弯梁车产销145.74万辆和146.07万辆,同比下降36.04%和35.85%。
数据来源:摩托车协会,观研天下整理
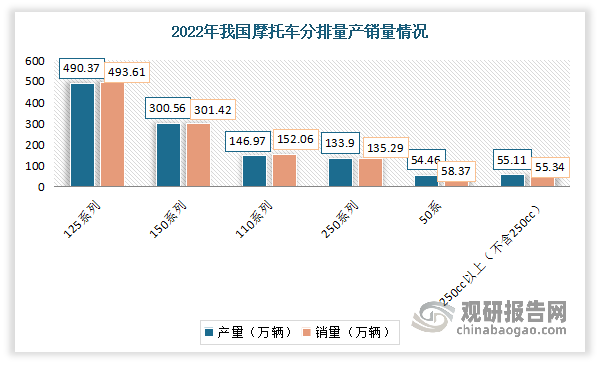
从排量来看,我国两轮摩托车主要以 50-250ml 为主流排量段,合计占比达 90%以上。数据显示,2022年,50系列产销量分别为54.46万辆和58.37万辆,同比下降33.82%和28.41%;110系列产销量分别为146.97万辆和152.06万辆,同比下降30.62%和27.83%;125系列产销量分别为490.37万辆和493.61万辆,同比下降14.35%和14.02%;150系列产销量分别为300.56万辆和301.42万辆,同比下降17.95%和17.69%;250系列产销量分别为133.9万辆和135.29万辆,同比下降3.91%和2.96%。250cc以上大排量摩托车(不含250cc)产销量分别为55.11万辆和55.34万辆,同比增长47.51%和44.68%。
数据来源:摩托车协会,观研天下整理
预计随着国民经济的持续发展、人民生活水平的提高以及消费结构的持续升级,人们对摩托车的需求逐渐从代步转向娱乐,国内摩托车休闲文化产业逐步形成,以休闲娱乐功能为主的中大排量摩托车市场不断扩大且潜力充足。2010 年以来,我国中大排量两轮摩托车市场需求呈现稳步提升的趋势,其中 150-250ml 排量产品占比自 2010 年的 2.10%增长至 2020 年的9.21%,250ml 以上排量的产品占比也有一定提升,而 50ml 以下的小排量产品市场则逐渐萎缩至 5%左右。未来,随着我国摩托车休闲文化产业步入快速发展期,国内用户对于外观设计新颖、性能更强、中大排量休闲娱乐车型的需求将进一步增长,其市场仍有较大的发展空间。
未来电动摩托车是我国摩托车的重要发展方向之一。电动摩托车具有扭力输出大、维护成本低、绿色低碳、无噪音、易驾驶等特点,近年来随着国家对于“绿色经济”及新能源产业发展的高度重视和政策引导,尤其是在双碳目标提出以后,电动摩托车出行成为更多人的选择。此外,快递、外卖等应用场景的快速发展,也催生了对电动摩托车的市场需求,其市场增长潜力较大。根据中国摩托车商会数据,2021 年我国电动摩托车产销 395.89 万辆和 394.28 万辆,同比增长 3.65%和 3.43%,未来市场空间巨大。到2022年我国电动摩托车产销量分别为761.07万辆和763.27万辆。
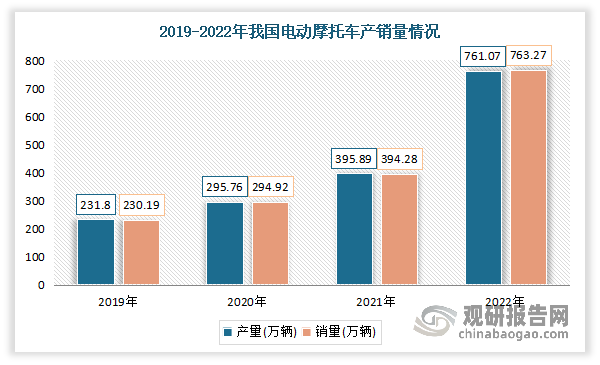
数据来源:中汽协,中国摩托车商会,观研天下整理
目前国内摩托车行业发展成熟,市场集中度较高,以大长江、隆鑫、宗申等代表的前十大摩托车企业占据市场份额的一半以上,但非道路两轮摩托车产品专业程度高,行业市场参与度较少,市场集中度较高,行业内企业以华洋赛车、涛涛车业等为代表,逐渐形成了一定的市场规模。
根据观研报告网发布的《中国摩托车行业发展趋势分析与投资前景研究报告(2023-2030年)》显示,目前我国摩托车市场主要企业有大长江、隆鑫集团、宗申集团、华洋赛车、力帆集团、涛涛车业、林海股份、春风动力等。
我国摩托车市场主要企业竞争优势情况
|
企业名称 |
竞争优势 |
|
大长江 |
品牌优势:2003年以来,大长江集团连续七年入选“中国企业500强”,多次获得“中国纳税500强”、“全国实施卓越绩效模式先进企业”、“全国用户满意企业”及“广东省大型企业竞争力50强”等荣誉。大长江集团生产的摩托车先后获得国家“新车注册免检”、“环保免检”及“出口免验”等资格。“豪爵”商标被认定为“中国驰名商标”,“豪爵”摩托车是首届“中国名牌产品”并连续三届蝉联此称号。 |
|
规模优势:大长江集团是中国最大的摩托车制造企业。 |
|
|
人才优势:大长江集团现有员工8700余人。 |
|
|
隆鑫集团 |
人才优势:截至2021年,公司员工30000余名,其中海外员工近5000名。 |
|
品牌优势:公司连续20年荣膺中国企业500强。 |
|
|
宗申集团 |
发展战略优势:宗申深入推进“产融网”三位一体发展战略,即“产业为本、金融为器、网络为基”。以“归核聚焦、市值牵引,科技驱动、模式升级,机制突破、人才发力”为“十四五”发展总基调;以创新技术为驱动、打造“中小型动力系统”产业群的核心优势,以场景赋能为抓手、优化“工业互联网”产业群下的制造业存量,努力成为全球领先的中小型动力系统和工业互联解决方案提供商。 |
|
品牌优势: 宗申集团位居“2022中国制造业500强”第382位,“2022中国制造业民营企业500强”第307位,“2022重庆企业100强”第26位;旗下子公司宗申动力公司位居“2022中国机械500强”第151位,江苏宗申车业公司排“2022中国机械500强”第404位。集团旗下有1家国家“工业产品绿色设计示范企业”、2家国家级绿色工厂、6家国家级专精特新“小巨人”。 |
|
|
营销网络优势:宗申集团建立起了完整的国际营销网络,销售额和区域覆盖一直名列中国同行业的前列。宗申集团与意大利比亚乔(PIGGIO)、白俄罗斯戈梅利农机厂等国外企业在中国建立了合资工厂。 |
|
|
华洋赛车 |
技术研发优势:公司从车体外观设计、车架主体的结构设计、高效传动系统设计、整车性能的精准调校等多方面攻坚克难,通过经验积累及反复试验掌握各系列车型摩托车的关键性能参数,掌握各类钢铝型材及配比、空间结构设计等对产品性能的影响,达到轻量化与高强度、安全可靠的结合,使得公司的研发设计能力在非道路越野车行业处于优势地位,公司产品较市场同类产品具有更佳的使用体验。 |
|
渠道优势:多年来,公司坚定发展自主品牌路线,凭借持续的自主研发创新、优质的产品质量和多年的业务拓展与积累,公司产品已进入了欧美等国际主流品牌市场的专业门店,得到了全球细分市场用户的广泛认可,具有较强的品牌议价能力和渠道管理能力。 |
|
|
质量优势:公司高度重视产品质量控制,建立了一套完整、高效的质量管理体系,在产品开发、供应商管理、原材料采购、自制零部件及成品生产检测、仓储和销售等各环节建立了完备的质量管理程序,同时积极提升生产工艺的自动化水平,积极创新工装技术,配备了精密的质量检测设备,并且拥有一个经验丰富、高素质的质量管理团队,在持续提高产品品质和生产效率的同时,确保产品质量的稳定性和一致性。公司产品目前已进入欧美等海外成熟市场,严格按照主要出口国家和地区的准入标准进行质量控制。公司已通过了ISO9001质量管理体系认证,主要产品已分别通过EPA、CE等国际认证标准。凭借严格的工艺技术标准和完善的质量控制体系,公司产品在国内外市场受到了广泛的认可。 |
|
|
力帆集团 |
业态闭环优势:通过不断拓展生态圈,公司与换电生态合作伙伴逐渐形成了以研发、生产、换电站制造运营和 BC 端双轮驱动车辆销售为要素的业态闭环,为实现换电规模化发展赋予新动力。 |
|
研发优势:集团睿蓝研究院具备硬件设计、软件开发、试制试验等完整研发模块,能够高效保质推进新项目开发及技术迭代创新,在换电、车机等多领域取得核心优势及成果,产品市场竞争力持续增强。 |
|
|
人才优势:秉持“快速、高效”的原则,产业投资人快速输出一支技术、制造、销售、运营等方面有丰富经验积累的人才队伍,组建睿蓝汽车核心运营管理团队,中坚力量年轻化、专业化程度持续提升。 |
|
|
涛涛车业 |
全渠道营销优势:公司特有的销售模式有效缩短了产品的流通环节,节约了终端用户的采购成本。公司积极在全球市场进行多渠道布局,已建立了包括大型连锁商超、自有网站、第三方电商平台、批发商、零售商、经销商等在内的线上、线下全渠道营销网络,拥有更强的圈层覆盖能力,助力品牌力不断提升,同时通过多点多场景触达客户,更利于公司了解市场前沿信息,敏锐感知消费者需求变化,为精准研发和销售决策提供强大数据支撑。 |
|
自有品牌优势:目前,公司旗下拥有TAOMOTOR、GOTRAX和DENAGO三大主力品牌,其中:TAO MOTOR 以“实用、乐趣、动感”的品牌主张,已在欧美市场上获得了广泛的认可,深受消费者青睐;GOTRAX专注于“新潮、环保、高性能”的品牌主张,多次入选亚马逊“AMAZON BEST SELLER”、“AMAZON’S CHOICE”畅销品名单,深受消费者青睐;DENAGO以“高端、专业、活力”的品牌主张,致力于打造更符合用户个性需求的创新产品。 |
|
|
本土化运营优势:公司已在美国、加拿大组建了国际化、专业化的超百人运营团队,拥有丰富的本土化运营能力和实践经验,精通产品研发、市场开拓、“仓储式”销售和售后服务等多项业务,有效保证了公司和其他行业企业的竞争中,既能发挥中国制造“做强、做精”的成本优势,又能利用北美本土渠道服务的差异化,构建公司核心竞争力。 |
|
|
林海股份 |
研发制造优势:公司有多年小型动力及配套机械的生产制造历史,具有较为丰富的小型机械装备制造经验。公司拥有多条专业生产线和柔性生产线组成的生产制造系统;是我国最早制造全地形车的企业之一,同时也是水田种植机械行业的主力军,主要产品关键零部件技术、排放控制技术等达到国内领先水平。 |
|
质量优势:公司主导产品的质量水平处于国内领先水平,先后通过ISO9001质量管理体系认证、ISO10012测量管理体系认证、ISO14001环境管理体系认证,部分产品通过了欧洲EEC认证、CE认证及美国EPA和CARB认证,在行业内有较高的知名度和美誉度。 |
|
|
渠道优势:公司在相关市场已建立了比较完善的营销网点,在重点区域市场具有一定的市场影响力,在国际、国内市场拥有相对稳定的经销商和客户群体。 |
|
|
平台运作优势:一是具有良好的央企背景,拥有较为丰富的政府资源、良好的合作伙伴、较强的行业影响力;二是与有关高等院校、科研院所建立了良好的合作关系;三是金融渠道优势,公司与银行等各类金融机构保持了良好合作关系,企业信用优良。 |
|
|
春风动力 |
品牌优势:公司自设立以来,始终深耕于动力运动装备行业,坚持发展自有品牌的战略。公司生产的全地形车及休闲娱乐摩托车以稳定的性能和优质产品品质著称,获得消费者的广泛认可。 |
|
发动机技术优势:发动机制造集材料学、流体力学、燃烧学、热力学、运动学、振动学等多学科为一体,多技术综合特征极其明显,被誉为车辆的“心脏”。环保、高动力性、可靠性、一致性和舒适性是车用先进发动机永恒的追求目标,发动机厂商不断探索和研究新技术、新工艺、新结构、新材料以提升发动机的性能,而新技术工艺、设计能力需要经过长期而复杂的制造经验和技术积累。 |
|
|
管理优势:2012年起,公司统一规划了“智能制造数字化工厂”建设方案,先后实施了组织架构调整、流程优化、自动焊接线改造、整车流水线改造、涂装线改造等工业基础建设,充分应用物联网技术、云计算技术,建立起了基于市场需求驱动的、具有快速响应机制、支持个性化定制的智能制造新模式。目前,公司的ERP系统、生产智能指挥系统、商流系统、PLM系统、BPM系统、SCM供应链管理系统、条形码系统、eHR系统已覆盖完整的业务管理过程,可以实现全产业链信息驱动。 |
资料来源:观研天下整理(WW)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







