
沥青基碳纤维是指以沥青等富含稠环芳烃的物质为原料,通过聚合、纺丝、不熔化、碳化处理制备的一类碳纤维。
根据碳纤维产品的性能,可将其分为高强高模型碳纤维(包括超高模量碳纤维、超高强度碳纤维)、高强度型碳纤维、高模量型碳纤维和通用型碳纤维,超高模量型碳纤维的模量要求高于 450 GPa,超高强度碳纤维的强度要求高于 4 000 MPa。
沥青基碳纤维按用途的不同可分为两种,分别为通用级碳纤维、高性能碳纤维,通用级碳纤维是由各向同性沥青制备而成,高性能碳纤维则是由中间相沥青制备而成。
一、沥青基碳纤维市场发展现状
1、市场规模
航空航天产业快速发展及军民深度融合政策的不断深入实施,为以碳纤维为代表的新材料行业提供了发展良机。长期以来,我国国防建设落后于经济建设,与我国日益提升的大国地位不匹配,不利于稳定周边复杂环境。当前,建设同我国国际地位相称的国防力量,将国防和军队改革融入国家全面深化改革的大局已经上升为国家层面的战略举措。
近年来,军民融合已成为统筹经济建设和国防建设的大战略、是今后一段时期内实现强国梦、强军梦的重要战略部署。作为新一代国防装备的物质基础,加速发展新材料技术是保持军事领先地位的重要前提,碳纤维复合材料近年来应用领域不断拓宽,发展极为迅猛,其用量已经成为衡量军用装备先进性的重要标志。未来随着我国国防新装备的列装及现有装备的更新,碳纤维材料服务国防建设的领域将不断拓宽。
在航空领域,我军战斗机以二代和三代机为主,老式战机占比较高。根据飞行国际的数据,我国约 60%的军用飞机面临退役,换成以三代、四代战斗机为标志的新一代空战力量,这将在很大程度上推动军用飞机的需求,为我国军用飞机制造业提供了难得的发展机遇,将拉动对高端碳纤维复合材料的需求。
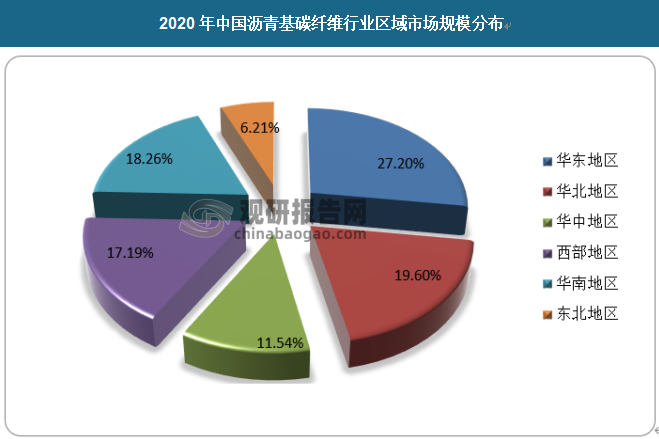
随着我国航空航天、汽车等产业的发展空间进一步扩大,我国的沥青基碳纤维行业发展迎来新的历史机遇。我国沥青基碳纤维行业区域市场规模分布如下,其中,华东地区占比27.2%,华中占比11.54%,华南占比18.26%,华北地区占比19.6%,东北地区占比6.21%,西部地区占比17.19%。
资料来源:化学工业协会、观研天下数据中心整理
2、市场生产情况
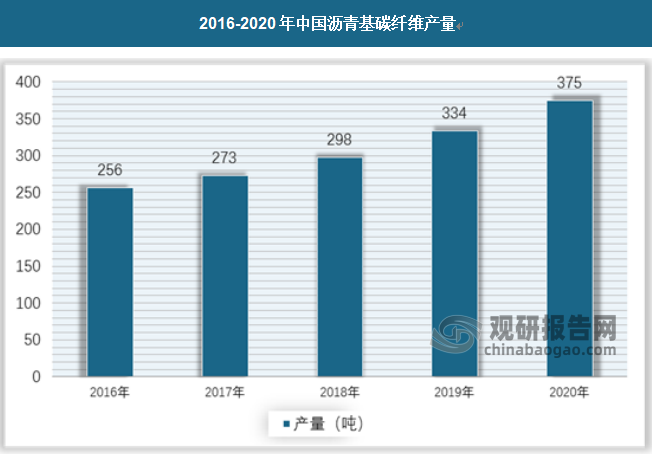
20 世纪 70 年代初期,我国开始开展煤沥青基碳纤维的研究工作,上海焦化厂首次开发了煤沥青基碳纤维的制备工艺及相关产品的制备,但由于其制备的产品性能较低,稳定性不高,不能满足市场需求,最终没能实现产业化。70 年代末,中科院山西煤炭所开始研究沥青基碳纤维制备工艺方法,分别并通过小试、中试取得了可喜的结果。20 世纪 90年代初期,辽宁省鞍山东亚碳纤维有限公司从美国引进了熔喷法制备沥青基碳纤维的工艺方法,并于1995 年投产(产值 200 t/a),但是由于制得的产品性能不稳定,且沥青原料未能实现国产化,故至今应用方面还受到一定的局限性。另外,中科院山西煤炭化学研究所与兰州碳素厂通过技术合作,组建沥青基碳纤维生产工业化示范装置,并处于准备试车阶段。目前,中国科学院山西煤化所与新疆创越投资有限公司联合开发了“200 t/a 通用级沥青基碳纤维工业化研究”项目,现正在研发过程中。2020年我国沥青基碳纤维产量已经达到375吨。具体如下:
资料来源:中国化工报,观研天下数据中心整理
二、沥青基碳纤维行业发展模式
1、经营模式
沥青基碳纤维行业经营模式主要包括采购模式以及生产模式:
(1)采购模式
沥青基碳纤维行业生产所需要的原材料为化学物品。相关企业一般都会为此建立了合格供方评价及再评价管理制度,形成《合格供方名录》;采购部定期会同有关部门对合格供方进行评审或再评审,《合格供方名录》实施动态管理,每年度更新一次。
长期使用的原辅料采购必须在《合格供方名录》中选择,其他一般原辅料,采购部一般可采取询价比较的方式选择供应商。沥青基碳纤维行业会与主要原辅料供货商建立长期稳定的合作关系。
沥青基碳纤维企业一般制定主要原辅材料的采购计划,生产部根据《月度排产计划》确定下月所需的主要原辅料消耗量并填写《采购申请单》,由分管副总经理审核后进行采购。
(2)生产模式
因沥青基碳纤维行业产品主要用于航空航天领域,定型的系列碳纤维产品性能参数经过长时间实验论证,在客户产品定型之时既已确定,性能参数不会发生改变,相关企业碳纤维产品均按照客户订单的要求设计和生产,即订单驱动式生产模式。
沥青基碳纤维企业生产部根据客户需求,编制年度、季度、月度生产计划,然后组织各生产车间进行生产。“以销定产”的生产模式,一方面保证了客户个性化的需求,另一方面有利于促使生产能力能更快的适应市场需要的发展变化。
2、销售模式
沥青基碳纤维行业内的企业一般需要先入选航空航天装备原材料级供应商,因为客户主要是国内大型航空航天企业集团,客户明确且集中度高,因此,相关企业销售模式采用直接销售的方式,客户对相关产品各项性能参数指标通过定型、认证、评审通过后,进入最终用户认定的合格供方目录,由客户根据最终用户的需求,向沥青基碳纤维企业下订单并签订合同。
三、沥青基碳纤维行业价格现状
1、价格走势
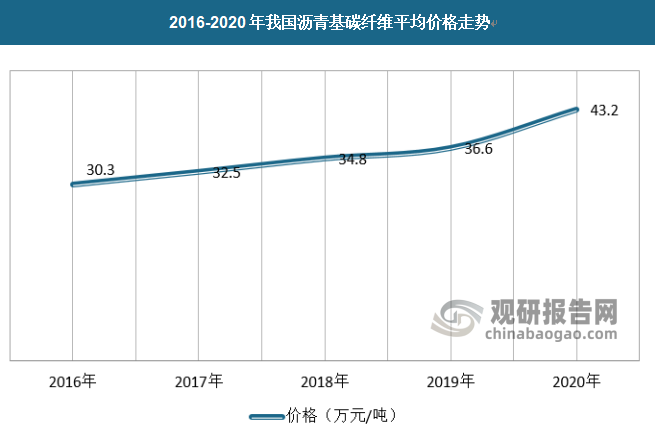
根据观研报告网发布的《中国沥青基碳纤维行业发展深度研究与投资前景分析报告(2022-2029年)》显示,近年来,我国随着沥青基碳纤维行业在各领域内的不断应用,产品的多样化以及产业的竞争力的提升,行业的竞争力较强,产品平均价格也较为平稳,价格走势大致如下:
资料来源:化学工业协会、观研天下数据中心整理
2、价格影响因素
(1)供需因素
供需因素是沥青基碳纤维行业价格一个比较大的影响因素。当市场需求较旺盛,而产能跟不上导致供不应求的时候,行业的价格会上升;当市场需求下降,或者说产能明显跟上来甚至出现产能过剩,则行业的价格会逐渐降下来。
目前,沥青基碳纤维应用范围较为广泛,在全球市场,主要生产厂商仍为国际知名企业,其中以日本、德国和美国企业居多。目前国内沥青基碳纤维领域内部分企业快速成长,凭借较强的技术积累,未来借助技术研发优势和产品质量优势,有望不断扩展沥青基碳纤维应用领域。
(2)成本因素
成本方面,由于原材料和研发的高投入,必然会拉动行业的价格上升,在持续的成本投入下,行业的平均价格只会水涨船高,回落是一件很难的事,未来随着沥青碳纤维技术成熟以及产业竞争等因素价格或许会回落。
从沥青基碳纤维行业成本构成来看,直接材料是其最主要成本,其占比超过八成以上,其次为人工费用以及制造费用。

数据来源:化学工业协会、观研天下数据中心整理
(3)其他因素
其他方面,政策因素是沥青基碳纤维产业价格体系中一个非常大的影响因素。由于整个产业的发起便是以政策开头,政府在产业的发展过程中必然扮演者重要的角色,无形中价格体系的稳定也需要政府在产业发展,尤其是初期的过程中好好引导,避免许多产业在发展初期的混乱的情况出现。
三、沥青基碳纤维行业竞争现状
沥青基碳纤维具有低热膨胀、耐磨耐疲劳、广泛的弹性模量、导热性好等特点,但目前国内在沥青基碳纤维方面的研发水平较国外还有很大差距,高性能沥青基碳纤维还处于研发阶段,产品的稳定性和设备的合理性还需要经过长期的技术积累,产业化水平远远落后于国外同行,竞争力相对而言较为薄弱,基本没有正面竞争力。
1、市场集中度
目前从市场来看,由于整个沥青基碳纤维市场的参与者数量非常有限,几大跨国公司在这个细分领域有着绝对的垄断地位,几乎垄断了市场上的全部份额,行业处于明显的寡占型格局,行业CR4一直处于70%以上。
2、主要品牌分析
(1)宝武炭材
宝武炭材料科技有限公司隶属于中国宝武钢铁集团有限公司,是集团“一基五元”战略的重要组成部份,致力于碳基新材料产业发展。
作为中国宝武碳基新材料战略发展的承载者,宝武炭材的成立被赋予了更多的使命,要努力打造与城市共生共融的中国宝武碳基新材料发展平台;驱动治金煤化工生态圈绿色智慧转型发展,促进企业各利益相关方的共同成长。以“成为中国新型炭材料行业的领先者"为愿景,目前,宝武炭材已初步形成了“从沥青到沥青基碳纤维“从沥青到针状焦到负极材料”、“从沥青到针状焦到石墨电极”等三大炭材料规划方向,积极推动企业战略转型。
(3)三菱化学
日本三菱化学公司是一家综合公司,由三菱化成公司和三菱油化有限公司于1994年10月1日合并而成。三菱化学的销售额在日本化学行业中居于首位。三菱化学公司是日本最大的化学公司。该公司通过其三个主要部门提供其广泛产品:功能材料和塑料产品(包括信息及电子产品、专业化学制品、制药);石油化工;碳及农业产品。虽然铝、片塑产品、及塑料包装等功能材料占销售额的55%还多,但公司还是把长期目标放在了专业化学制品及制药上来。三菱化学正在进行结构改革和管理改革工作,以使其获得盈利。
(4)Kureha(吴羽)
株式会社吴羽于1970年首次在世界上发明了沥青系碳素纤维并开始工业化生产。2003年,株式会社吴羽和三菱商事株式会社合资在中国上海市设立吴羽(上海)碳纤维材料有限公司,为了尽快满足用户端日益增长的需要并于2004年初正式开始生产。第一期开始生产商品名为「KRECAFR」的标准规格碳素纤维隔热成型材,厂区内设置了大型高温真空炉。并自2004年初开始生产以尽快满足用户端日益增长的需要。2005年初第二期项目建成,生产与高温真空炉隔热材相配套的碳纤维丝束,这种丝束经特殊工艺精纺同时也可用于耐高温,耐腐蚀密封产品之中。
公司于2006年、2007年分别通过了ISO9001质量管理认证及ISO14001环境管理认证。2008年公司再次增加注册资本520万美元,投资总额达到1877万美元。2008年三期开始了现在公司所在地新工厂的建设并开始了「KRECAFR」的增产工作,于2009年4月完善了FR的增产体制,开始增产后新工厂的生产。新厂址为嘉定工业区兴荣路1585号。(WWTQ)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





