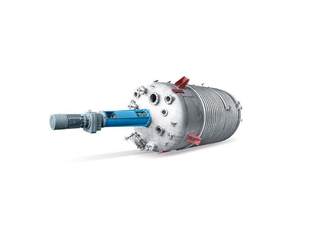
压力容器产品多在高温、高压、腐蚀等环境下长期运行,涉及介质常为易燃、易爆、剧毒、有害物质,对产品的可靠性、稳定性、安全性及运行有效性要求极高。我国压力容器制造业是在引进、消化、吸收国外先进技术的基础上发展起来的,相关技术水平和生产工艺已臻于成熟。我国压力容器制造行业的发展始于上世纪五十年代。1956年,南京永利宁厂机械分厂(南化机前身)试制成功中国第一台多层包扎式高压容器。20世纪60年代,我国形成压力容器大规模制造能力。随着“双碳”目标的提出及相关政策的陆续出台,压力容器行业的发展主要呈现出向高效节能化、清洁化、智能化、设备大型化、装置长周期运行的方向发展。自2005年以来我国压力容器保有量呈持续上升态势,截至2024年末,我国压力容器产量为761.51万吨,销量达到716.93万吨。我国压力容器市场规模从2019年的1585.9亿元增长至2024年的2307.36亿元,2025年上半年达到了1250.97亿元,预计2031年我国压力容器市场规模有望突破3906亿元左右。
一、压力容器行业产业链图解
根据观研报告网发布的《中国压力容器行业现状深度研究与投资趋势预测报告(2025-2032年)》显示,现阶段我国已经形成完善的压力容器产业链,包括上游原材料与部件供应、中游压力容器生产与制造、下游各类应用领域。具体来看,压力容器产业链上游原材料主要有不锈钢、碳钢以及镍、钛等特材,部件包括工艺管道、阀门、电气设备以及各类配套仪器。
产业链的中游(即核心环节)为压力容器生产厂商,主要进行压力容器相关的技术研发、工艺设计、产品生产与制造以及装配等,为下游客户提供适合的产品或解决方案。
产业链下游为主要的应用领域,包括化工、光伏以及LNG等。其中化工领域产品种类丰富、范围广泛,在压力容器应用中占比最多。
压力容器行业产业链

资料来源:观研天下数据中心整理
二、按细分行业:反应压力容器、换热压力容器、分离压力容器与存储压力容器
压力容器行业按产品类型划分,可分为反应压力容器、换热压力容器、分离压力容器与储存压力容器。其中,反应压力容器主要用于化工、石化行业的化学反应过程,2024年市场规模为692.21亿元。其核心需求来自大型炼化项目(如百万吨级乙烯装置)和精细化工升级。
储存压力容器以能源储运为主导。氢能储运成为增长极,2024年市场规模达到了807.58亿元。
换热压力容器2024年市场规模为507.62亿元,能源与化工行业是主要需求。高效换热器(如板壳式、螺旋板式)在余热回收场景渗透率不断提升。
分离压力容器2024市场规模为299.96亿元,制药、食品加工行业需求增长显著。膜分离设备在生物医药领域的应用率不断提升,带动特种不锈钢容器市场规模增长。
2016-2024年压力容器细分市场规模(亿元)
| 年份 | 反应压力容器 | 换热压力容器 | 分离压力容器 | 储存压力容器 |
| 2016年 | 346.04 | 253.76 | 149.95 | 403.71 |
| 2017年 | 375.00 | 275.00 | 162.50 | 437.50 |
| 2018年 | 411.04 | 301.43 | 178.12 | 479.55 |
| 2019年 | 435.99 | 319.73 | 188.93 | 508.66 |
| 2020年 | 476.04 | 349.10 | 206.28 | 555.38 |
| 2021年 | 549.54 | 403.00 | 238.14 | 641.13 |
| 2022年 | 587.29 | 430.68 | 254.49 | 685.17 |
| 2023年 | 630.00 | 462.00 | 273.00 | 735.00 |
| 2024年 | 692.21 | 507.62 | 299.96 | 807.58 |
资料来源:观研天下数据中心整理
反应压力容器主要用于化工、石化等行业的化学反应过程,随着化工行业的转型升级以及新能源产业中部分化学反应环节对设备的需求增加,其市场规模有望稳步增长。预计未来几年,反应压力容在我国压力容器市场中的占比将保持在 25%-30% 左右。到 2032年市场规模将达到 1171.84亿元。
换热压力容器广泛应用于能源、化工、制冷等多个领域,主要用于热量交换。由于能源领域的节能需求以及化工等行业的持续发展,其市场规模也将呈现增长态势,预计到 2032年其市场规模可能达到859.35亿元
分离压力容器用于将不同物质按物理性质分离,应用于石油、天然气、化工、制药等行业。随着制药、食品等行业的发展以及化工行业对分离精度要求的提高,其市场规模将逐步扩大,但整体占比相对其他类型可能仍较小,预计到 2032年全球市场规模大约在507.80亿元。
储存压力容器主要用于储存气体、液体等介质,在石油天然气、化工、能源等领域应用广泛,尤其是随着 LNG 等清洁能源的发展以及氢能储存需求的增长,其市场规模有望进一步扩大,预计到 2032年其市场规模可能达到1367.15亿元。
2025-2032年压力容器细分市场规模预测(亿元)
| 年份 | 反应压力容器 | 换热压力容器 | 分离压力容器 | 储存压力容器 |
| 2025年 | 755.38 | 553.94 | 327.33 | 881.28 |
| 2026年 | 834.29 | 611.82 | 361.53 | 973.34 |
| 2027年 | 913.59 | 669.97 | 395.89 | 1065.86 |
| 2028年 | 963.62 | 706.66 | 417.57 | 1124.23 |
| 2029年 | 1005.18 | 737.13 | 435.58 | 1172.71 |
| 2030年 | 1057.39 | 775.42 | 458.20 | 1233.62 |
| 2031年 | 1111.61 | 815.18 | 481.70 | 1296.88 |
| 2032年 | 1171.84 | 859.35 | 507.80 | 1367.15 |
资料来源:观研天下数据中心整理
三、按应用领域:油气和化工领域
目前,我国压力容器下游应用主要集中在油气和化工领域,2024年国内油气和化工领域压力容器市场规模为1413.48亿元。其中基础化工市场占比39.70%,煤化工市场占比13.63%,炼油及石油化工市场占比 46.67%,具体如下:

资料来源:观研天下数据中心整理
(1)基础化工
基础化工行业在国民经济中具有重要地位,为压力容器装备创造了巨大的需求空间,也是我国压力容器市场中最主要的细分市场。基础化工包含化学原料、化学制品、化纤、塑料、橡胶、农化制品等二级行业,其产品广泛应用于房地产、汽车、电子、冶金、纺织、医药、造纸等各个领域,其生产工艺流程都会大量使用到反应、分离、换热等压力容器。
近年来,基础化工行业保持稳定增长,行业产能增加,行业集中度提高。基础化工行业的高景气发展有利于压力容器行业企业的订单数量保持稳定。在化工行业转型升级的大背景下,对化工压力容器装备的技术要求也显著增加,预计未来随着下游产业的发展,压力容器在基础化工领域的市场规模也将保持增长态势。
(2)煤化工
煤化工行业的发展对于缓解我国石油、天然气等优质能源供求矛盾,促进钢铁、化工、轻工和农业的发展,起到了重要的补充作用。压力容器广泛应用于煤化工领域,随着现代煤化工产能持续扩张,带来对压力容器的巨大需求,行业市场规模保持稳定增长。
我国能源结构特点是 “富煤、贫油、少气”,煤炭作为主体能源,煤炭化工产业在能源可持续利用中至关重要。《煤炭工业 “十四五” 高质量发展指导意见》提出要发挥煤炭的工业原料功能,拓展煤炭全产业链发展空间,这为煤化工行业发展提供了政策支撑,进而带动压力容器需求增长。
(3)炼油及石油化工
炼油及石油化工行业是对压力容器需求最大的行业,主要需要大量的反应压力容器、换热压力容器与储存压力容器等,如炼油、乙烯等生产装置中的反应器、塔器等。压力容器行业在炼油及石油化工领域发展态势良好,市场规模持续扩大,随着全球能源需求的持续增长,压力容器在炼油及石油化工领域的市场规模有望继续提升。

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。