工业机器人是广泛用于工业领域的多关节机械手或多自由度的机器装置,具有一定的自动性,可依靠自身动力能源和控制能力实现各种工业加工制造功能。工业机器人根据结构可以分成垂直多关节机器人、SCARA机器人、协作机器人和Delta机器人四类,通常机器人关节越多,科技含量越高;不同类型工业机器人特点不同,应用领域也有所区别,比如Delta机器人多用于分拣、装配工作;垂直多关节机器人和协作机器人均可进行搬运、装配、喷涂、物料加工、焊接等工作。
不同结构的工业机器人特点及应用
| 名称 | 结构 | 特点 | 主要用途 |
| 垂直多关节机器人 | 通常为4-6个关节,类似人类手臂 | 工作范围广、运动形式多样,具高灵活性、高定位精准 | 搬运、装配、喷涂、物料加工、焊接等 |
| SCARA机器人 | 水平多关节机器人 | 结构紧凑、速度较快、适于平面定位、垂直方向进行装配的作业 | 装配、装卸、固定、涂层、粘结等 |
| 协作机器人 | 类似于垂直多关节机器人 | 可以在没有防护栏情况下与人近距离协同工作 | 搬运、装配、喷涂、物料加工、焊接等 |
| Delta机器人 | 以并联方式驱动的闭环机构,具有两个或两个以上的自由度 | 高速、负载小 | 分拣、装配等 |
资料来源:观研天下整理
发展历程
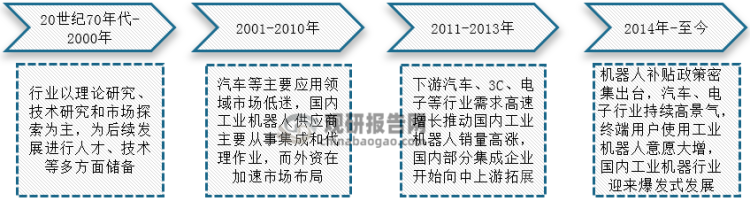
据观研报告网发布的《中国工业机器人行业现状深度研究与发展前景分析报告(2022-2029年)》显示,我国工业机器人于20世纪70年代开始起步,此后三十年间,工业机器人行业内一方面主要进行理论研究和技术研究,成功研制出喷涂、焊接、搬运等机器人;另一方面随着改革开放的不断深入和经济体制的新一轮改革,工业机器人企业积极探索市场,为适应市场环境做好充沛的人才、技术储备。进入21世纪后,我国工业机器人行业迈入初步产业化时期,此时下游应用端市场低迷,外资抢占先机加速市场布局。2011-2013年汽车、3C等行业需求增长刺激工业机器人需求高涨,企业也向中上游产业链拓展,我国工业机器人行业得到进一步发展。至2014年后国家密集出台机器人补贴政策提供支持,新能源汽车、3C、电子行业持续高景气,终端用户对机器人需求激增,国内工业机器人行业迎来爆发式发展。
我国工业机器人行业发展历程
资料来源:观研天下整理(PY)
经过数十年的技术发展后,我国已成为先进机器人国家,和同属先进机器人行业的其他国家一样,各国对机器人未来的研发有各自战略重点。比如我国的机器人战略规划是至2025年培育3家及以上达到国际竞争力的机器人龙头企业,打造5个以上相关配套产业集群;日本旨在打造世界第一机器人创新中心,将大型企业、中小企业机器人化率分别提高25%、10%;韩国推进机器人产业成为本国第四次工业革命的核心产业等。
先进机器人国家关于机器人的研发计划
| 国家 | 战略重点 |
| 中国 | 中国制造2025战略规划是中国工业制造能力升级的蓝图,重点关注智能机器人基础前沿技术、新一代机器人、关键共性技术、工业机器人、服务机器人和特种机器人。培育至少3家具有国际竞争力的龙头企业,打造5个以上的机器人配套产业集群 |
| 日本 | “新机器人战略”旨在使该国成为世界第一机器人创新中心。制造业机器人化率的目标是大型企业提高 25%,中小企业提高 10%。该行动计划包括农业、基础设施和医疗保健等重要服务部门。仅护理和医疗就有 9.973 亿美元的预算,通过促进机器人的实际应用和人工智能的使用来支持数据健康改革。 |
| 韩国 | 智能机器人开发和供应促进法正在推动将韩国的机器人产业发展为第四次工业革命的核心产业。重点领域是:制造业务(通过特殊计划提高中小企业制造基地的竞争力)、选定的服务机器人领域(包括医疗保健和物流)、下一代关键部件和关键机器人软件 |
| 德国 | 高科技战略2025目标是到 2025 年在“为人民塑造科技”使命的多个项目线中,机器人相关项目“通过创新携手共进”于 2020 年启动。直到 2026 年,联邦教育和研究部 (BMBF) 每年将提供约 8400 万美元(7000 万欧元)的这一研究计划线 |
| 美国 | 国家机器人计划 (NRI ) 是借助 NRI-2.0,鼓励学术、行业、非营利组织和其他组织之间的合作,以实现基础科学、工程、技术开发、部署和使用之间更好的联系,一个关键是“太空机器人” |
资料来源:观研天下整理
市场规模
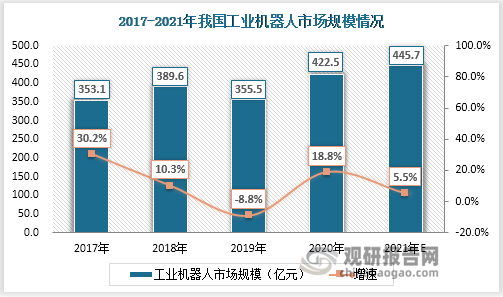
我国在工业机器人消费方面已连续8年蝉联世界第一,工业机器人行业市场规模凸显。2017-2020年我国工业机器人行业市场规模总体呈波动上升态势,从353.1亿元扩大到422.5亿元,仅在2019年市场规模略有减缩8.8%。预计2021年国内工业机器人行业市场规模扩大到445.7亿元,究其原因是国家对机器人行业的补贴支持政策持续加码,我国还拥有庞大的工业基本盘作为工业机器人行业发展的扎实市场;且在工业制造业变革升级下,通用工业和新兴工业市场将涌现出更多的智能自动化需求,工业机器人新型终端需求蓄势待发,对该行业市场规模产生强烈的积极作用。
数据来源:IFR、观研天下整理
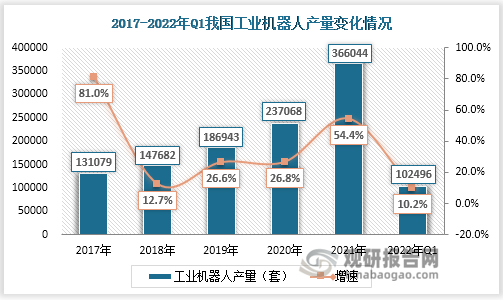
具体从工业机器人产量来看,我国工业机器人产量由2017年的13.1万套高速增长到2021年的36.6万套,2021年产量增幅显著为54.4%,四年间年复合增长率达到29.3%;2022年第一季度我国共生产10.2万套工业机器人,较同期增长10.2%。后疫情时代,在政策端和需求端双重刺激下,国内工业机器人行业将有着可观的市场空间。
数据来源:国家统计局、观研天下整理
市场规模展望
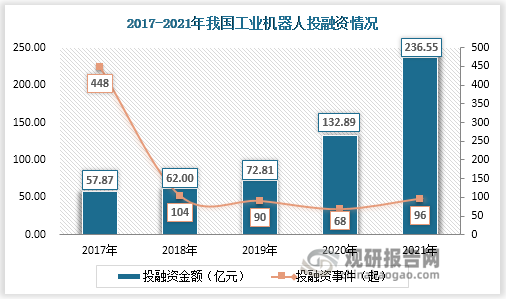
总体来看我国工业机器人市场投融资热情高涨,虽然近年来国内投融资事件整体呈下降趋势,从2017年的高峰448起下跌到2020年的68起,2021年稍有回升至96起,仍低于100起。但反观2017-2021年我国工业机器人投融资金额一路高歌猛进,2021年行业内投融资金额达到236.55亿元,约是2017年的5倍,较2020年金额增加100余亿元,说明工业机器人行业内年均投资金额在逐年攀升。工业机器人市场越发受到企业青睐,原因在于工业机器人产业是制造业升级换代的重要抓手,智能制造不断提速带来工业机器人旺盛需求。
数据来源:公开资料整理
自2022年来,工业机器人领域投融资事件层出不穷,大多是A轮融资,单笔融资金额可观,高达数亿元。这些融资企业多以智能、科技定位,企业所属领域涵盖广,除了物流机器人、商用清洁机器人、智能巡检机器人、手术机器人、康复机器人等不同功能型机器人外,还涉及到AI芯片、3D视觉、数字化运营平台、智能汽车等行业。
2022年工业机器人领域融资事件
| 企业名称 | 融资时间 | 融资轮次 | 融资金额 | 所属领域 |
| 斯坦德机器人 | 2022/01/04 | Pre-C轮 | 数亿元 | AMR/物流机器人 |
| 宇树科技 | 2022/01/05 | B轮 | 未披露 | 四足机器人 |
| 汤恩科技 | 2022/01/06 | 天使轮、Pre-A轮 | 千万级 | 商用清洁机器人 |
| 志翔科技 | 2022/01/06 | C轮 | 数亿元 | 工业大数据 |
| 墨芯人工 | 2022/01/11 | A轮 | 数亿元 | 涉及AI芯片 |
| 奥比中光 | 2022/01/11 | 科技版IPO注册 | 18.9亿元 | 3D视觉感知技术方案 |
| 艾灵网络 | 2022/01/14 | Pre-A轮 | 数千万元 | 场景化边缘云智能+5G服务 |
| 一君智能 | 2022/01/17 | 首轮 | 260万元 | 智能机器人 |
| 爱芯元智 | 2022/01/17 | A++轮 | 8亿元 | 人工智能数据处理器芯片 |
| 创新奇智 | 2022/01/17 | IPO启动招股 | 拟发4474.44万股 | 企业级AI解决方案 |
| 地上铁 | 2022/01/17 | D轮 | 2亿美元 | 新能源物流车数字化运营服务平台 |
| 元化智能 | 2022/01/20 | B轮 | 数亿元 | 手术机器人 |
| 鳍源科技 | 2022/01/21 | B2轮 | 数千万元 | 水下人工智能解决方案及相关机器人研发制造 |
| 千巡科技 | 2022/01/24 | Pre-A轮 | 数千万元 | 智能巡检机器人 |
| 傅利叶智能 | 2022/01/26 | D轮 | 4亿元 | 康复机器人/外骨骼机器人 |
| 微链科技 | 2022/01/26 | A轮 | 数千万元 | 3D视觉感知技术方案 |
| 麦岩智能 | 2022/01/26 | 天使轮 | 未披露 | 商用清洁机器人 |
| 集度汽车 | 2022/01/27 | A轮 | 4亿美元 | 智能汽车 |
| 擎天智卡 | 2022/01/27 | 天使轮 | 近千万美元 | 自动监视卡车 |
| 大寰机器人 | 2022/01/28 | B轮 | 未披露 | 机器人末端执行器 |
| 珞石机器人 | 2022/02/07 | 战略融资 | 4亿元 | 高性能工业机器人和新一代柔型协作机器人 |
| 灵西机器人 | 2022/02/09 | B轮 | 近亿元 | 3D视觉软硬件 |
| 程天科技 | 2022/02/10 | A+轮 | 亿元级 | 外骨骼机器人 |
| 中科行智 | 2022/02/12 | 首轮 | 数千万元 | 工业视觉软件和3D相机 |
资料来源:公开资料整理
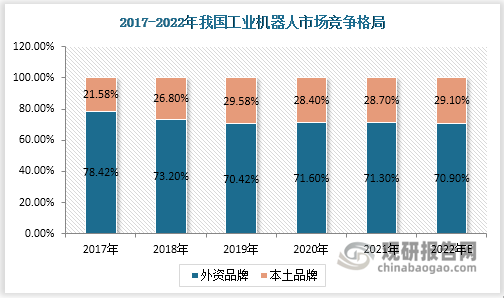
我国工业机器人下游终端领域不断延伸,行业应用喜人,不过本土品牌在国内市场销量占比较低,具有广阔的上升空间。详看2017-2021年我国工业机器人市场竞争格局,可以发现本土品牌市场占有率总体呈增长趋势,市场份额从21.58%增至28.70%,预计2022年将小幅涨至29.10%。未来国内工业机器人制造企业抓住发展机遇,加大技术研发和资金投入力度,进一步开拓国内市场,势必扭转当前局面,随着本土品牌市占率的持续高涨,工业机器人市场规模也会水涨船高。
数据来源:观研天下整理
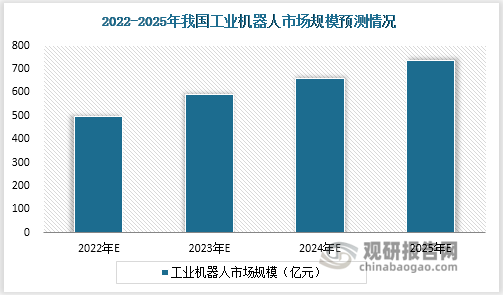
当前疫情呈爆发性区域分散分布,部分行业已不适用大规模大批量生产,而机器人技术以其灵活性快速适应小批量生产运营,这在一定程度上促进工业机器人需求。并且我国疫情防控效果显著优于国外,国内工业机器人生产供应链相对稳定,因此全球机器人需求大多集聚于此;以及随着老龄化加深、劳动力缺口问题难以在短期里得以解决,机器人将发挥关键性作用等,在诸多因素驱动下,我国工业机器人市场规模有望持续增长。
数据来源:观研天下整理

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。