
咨询热线

400-007-6266

010-86223221

我国半导体硅片行业现状及前景分析:市场持续扩容 国产化率提升空间较大

1.8英寸、12英寸半导体硅片是全球市场的主流产品

半导体硅片是一种由透明的半导体多晶硅制成的应用于电子器件的基板材料。随着半导体硅片生产技术不断提高和在摩尔定律的驱劢下,半导体硅片正在不断向大尺寸方向发展。按直径划分,目前半导体硅片主要可分为6英寸、8英寸、12英寸及18英寸半导体硅片等。其中,8英寸、12英寸半导体硅片是全球半导体硅片市场中的主流产品,2022年市场份额合计达到 90%以上,在市场中占据主导地位。
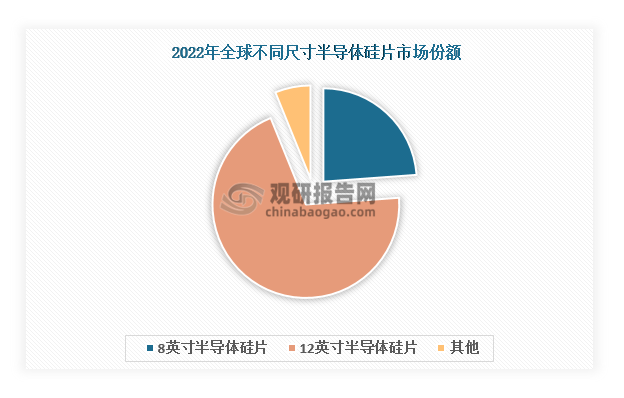
半导体硅片是一种由透明的半导体多晶硅制成的应用于电子器件的基板材料。随着半导体硅片生产技术不断提高和在摩尔定律的驱劢下,半导体硅片正在不断向大尺寸方向发展。按直径划分,目前半导体硅片主要可分为6英寸、8英寸、12英寸及18英寸半导体硅片等。其中,8英寸、12英寸半导体硅片是全球半导体硅片市场中的主流产品,2022年市场份额合计达到 90%以上,在市场中占据主导地位。

数据来源:观研天下整理

根据观研报告网发布的《中国半导体硅片行业现状深度研究与发展趋势预测报告(2024-2031)》显示,从下游应用领域来看,8英寸半导体硅片主要应用于传感器、液晶显示器、功率器件、指纹识别、模拟 IC等,涉及移动通信、汽车、工业电子等行业;12英寸半导体硅片主要应用于存储芯片、逻辑芯片、图像处理芯片等,涉及智能手机、计算机、人工智能、云计算等行业。

2.全球半导体硅片出货面积和销售额持续增长

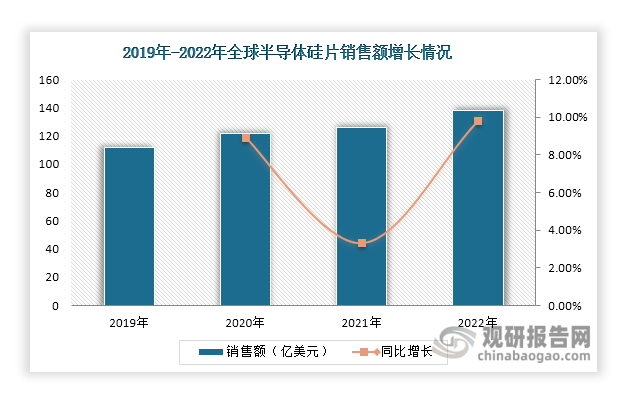
近年来,在5G 手机、人工智能、高性能计算、新能源汽车、物联网等下游行业的驱动下,全球半导体硅片市场需求持续释放,带动出货面积和销售额稳步增长。数据显示,2022年全球半导体硅片出货面积达到147.13亿平方英寸,同比增长 3.9%;销售额增长至138.31亿美元,同比增长9.8%。
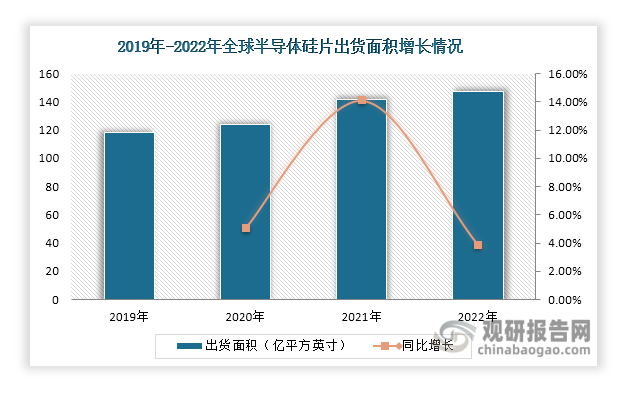
近年来,在5G 手机、人工智能、高性能计算、新能源汽车、物联网等下游行业的驱动下,全球半导体硅片市场需求持续释放,带动出货面积和销售额稳步增长。数据显示,2022年全球半导体硅片出货面积达到147.13亿平方英寸,同比增长 3.9%;销售额增长至138.31亿美元,同比增长9.8%。

数据来源:观研天下整理
数据来源:观研天下整理

数据来源:观研天下整理

3.我国半导体硅片行业发展向好,市场规模持续扩容

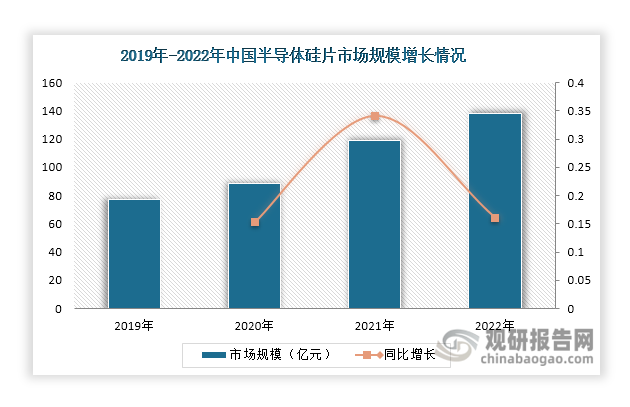
从国内来看,在国家政策的支持下,近年来我国半导体硅片行业发展向好,出货面积不断增长,市场规模也在持续扩容。数据显示,2022年我国半导体硅片出货面积达到20.3亿平方英寸,同比增长22.29%,高于全球半导体硅片出货面积增速;市场规模则由2019年的77.1亿元增长至2022年的138.28亿元,同比增长始终保持在15%以上。
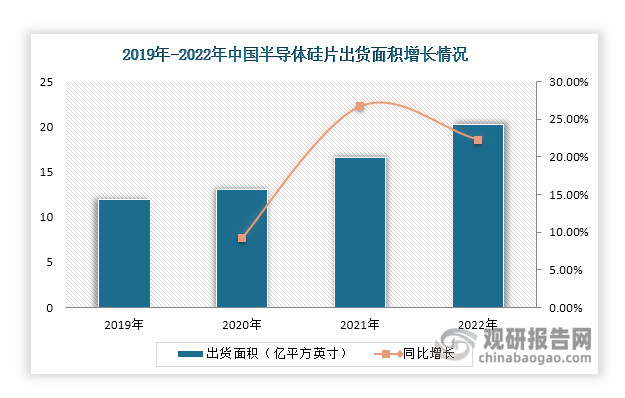
从国内来看,在国家政策的支持下,近年来我国半导体硅片行业发展向好,出货面积不断增长,市场规模也在持续扩容。数据显示,2022年我国半导体硅片出货面积达到20.3亿平方英寸,同比增长22.29%,高于全球半导体硅片出货面积增速;市场规模则由2019年的77.1亿元增长至2022年的138.28亿元,同比增长始终保持在15%以上。

数据来源:观研天下整理
数据来源:观研天下整理

数据来源:观研天下整理

值得一提的是,我国半导体硅片出货面积在全球市场中的占比也在逐步提升,2022年达到13.8%。但目前我国半导体硅片出货面积占比还比较低,未来还有很大的上升空间。
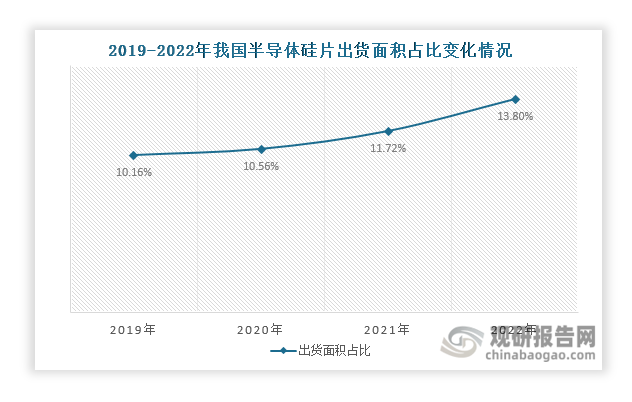
值得一提的是,我国半导体硅片出货面积在全球市场中的占比也在逐步提升,2022年达到13.8%。但目前我国半导体硅片出货面积占比还比较低,未来还有很大的上升空间。

数据来源:观研天下整理

4.我国半导体硅片行业集中度逐步提升,国产替代前景大

当前,我国半导体硅片行业集中度低,市场竞争格局较为分散。但近年来,随着头部企业扩建产能,其行业集中度正在逐步提升。数据显示,2020年我国半导体硅片CR4为31.9%,2021年增长至32.3%,到了2022年,其CR4超过40%。
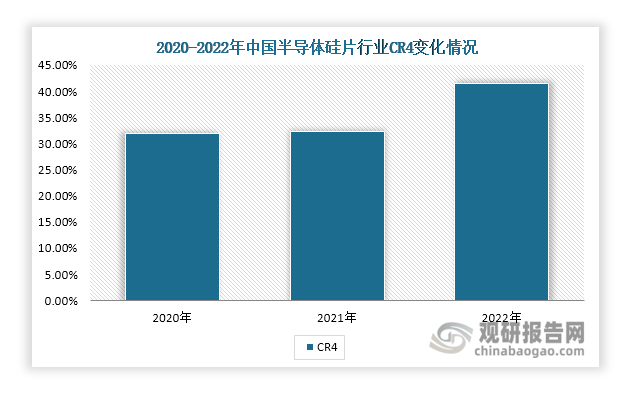
当前,我国半导体硅片行业集中度低,市场竞争格局较为分散。但近年来,随着头部企业扩建产能,其行业集中度正在逐步提升。数据显示,2020年我国半导体硅片CR4为31.9%,2021年增长至32.3%,到了2022年,其CR4超过40%。

数据来源:观研天下整理

此外,由于我国半导体硅片行业起步较晚,目前其国产化率低,8英寸半导体硅片国产化率在33%左右,12英寸半导体硅片国产化率为10%左右,国产替代前景大。这也使得我国半导体硅片依赖进口,市场份额也主要被日本信越化学和Sumco等外资企业占据。近年来,以沪硅产业、立昂微、中环股份等为代表的国产企业加速扩建8英寸、12英寸半导体硅片产能,未来半导体硅片国产化率有望进一步提升。(WJ)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

厚膜陶瓷基板行业分析:汽车电子是最大需求池 高端浆料仍是“卡脖子”环节

厚膜陶瓷基板行业分析:汽车电子是最大需求池 高端浆料仍是“卡脖子”环节

厚膜陶瓷基板是一个容易被“陶瓷基板”这个大类标签所掩盖的细分市场。它与DPC、DBC、AMB、薄膜基板同属陶瓷基板家族,但技术逻辑和竞争格局截然不同,这也决定了厚膜陶瓷基板市场特征是:应用分散,汽车电子与传感器是最大的需求池,国产化率较高但高端浆料仍依赖进口。

2026年11月06日
我国轴向磁通电机行业分析:性能优先场景先行,制造工艺成国产化关键

我国轴向磁通电机行业分析:性能优先场景先行,制造工艺成国产化关键

轴向磁通电机的核心优势是扁平化、高功率密度和高转矩密度,但当前仍处于早期产业化阶段。eVTOL和人形机器人是最确定的增量方向,新能源汽车车规级量产偏慢,工业场景渗透空间有限。竞争格局呈“一超多强”,YASA车规级领先,国内企业多在eVTOL、机器人和工业场景卡位,量产规模普遍较小。国产化差距不在电磁设计,而在制造工艺(

2026年11月05日
我国绿光3D打印行业市场分析:多场景梯次放量需求 光源与设备双环节卡位

我国绿光3D打印行业市场分析:多场景梯次放量需求 光源与设备双环节卡位

当前,我国绿光3D打印行业需求并非单一场景的线性拉动,而是由高反射金属打印痛点驱动、按“确定性—规模—精度—可靠性—价值量”逐层展开的梯次放量过程,其核心逻辑在于绿光对铜、金、银等高反射金属的吸收率显著高于红外激光,从而拓宽工艺窗口、提升致密度和打印效率。首先,AI算力散热是最强短期驱动:GPU功率持续提升推动铜冷板和

2026年11月04日
多赛道需求共振 我国磁驱柔性输送系统市场规模快速扩张 低渗透率蕴藏增长机遇

多赛道需求共振 我国磁驱柔性输送系统市场规模快速扩张 低渗透率蕴藏增长机遇

磁驱柔性输送系统具备高柔性、高重复定位精度、高洁净度、低维护成本、低运行噪音等优势,应用场景覆盖锂电、电子制造、医疗、工业检测等多个领域。近年来多个赛道应用协同驱动磁驱柔性输送系统行业需求持续释放,市场规模快速扩张。目前我国已成长为全球第一大磁驱柔性输送系统市场,但行业整体渗透率仍处于较低水平,长期成长空间广阔。

2026年11月03日
英特尔量产领先 中国大陆玻璃芯载板行业处送样验证阶段 玻璃原片是最大短板

英特尔量产领先 中国大陆玻璃芯载板行业处送样验证阶段 玻璃原片是最大短板

当前玻璃芯载板产业链的竞争焦点不在中游制造,而在上游材料与设备:高端玻璃原片由康宁、肖特、AGC主导,国产原片仅适配5层布线、海外可稳定支撑7层以上;而TGV设备国产化进展较快,大族激光FLEE工艺微孔圆度>95%、效率超5000孔/分钟,帝尔激光已实现海外销售与小批量复购。

2026年11月02日
多元应用场景打开成长空间 我国直驱电机行业本土供给仍存短板

多元应用场景打开成长空间 我国直驱电机行业本土供给仍存短板

直驱电机凭借突出性能,在众多精密制造领域持续拓展应用。受益于电子制造、半导体、光模块、锂电、光伏等多元下游需求释放,叠加产业政策支持,行业发展潜力突出。当前行业本土供给仍存在短板,尚不能完全满足下游需求,直线电机等核心品类国产化率仍有提升空间。

2026年11月02日
精密传动系统模组:政策托底叠加人形机器人放量 打开长期成长曲线

精密传动系统模组:政策托底叠加人形机器人放量 打开长期成长曲线

精密传动系统模组是高端装备关键基础零部件,是产业基础再造工程重点攻坚方向。在国家多项政策持续扶持下,叠加人形机器人产业化提速,关节模组作为核心形态需求快速攀升。除机器人赛道外,数控机床、智能物流、低空经济、医疗设备等领域同步拓展增量市场,行业迎来需求与技术双向驱动的发展阶段。当前海外厂商仍占据先发优势,本土企业加速突破

2026年11月02日
光通信、AI算力催生需求 稀土管制如何撬动氮化铝(AlN)陶瓷基板行业国产窗口?

光通信、AI算力催生需求 稀土管制如何撬动氮化铝(AlN)陶瓷基板行业国产窗口?

在市场竞争方面,日本企业凭借粉体、烧结、金属化全环节积累主导高端市场,京瓷、丸和、日本精密陶瓷三家垄断80%以上高端DPC基板。日本德山(Tokuyama)占据全球70%以上高端AlN粉体份额,海外企业合计占据90%高端粉体市场。

2026年10月30日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部