
一、行业相关概述
食用菌通俗来讲就是指蘑菇,是指子实体硕大、可供食用的蕈菌(大型真菌)。目前全球可供食用的有2000余种,中国已知的食用菌有350多种,其中常见的食用菌有香菇、草菇、蘑菇、木耳、银耳、猴头、竹荪、松口蘑(松茸)、口蘑、红菇、灵芝、虫草、松露、白灵菇和牛肝菌等;少数属于子囊菌亚门(包括羊肚菌、马鞍菌、块菌等)。上述真菌分别生长在不同的地区、不同的生态环境中。
二、行业市场发展情况
1、食用菌已成为我国继粮、油、蔬、果后的第5大农业种植业,产量不断增长
食用菌行业具有高营养价值、适应性强、生长周期短等特点,是一种受欢迎的食品,同时也是一种重要的农业产业。近年为推动食用菌行业发展,有关政府部门先后颁布了一系列政策。例如2021年12月,农业农村部印发了《“十四五”全国种植业发展规划》,其中提到“十四五”期间,稳定香菇、黑木耳、平菇等主要品种规模,推进大宗品种与珍稀特色品种、农法栽培与工厂化栽培协调发展,提升产品品质和产业竞争力。2022年7月,市场监管总局发布2022年第8号标准公告,批准发布310项推荐性国家标准和5项国家标准修改单,其中涉及食用菌的标准为《食用菌罐头质量通则》(GB/T14151-2022),实施日期为2023年8月1日。2023年,“培育壮大食用菌产业”再次被写入中央一号文件。可见食用菌产业具备较大的发展潜力。
根据观研报告网发布的《中国食用菌行业发展深度分析与未来前景研究报告(2024-2031年)》显示,近年来得益于国家的高度重视和政策扶持,特别是党的十八大以来,我国食用菌产业加快发展,市场前景不断被看好。虽然2020年以来受到疫情的严重影响,但我国食用菌产业仍保持稳步发展。到目前我国食用菌市场已初步形成规模化、标准化、专业化、精深化的发展格局。且由于具有“五不争”优势(即“不与人争粮”、“不与粮争地”、“不与地争肥”、“不与农争时”、“不与其他争资源”),食用菌已成为我国继粮、油、蔬、果后的第5大农业种植业。
2010年以来随着越来越多的食用菌实现了工厂化、商业化栽培,我国食用菌产量不断增加。根据数据显示,2022年我国食用菌总产量达到4222.54万吨,同比增长2.14%。

数据来源:中国食用菌协会,观研天下整理
其中河南省、福建省、黑龙江省、河北省、山东省是我国食用菌主要生产地区,产量均在300万吨以上。有数据显示,2022年河南省食用菌产量全国最高,达到602.46万吨;其次为福建省、黑龙江省、河北省、山东省,产量分别为489.1万吨、388.9万吨、338.04万吨、301.31万吨。
2022年我国各省市食用菌产量情况
| 省市 | 产量(万吨) |
| 河南省 | 602.46 |
| 福建省 | 489.1 |
| 黑龙江省 | 388.9 |
| 河北省 | 338.04 |
| 山东省 | 301.31 |
| 四川省 | 244.78 |
| 吉林省 | 206.1 |
| 贵州省 | 180.49 |
| 江苏省 | 154.71 |
| 湖北省 | 150.92 |
| 江西省 | 149.45 |
| 辽宁省 | 138.69 |
| 陕西省 | 127.64 |
| 湖南省 | 120.17 |
| 广西壮族自治区 | 104.24 |
| 云南省 | 98.33 |
| 广东省 | 89.22 |
| 安徽省 | 70.79 |
| 浙江省 | 67.81 |
| 内蒙古自治区 | 52.57 |
| 山西省 | 45.16 |
| 重庆市 | 37.39 |
| 甘肃省 | 33.47 |
| 新疆自治区 | 10.33 |
| 天津市 | 7.5 |
| 北京市 | 7.42 |
| 上海市 | 4.04 |
| 青海省 | 0.78 |
| 西藏自治区 | 0.74 |
数据来源:中国食用菌协会,观研天下整理
2、总产值也整体呈正增长态势
我国食用菌市场总产值方面,2010年以来随着食用菌产量的提升也整体呈正增长态势。数据显示,到2022年我国食用菌市场总产值达到了3887.22亿元,同比增长11.84%。这一数据表明,我国食用菌产业在经济和农业发展中的地位日益重要。

数据来源:中国食用菌协会,观研天下整理
其中2022年河南省食用菌产业产值超过400亿元,为全国食用菌产业第一大省;其次为云南省,食用菌产业产值达到了382.61亿元。另外黑龙江省、四川省、福建省、河北省、贵州省等在2022年其产值也都超过200亿元。
2022年食用菌产业产值超过100亿元的省市情况
| 省市 | 产值(亿元) |
| 河南省 | 432.95 |
| 云南省 | 382.61 |
| 黑龙江省 | 293.6 |
| 四川省 | 269.5 |
| 福建省 | 260.44 |
| 河北省 | 233 |
| 贵州省 | 213.88 |
| 山东省 | 190.86 |
| 吉林省 | 181.52 |
| 广东省 | 163.44 |
| 湖北省 | 155.43 |
| 江西省 | 145.27 |
| 江苏省 | 142.5 |
| 湖南省 | 124.09 |
| 辽宁省 | 122.2 |
| 安徽省 | 116.39 |
| 陕西省 | 107.97 |
数据来源:中国食用菌协会,观研天下整理
3、我国食用菌工厂化比例正在不断提高
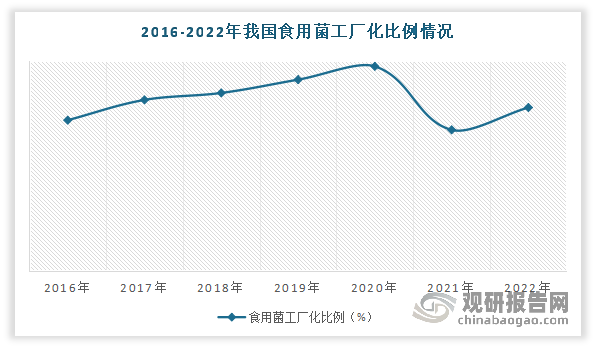
我国食用菌分为人工栽培食用菌和野生食用菌两大类。其中在人工栽培方面:食用菌工厂化比例正在不断提高。有数据显示,2016-2020年我国食用菌工厂化从7.15%增长到了9.7%。但2021 年因受公共卫生事件影响,部分工厂产能出清,工厂化率为 6.69%,较 2019 年下降 2.05%。2022年恢复增长,工厂化率回升至7.75%,工厂化食用菌企业数量为358家。
数据来源:观研天下整理
但值得注意的是,虽然近年我国食用菌工厂化比例不断提高,但由于发展起步晚,历史短,整体栽培技术水平不高,地域分布不均衡,工厂化比例显著低于发达国家。使得现阶段我国食用菌种植仍以传统农户生产模式为主。
野生食用菌方面:云南省优势较为突出。据了解,全世界食用菌资源约 2,000 种,具有显著野生食用菌采集传统并以出售为目的的国家和地区有 40 多个。而我国云南拥有野生菌882 种,占世界已知 2,166 种食用菌的 40.7%,占中国已知 966 分类单元的 91.3%,其野生食用菌适生面积、产量、产值均居全国第 1 位,商品野生食用菌占全国的 70%以上。
4、需求量不断增长,家庭消费稳定增长已成为拉动产业持续发展的重要动力
近年随着我国城市化进程不断推进,中产阶级不断扩大,现代社会生活节奏加快,即食食品和休闲食品消费量也不断增加,以食用菌为原料加工成的即食食品、调味料、汤包、汤料市场将逐渐扩大。数据显示,2022年我国食用菌消费量为3404.6万吨。

数据来源:观研天下整理
均蔬菜及食用菌消费量方面:近两年有所下降,但从2013-2023年整体来看,整体呈现增长增长态势。根据央视网消息显示,2023年我国人均蔬菜及食用菌消费量97.5千克,10年里增长10.7千克。

数据来源:观研天下整理
目前我国食用菌消费主要集中在家庭消费和餐馆酒楼等市场。其中家庭消费的稳定增长已成为拉动食用菌产业持续发展的重要动力。预计随着我国城乡居民收入及消费水平的不断提高,食用菌需求量将进一步提升。
三、行业主要细分产品情况
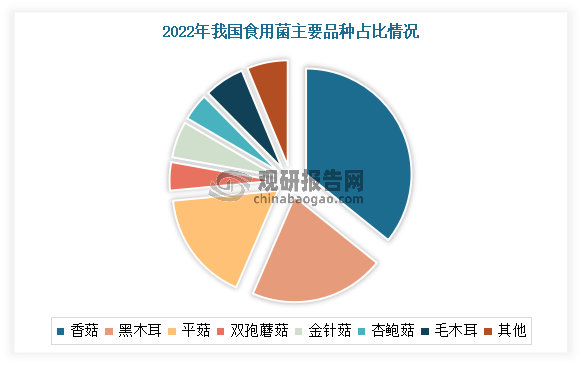
我国食用菌栽培种类有70~80种,其中形成商品种的有50种,具有一定生产规模的有近30种。而虽然我国食用菌虽品类众多,但常年以香菇、黑木耳、平菇、双孢蘑菇、金针菇、杏鲍菇和毛木耳为主,产量过100万吨。其中香菇占比最大,2022年产量占总产量30.68%;其次为黑木耳,占总产量的17.74%。
数据来源:观研天下整理
1、香菇
由上述图文可知,香菇产业是食用菌产业中第一大品种,产量占总产量30.68%左右。香菇不仅是重要的特色农业产业,更是促进全面乡村振兴、增加农民收入的富民产业。在打赢脱贫攻坚战的过程中,全国大约72%的贫困县首选食用菌产业,其中香菇是脱贫攻坚的主导品种。2017年中央一号文件首次把包括香菇在内的食用菌产品列为提倡大力发展的“优势特色产业”。2019年,中央一号文件再次明确“积极发展果菜茶、食用菌等产业”。2023年中央一号文件提到要构建多元化食物供给体系,培育壮大食用菌和藻类产业。
近年来在政府的政策扶持下,以及食用菌培育技术的不断提升,我国香菇产量呈现增长态势,且成为了食用菌产业新的增长点。虽然2022年受到极端天气影响,香菇产量下滑0.02%,只有1295.5万吨。但预计随着国内外市场回暖,2023年我国香菇产量有望实现增长,达到1353.4万吨。

数据来源:观研天下整理
与此同时,近年在消费领域的多元化趋势与个性化的要求下,香菇各生产开发商将香菇深加工产品作为研发的重点,以满足不同消费者的需求和体验,使得我国香菇深加工产业整体呈上升趋势。但目前我国香菇市场仍以鲜食为主。数据显示,2022年我国香菇行业市场规模约为1044.82亿元,同比增长10.9%。其中鲜食领域占比约为84.39%,加工领域占比约为15.61%。

数据来源:观研天下整理
经过多年的发展,目前我国香菇产区不断扩大,适合当地的栽培模式不断涌现,生产模式以“设施制棒、生态出菇”为主,同时香菇产业不断转型升级,从传统家庭小作坊到公司、“合作社+农户”模式,再到设施化生产,而香菇工厂化生产是未来的发展方向,即从设施制棒、生态出菇向设施制棒、环控出菇升级。
从地区来看,目前我国香菇主产区可分为东南(福建、浙江)、华中(湖北、河南)、东北(辽宁、吉林)和西南(四川、重庆、云南)四大产区。有数据显示,2022年香菇产量排前十的省市主要是河南、河北、福建、湖北、辽宁等;其中河南是国内香菇最大的供应省市,产量达到406.7万吨,占据全国31.39%的市场份额。

资料来源:观研天下整理
2、黑木耳
黑木耳是我国第二大食用菌,又称云耳、木耳、木檽、光木耳、木蕊、木菌、树鸡、䓴(音同“软”),是木耳科木耳属一种食用菌。近十年来我国黑木耳生产呈现规模扩大到趋于平缓的态势,其中2017年黑木耳达到产量最高点751.9万吨,2018年后逐年下跌。进入2022年,我国黑木耳生产呈现规模扩大趋势,产量增长6.48%,达到749万吨。2023年受生产形势稳中向好,预计产量将增长到817.3万吨。

数据来源:观研天下整理
从区域分布来看,我国黑木耳种植区域广泛,但产区相对集中。根据相关资料显示,2022年我国黑木耳产量占比排名前五的省份分别为黑龙江、吉林、福建、河南、贵州。其中黑龙江省为最主要的产区,产量为349.2万吨,占全国黑木耳总产量的 46.62%;其次为吉林,产量为117万吨,占比15.62%。可见黑龙江、吉林等东北地区占据了黑木耳产量的半壁江山,是黑木耳现货市场的主要供应地。

数据来源:观研天下整理
3、平菇
平菇是第三大是食用菌,又称侧耳、糙皮侧耳、蚝菇、黑牡丹菇,是担子菌门下伞菌目侧耳科一种类,是种相当常见的食用菇。世界上栽培的平菇种类很多,主要有糙皮侧耳、美味侧耳、白黄侧耳、佛罗里达侧耳等。
2016-2022年我国平菇产量整体呈现上升趋势。数据显示,2022年我国平菇产量为615.7万吨,同比增长0.72%。2023年预计随着国内外市场回暖,平菇产量有望实现增长,达到627.4万吨。

数据来源:观研天下整理
2022年山东、河南、河北、四川、贵州、湖南、广东、江西、辽宁、云南是我国平菇产量排前十的省市。其中山东是国内平菇最大的供应省市,产量达到118.6万吨,占比全国比重约19.26%。

数据来源:观研天下整理
4、金针菇
金针菇是我国食用菌八大品种之一,也是我国最重要的栽培食用菌之一,不但味美可口,而且具有抗氧化、提高免疫力等多种功效。常见的金针菇品种有三明一号菌株、白色品类F21和007幼菇菌。
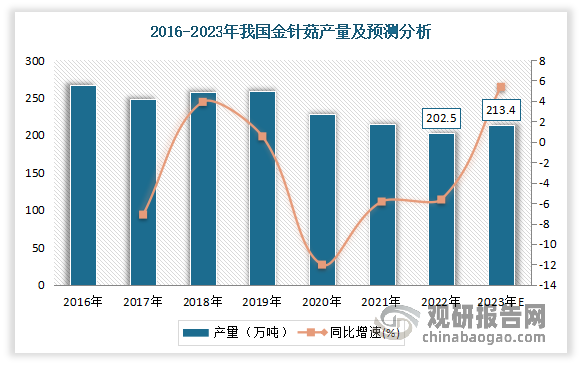
2020年以来受疫情的影响,我国金针菇的产量呈现逐年下跌态势。数据显示,2022年我国金针菇的产量为202.5万吨,同比下降5.64%。但估计随着国内外市场回暖,金针菇消费有望实现小幅度幅度增长,预计2023年我国金针菇的产量约为213.4万吨。
数据来源:观研天下整理
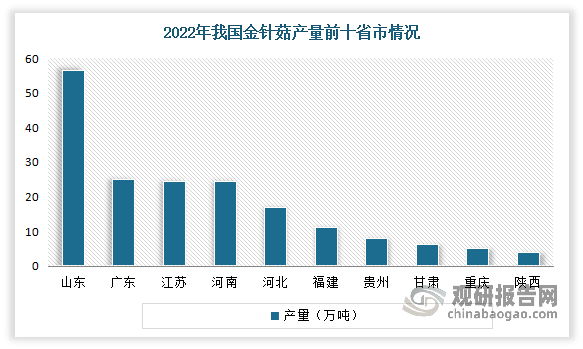
从区域分布来看,金针菇在自然界广为分布,在我国北起黑龙江,南至云南,东起江苏,西至新疆,均适合金针菇的生长。目前山东、广东、江苏、河南等是我国金针菇主要生产地区。其中山东是国内金针菇最大的供应省市,其2022年产量为56.6万吨,占全国比重27.95%左右。
数据来源:观研天下整理
5、双孢蘑菇
双孢蘑菇又称白蘑菇、蘑菇、口蘑、洋蘑菇等,有"世界菇"之称,可食用,味道鲜美,是一种栽培规模大、栽培范围广的食用菌。
2016年以来我国双胞菌菇产量呈现下滑态势。数据显示,2022年我国双孢菌菇产量为157.3万吨,同比下降2.3%。2023年预计随着着国内外市场回暖,双胞菌菇消费量的增长将带动产量小幅增长,达到168.4万吨左右。

数据来源:观研天下整理
2022年福建、广西、江苏、安徽、江西、湖南、河南、吉林、山东、河北是我国双孢蘑菇产量排前十的省市。其中福建是国内双孢蘑菇最大的供应省市,产量32.3万吨,占全国比重20.53%左右。

数据来源:观研天下整理(WW)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








