一、行业相关概述
葡萄种植涉及葡萄种苗培育、栽苗、施肥、收割等环节。葡萄属于葡萄科葡萄属木质藤本植物,近圆形单叶互生,近全缘至3~7裂,叶缘有锯齿,其果实是一种营养物质丰富的水果,富含蛋白质、氨基酸、卵磷脂、维生素及矿物质等多种营养成分,具有健胃脾、养肝、滋阴补血等功效。
葡萄是世界上广为栽培的果树之一,不论高寒山区,还是沿海平原均可栽种,相传在汉代就传入我国,距今已有两千多年的栽培历史。目前我国葡萄种植四大基地分别为太原清徐县、新疆吐鲁番、河北宣化和安徽萧县,其中吐鲁番是主要生产基地,总产量占全国的五分之一。
根据观研报告网发布的《中国葡萄种植行业现状深度研究与投资前景预测报告(2024-2031)》显示,目前葡萄种植主要采用现代化栽培模式,即葡萄设施栽培(指通过利用温室、塑料大棚、避雨棚等设施来控制或改善葡萄生长环境,进而达到葡萄生产目标)。而根据栽培方式,葡萄设施栽培模式可分为设施促成栽培、设施延迟栽培以及避雨栽培。

资料来源:观研天下整理
二、行业市场发展情况
1、我国是目前全球主要葡萄生产国,葡萄种植面积位列世界第三
近年来随着土地流转速度加快,新品种引进、新模式、新技术、新设施的推广,葡萄种植效益逐年提高。因此在较高种植收益驱动下,我国葡萄种植面积迅速扩张。到目前我国已是全球第三大葡萄生产国,种植面积占到全世界的12.3%。数据显示,2021年我国葡萄种植面积达78.3万公顷,位列全球第三。

数据来源:观研天下整理
2、葡萄产量逐年攀升,新疆发展较为突出
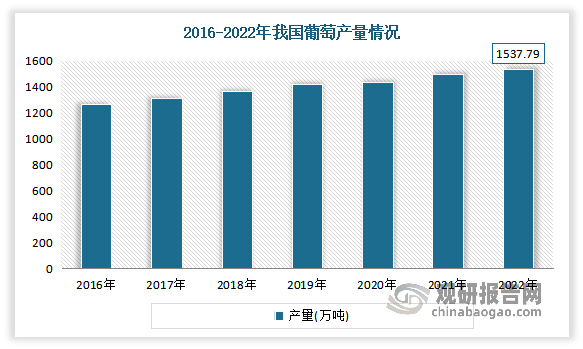
近年随着我国种植业技术的不断发展,加上需求增长的刺激下,我国葡萄产量逐年攀升,为我国葡萄酒行业的发展提供充足的原料保障。尤其是自2019年我国葡萄产量突破1400万吨以来,已连续三年保持在1400万吨以上,占全球总产量的近20%。2022年我国葡萄产量突破1500万吨,达到1537.79万吨。
数据来源:观研天下整理
其中新疆发展较为突出,葡萄产量最多。根据国家统计局发布的数据,2022年新疆葡萄产量为316.5万吨,位居全国第一;其次是河北和山东,产量分别为134.1万吨、122.3万吨。
3、葡萄消费量持续增长
近年来随着人们生活水平的提高,我国消费者对葡萄的喜好和需求不断上升,使得葡萄消费量持续增长。根据数据显示,2013-2022年我国葡萄消费量从788.31万吨稳定增长至1098.39万吨,期间复合年增长率为3.75%。

数据来源:观研天下整理
目前葡萄产业已实现全渠道销售且消费者的消费意愿增强。目前中国水果零售行业已形成了“自营+加盟”、“线上+线下”的全渠道销售体系。但随着冷链和互联网技术的提升,葡萄销售企业逐渐加大销售渠道多元化布局的力度,通过在电商平台开设旗舰店来进行产品销售,从而快速实现业务扩张,线上销售得到快速发展。葡萄具有较高的营养价值,葡萄的消费群体广泛,葡萄作为受消费者欢迎的水果之一,其消费量将会逐年增加。同时,消费者健康均衡饮食意识的提高也将会推动葡萄消费量进一步扩大。
4、品种结构持续优化,品种多样性更加丰富
我国葡萄品种结构进一步优化,品种多样性更加丰富。近年来随着市场对葡萄的需求不断提高,人们不断尝试采用新技术来开发葡萄的应用价值,与此同时更多新的葡萄品种呈现在了大众面前。除了从国外引进优质的新葡萄品种外,科学家还致力于基于本土葡萄品种培育更加优良的新品种,因此葡萄的品种结构不断丰富,从以鲜食葡萄为主逐步发展到酿酒葡萄、制干葡萄、制汁葡萄全覆盖。例如鲜食品种中巨峰、红地球、玫瑰香等品种栽培面积占葡萄栽培总面积的70%以上;巨玫瑰、早黑宝、醉金香等品种及刺葡萄优良单系发展较快;夏黑无核和阳光玫瑰等巨峰系品种,火焰无核和克瑞森等无核品种因抗性强、口感好、品质优,所占比重进一步增加,尤其是阳光玫瑰面积快速增加。
目前在我国葡萄种植市场中,品种占有率最高的为巨峰葡萄,为23%。自1959年巨峰葡萄被引入中国,并在全国各地大面积推广,成为深受果农欢迎的主栽品种。而阳光玫瑰葡萄是近年来发展最快的品种,以日本以安芸津21号为母本,白南为父本,杂交选育出的欧美种葡萄,集丰产稳产、抗病、大粒、耐出运、口感佳为一体,人气很高,市场份额为14%。此外红提、夏黑葡萄、克伦生葡萄等品种占有率也排名靠前,成为目前市场上越来越受欢迎的葡萄品种。

数据来源:观研天下整理
5、目前我国葡萄种植专业化和机械化程度较低,机械化种植技术仍处于初步发展阶段
虽然近年我国葡萄种植面积与产量不断增长,并可满足市场对其的需求量。但目前我国葡萄种植市场存在机械化水平低的问题。
这主要是因为目前我国的葡萄种植主要以小规模种植户、专业合作社种植为主。根据第三次全国农业普查结果显示,我国小农户数量占到农业经营主体98.0%以上,小农户从业人员占农业从业人员90.0%,小农户经营耕地面积占总耕地面积的70.0%。中国有2.3亿户农户,户均经营规模7.8亩,经营耕地10亩以下的农户有2.1亿户。
与此同时由于葡萄主要种植群体对机械设备的接受能力较差,传统种植方式根深蒂固,专业化和机械化程度较低,易造成葡萄鲜果品质不稳定。目前我国葡萄机械化种植技术仍处于初步发展阶段,其综合机械化率相对小麦、水稻、玉米三大主粮耕种收97.0%、85.0%和90.0%的高综合机械化率,处于较低水平。而由于我国葡萄行业缺乏机械化种植和规模经营,人工成本在葡萄生产成本中占比较高。如葡萄开墩、埋藤两项,人工作业每亩成本1,000元,而机械化仅需400元。
6、未来我国葡萄种植行业发展前景良好
由此随着葡萄种植行业在机械化水平上升、消费量的不断增长,未来我国葡萄种植行业发展前景良好。农业农村部于2020年印发《关于加快推进设施种植机械化发展的意见》,这是中国首次对推进设施种植机械化作出系统部署,是推进农业机械化向全程全面发展的一个重要行动。而为了达到《意见》中的“50%的种植机械化水平”的发展目标,未来行业内各葡萄产区对机械化的关注度逐渐上升,葡萄种植行业的发展速度将会进一步提升,葡萄生产效益得到快速提高。(WW)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。