
咨询热线

400-007-6266

010-86223221

5G、汽车电动化等领域驱动半导体IP行业需求增长 国产化市场诉求强烈

1、半导体IP概述

根据观研报告网发布的《中国半导体IP行业发展趋势研究与未来投资分析报告(2024-2031年)》显示,半导体IP (Intellectual Property,知识产权):通常也称作IP核(IP core),指芯片设计中预先设计、验证好的功能模块,处于半导体产业链最上游,为芯片设计厂商提供设计模块。半导体IP按交付方式可分为软核、硬核和固核;按产品类型可分为处理器IP、接口IP、其他物理IP及其他数字IP。

随着半导体行业高度垂直分化发展,半导体IP的用户可分为IDM、晶圆代工厂、Fabless及OSAT四大类型,并广泛落地应用于消费、通信、汽车、工业、军工航天及数据中心等细分领域。

2、处理器IP占据半导体IP的最大份额

根据数据显示,2020年处理器IP占据超过50%市场,集中于价值量较高且用量较大的CPU和GPU,市场份额分别占比为35.4%、10.5%。目前,我国IP主要用于消费电子、物联网等领域,其中半导体主要需求领域,汽车电子应用占比较少,但随着汽车智能化及电动化趋势推进,其需求增长空间大。
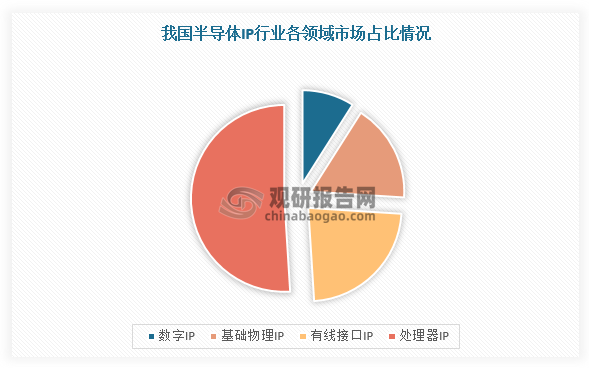
根据数据显示,2020年处理器IP占据超过50%市场,集中于价值量较高且用量较大的CPU和GPU,市场份额分别占比为35.4%、10.5%。目前,我国IP主要用于消费电子、物联网等领域,其中半导体主要需求领域,汽车电子应用占比较少,但随着汽车智能化及电动化趋势推进,其需求增长空间大。

数据来源:观研天下整理

3、5G、汽车电动化智能化等需求驱动下,半导体IP需求持续增长

近年来,得益于5G技术加速发展为物联网设备提供快速高效的连接及网络协议发展,再加上国家政策支持,我国物联网设备数量增加,推动物联网芯片和IP核需求增长。根据数据显示,2020年,我国物联网设备连接数量达74亿台,预计2023年将达到122亿台。
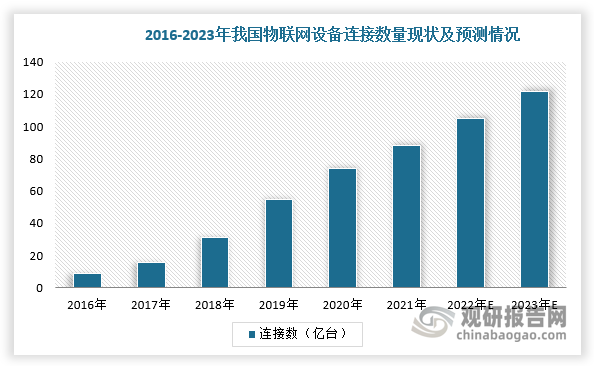
近年来,得益于5G技术加速发展为物联网设备提供快速高效的连接及网络协议发展,再加上国家政策支持,我国物联网设备数量增加,推动物联网芯片和IP核需求增长。根据数据显示,2020年,我国物联网设备连接数量达74亿台,预计2023年将达到122亿台。

数据来源:观研天下整理

此外,随着汽车电动化、智能化加速推进,新能源汽车和自动驾驶汽车销量和渗透率持续增长,在未来的20年内里汽车半导体市场将翻两番,达2000亿美元以上,这将带动半导体领域规模持续扩张,而IP作为上游设计领域核心基础,同样受益需求增长。根据数据显示,2023年1-10月,新能源汽车销量达728万辆,同比增长37.8%,达到汽车新车总销量的30.4%。
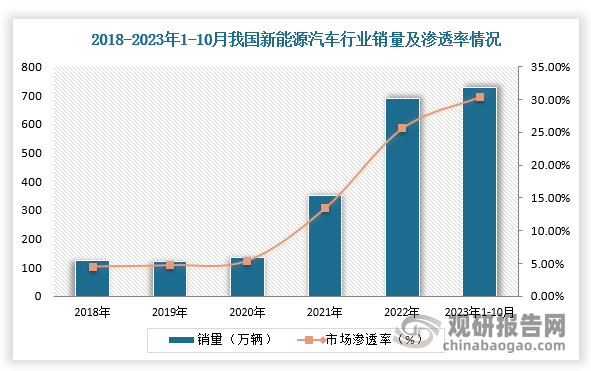
此外,随着汽车电动化、智能化加速推进,新能源汽车和自动驾驶汽车销量和渗透率持续增长,在未来的20年内里汽车半导体市场将翻两番,达2000亿美元以上,这将带动半导体领域规模持续扩张,而IP作为上游设计领域核心基础,同样受益需求增长。根据数据显示,2023年1-10月,新能源汽车销量达728万辆,同比增长37.8%,达到汽车新车总销量的30.4%。

数据来源:观研天下整理

4、全球半导体IP行业规模持续扩大,国内产业链逐渐完善,芯片设计公司增多

全球半导体IP行业市场规模持续扩大,2020年已经超过50亿元,预计2026年将接近90亿元。
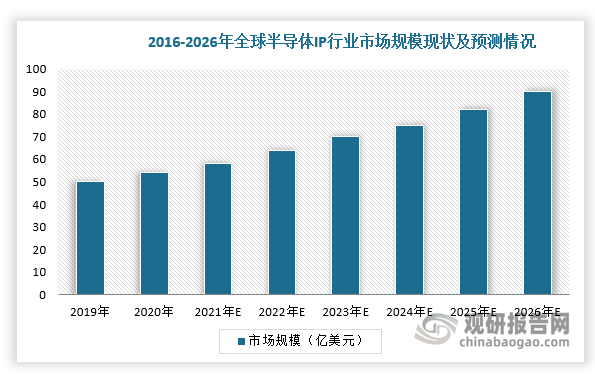
全球半导体IP行业市场规模持续扩大,2020年已经超过50亿元,预计2026年将接近90亿元。

数据来源:观研天下整理

而随着国内芯片制造及相关产业链逐渐完善与发展,叠加政策支持及产业资金扶持,我国芯片设计公司数量快速增加,IP授权需求增大。数据显示,自2016年以来,我国芯片设计公司数量大幅提升,2021年达到2810家,为半导体IP行业提供良好的技术与市场环境。
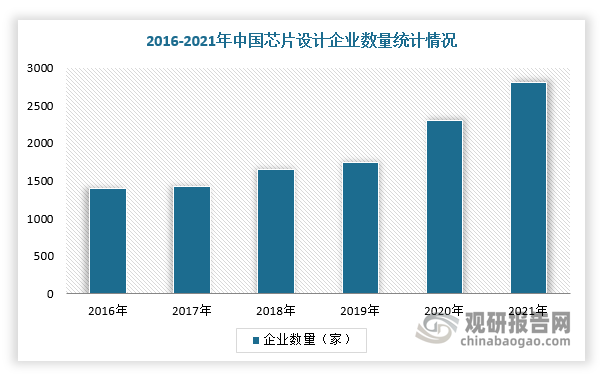
而随着国内芯片制造及相关产业链逐渐完善与发展,叠加政策支持及产业资金扶持,我国芯片设计公司数量快速增加,IP授权需求增大。数据显示,自2016年以来,我国芯片设计公司数量大幅提升,2021年达到2810家,为半导体IP行业提供良好的技术与市场环境。

数据来源:观研天下整理

5、半导体IP遭遇“卡脖子”,国产化市场诉求强烈

而在竞争方面,IP授权模式主要包括使用层级授权、内核层级授权、架构/指令集层级授权三种,授权内容依次增加。目前,海外半导体IP供应商(如ARM)考虑到知识产权保护,对国内企业大部分实施使用层级授权模式(即仅出售其封装好的IP核,而不能更改原有设计),如果要实现更多的功能和性能,就只能采用增加额外的DSP核心方式,但芯片成本更高,设计效率也有所降低,所以我国半导体IP国产化诉求强烈。

我国半导体IP行业主要企业概况

公司名称

产品品类

下游应用

客户

国芯科技

CPU IP及SoC关键外围模块

信息安全、汽车电子、网络通信与边缘计算

以国家重大需求和大型国有企业为主,如国家电网等,服务客户超过100家

芯原股份

GPU、NPU、VPU、DSP、ISP、Display Processor六类处理器IP;数模混合IP、射频IP、高速接口类IP

消费电子、汽车电子、计算机及周边、工业、数据处理、物联网等

英特尔、博世、恩智浦、亚马逊等国内外知名企业,服务客户近360家

寒武纪

NPU IP

互联网智慧金融、智能制造、智能终端、数据中心等

集中于政府端客户

龙芯中科

CPU、GPU、内存控制器、高速接口、锁相环等IP

网络安全、办公与业务信息化、工控及物联网等

自用为主

资料来源:观研天下整理(WYD)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


AI算力驱动需求爆发,味之素削减对华供货30%——ABF膜行业国产化刻不容缓

AI算力驱动需求爆发,味之素削减对华供货30%——ABF膜行业国产化刻不容缓

中国大陆ABF膜本土自给率不足5%,深南电路、兴森科技、胜宏电子等头部IC载板厂商高度依赖进口,高端ABF载板产能释放面临原料短缺风险。国内生益科技、华正新材、南亚新材、武汉三选科技、广东伊帕思等企业处于研发或中试阶段,尚未规模化量产。

2026年10月10日
全球机器人3D视觉感知行业高景气 具身智能赛道有望成核心增长引擎

全球机器人3D视觉感知行业高景气 具身智能赛道有望成核心增长引擎

全球机器人3D视觉感知行业正处于成长期,增长动能充沛,百亿市场可期。商用服务机器人为当前第一大应用市场,未来具身智能机器人产业化提速、出货规模高速增长,有望成为行业核心增长引擎。在行业高速扩容背景下,具备深厚技术积淀、规模化量产能力与优质客户资源的头部企业将持续受益于赛道扩容红利。

2026年10月10日
我国显示面板行业产业链解析:上游“卡脖子”问题犹存 下游多元需求驱动升级

我国显示面板行业产业链解析:上游“卡脖子”问题犹存 下游多元需求驱动升级

下游传统应用领域筑牢行业需求基本盘,车载显示、VR/AR等新兴场景持续放量,持续推动面板产品向高端化、多元化方向迭代升级。未来行业需持续推进产业链上下游协同创新,补齐上游供应链短板、优化高端产品供给,全面提升产业链综合竞争力,助力产业实现高质量发展。

2026年10月09日
高速互联促矢量网络分析仪(VNA)行业量价齐升 百亿市场可期 国产发力高频突破

高速互联促矢量网络分析仪(VNA)行业量价齐升 百亿市场可期 国产发力高频突破

通信行业为矢量网络分析仪最大下游市场。近年来,AI数据中心建设带动高速PCB、连接器、背板及铜缆等互连环节的测试需求增长,成为通信与电子制造领域的重要增量。通信领域收入占比由2017年的25%提升至2025年的36%;随着AI高速互联持续升级,通信领域VNA需求占比有望进一步提高。

2026年10月08日
离子束设备产业地位持续抬升:半导体、光电领域双轮驱动,市场规模高速扩容

离子束设备产业地位持续抬升:半导体、光电领域双轮驱动,市场规模高速扩容

离子束设备作为新兴集成电路制造装备,依托纯物理轰击加工优势,可实现纳米级精密塑形,解决特殊材料、特殊图形加工难题。当前全球离子束设备市场进入爆发增长期,国内增速领先全球,半导体与光电领域构成核心需求来源。本土厂商加速技术突破,国产替代进程持续推进。

2026年10月08日
我国硅碳负极行业PEST分析:全链条政策支撑,CVD走向主流,固态电池催生增量机遇

我国硅碳负极行业PEST分析:全链条政策支撑,CVD走向主流,固态电池催生增量机遇

我国硅碳负极行业正处于政策战略定位升级、市场高速增长、CVD工艺突破、下游需求爆发四重叠加的战略机遇期。政治环境方面,硅碳负极已从产业层面上升至国家战略安全层面,经历萌芽铺垫期、快速成长期、规范深化期后进入前瞻布局期,被列为“十五五”关键战略材料,国家层面形成“战略定位—产业支持—标准规范”全链条支撑体系。

2026年10月08日
AI算力引爆需求 五重逻辑驱动高速板行业进入多极增长新阶段

AI算力引爆需求 五重逻辑驱动高速板行业进入多极增长新阶段

高速板行业需求由五重力量共同驱动:AI服务器与GPU集群爆发构成最核心的增长引擎,单台AI服务器PCB价值量可达普通服务器的5—15倍,GB200级机架更是超过100倍;800G/1.6T交换机升级形成高增长配套引擎,推动高速板向更高层数、更低损耗方向升级;5G/6G通信建设构成稳定基本盘,为行业提供穿越周期的需求支撑

2026年10月05日
半导体复苏叠加产能扩容 国产AMHS迎来替代黄金窗口期

半导体复苏叠加产能扩容 国产AMHS迎来替代黄金窗口期

度依赖洁净环境下的自动化物料流转,AMHS 作为晶圆厂的隐形核心系统,直接决定工厂生产效率与芯片良率。伴随全球半导体行业复苏,先进制程迭代对物料搬送的洁净度、稳定性提出更高要求,磁悬浮等新技术成为重要发展方向。当前全球 AMHS 市场由海外厂商高度垄断,而国内晶圆厂大规模新建、扩产,叠加存量产线改造需求

2026年10月04日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部




