
自新中国成立后,我国轴承行业得到了快速发展,现已成为千亿级别的大市场,且在计划经济时期就形成了独立完整的工业体系。当前我国轴承行业已经形成了产品门类基本齐全,生产布局较为合理的专业生产体系,并开始进入由轴承大国向世界轴承工业强国迈进的关键阶段。
近年来受益于汽车工业、工程机械、矿山机械、轨道交通、通用机械等轴承行业下游的旺盛需求,我国轴承行业主营业务收入整体呈增长态势。数据显示,2011-2021年我国轴承行业主营业务收入规模由1420亿元增长到了2278亿元。2022年轴承行业完成营业收入2,500亿元,相比2021年的2,278亿元增长9.7%。

数据来源:观研天下整理
随着下游旺盛需求,我国轴承产量整体呈现增长态势。数据显示,2021年我国轴承产量完成233亿套,比2020年同期增长32.7%。2022年我国轴承产量259亿套,相比2021年的233亿套增长11.2%。
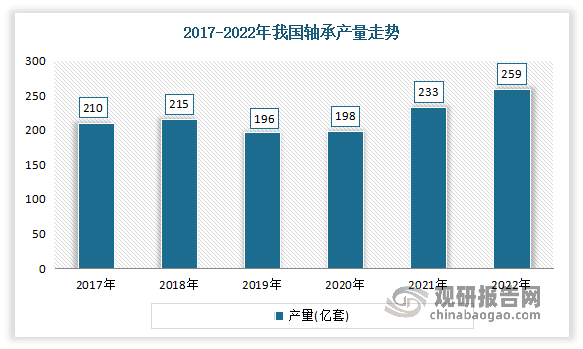
数据来源:观研天下整理
根据观研报告网发布的《中国轴承行业发展趋势分析与投资前景预测报告(2023-2030年)》显示,目前在市场资源配置的过程中,我国轴承行业自发形成了五个产业集聚区,具体如下:
我国轴承行业自发形成了五个产业集聚区
| 产业集群 | 特色产品 |
| 瓦房店(辽宁)轴承产业集聚区 | 冶金矿山轴承、风力发电机轴承、铁路货车轴承、石油机械轴承、精密机床轴承、水泥机械轴承和非标准轴承等 |
| 洛阳(河南)轴承产业集聚区 | 铁路货车轴承、铁路客车轴承、风力发电机轴承、精密机床轴承、汽车轴承、机器人轴承、军工轴承等 |
| 苏锡常(江苏)轴承产业集聚区 | 汽车轴承、家电轴承、机床主轴轴承、纺织机械轴承、滚针轴承等 |
| 浙东(浙江)轴承产业集聚区 | 汽车轴承、电机轴承、电动工具轴承、家电轴承、农机轴承、轴承锻件、轴承钢管等 |
| 聊城(山东)轴承产业集聚区 | 轴承保持架、钢球和通用轴承 |
资料来源:观研天下整理
而尽管我国轴承行业的产品结构已经有所改善,实现了部分中高端产品的自主保障,但是在高端轴承市场仍存在“卡脖子”的情形。有相关资料显示,2021年度,我国进口轴承29.64亿套,同比增长17.71%;用汇54.70亿美元,同比增长25.29%。根据《产业结构调整指导目录(2019年本)》,将高档数控机床和机器人、航天航空装备、先进轨道交通装备等领域所涉及的轴承产业列入鼓励类产业投资项目,旨在将轴承及其零部件制造业高质量发展放到更加突出的位置。
目前我国轴承行业的市场集中度仍较低。根据相关数据显示,2021年我国轴承行业前十家企业实现主营业务收入637.22亿元,占2021年轴承行业总营业收入的比例不足30%,主要的125家轴承企业,营业收入占比不足50%。预计随着我国轴承行业进一步化解过剩产能、优化资源配置、实现高端突破,我国轴承行业的集中度将逐步提高。
目前我国轴承市场主要企业有瓦房店轴承集团有限责任公司、洛阳LYC轴承有限公司、洛阳新强联回转支承股份有限公司、江苏力星通用钢球股份有限公司、苏州轴承厂股份有限公司、常州光洋轴承股份有限公司、浙江五洲新春集团股份有限公司、浙江万向钱潮股份有限公司、浙江金沃精工股份有限公司、山东金帝精密机械科技股份有限公司等。
我国轴承市场主要企业竞争优势情况
|
企业名称 |
竞争优势 |
|
瓦房店轴承集团有限责任公司 |
研发创新优势:瓦轴集团拥有国家大型轴承工程技术研究中心、国家级企业技术中心和轴承检测试验中心,在海外拥有欧洲研发中心和美国研发中心,建立了仿真计算、材料、润滑、检测等技术创新平台。 |
|
产品种类优势:瓦轴集团拥有ZWZ和KRW两大轴承品牌,公司采用国际标准,可生产内径20毫米至外径16米十大类、各种精度等级的两万多种规格轴承产品,产品主要应用于工业装备、轨道交通、汽车车辆、风电新能源和特种领域。 |
|
|
洛阳LYC轴承有限公司 |
技术优势:拥有国家认定的技术中心,拥有航空发动机轴承、轨道交通车辆轴承、重大装备专用轴承等核心技术。 |
|
背景优势:公司前身是国家“一五”期间156个重点建设项目——洛阳轴承厂,是中国轴承行业规模较大的综合性轴承制造企业之一。 |
|
|
销售网络优势:公司在国内30多个城市设有销售代表处,在中国香港、美国旧金山、巴西圣保罗、意大利罗马、中国台湾、等地建有完善的销售服务网络,产品出口70多个国家和地区。 |
|
|
品牌优势:公司主导产品在国内市场占有率位居前列,连续五年被评为轴承行业排头兵企业,被国家商务部评为“中国最具市场竞争力轴承品牌”,被国家工商行政管理总局认定为中国驰名商标。 |
|
|
洛阳新强联回转支承股份有限公司 |
客户优势:公司凭借先进的长期的行业积淀、专业的生产技术、优秀的研发能力、优异的产品质量、良好的售后服务,与国内多家行业领先企业建立了合作关系。 |
|
资质优势:公司产品凭借优秀的设计方案、严格的质量控制,取得了多项资格认证,成为公司市场竞争中的一大优势。 |
|
|
区位优势:公司地处我国五大轴承产业集群之一的洛阳轴承产业基地。该产业聚集区是我国技术积淀最深厚的轴承产业集聚区,集聚区内有我国唯一设有轴承专业的大学河南科技大学,有利于吸引轴承方面的优秀人才。 |
|
|
技术优势:公司具备国际先进的轴承钢球生产的全套核心技术及生产工艺,产品部分性能指标高于国际标准,多项技术工艺水平国际领先,在精密镦压、连续热处理、钢球表面强化、树脂砂轮精研、轴承滚动体无损多层次检测等方面拥有核心技术。 |
|
|
江苏力星通用钢球股份有限公司 |
设备优势:公司充分利用国际积累优势,从德国、日本、比利时、意大利等国家进口了先进的制造、检验设备,精密制造能力领先同业。 |
|
专利优势:截至2022年6月30日,公司已拥有专利权139项,其中发明专利46项。 |
|
|
管理优势:公司生产实现数字化管理,采用行业领先大数据管理平台,实现生产计划、制造、质量及物流管理全面数字化,确保每批成品球的品质能够对各种质量问题的球批进行精准追溯。目前公司已通过汽车行业IATF16949:2016专项认证体系、ISO14001:2015和GB/T24001-2016环境管理体系,建立完善的质量管理体系。 |
|
|
研究优势:公司具备强大的科研技术实力,公司拥有国内行业唯一的一家省级工程技术研究中心——江苏省滚动体工程技术研究中心。 |
|
|
人才优势:公司能够充分利用在长三角经济圈的人才区位优势,进一步引进一批高端研发人才、培养一批中高端研发人才,使得公司的人才优势得以延续。 |
|
|
苏州轴承厂股份有限公司 |
客户优势:公司凭借先进的研发技术能力、稳定且优质的产品质量,以及与客户项目同步研发的专业能力,已与博世、博格华纳、采埃孚、上汽变速器、博世华域和纳铁福等一批国内外知名企业建立了稳定的供应链关系,成为多家跨国公司的全球供应商,国际知名度和品牌竞争力不断提升,致力成为国际优秀的滚针轴承供应商。 |
|
技术研发优势:公司具有完善的自主研发体系,坚持自主创新为主的研发模式,拥有“国家高新技术企业”、“江苏省高性能精密滚动轴承工程技术研究中心”、“江苏省企业技术中心”、“江苏省重点企业研发机构”和“江苏省博士后创新实践基地”、“中国合格评定国家认可委员会认可实验室”等相应平台和资质。公司坚持军民融合的发展战略,形成了“以军带民,以民促军,融合发展”的良好格局。 |
|
|
规模优势:公司秉承“造轴承精品,扬中华品牌”的使命,坚持走“专、精、特、新”的发展道路,通过持续不断地引进、消化、吸收和再创新,公司已成为国内滚针轴承领域品种最多、规格最全的专业制造商之一。 |
|
|
常州光洋轴承股份有限公司 |
研发优势:公司具有较强的自主研发能力,拥有江苏省认定的省级企业技术中心(常州中心)和天津市认定的省级企业技术中心(天津中心)两个研发中心,同时建有江苏省滚针轴承工程技术研究中心、江苏省高精密轴承工程技术研究中心、国家认可实验室。公司研发中心集产品研发、工艺优化、基础研究、新品试制、检验试验等为一体,常州中心拥有研发技术人员170余人,占地面积3500平方米,下设产品研发、工艺研发、新技术研究、信息研究、试验中心和试制中心。 |
|
设备优势:截至2022年6月30日,试验中心拥有主要大型仪器设备90余台(包括德国、英国、日本等高精度进口仪器近20台),其中轴承模拟寿命与性能试验设备60余台(其中4台获得了德国大众的认可批准)。 |
|
|
浙江五洲新春集团股份有限公司 |
专利优势:截止目前公司拥有 218 项专利,其中发明专利 30 项。 |
|
研发优势:公司是国家高新技术企业,建有国家级技术中心、CNAS 国家认证实验室、国家级博士后工作站、航空滚动轴承浙江省工程研发中心。公司拥有一支长期专注于轴承产品和汽车热管理系统零部件的技术研发团队。 |
|
|
产业链优势:公司经过近二十年的精耕细作,已经成功打造出一条涵盖精密锻造、制管、冷成形、机加工、热处理、磨加工、装配的“纵向一体化”轴承、精密零部件制造全产业链。 |
|
|
设备优势:公司拥有 5 条瑞士哈特贝尔及日本坂村生产的高速锻造机,熟练掌握高速锻造的生产工艺,精锻件的近净成型质量高,生产效率领先。 |
|
|
客户优势:公司主要产品的客户均为该领域的头部企业。轴承套圈的前两大客户德国舍弗勒和瑞典斯凯孚是全球最大的两家轴承制造商;成品轴承销售前六大客户为德国 BPW、意大利邦飞利(Bonfiglioli)、美国德纳(Dana)、英国吉凯恩(GKN)、意大利卡拉罗(Carraro)及中国万向集团,均为全球行业领先的工业和汽车系统制造商,终端配套用户为欧洲主流工业主机厂和汽车整机品牌菲亚特、宝马,日本丰田及国内比亚迪、蔚来等新能源汽车整机厂,逐步进入全球主流配套体系。公司的主要原材料是特种钢材,公司是国内知名特种钢材供应商中信特钢十年以上的“金牌客户”。 |
|
|
品牌优势:公司商标“XCC”被国家工商总局认定为“中国驰名商标”,“FLT”为欧洲知名轴承品牌。 |
|
|
浙江万向钱潮股份有限公司 |
生产规模优势:公司专业生产底盘及悬架系统,汽车制动系统,汽车传动系统,轮毂单元,轴承,精密件,工程机械零部件等汽车系统零部件及总成,是目前国内最大的独立汽车系统零部件专业生产基地之一。 |
|
综合优势:公司围绕“管理信息化、发展品牌化、服务网络化、合作全球化、资本市场化”的公司方针,在进一步巩固现有基础上,围绕“整枝疏果,发展主导产品;提升能力,推进数字化和国际化”,进一步提升资源效率与效益,加快产品与市场的转型升级,使公司的核心竞争力不断得到提升。 |
|
|
浙江金沃精工股份有限公司 |
专利优势:截止目前公司已经取得37项实用新型和1项发明专利。 |
|
客户优势:公司凭借良好的技术工艺优势和质量优势,抓住国际轴承产业链向中国转移的趋势,轴承套圈产品成功进入了舍弗勒(Schaeffler)、斯凯孚(SKF)、恩斯克(NSK)、捷太格特(JTEKT)、恩梯恩(NTN)等国际大型轴承公司的供应体系,成为这些跨国大型轴承公司的主要供应商或重要供应商,与之建立了长期稳定的合作关系,促进了公司持续稳定的发展。 |
|
|
管理优势:公司一直注重对于管理层的培养,在与跨国轴承公司的合作过程中引入先进的管理理念。公司的管理优势已经日渐显现,这些中高层管理人员是公司更好、更快发展的坚实后盾。 |
|
|
山东金帝精密机械科技股份有限公司 |
客户优势:公司凭借过硬的轴承保持架产品质量以及技术先发优势,成功进入斯凯孚(SKF)、舍弗勒(Schaeffler)、恩斯克(NSK)等全球八大轴承公司以及国内知名轴承厂商的供应商体系,并与之建立长期稳定的合作关系。 |
|
技术研发优势:公司研发投入持续提升,不断开展新工艺技术的研发项目,在模具设计、模具制造、加工工艺、质量检测等环节不断优化和改进,并将研究成果应用于实际生产过程中,为产品品质控制、供货能力、技术成果转化提供了有力保障。 |
|
|
专利优势:截至 2022 年 12 月末,公司拥有商标20 项。 |
|
|
品牌优势:公司先后获得下游国内外轴承厂商、汽车厂商颁发的优秀供应商等荣誉称号。 |
资料来源:观研天下整理(WW)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







