
一、行业基本概述
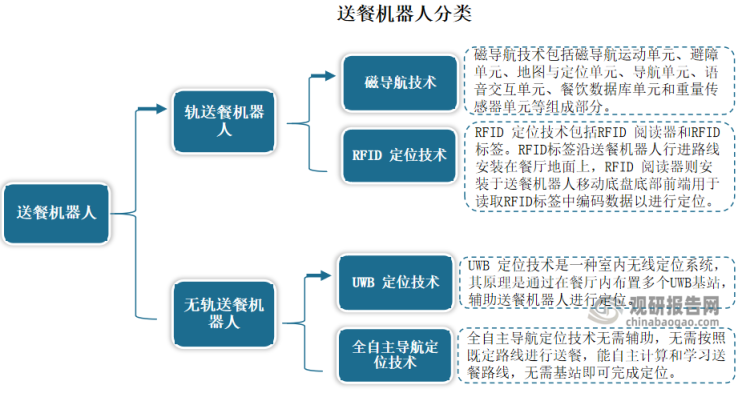
送餐机器人也称传菜机器人,是替代餐厅服务人员将菜肴从厨房送至顾客餐桌的智能服务型机器人(备注:不包括户外)。送餐机器人配备了芯片、控制器、减速器、驱动装置、检测装置等核心硬件及环境感知、运动控制和人机交互等核心技术,具有自动送餐、自主充电、自主导航、自主避障等实用功能。送餐机器人根据移动方式可划分为有轨送餐机器人和无轨送餐机器人。
资料来源:观研天下整理
根据观研报告网发布的《中国智能机器人行业现状深度调研与发展前景预测报告(2022-2029年)》显示,送餐机器人通常身高1.2-1.3米,行进平稳,可以实现餐厅中端盘送餐的服务,是所有服务型机器人中技术较为成熟的产品。传菜机器人可以按照预先制定好的路线,采用有轨或者无轨的形式,按指令端盘送餐到指定桌台,发出语音提示后由顾客或者服务员将餐盘转移到餐桌。也可以加挂推车,完成餐厅中的简单重复的体力工作。目前我国国内已经有昆山、哈尔滨等地方的正式采用传菜机器人用于日常的服务。
目前送餐机器人主要由最底层的是机器人底盘,再往上是业务系统和云平台三部分构成。其中底盘中又包含了移动特性和定位导航算法,定位导航算法又大致包括餐厅建图、机器人定位、路径规划和导航、运动控制、环境感知五部分。
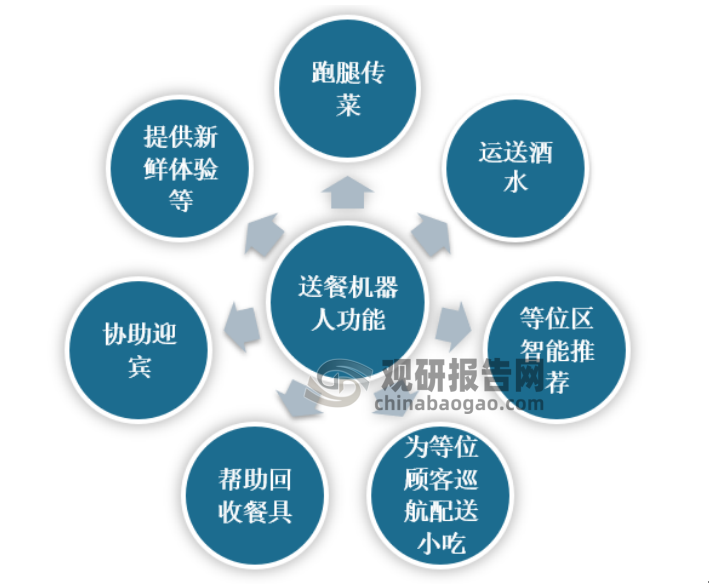
目前国内的送餐机器人不仅可以为跑腿传菜、运送酒水,还能在等位区智能推荐、为等位顾客巡航配送小吃,此外还可往往可以在服务员繁忙的时段帮助回收餐具、加入交互功能的机器人还能协助迎宾,为餐厅节约人力,也为顾客提供新鲜体验。
资料来源:观研天下整理
二、行业发展现状
近年来随着送餐机器人核心硬件国产化进程不断提速,智能关键技术加速迭代升级,我国送餐机器人商业化应用步伐正不断加快。同时随着应用端巨头开始入局、疫情加速数字化变革,送餐机器人行业价值不断凸显,渗透率加速提升。目前我国送餐机器人产业链生态逐步完善,疫情推动市场进入爆发阶段。而预计随着防疫工作的常态化,对于送餐机器人的需求仍将持续一段时间。长期来看,疫情加速培养用户使用习惯,从而推动行业的进一步发展。此外,疫情之下,送餐机器人价值凸显,市场认可度不断提升,行业有望迎来高速发展阶段。
2017年以来,随着随着抖音等各大互联网平台网红和明星经济的拉动,送餐机器人市场也得以快速扩张,规模不断增长。数据显示,2017年我国送餐机器人市场规模只有0.2亿元,2019年中国送餐机器人市场规模到达2.2亿元,在2020年更是迎来高速增长,达到了11.6亿元,预计在2025年接近150亿元。同时送餐机器人在整体服务机器人市场中的占比,将从2019年的1%左右上升至10%左右。

资料来源:观研天下整理
而送餐机器人的大量发展,背后本质上都有头部餐饮商家的推动,也有机器人技术提升和投资回报期缩短的原因。例如海底捞、星巴克、麦当劳等头部餐饮品牌,在疫情的影响之下,外卖、线上平台、无接触、餐饮服务机器人逐渐成了头部餐饮企业在2020年的发展“标配”,疫情后,这些头部企业更是通过社区团购+集中配送、中央厨房+冷链配送、智能餐厅、无接触服务,大幅提升数字化、智能化水平,借此吸引客流扩大经营优势,在海底捞的营销中,机器人就多次成为其核心卖点。
此后随着疫情得到有效控制,各行各业复工复产后,在头部企业的带动下,很多餐饮企业也都争先加快调整,推出机器人送餐、机器人迎宾、机器人回收、机器人消毒等各种创新举措,护航复工复产,迎接春节旺季回补性消费。在众多宣传手段的带动下,引进送餐机器人等人工智能技术,打造智慧餐厅、让餐饮充满科技感成为品牌餐厅公认的加分项。此外送餐机器人的使用在过年期间也一定程度上缓解了餐饮企业因大量员工回家过年导致的人手缺口。
三、行业上下游情况
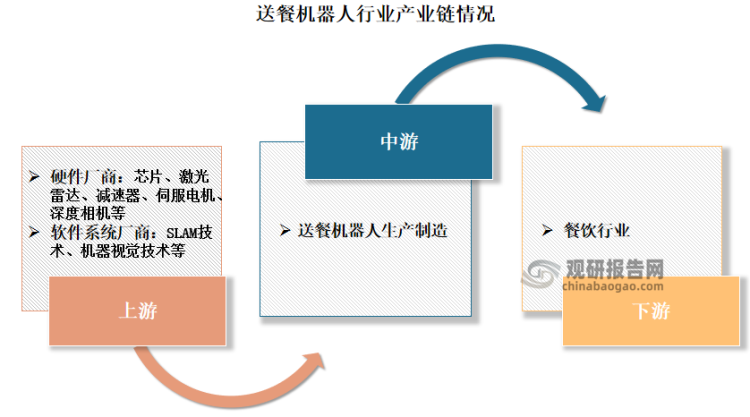
我国送餐机器人行业产业链上游参与主体为芯片、激光雷达、减速器、伺服电机、深度相机等硬件厂商与SLAM技术、机器视觉技术等软件系统厂商;中游参与主体为送餐机器人生产制造企业,下游则是涉及送餐机器人应用领域,即餐饮行业。
资料来源:观研天下整理
1、上游
(1)芯片
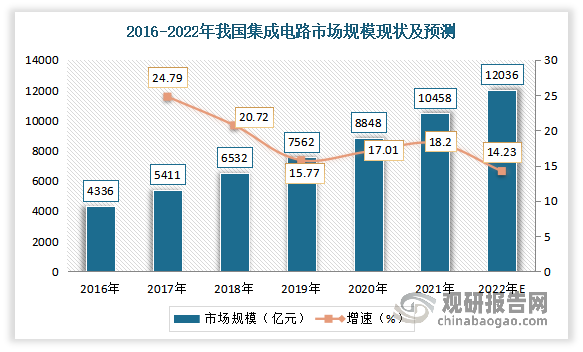
我国是全球芯片产业增速最快、市场需求最大的地区。近年随着人工智能、智能制造、汽车电子、物联网、5G等为代表的新兴产业快速崛起,芯片成为我国信息技术发展的核心。数据显示,2021年我国集成电路市场规模由2016年的4336亿元增长至10458亿元,年均复合增长率为19.3%。预计2022年我国集成电路行业市场规模将达12036亿元。
数据来源:观研天下整理
(2)伺服电机
伺服电机又称执行电动机,是指在伺服系统中控制机械元件运转的发动机,是一种补助马达间接变速装置。伺服电机可以控制速度,位置精度非常准确,可以将电压信号转化为转矩和转速以驱动控制对象。伺服电机是机器人的动力系统以及机器人运动的“心脏”,在国家战略产业中占据重要地位。
近年来,受到下游工业机器人、电子制造设备等产业扩张的影响,我国伺服电机市场规模一直保持增长趋势。数据显示,2021年我国伺服电机市场规模从2017年的116亿元增长到169亿元。预计2022年我国伺服电机市场规模将增长至181亿元。
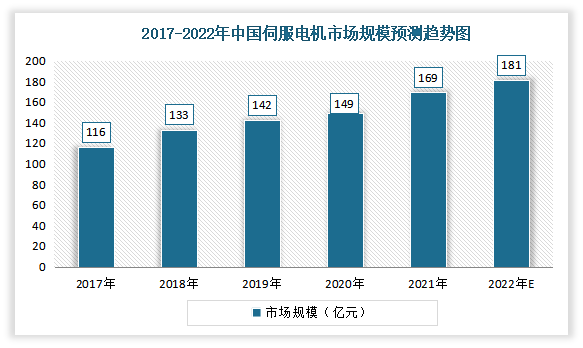
数据来源:工控网,观研天下整理
(3)机器视觉
视觉反馈对于机器人是必不可少的。这是因为视觉不仅可以帮助机器人完成需要导航和识别物体的任务,还帮助机器人与人类工人协作,并将来自视觉来源的信息与来自不同传感器的信息进行整合。这种集成可以帮助机器人理解它们在太空中的位置。这些优点推动了机器视觉在机器人中的应用。
机器视觉是人工智能正在快速发展的一个分支,是一项综合技术,包括、机械工程技术、控制、电光源照明、光学成像、模拟与数字视频技术、计算机软硬件技术(图像增强和分析算法、图像卡等)。
近年来我国机器视觉专利申请数量整体呈现不断上升趋势。数据显示,2021年我国机器视觉相关专利由2017年的1437项快速增长至2679项,年均复合增长率16.9%。截至2022年7月7日,我国机器视觉相关专利申请数量449项。
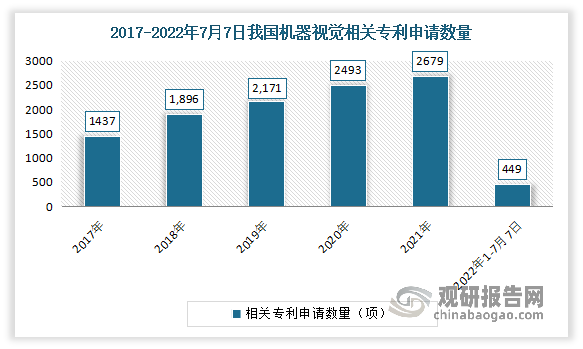
数据来源:佰腾网,观研天下整理
自2018年以来,随着相关技术的不断提升以及国家政策的支持,我国机器视觉行业市场规模不断增长。数据显示,2021年我国机器视觉行业市场规模从2018年的102亿元增长至181亿元。

数据来源:中国机器视觉产业联盟,观研天下整理
(4)激光雷达
激光雷达是以发射激光束探测目标的位置、速度等特征量的雷达系统。近年来我国激光雷达市场呈现迅猛增长的势头。数据显示,2021年我国激光雷达行业市场规模达6.3亿元,较2020年增加2.9亿元,同比增长85.29%,预计2025年我国激光雷达市场规模将达到43.1亿元,市场前景十分广阔。
2、下游
以餐厅场景为切入点,多场景逐步渗透,成为送餐机器人行业发展新方向;以市场需求、客户付费意愿为导向,加强深耕细作,依托长期积累的餐饮业经验,技术和商业化能力不断被打磨,在多场景延展布局方面,送餐机器人厂商优势明显。例如在疫情防控期间,除了餐饮市场,送餐机器人在疫情下凭借无接触配送的优势,在隔离酒店、医院、办公楼等场所也大显身手。
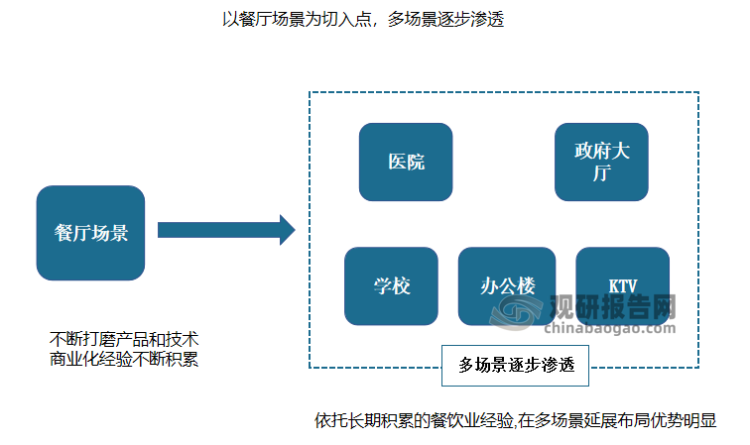
资料来源:观研天下整理
目前我国送餐机器人主要用于餐饮市场。这是因为目前我国餐饮市场发展向好,但人员成本太高,同时稳定性较差,员工流动性较高。尤其是受疫情影响,人员更加紧张。而送菜机器人的工作时间足够长,还能代替人为所操作的事,使得周期成本将远远降低。从而使很多餐厅开始机器换人。
餐饮业主要是指通过即时加工制作、商业销售和服务性劳动于一体,向消费者专门提供各种酒水、食品,消费场所和设施的食品生产经营行业。餐饮的概念主要有两种:一是饮食,二是指提供餐饮的行业或者机构,满足食客的饮食需求,从而获取相应的服务收入。
“民以食为天”,作为我国第三产业中的传统服务性行业,餐饮业保持着强劲的增长劲头,对国民经济的贡献日益凸显。虽然2020年受疫情的影响,餐饮市场规模明显下降,收入规模为39527亿元,较2019年下降15.4%。但随着抗疫的常态化运作,我国餐饮业已打磨出自身的“内功”。2021年我国餐饮业呈现出向上发展的态势。数据显示,2021年我国餐饮行业规模为46895亿元,同比增长18.6%,餐饮行业市场规模已恢复至疫情前水平;人均餐饮消费3320元,同比增速由负转正为18.6%。预计2025年我国餐饮行业市场规模将达到55635亿元左右。
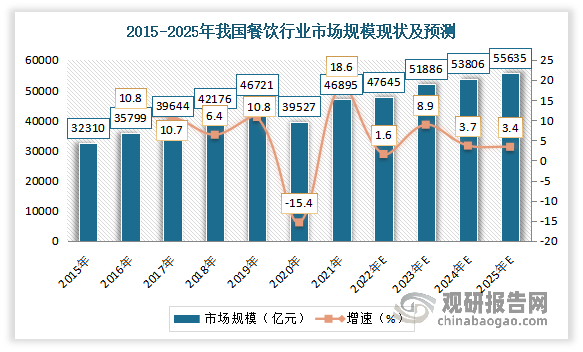
数据来源:观研天下整理(WW)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


