
一、红外探测器产业链现状
1.红外探测器产业链图解
红外探测器是用于探测物体红外辐射信号的电子元件。红外探测器上游包括材料、芯片设计制造、探测器封装等环节,中游探测器与图像处理电路组装后形成机芯,将机芯与智能处理电路、镜头、机械结构件、显示屏等组装成为整机,然后进入下游军用及民用市场。
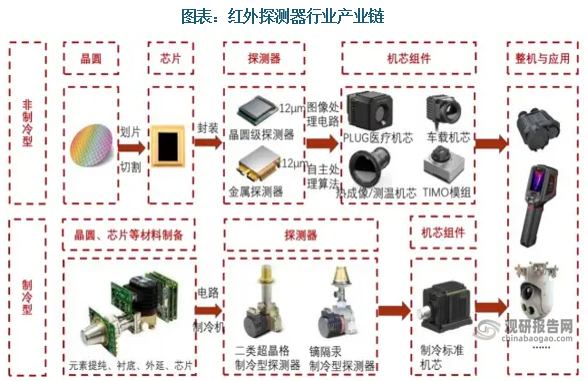
资料来源:公开资料整理
2.红外探测器产业链上游
(1)材料
据观研报告网发布的《中国红外探测器行业现状深度研究与发展前景预测报告(2022-2029年)》显示,红外探测器分为制冷型红外探测器与非制冷型红外探测器。制冷型红外探测器需低温制冷,价格昂贵且体积庞大;非制冷型红外探测器无需低温制冷,虽然灵敏性低于制冷型红外探测器,但其具有体积、功耗小,成本低,寿命长,启动快等优点,可满足部分军事装备以及绝大多数民用技术领域的技术需要,近年来已经成为红外探测器的主流产品,其产量远高于制冷型红外探测器。
制冷型红外探测器和非制冷型红外探测器对比
| 对比维度 | 制冷型红外探测器 | 非制冷型红外探测器 |
| 原理 | 光电效应、光伏效应 | 红外热效应 |
| 精度、灵敏度 | 高 | 低 |
| 尺寸 | 大 | 小 |
| 成本 | 高 | 低 |
| 系統复杂度 | 带制冷机,复杂 | 简单 |
| 敏感材料 | InSb、碲镉汞(HgCdTe)、量子阱(QWIPs)和II类超晶格 | 氧化钒、非晶硅 |
| 应用领城 | 军用、科研 | 军用、民用 |
资料来源:观研天下整理
按照MEMS传感器材料的不同,制冷型红外探测器细分为碲镉汞探测器、锑化铟探测器、量子阱探测器、二类超晶格探测器和量子点探测器。其中,碲镉汞电子有效质量小而本征载流子浓度低,吸收系数大,量子效率高,因而制成的探测器噪声低,探测率高;锑化铟材料量子效率和响应率极高,可以实现极高的热灵敏度和极好的图像质量。因此近年来碲镉汞探测器和锑化铟探测器应用最为广泛。
制冷型红外探测器敏感材料对比
| 敏感材料 | 技术特点 |
| 碲镉汞 | 通过改变镉的组份,可以精确控制碲镉汞材料的禁带宽度,覆盖短波、中波和长波红外。但是由于微小的组分偏差就会引起很大的带隙变化,其材料的稳定性、抗辐射特性和均匀性都相对较差,所以成品率较低,成本非常高。 |
| 锑化铟 | 技术成熟,成本较低,只能用于单色制冷红外探测器,军民大量应用,尤其以红外空空导弹为多。 |
| 量子阱 | 生长技术成熟,并且生长面均匀,受控性好;价格低廉、产量大、热稳定性高。但其结构特殊性使得正入射光无法很好地被探测器吸收,致使量子阱探测器的量子效率并不理想。 |
| Ⅱ类超晶格 | 拥有较高的探测灵敏度,几乎可以与碲镉汞相媲美,隧穿电流和暗电流均较小,对工作温度的要求相对宽松。 |
| 量子点 | 可以响应垂直入射光,暗电流小,可以达到高的工作温度、高的响应率和探测率。但量子点层的吸收系数小,量子效率低于预期理论值 |
资料来源:观研天下整理
按照MEMS传感器材料的不同,非制冷型红外探测器细分为氧化钒红外探测器和非晶硅红外探测器。其中氧化钒红外探测器凭借原材料氧化钒电阻温度系数较高,灵敏度较高的优势,占据非制冷红外探测器大部分市场。
非制冷型红外探测器敏感材料对比
| 敏感材料 | 技术特点 |
| 氧化钒 | 探测灵敏度和测温精度优于非晶硅,残余固定图形噪声比非晶硅小一个数量级。缺点是它不兼容标准的CMOS工艺生产线,需要有单独的CMOS工艺生产线。国内外多数企业选择氧化钒技术路线。 |
| 非晶硅 | 兼容标准的CMOS工艺生产线,制造成本低,更容易实现大规模生产。成像效果不如氧化钒。 |
资料来源:观研天下整理
(2)芯片设计制造
红外探测器芯片由MEMS传感器和CMOS读出电路构成,生产所需原材料主要为晶圆,晶圆包括CMOS读出电路晶圆和MEMS传感器晶圆。从生产流程来看,CMOS晶圆制造完成后,会发给MEMS晶圆代工厂,晶圆代工厂会根据红外探测器企业设计以及工艺流程进行MEMS晶圆加工。晶圆代工行业集中度较高,为了确保物料质量及交付及时性,红外探测器生产公司多与晶圆代工公司形成了长期稳定的合作关系。据数据,2021年,十大专属晶圆代工公司中中国大陆公司占据两席,分别是中芯国际SMIC和华虹集团HuaHong,总市占率为9.51%;中国台湾公司占据五席,分别是台积电TSMC、联电UMC、力积电Powerchip、世界先进VIS、稳懋WIN,总市占率为75.04%。
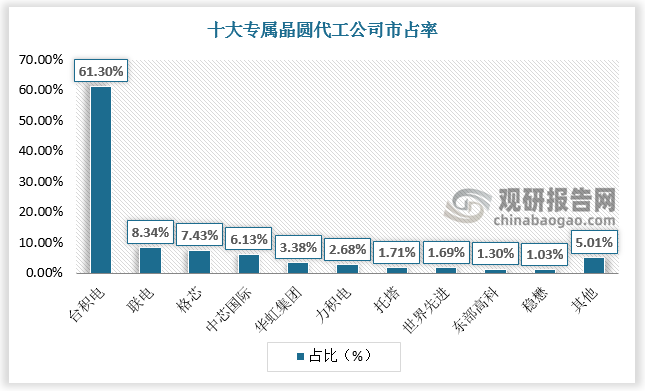
数据来源:观研天下数据中心整理
(3)探测器封装
红外探测器多采用金属封装、陶瓷封装技术,这两大技术是将晶圆切割为单个芯片后进行单芯封装。随着晶圆级封装、3D封装的逐步成熟,部分业内企业已实现先整体封装后进行切割的封装工艺。晶圆级封装不仅能够提高生产效率、降低封装成本,还能大幅度减小探测器的封装体积,满足热成像模组小型化、轻量化的需求。
红外探测器封装技术对比
| 封装技术 | 优点 | 缺点 |
| 金属封装 | 可适应较极端的环境,并可与其他设备匹配。 | 成本过高、工序复杂、生产周期长,不适合大规模、低成本生产要求。 |
| 陶瓷封装 | 有自调整功能,无需TEC(半导体恒温器),与金属封装相比,显著减小了体积、重量、功耗,封装成本大幅降低。 | 使用陶瓷管壳成本仍较高,尺寸大,也不适合大批量生产。 |
| 晶圆级封装 | 部分工艺与硅工艺相兼容,适合于大规模生产应用,是目前非制冷红外探测器封装的趋势。 | 工艺要求高,还需要进一步提高晶圆成品率。 |
资料来源:观研天下整理
3.红外探测器产业链下游
(1)军用市场
军用红外探测器早在上世纪70-80年代就开始应用于陆、海、空战场上,主要作用包括精确制导、光电载荷、军用车辆辅助驾驶等。随着全球范围内武器现代化水平提升,军用红外市场保持快速增长态势。数据显示,2014年全球军用红外市场规模为78.01亿美元,预计2023年将达到107.95亿美元。
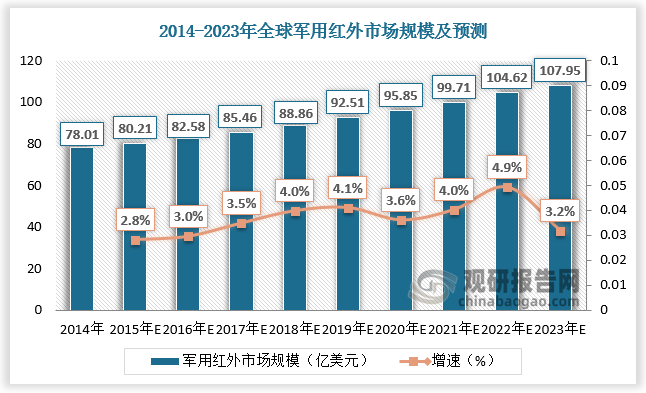
数据来源:观研天下数据中心整理
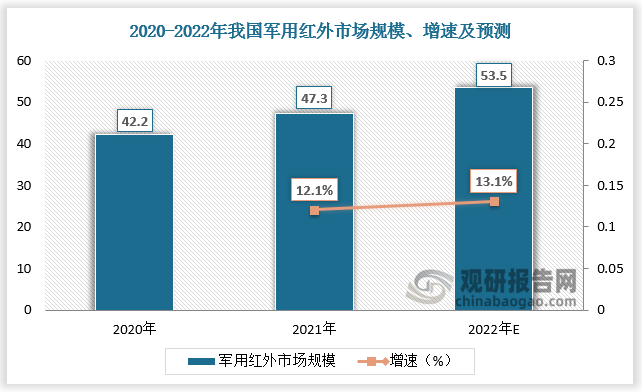
军用红外大部分市场集中在欧美地区,由于各国保持高度敏感性,限制或禁止向国外出口,再加上我国军用红外自身底子薄,渗透率较低,市场处于努力追赶阶段。未来,在国家积极推进练兵备战、武器装备现代化建设以及军费支出稳定增长的大背景下,国内军用红外市场将快速扩大。根据财政部数据,2022年我国国防支出预算为14504.50亿元,较上年同比增长7%,预计2022年我国军用红外市场规模将达到53.5亿美元,较上年同比增长13.1%。
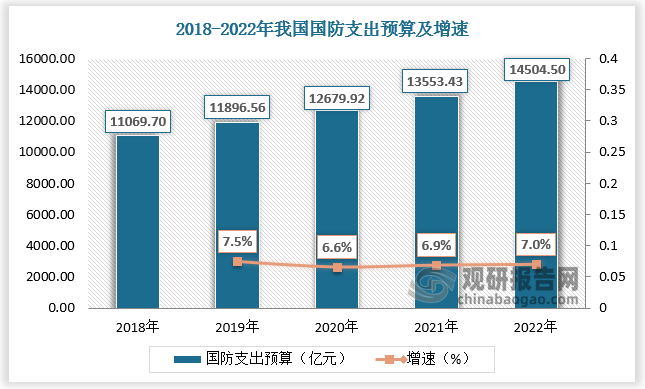
数据来源:财政部、观研天下数据中心整理
数据来源:观研天下数据中心整理
(2)民用市场
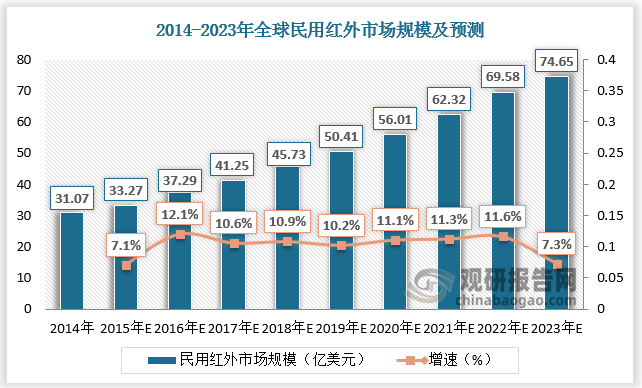
红外民用主要应用于安防监控、电力设备巡检、工业测温、户外运动等领域。与军用市场相比,全球红外民用市场规模较小,2014年为31.07亿美元,不足军用红外市场规模的一半,这是主要是由于民用红外市场对产品价格的敏感性较高。2020年,受疫情影响,医疗领域的红外测量需求增多,助力民用红外市场发展,市场规模达到约56.01亿美元。随着晶圆封装成为主流技术,红外成像成本降低,红外民用领域将不断扩宽,预计2023年全球市场规模将达到74.65亿美元。
数据来源:观研天下数据中心整理
目前我国民用红外渗透率也在不断提高,应用范围已经扩展到了智慧电网和智慧城市、智慧安防等领域。红外热成像作为设施甚至城市智能化的重要组成,在未来需求将愈发旺盛。
我国民用红外新兴应用领域驱动因素分析
| 应用领域 | 驱动因素 |
| 智能电网 | 十四五规划明确提出要加快电网基础设施智能化改造和智能微电网建设,提高电力系统互补互济和智能调节能力,智能化意味着全天候、无人化,红外热成像系统是电网基础设施智能化的重要组成,其需求随国家智能电网投资增加而提升。 |
| 智慧安防 | 是由于不可避免的昼夜交替以及恶劣天气的影响,在一定程度上限制了可见光监控设备的正常发挥,而红外热成像监控产品正好弥补了这一缺失,特别适合高安全级别区域的入侵防范。 |
| 户外 | 在夜间和光线昏暗的情况下,肉眼很难分辨出地形地貌,因而也无法选择安全的扎营地点。这时候,热像仪就可以通过监测红外辐射对地形进行侦测,便于夜晚安全扎营。 |
| 自动驾驶 | 依靠可见光进行驾驶时,在光源不够、晚间驾驶、晴天眩光和极端天气下将面临严峻的挑战。在自动驾驶领域,车辆一般配有红外、可见光、激光雷达等多种传感器,红外热像仪可以在可见光、激光雷达或雷达探测系统软件出现数据冗余而提供单独的数据信息。 |
| 消防 | 火灾现场一般存在大量的浓烟,搜救人员肉眼很难准确观察到起火位置以及一些危险情况,这给搜救造成了极大的困扰。红外热像仪可以不受火场烟雾干扰,接收到被困人员发出的红外线,准确定位被困人员,提高营救成功率。 |
资料来源:观研天下整理
二、红外探测器行业竞争
无论是制冷型红外探测器还是非制冷型红外探测器,芯片都是其核心内容。国际上仅美国、法国、以色列等少数发达国家掌握红外芯片设计技术,对我国存在一定的出口限制。随着国内军工、基础工业、信息产业发展急迫性,我国开始对红外探测器进行自主化探索。在相关政策的扶持下,我国部分企业如睿创微纳、高德红外、大立科技等具备了材料、MEMS传感器芯片、CMOS读出电路、制冷机、杜瓦封装、整机制备的全产业链生产能力。
我国红外探测器行业代表企业
| 代表企业 | 简介 |
| 高德红外 | 高德红外是国内唯一一家兼具制冷、非制冷红外探测产品的批产线的上市公司,产品覆盖上游探测器芯片制造、中游探测器机芯和热像仪及下游红外完整武器装备系统。 |
| 睿创微纳 | 公司专注氧化钒非制冷路线,拥有一条自主知识产权的氧化钒非制冷红外探测器生产线。经过多年 的发展,睿创微纳已经成为国内非制冷红外探测器领域技术最为先进的公司之一。公司非制冷探测器在像元尺寸、灵敏度等关键技术指标上与竞争对手相比处于领先 地位 |
| 大立科技 | 是国 内红外行业 A 股首家上市公司。 公司沿用了法国的非晶硅非制冷探测器路线,具备完整产业链制造能力,产品涵盖了非制冷探测器、机芯模组、红外热像仪整机及系统。近年来,公司持续加大研发投入,其产品的像元尺寸、阵列规模等性能指标不断提升。 |
资料来源:观研天下整理
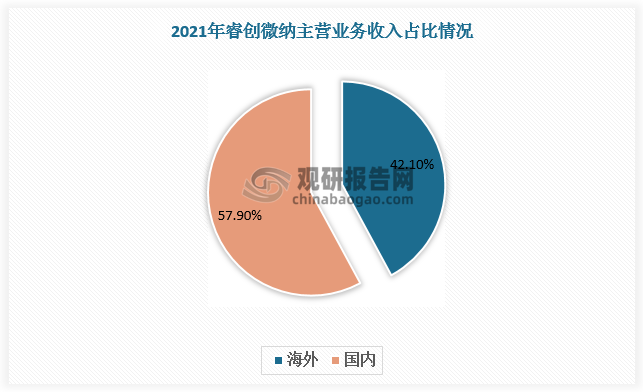
技术的进步给中国厂商走向世界带来机遇。以睿创微纳为例,近年来睿创微纳在海外市场的销售收入保持稳定增长,2021年实现境外主营业务收入74404.13万元,较上年同期增长18.41%,占当期主营业务收入的42.1%。
数据来源:公司年报、观研天下数据中心整理
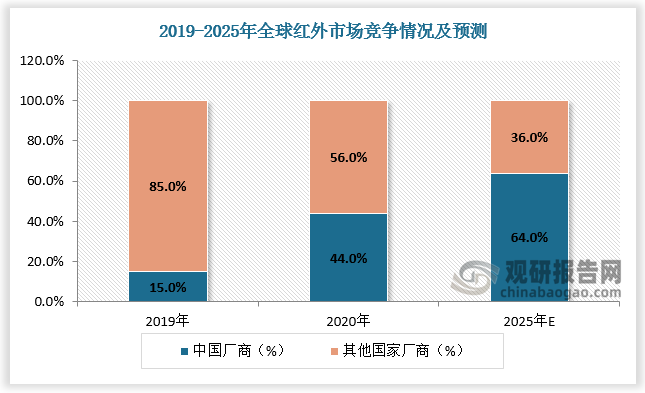
随着睿创微纳等本土厂商持续加大海外市场的拓展,中国红外企业逐渐在海外占据较大的市场份额。根据数据,我国红外厂商在全球的市占率由2019年的15%增长至2020年的44%,预计2025年将达到64%。
数据来源:观研天下数据中心整理(zlj)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。




