
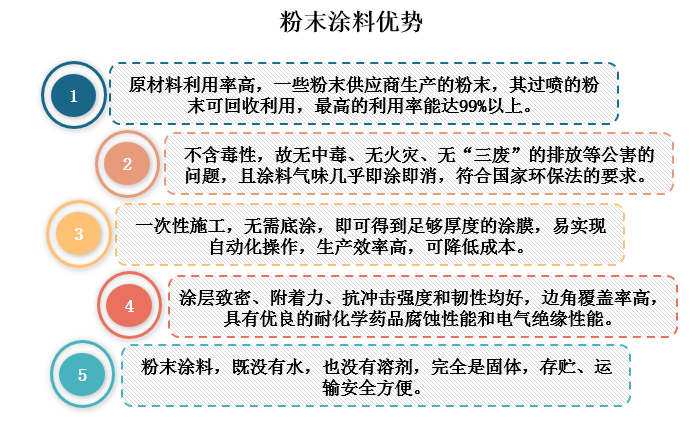
粉末涂料是一种新型的涂料产品,其是以固体树脂和、及等组成的固体粉末状。与普通及相比,粉末涂料是以微细粉末的状态存在的,其分散介质不是溶剂和水,而是空气。因此它具有无溶剂污染、100%成膜、无害、高效率、能耗低、节省资源和环保等优势。
资料来源:观研天下整理
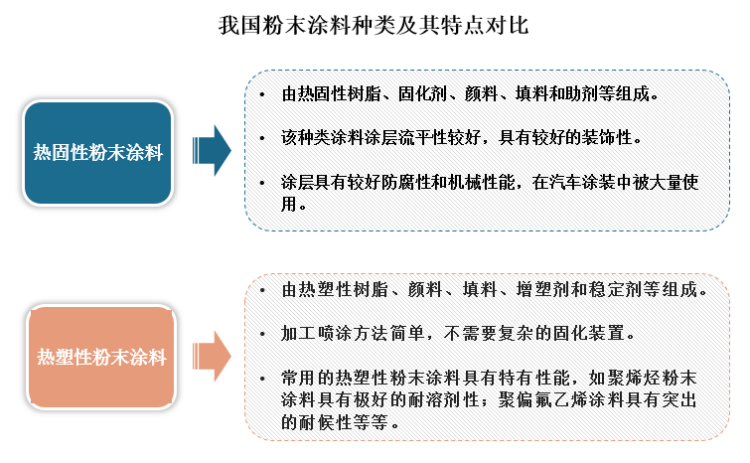
分类来看,粉末涂料有热固性和热塑性两大类。其中热固性粉末涂料包括:环氧树脂系、环氧-聚酯系、聚酯系、聚氨酯系、丙烯酸树脂系等;热塑性粉末涂料具体包括:聚乙烯、聚丙烯、聚酯、、氯化聚醚、聚酰胺系、纤维素系、聚酯系等。
资料来源:观研天下整理
一、行业供需情况
1、供应端:受环保政策影响产量持续增长,长三角为主要产区
据观研报告网发布的《中国粉末涂料行业现状深度研究与发展前景分析报告(2022-2029年)》显示,粉末涂料作为环境友好型涂料的典型代表,其发展很大程度上受到国家的环保政策、环保治理措施的影响。我国十八大以来,便反复强调“绿水青山就是金山银山”,因此我国的环保政策法规也是日渐趋严。
具体来看,可以看出2017年我国粉末涂料行业的环保新政最为严格,随着环保新政的实施,国内环境治理力度加大,许多环保不达标的企业被迫限产、关停或整改,同时也有许多涂料企业加大在粉末涂料方面的布局。与此同时,2017年也成为我国粉末涂料发展中具有分水岭意义的一年。
2015-2021年我国粉末涂料行业相关环保政策法规情况
|
时间 |
政策法规名称 |
相关内容 |
|
2015年 |
环保法 |
给出了按日处罚、限产停产、查封扣押、行政拘留、信息公开等极严厉的措施。 |
|
涂料消费税 |
增加了高VOC含量涂料的成本。同年发布了政策。 |
|
|
挥发性有机物排污收费 |
在石油化工和包装印刷行业先试行VOC排污费 |
|
|
2016年 |
大气污染防治法 |
涉及生产和销售环节VOC限值,鼓励推广低毒、低VOC有机溶剂的使用,明确了大气质量改善目标和完成情况的考核对象、办法及考核结果公开的要求。 |
|
2017年
|
政府工作报告 |
要求全面推进污染源治理。国家、地方、行业密集出台了一系列法律、法规、政策、标准。 |
|
危险废物排除管理清单(征求意见稿) |
以完善固体废物分组管理体系,降低企业鉴别费用,提高管理效率。 |
|
|
十三五挥发性有机物污染防治工作方案 |
规定了7大重点VOC治理的表面涂装行业的低VOC涂料的使用比例。 |
|
|
排污许可管理办法(试行) |
推动排污许可制实施。 |
|
|
关于促进石化产业绿色发展的指导意见 |
要求新建化工项目须进入合规设立的化工园区。 |
|
|
2018年 |
环境保护税法 |
要求现行缴纳排污费的污染因素,按“费改税”规定,依法缴纳环保税,将44种大气污染物质列入征收清单。 |
|
打赢蓝天保卫战三年行动计划 |
从2018年1月1日起对苯、甲苯等VOCs征收环保税,因此继续使用溶剂型涂料的外部成本将大幅提升 |
|
|
2021年 |
低挥发性有机化合物含量涂料产品技术要求 |
明确了粉末涂料属于低挥发性有机化合物含量涂料产品 |
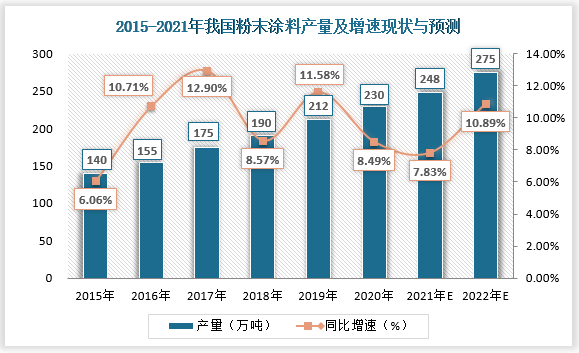
在一系列环保政策的推动下,国内环保优势明显的粉末涂料行业稳步发展,产量持续增长,且其同比增速波动式上升。根据数据显示,2015年我国粉末涂料产量约为140万吨,同比增长约为6.06%;2017年,在环保新政背景下,许多涂料企业被迫升级转型,粉末涂料大放异彩,其产量增长至175万吨,同比增速达到近年来的最高值约为12.9%;2019年受到《打赢蓝天保卫战三年行动计划》的影响,溶剂型涂料的外部成本大幅提升,使得我国粉末涂料产量增长再次提速,同比增长率再次突破10%,达到11.58%。如今,“漆改粉”已经成为了整个涂料行业的热点,而且因环保问题被关停的溶剂型涂料生产企业日益增多,这将是粉末涂料行业发展的重大机遇,预计今年我国粉末涂料产量将达到275万吨,同比增长将达到10.89%左右。
资料来源:观研天下整理
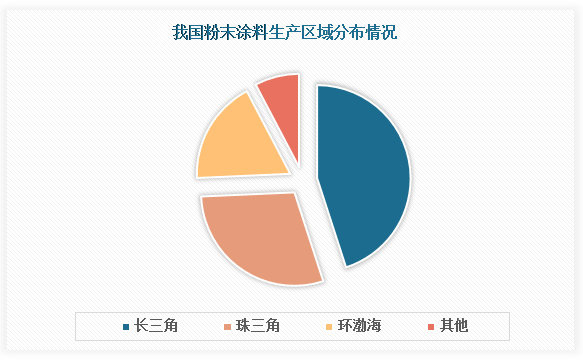
生产产区方面,我国多数大型粉末涂料生产企业都集中稳定在上海为中心的长三角地区(包括上海、江苏、浙江、江西、安徽五省市)。因为有许多跨国的涂料巨头选择在长三角投资设厂,且有不少区域总部、研发中心、采购中心也纷纷落户长三角区域,所以长三角是我国粉末涂料行产量占比最大的区域,份额约为45%左右,且长三角粉末涂料产量占比近五年来均在45%左右,但近年来该产区产量份额略有下降态势。
产量份额排第二第三的分别是珠三角地区(包括广东、湖南、广西、海南、福建五省),以及环渤海地区(包括天津、河北、山东、辽宁、北京五省市),产量占比分别为29%、18%左右。近年来环渤海地区产量占比略有增加态势。
资料来源:观研天下整理
当前我国一线、新一线城市人力物力租金成不不断上升,因此以上海为中心的长三角地区产量份额占比有下降态势,预计未来我国粉末涂料在长三角地区的产量份额将继续下降。
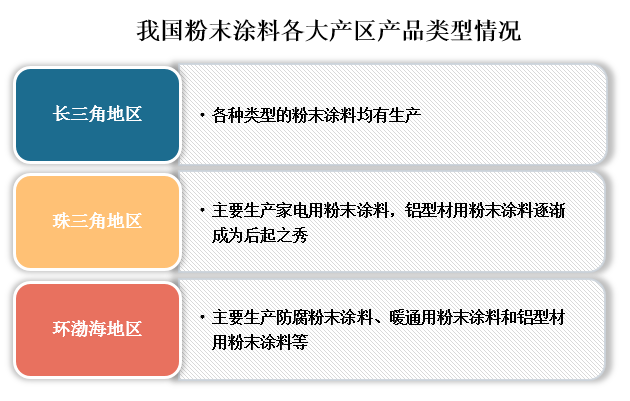
各大产区生产的产品品类来看,长三角地区是各种类型粉末涂料均有生产;珠三角地区则主要是生产家电用粉末涂料和铝型材用粉末涂料;环渤海地区则主要是生产防腐粉末涂料、暖通用粉末涂料和铝型材用粉末涂料等。
资料来源:观研天下整理
2、需求端:建材领域需求占比大,汽车、家电领域需求增长快
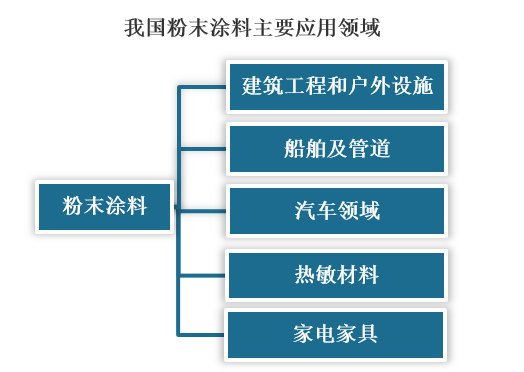
需求方面,我国粉末涂料应用领域广泛,其主要的应用领域包括建筑工程户外设施、船舶和管道、汽车领域、热敏材料、家电家具以及3C等等。且建筑工程和户外设施、船舶及管道、汽车领域以及家电等领域主要是用到热固性粉末涂料,因此热固性粉末涂料市场需求比热塑性市场需求占比大得多。
资料来源:观研天下整理
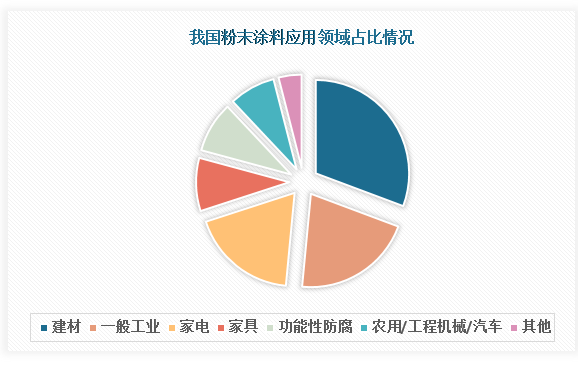
得益于我国经济的发展,城镇化步伐的加快以及可支配收入的增加,国内油气管道、船舶建造、家电家具、汽车等行业均得到了较快的发展,叠加国家环保政策的趋严以及人民环保意识的增强,下游终端应用领域对我国粉末涂料需求愈发旺盛。具体来看,我国建材市场粉末涂料应用占比最大;其次便是一般工业(主要指油气管道防腐);再其次便是家电。
资料来源:观研天下整理
当前我国已成为国际建材相关产业链、供应链的重要组成部分,随着建材行业国内国际双循环新格局的形成,以及国内新基建背景下基础设施的创新,我国粉末涂料行业需求将持续受益;而且,截止至2020年底,我国油气管道总里程达到了16.5万公里,其中天然气管道里程全球排名第四。预计至2025年,我国长输管道总里程预计将超24万公里,这将支撑我国粉末涂料市场需求持续增长。
另外,值得注意的是,当前国家正在鼓励新能源汽车智能家电下乡,且在双碳目标背景下我国已经成为全球新能源汽车第一大国,2021年年底我国新能源汽车产销量更是分别达到334万辆和352万辆,同比增速在140%和150%以上;2021年1-3月,全国家用电器行业营业收入3789.4亿元,同比增长51.9%;利润总额201.2亿元,同比增长76.5%。汽车和家电行业的快速增长,使得汽车和家电领域成为了国内粉末涂料需求量增长较快的领域。
3、供需平衡情况:供需基本平衡,但高端粉末涂料仍需依赖进口
从进入21世纪我国已经成为粉末涂料生产大国,粉末涂料产量约占世界粉末涂料产量的一半,同时,我国也成为了粉末涂料的消费大国。总体来看,当前我国粉末涂料行业供需两端均较旺盛,基本平衡。
尽管如此,但是我国粉末涂料一直以来门槛都较低、产品同质化严重,且聚氨酯、丙烯酸、氟碳粉末等高档粉末涂料产量所占比例较少,需要依赖进口。因此,国内粉末涂料企业在特殊性能产品的研发能力和技术水平上,仍需要在不断努力提高和创新。(LQM)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








