
咨询热线

400-007-6266

010-86223221

我国光芯片行业分析:市场规模整体保持较高增速 国产替代化正在进行

1、光芯片概述

根据观研报告网发布的《中国光芯片行业发展现状研究与投资前景预测报告(2024-2031年)》显示,光芯片是光电子器件的重要组成部分,是半导体的重要分类,其技术代表着现代光电技术与微电子技术的前沿研究领域,其发展对光电子产业及电子信息产业具有重大影响。光芯片按功能可以分为激光器芯片和探测器芯片,其中激光器芯片主要用于发射信号,将电信号转化为光信号,探测器芯片主要用于接收信号,将光信号转化为电信号。

2、我国数据中心数量大幅增长,光芯片重要性突显

随着数据流量迅速增长,数据处理复杂度不断提高交换机互联速率逐步向400G升级,并且将逐渐出现800G需求,数据中心市场规模也将随之不断扩大,进而带动25G及以上速率光芯片需求。根据数据,2022年,我国数据中心行业市场规模约为1961.5亿元。

随着数据流量迅速增长,数据处理复杂度不断提高交换机互联速率逐步向400G升级,并且将逐渐出现800G需求,数据中心市场规模也将随之不断扩大,进而带动25G及以上速率光芯片需求。根据数据,2022年,我国数据中心行业市场规模约为1961.5亿元。

数据来源:观研天下整理

不过,现阶段,我国25G及以上速率光芯片国产化率较低。25G及以上光芯片包括25G、50G、100G激光器及探测器芯片。随着5G建设推进,我国光芯片厂商在应用于5G基站前传光模块的25GDFB激光器芯片有所突破,数据中心市场光模块企业开始逐步使用国产厂商的25GDFB激光器芯片,但是目前国内25G以上光芯片的国产化率大约只有5%。但是,已经有部分国内厂商走在前列,源杰科技凭借核心技术及IDM模式,率先攻克技术难关、打破国外垄断,并实现25G激光器芯片系列产品的大批量供货。

不过,现阶段,我国25G及以上速率光芯片国产化率较低。25G及以上光芯片包括25G、50G、100G激光器及探测器芯片。随着5G建设推进,我国光芯片厂商在应用于5G基站前传光模块的25GDFB激光器芯片有所突破,数据中心市场光模块企业开始逐步使用国产厂商的25GDFB激光器芯片,但是目前国内25G以上光芯片的国产化率大约只有5%。但是,已经有部分国内厂商走在前列,源杰科技凭借核心技术及IDM模式,率先攻克技术难关、打破国外垄断,并实现25G激光器芯片系列产品的大批量供货。

数据来源:观研天下整理

我国光芯片领域代表性企业及优势

企业

优势

源杰科技

产品布局完善,目前已具有2.5G、部分10G、25G芯片量产能力,并进一步向更高速率产品进发;技术壁垒深厚,建立了独立自主的高速激光芯片一体化IDM全流程服务体系。

长光华芯

核心技术优势明显,公司依托于IDM模式构建激光芯片生产体系,核心技术涵盖器件设计和外延生长,FAB晶圆工艺、腔面钝化处理、高亮度合束及光纤耦合技术等。

敏芯股份

公司产品布局不断延伸,覆盖多个领域,涵盖MEMS压力传感器领域、MEMS加速度传感器、MEMS声学传感器芯片、汽车应用领域等。产品结构不断优化,长期增长优势凸显。

中科光芯

可全生产链自主生产光芯片,拥有完整的外延生长、芯片微纳加工及器件封装产业线,现有产品包括外延片、芯片、TO器件、光器件、模块等,解决方案涵盖数据中心、FTTX、DWDM、5G承载网。

资料来源:观研天下整理

3、光模块市场增长,光芯片有望持续受益

而在FTTx、数据中心和激光器等下游领域景气度提高和光通信技术的升级下,光模块有望迎来发展,也推动光芯片产业实现快速增长。据数据,2022年,我国光模块行业市场规模约为476.82亿元,预计2023年市场规模有望达到554.5亿元。

而在FTTx、数据中心和激光器等下游领域景气度提高和光通信技术的升级下,光模块有望迎来发展,也推动光芯片产业实现快速增长。据数据,2022年,我国光模块行业市场规模约为476.82亿元,预计2023年市场规模有望达到554.5亿元。

数据来源:观研天下整理

4、我国光芯片行业规模整体保持较高增速

受益于5G设备升级和相关应用落地、大量数据中心设备更新和新数据中心落地,光通信市场带动光芯片市场加速发展,市场规模不断增长。根据数据显示,2021年,我国光芯片行业市场规模为14.97亿美元,同比增长16.32%,2015-2021年GAGR为14.95%,预计2025年市场规模将达到26.07亿美元。
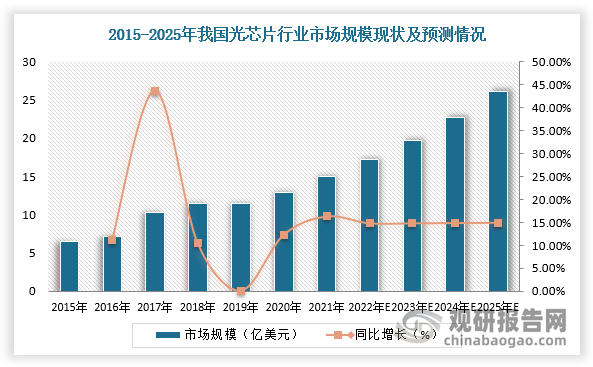
受益于5G设备升级和相关应用落地、大量数据中心设备更新和新数据中心落地,光通信市场带动光芯片市场加速发展,市场规模不断增长。根据数据显示,2021年,我国光芯片行业市场规模为14.97亿美元,同比增长16.32%,2015-2021年GAGR为14.95%,预计2025年市场规模将达到26.07亿美元。

数据来源:观研天下整理(WYD)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

英特尔量产领先 中国大陆玻璃芯载板行业处送样验证阶段 玻璃原片是最大短板

英特尔量产领先 中国大陆玻璃芯载板行业处送样验证阶段 玻璃原片是最大短板

当前玻璃芯载板产业链的竞争焦点不在中游制造,而在上游材料与设备:高端玻璃原片由康宁、肖特、AGC主导,国产原片仅适配5层布线、海外可稳定支撑7层以上;而TGV设备国产化进展较快,大族激光FLEE工艺微孔圆度>95%、效率超5000孔/分钟,帝尔激光已实现海外销售与小批量复购。

2026年11月02日
多元应用场景打开成长空间 我国直驱电机行业本土供给仍存短板

多元应用场景打开成长空间 我国直驱电机行业本土供给仍存短板

直驱电机凭借突出性能,在众多精密制造领域持续拓展应用。受益于电子制造、半导体、光模块、锂电、光伏等多元下游需求释放,叠加产业政策支持,行业发展潜力突出。当前行业本土供给仍存在短板,尚不能完全满足下游需求,直线电机等核心品类国产化率仍有提升空间。

2026年11月02日
精密传动系统模组:政策托底叠加人形机器人放量 打开长期成长曲线

精密传动系统模组:政策托底叠加人形机器人放量 打开长期成长曲线

精密传动系统模组是高端装备关键基础零部件,是产业基础再造工程重点攻坚方向。在国家多项政策持续扶持下,叠加人形机器人产业化提速,关节模组作为核心形态需求快速攀升。除机器人赛道外,数控机床、智能物流、低空经济、医疗设备等领域同步拓展增量市场,行业迎来需求与技术双向驱动的发展阶段。当前海外厂商仍占据先发优势,本土企业加速突破

2026年11月02日
光通信、AI算力催生需求 稀土管制如何撬动氮化铝(AlN)陶瓷基板行业国产窗口?

光通信、AI算力催生需求 稀土管制如何撬动氮化铝(AlN)陶瓷基板行业国产窗口?

在市场竞争方面,日本企业凭借粉体、烧结、金属化全环节积累主导高端市场,京瓷、丸和、日本精密陶瓷三家垄断80%以上高端DPC基板。日本德山(Tokuyama)占据全球70%以上高端AlN粉体份额,海外企业合计占据90%高端粉体市场。

2026年10月30日
板式换热器行业分析:数据中心是最大边际变量 国产工业领域根基已成

板式换热器行业分析:数据中心是最大边际变量 国产工业领域根基已成

板式换热器行业正呈现两条增速迥异的需求曲线:工业与暖通基本盘平稳运行,而数据中心二次侧板成为最大边际变量,浸没式板换增速更高达55%。与此同时,行业竞争焦点正从价格转向材料等级与全生命周期成本,GB/T 47007-2026将材料等级与能效等级间接绑定,材料工艺能力从“加分项”变为“准入门槛”。

2026年10月30日
全球MLCC下游应用多点开花:消费电子筑基 AI服务器释放“量价齐升”结构性红利

全球MLCC下游应用多点开花:消费电子筑基 AI服务器释放“量价齐升”结构性红利

MLCC被誉为“电子工业大米”,下游应用场景丰富,全球行业形成消费电子领衔、多领域协同发展格局。消费电子为第一大应用市场,庞大终端出货量构筑行业需求基本盘;汽车智能化升级叠加新能源汽车放量,汽车领域MLCC增长动能充足;AI服务器则带来“量价齐升”的结构性增长红利,是增速最快细分赛道。

2026年10月30日
空间智能行业前景:向平台订阅制转型渗透 具身智能与人形机器人定义长期天花板

空间智能行业前景:向平台订阅制转型渗透 具身智能与人形机器人定义长期天花板

国内空间智能解决方案市场规模由 2019 年 24.9 亿元快速增长至 2025 年 370 亿元,复合增速高达 54.3%,预计 2029 年国内空间智能解决方案市场规模将达到 1957.7 亿元。

2026年10月30日
厂企直采主导,非金属件领涨:半导体设备零部件行业“去日化”替代路径渐明

厂企直采主导,非金属件领涨:半导体设备零部件行业“去日化”替代路径渐明

2024 年,中国晶圆厂采购半导体设备零部件 177.2 亿元,其中直接向零部件厂商采购 126.6 亿元,占比71.4%;预计 2029 年中国晶圆厂半导体设备零部件直采额增至 291.8 亿元,占比升至 80.3%。

2026年10月30日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部