
咨询热线

400-007-6266

010-86223221

我国镁行业分析:产能格局较为分散 汽车轻量化趋势打开需求市场空间

一、镁概述

根据观研报告网发布的《中国镁行业发展深度研究与投资前景预测报告(2024-2031年)》显示,镁是一种银白色的轻质碱土金属,化学性质活泼,具有一定的延展性和热消散性,镁元素在自然界广泛分布,相较于铝、钢等材料具有诸多优势。镁合金是以镁为基础加入其他元素组成的合金,是目前全球最轻质的商用金属工程材料,相对于其他常用的传统材料,镁合金具有密度小、比强度高、弹性模量低,散热好、抗冲击力和抗蠕变性强等特点,可吸收更多的振动冲击,比强度明显高于铝合金和钢,比刚度与铝合金和钢相当,远远高于工程塑料。

镁合金材料与其他材料的参数对比

材料名

密度

熔点(°C)

导热率(W/mmK)

抗拉强度(MPa)

屈服强度

(MPa)

比强度(σ/ρ)

弹性模量(GPa)

镁合金

AZ91D

1.81

598

54

250

160

138

45

AM60B

1.8

615

61

240

130

133

45

铝合金

A380

2.7

595

100

315

160

116

71

钢铁

碳素钢

7.86

1520

42

517

400

80

200

塑料

ABS

1.03

*

0.9

96

*

93

*

PC

1.23

*

*

118

*

95

*

资料来源:观研天下整理

二、镁矿行业供给市场分析

1、中国是全球原镁第一大供应国

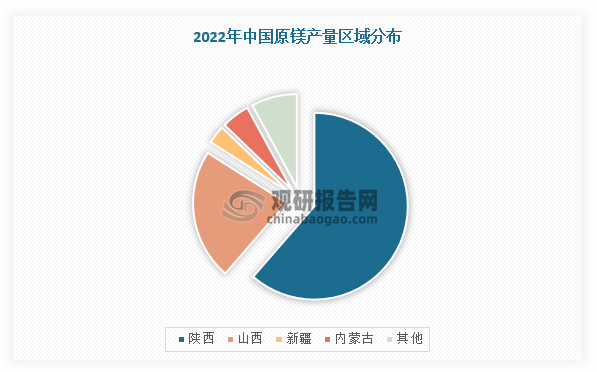
我国是全球原镁第一大供应国。据中国有色金属工业协会镁业分会数据,2022年,我国原镁产量约89.36万吨,约占全球的90%。分区域来看,我国镁供给集中于陕西和山西,两省产量占到全国原镁产量的84%。
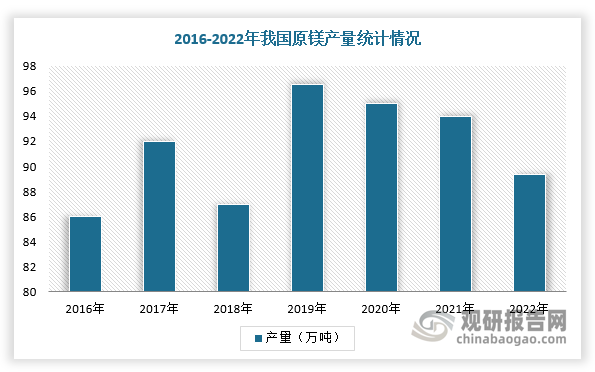
我国是全球原镁第一大供应国。据中国有色金属工业协会镁业分会数据,2022年,我国原镁产量约89.36万吨,约占全球的90%。分区域来看,我国镁供给集中于陕西和山西,两省产量占到全国原镁产量的84%。

数据来源:观研天下整理
数据来源:观研天下整理

数据来源:观研天下整理

2、我国原镁企业产能较为分散

在生产企业方面,2021年我国原镁产能为137.61万吨,CR10为31.03%,产能超过3万吨的企业仅7家,占全国产能比重为27.25%,其中宝武镁业原镁产能10万吨,占比7.27%,排名全国第一。
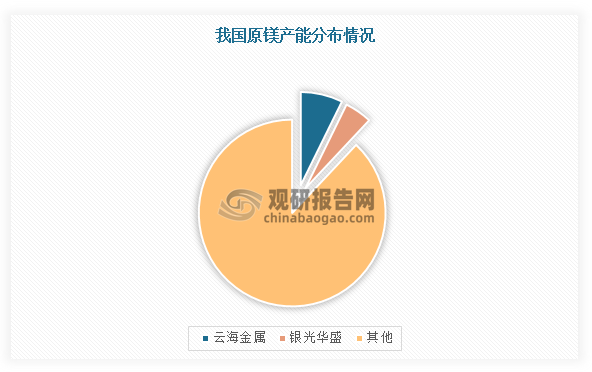
在生产企业方面,2021年我国原镁产能为137.61万吨,CR10为31.03%,产能超过3万吨的企业仅7家,占全国产能比重为27.25%,其中宝武镁业原镁产能10万吨,占比7.27%,排名全国第一。

数据来源:观研天下整理

三、镁矿行业需求市场分析

1、镁合金是原镁行业最具增长潜力领域,而汽车产业是未来主要增长点

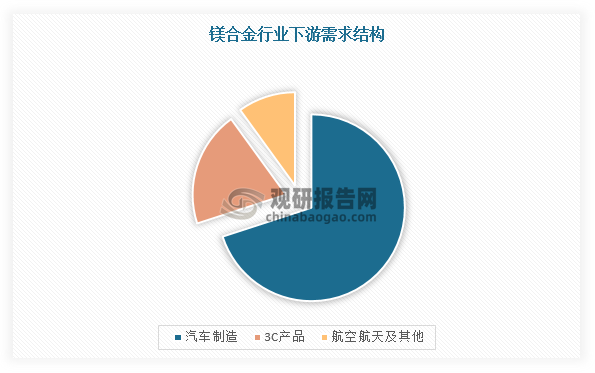
受益于汽车轻量化趋势,汽车用镁需求有望快速增长。目前,我国原镁行业主要应用于镁合金深、铝合金、海绵钛等领域,其中镁合金深加工产品需求占比达35.6%,是原镁消费最具增长潜力的领域;其次是铝合金添加剂,市场占比32.4%。而在镁合金领域,约有70%应用于汽车制造,20%应用于3C产品,其中汽车领域是原镁及镁合金未来主要增长点。
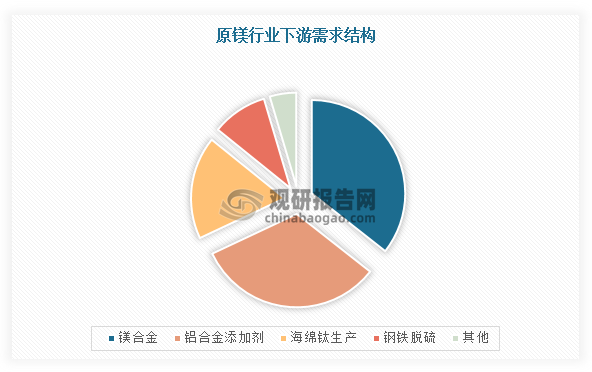
受益于汽车轻量化趋势,汽车用镁需求有望快速增长。目前,我国原镁行业主要应用于镁合金深、铝合金、海绵钛等领域,其中镁合金深加工产品需求占比达35.6%,是原镁消费最具增长潜力的领域;其次是铝合金添加剂,市场占比32.4%。而在镁合金领域,约有70%应用于汽车制造,20%应用于3C产品,其中汽车领域是原镁及镁合金未来主要增长点。

数据来源:观研天下整理
数据来源:观研天下整理

数据来源:观研天下整理

2、汽车轻量化趋势下,汽车用镁需求有望快速增长,打开镁行业市场空间

我国是全球碳排放第一大国,其中交通领域碳排放约占碳排放总量的10%,而机动车中的汽车是废气污染物排放主要来源。目前,交通领域实现碳减排的主要途径是发展新能源车和降低燃油车重量。

降低燃油车重量则是指汽车轻量化。汽车轻量化是指在满足汽车使用要求、安全性和成本控制的条件下,应用轻量化技术与材料等实现的产品减重,汽车质量越轻,行驶同等里程燃油或者电力消耗越少,排放更少,续航更长,同时有助于提高汽车的安全性和灵活性,尤其是新能源车质量占据整车整备质量的20%-30%左右,减重需求则更为迫切。

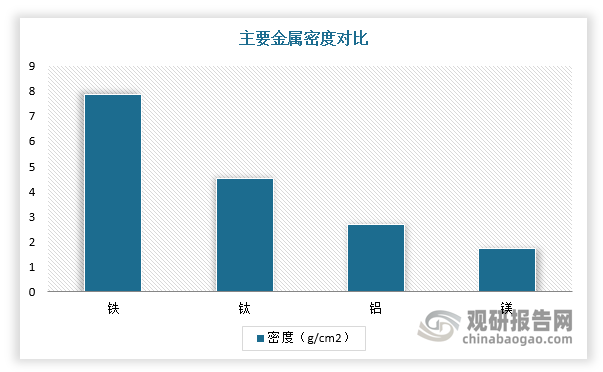
而镁合金是现阶段效果最好的汽车轻量化材料,其金属密度为1.74g/cm2,比铅降低35%。同时,根据中国汽车工程学会轻量化技术发展路线图,要求2025年、2030年单车用镁量分别达到25kg、45kg,较当前5kg左右的平均水平有很大增长空间,仪表盘支架、中控支架等各类支架产品是未来主要增量。汽车用镁需求有望快速增长,有望打开镁行业市场空间。
而镁合金是现阶段效果最好的汽车轻量化材料,其金属密度为1.74g/cm2,比铅降低35%。同时,根据中国汽车工程学会轻量化技术发展路线图,要求2025年、2030年单车用镁量分别达到25kg、45kg,较当前5kg左右的平均水平有很大增长空间,仪表盘支架、中控支架等各类支架产品是未来主要增量。汽车用镁需求有望快速增长,有望打开镁行业市场空间。

数据来源:观研天下整理

中国轻量化技术发展路线图规划(部分)

项目

2020年

2025年

2030年

车辆整备质量

较2015年减重10%

较2015年减重20%

较2015年减重35%

铝合金

单车用铝量达到190kg

单车用铝量超过250kg

单车用铝量超过350kg

镁合金

单车用镁量达到15kg

单车使用镁合金25kg

单车使用镁合金45kg

新能源汽车

新能源汽车占总销量7%以上

新能源汽车占总销量15%以上

新能源汽车占总销量40%以上

乘用车新车整体油耗

降至5L/100km

降至4L/100km

降至3.2L/100km

镁合金整车占比

1.2%

2%

4%

资料来源:观研天下整理(WYD)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

CSST存量替换托底 我国不锈钢波纹管行业需求释放 出口结构转移成未来演进路径

CSST存量替换托底 我国不锈钢波纹管行业需求释放 出口结构转移成未来演进路径

焊接波纹管的核心壁垒则在工艺——漏率≤1×10⁻⁹ std.cc He/s、内壁Ra≤0.2μm、约300万次伸缩循环不失效,这三项指标叠加构成了国产化尚未跨越的门槛。未来行业将沿三条路径演进:液冷管路从非标定制走向标准件、产品从裸管走向组件总成、出口从区域转移走向结构升级。

2026年10月29日
全球合金软磁粉芯行业前景:AI算力电源驱动 中国企业逐渐掌握产业链制造主导权

全球合金软磁粉芯行业前景:AI算力电源驱动 中国企业逐渐掌握产业链制造主导权

从收入口径来看,全球合金软磁粉芯市场规模由 2020 年 16 亿元增长至 2025 年 48 亿元,2020-2025 年复合增速达 24.6%;伴随算力基础设施持续加码建设,AI 算力需求将成为行业核心增量,预计 2030 年全球市场规模将达到 98 亿元,2025-2030 年 CAGR 为 15.5%,

2026年10月28日
铂族金属行业:钯铑过剩 氢能与AI算力释放铂钌潜力 国内价值聚焦再生回收与材料加工

铂族金属行业:钯铑过剩 氢能与AI算力释放铂钌潜力 国内价值聚焦再生回收与材料加工

汽车尾气催化剂依旧是铂、钯第一大单一需求来源,分别占铂总需求 42%、钯总需求 82%。但全球新能源汽车渗透率快速抬升,正在从底层压缩传统内燃机需求基础;国内新能源乘用车渗透率已达 67%,纯电动车型几乎不消耗铂钯,电气化带来的冲击在不同铂族品种间呈现显著分化。

2026年10月27日
鸿路间接覆盖30余国 我国钢结构行业海外区域需求梯度与企业承接路径分化

鸿路间接覆盖30余国 我国钢结构行业海外区域需求梯度与企业承接路径分化

我国钢结构头部厂商订单逆势增长——HS7308出口吨位2022至2025年复合增速25.1%,海外景气是对冲国内下行的关键变量。

2026年10月27日
我国海绵钛行业供需错配 出口稳增并呈高端化 航空与民用市场盈利分化加剧

我国海绵钛行业供需错配 出口稳增并呈高端化 航空与民用市场盈利分化加剧

我国是海绵钛生产大国,产量稳定。2024 年全球海绵行业产量为 38.03 万吨,同比增长 11.8%。其中,中国海绵钛产量占到 67.32%。日本产量下降 3.5%,中国和沙特阿拉伯海绵钛产量有所上升,2015-2024 年间国内海绵钛产量年均复合增速达 17.71%。

2026年10月26日
高纯铝行业需求走向电容+半导体双极格局 中国两强份额突破 出口政策托举盈利

高纯铝行业需求走向电容+半导体双极格局 中国两强份额突破 出口政策托举盈利

5N 及以上超高纯铝主要用于半导体溅射靶材、集成电路配线、显示镀膜等高壁垒场景,需求端同时受益于成熟制程稳步扩产、先进封装高速增长带来的靶材总量扩容;叠加国内靶材厂商持续进入头部晶圆厂供应链,靶材国产化带动 5N5 及以上高纯铝坯料采购本土化,逐步替代进口原料,形成靶材国产化与上游高纯铝原料自主可控的正向循环。

2026年10月26日
我国钢铁行业需求格局转换 建筑兜底作用减弱 产品结构向高端化方向升级

我国钢铁行业需求格局转换 建筑兜底作用减弱 产品结构向高端化方向升级

我国钢铁行业需求重心逐步从建筑领域向制造业迁移,且消费格局呈现“建筑减量、制造增量”的结构性转变。下游高端装备严苛的性能要求牵引行业向高端化升级,国内钢企持续加大研发投入,多款高附加值钢材实现自主研发与量产;部分高端特钢领域仍存有短板,但相关差距正逐步收窄。

2026年10月26日
AI金属回收行业价值抬升 系统性提取成关键 碲化铋定向潜力突出

AI金属回收行业价值抬升 系统性提取成关键 碲化铋定向潜力突出

全球金属回收市场规模保持稳健增长, 2026 年全球金属回收市场规模约 9680 亿美元,预计至 2032 年将增长至 1.72 万亿美元,期间复合年均增长率达 9.77%。预计未来全球金属回收市场增量呈现清晰的结构性特征,增长主线集中于战略小金属回收与 AI 服务器资源化两大方向。

2026年10月22日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部






