
咨询热线

400-007-6266

010-86223221

我国石化装备工程服务行业需求进一步回暖 先进无损检测技术成发展方向

1、石化装备工程服务发展历程

石化装备工程服务从早期的石化企业自主开展,发展至今由专业的第三方服务商提供专业服务,主要经历了三个发展阶段。

石化装备工程服务发展历程

<strong>石化装备工程服务发展历程</strong>

数据来源:观研天下整理

2、石化装备工程服务的流程

石化装备工程服务主要是围绕下游石油化工的关键装备展开。依据下游装备的不同,服务范围较广,服务内容也根据下游企业的需求差异,针对各类装备存在的不同故障或问题进行处理。在安全生产、节能减排需求的推动下,保运及检维修服务对先进加工工艺、预测性维护等的需求愈加强烈,以满足下游市场安全、平稳、高效运行的需求。

石化装备工程服务的流程
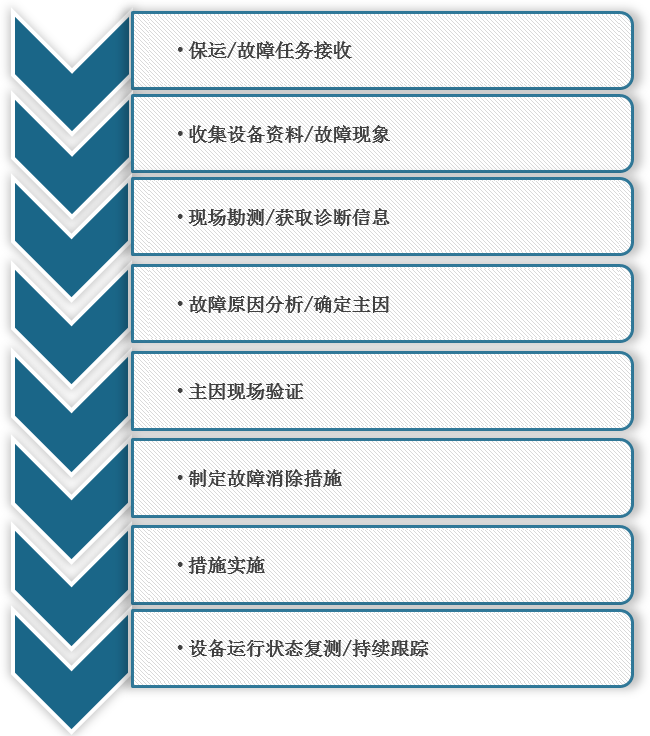
<strong>石化装备工程服务的流程</strong>

数据来源:观研天下整理

3、石化装备工程服务行业市场规模

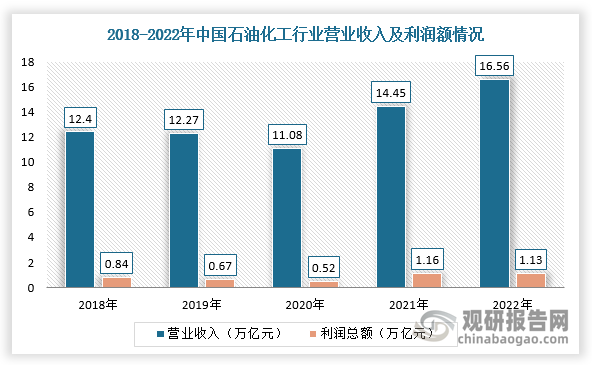
石化装备工程服务与石油化工行业的发展及其投资情况息息相关。目前,在国家能源安全战略推动下,石油化工企业积极增储上产、纷纷加大资本开支投入,有利于驱动石化装备工程服务行业高景气。根据数据显示,2022年,我国石油和化工行业规模以上企业28760家,累计实现营业收入16.56万亿元,同比增长14.4%,创历史新高,实现利润总额1.13万亿元,同比下降2.8%,基本保持历史高位。同时,在布局石油化工开采、冶炼、精密加工业务的上市企业中,中石油、中石化在石油化工氧化物、石油化工聚合物等产品产量遥遥领先于其它企业。
石化装备工程服务与石油化工行业的发展及其投资情况息息相关。目前,在国家能源安全战略推动下,石油化工企业积极增储上产、纷纷加大资本开支投入,有利于驱动石化装备工程服务行业高景气。根据数据显示,2022年,我国石油和化工行业规模以上企业28760家,累计实现营业收入16.56万亿元,同比增长14.4%,创历史新高,实现利润总额1.13万亿元,同比下降2.8%,基本保持历史高位。同时,在布局石油化工开采、冶炼、精密加工业务的上市企业中,中石油、中石化在石油化工氧化物、石油化工聚合物等产品产量遥遥领先于其它企业。

数据来源:观研天下整理

我国石油化工产业链代表性企业业务布局及竞争力情况

公司简称

产品布局

石油化工产品产量/产值

业务竞争力

中国石化

乙烯

12060

★★★★★

合成树脂

17370

合成橡胶

1067

合成纤维单体及聚合物

9057

合成纤维

1313

中国石油

汽油

46280

★★★★★

煤油

10043

柴油

50719

乙烯

6345

合成树脂

10287

合成纤维单体及聚合物

1278

合成橡胶

1001

尿素

2163

华锦股份

石化类

5482.5

★★★★

沥青类

2046

化肥类

1195.7

恒逸石化

炼油产品

5922.4

★★★

化工产品

2265.8

PTA

4850.2

聚酯产品

6502.7

荣盛石化

石化类

31564.9

★★★★

聚酯化纤类

3579.9

数据来源:观研天下整理

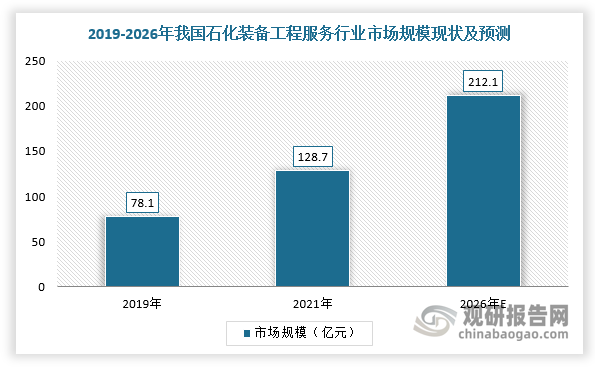
因此,随着经济结构进一步改善及下游石油化工行业持续向好发展,市场对石化装备工程服务行业需求进一步回暖,2021年,中国石化装备工程服务行业市场整体规模达78.1亿元,2021年市场规模为128.7亿元,石化装备保运、检维修作为提升我国石油石化设备安全性、节能生产的关键环节之一,预计2026年达到212.1亿元。
因此,随着经济结构进一步改善及下游石油化工行业持续向好发展,市场对石化装备工程服务行业需求进一步回暖,2021年,中国石化装备工程服务行业市场整体规模达78.1亿元,2021年市场规模为128.7亿元,石化装备保运、检维修作为提升我国石油石化设备安全性、节能生产的关键环节之一,预计2026年达到212.1亿元。

数据来源:观研天下整理

4、石化装备工程服务行业发展趋势

(1)、向全专业、定制化方向转型

随着石化行业面临更高的安全性与节能要求,对整体工程设备的运行有了更高的标准。越来越多的企业专注于提供石化装备全生命周期的定制化专业服务,包括前期的装置设计、设备安装,如大型石油化工装置的安装改造、压力容器设计、压力容器安装改造等服务,覆盖客户的多样化需求。

(2)、加速普及针对石化装备的智能化与预测性维护

随着智慧工厂和工业数字化的逐渐普及,设备智能管理方案以及先进仪器也将应用于石化装备管理与维护中,实现对传统人工作业的部分替代,提高准确性与精度。同时,石化企业建立统一的石化装备智能化管理平台,实时自动追踪,在线状态检测,监控设备运行状态,实现预测性维护,最大化地减少设备停机停工时间,提高设备运行的安全性和效率。

(3)、先进无损检测技术成为发展方向

先进检测技术包括针对动设备、静设备、电气设备、仪表、阀门的相关无损检测、计量检测、第三方检测等。其中无损检测是在不影响检测对象未来使用功能或现在的运行状态前提下,采用射线、超声、红外、电磁、太赫兹无损检测等原理技术仪器对材料、零件、设备进行缺陷、化学、物理参数的检测技术。(WYD)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

核聚变行业投资市场分析:美中双极主导 国内国家队与民营力量加速差异化突围

核聚变行业投资市场分析:美中双极主导 国内国家队与民营力量加速差异化突围

全球核聚变行业总投资额已从 2021 年的 19 亿美元迅速攀升至 2025 年的 97 亿美元,年复合增长率 CAGR 高达约 50.2%,仅 2025 年新增投资规模就达 26 亿美元。资本力量正重塑全球核聚变产业格局。预计2030-2040年全球核聚变市场规模将由4719.9亿美元增长至8434.6亿美元。

2026年10月12日
我国工业萘市场需求解析:传统下游承压,高增长引擎崛起,深加工突围

我国工业萘市场需求解析:传统下游承压,高增长引擎崛起,深加工突围

未来,行业将沿“深加工延伸—传统需求收缩—出口结构优化—绿色化准入”的路径加速调整,企业加速向精萘、染料中间体和医药中间体转型,减水剂用量继续萎缩,出口从工业萘向高附加值产品优化,绿色制造逐步成为行业准入条件。

2026年10月12日
我国含氟聚合物市场整体“大而不强”,高端供给短板与外部挑战并存

我国含氟聚合物市场整体“大而不强”,高端供给短板与外部挑战并存

我国已成为全球最大含氟聚合物生产和消费国,且该行业正迎来新兴赛道蓬勃发展带来的多重机遇,尽管如此,但市场整体呈现“大而不强”特征,高端产品供给不足,同时面临原料价格波动等挑战。未来行业需从技术攻坚等多维度协同发力,由“规模领先”向“质量领先”转型。

2026年10月12日
我国贲亭酸甲酯行业分析:高效氯氟氰菊酯拉动需求,一体化龙头主导市场

我国贲亭酸甲酯行业分析:高效氯氟氰菊酯拉动需求,一体化龙头主导市场

竞争格局上,贲亭酸甲酯行业呈现“一体化龙头主导、中小产能持续出清”的格局。未来,行业将沿“一体化整合持续深化、高端菊酯和新型中间体成为增长点、绿色制造成为准入条件、出口结构向高附加值产品优化”的路径演进。

2026年10月10日
循环经济浪潮下再生聚丙烯机遇挑战并存 行业未来仍需规范化、高端化发展

循环经济浪潮下再生聚丙烯机遇挑战并存 行业未来仍需规范化、高端化发展

再生聚丙烯行业优势与劣势并存、机会与威胁交织。行业受益于政策支持、下游绿色采购需求释放等有利条件,同时存在原料来源复杂、产品批次稳定性不足等劣势。原生聚丙烯价格波动会挤压再生聚丙烯的市场竞争力,持续收紧的环保监管抬升中小企业经营压力,市场乱象与进口产品竞争进一步带来不确定性。

2026年10月10日
氟化液应用正从单一基本盘向多元格局加速演进 行业迎来黄金发展期

氟化液应用正从单一基本盘向多元格局加速演进 行业迎来黄金发展期

氟化液是支撑高端制造与数字基建的关键电子化学品,依托独特碳-氟键结构,拥有优异热稳定、化学惰性与绝缘特性。行业存在性能与环保属性制衡的内在矛盾,产业链呈现上游资源约束、中游工艺驱动、下游认证锁定特征。伴随AI算力、先进半导体扩产,需求由半导体单一市场转向液冷、新能源热管理等多元场景,行业进入黄金增长期。

2026年10月10日
中国本土创制农药体系成型 数量跻身全球第一梯队 AI、RNA农药赋能行业差异化开发

中国本土创制农药体系成型 数量跻身全球第一梯队 AI、RNA农药赋能行业差异化开发

从全球范围来看,农药创制具有成本投入高、开发周期长、研发成功率低、技术壁垒高的显著特征,在过去较长时期内,创制能力主要掌握在国际农化巨头手中。近年来,随着我国持续强化科技自主创新,对创制农药的投入力度不断加大,本土创制体系逐步成型。

2026年10月09日
导热双面胶行业现状及竞争解析:需求持续释放,回天新材、斯迪克等领跑赛道

导热双面胶行业现状及竞争解析:需求持续释放,回天新材、斯迪克等领跑赛道

竞争格局上,国内回天新材、斯迪克、飞荣达、中石科技等企业领跑第一梯队,但最高端导热胶膜和无基材导热胶领域仍由3M、德莎、日东电工等国际巨头主导。未来,率先在高导热、超薄化、低热阻、无卤阻燃和自动化贴装等方向实现技术突破,并完成头部客户认证的企业,将在这一高壁垒赛道中持续占据核心优势。

2026年10月08日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部