
咨询热线

400-007-6266

010-86223221

我国木工机械行业产业链:上游电机、铸件供应增长 下游木材需求受限

一、概述及产业链图解

国际上通常把家具机械、木材加工机械、木制品加工机械纳入木工机械,不包括人造板机械和林业机械。我国的木工机械通常把人造板机械、林业机械并入统计。

在产业链方面,木工机械行业上游主要是电器件、五金件、元气件等标准零部件以及机架、零件、铸件等非标准零部件;下游主要是木材加工业、板材加工制造业、家具制造业等。

木工机械行业产业链图解
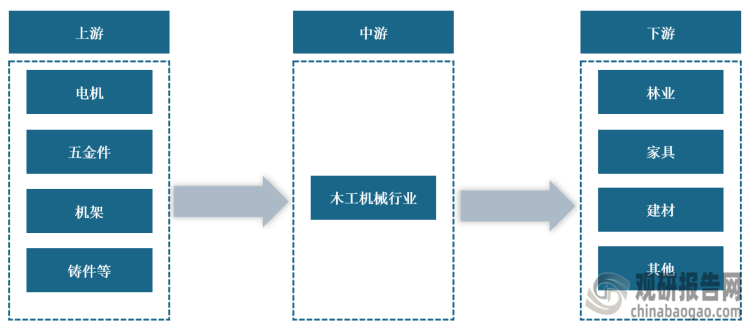
<strong>木工机械行业产业链图解</strong>

数据来源:观研天下整理

二、上游市场分析

1、电机

电机俗称“马达”,广义上指电动机和发电机,但一般情况下就以电机作为电动机的简称,且电动机和发电机原理可逆,都是利用电磁感应原理进行电能和机械能的相互转换。随着我国工业及制造业复苏及发展,我国工业电机行业产量整体保持增长趋势。根据国家统计局数据显示,2021年,中国工业电机产量达3.46亿千瓦,同比增长7%。
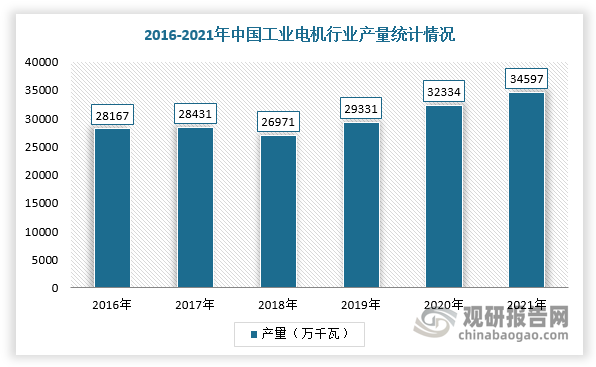
电机俗称“马达”,广义上指电动机和发电机,但一般情况下就以电机作为电动机的简称,且电动机和发电机原理可逆,都是利用电磁感应原理进行电能和机械能的相互转换。随着我国工业及制造业复苏及发展,我国工业电机行业产量整体保持增长趋势。根据国家统计局数据显示,2021年,中国工业电机产量达3.46亿千瓦,同比增长7%。

数据来源:观研天下整理

2、铸件

铸件是用各种铸造方法获得的金属成型物件,即把冶炼好的液态金属,用浇注、压射、吸入或其它浇铸方法注入预先准备好的铸型中,冷却后经打磨等后续加工手段后,所得到的具有一定形状,尺寸和性能的物件。自2000年我国首次超过美国成为世界最大铸造件生产国后,产量一直稳居世界首位。根据数据显示,2021年,我国铸件行业产量达5405万吨,同比增长4%。
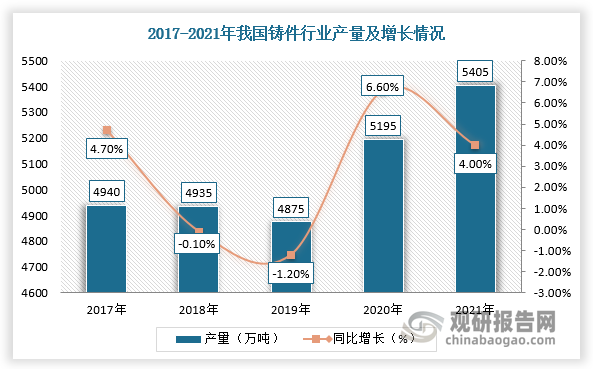
铸件是用各种铸造方法获得的金属成型物件,即把冶炼好的液态金属,用浇注、压射、吸入或其它浇铸方法注入预先准备好的铸型中,冷却后经打磨等后续加工手段后,所得到的具有一定形状,尺寸和性能的物件。自2000年我国首次超过美国成为世界最大铸造件生产国后,产量一直稳居世界首位。根据数据显示,2021年,我国铸件行业产量达5405万吨,同比增长4%。

数据来源:观研天下整理

三、中游市场分析

根据观研报告网发布的《中国木工机械行业现状深度分析与发展趋势研究报告(2022-2029年)》显示,2021年,我国木工机械行业进口额达3.32,同比增长7.87%,截止2022年上半年进口额为1.04亿美元,同比下降40.70%。
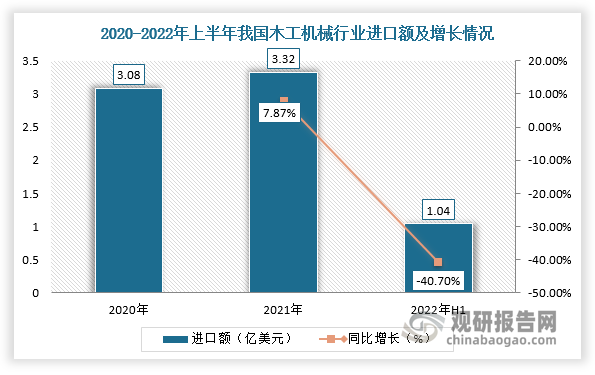
根据数据显示,2021年,我国木工机械行业进口额达3.32,同比增长7.87%,截止2022年上半年进口额为1.04亿美元,同比下降40.70%。

数据来源:观研天下整理

四、下游市场分析

目前,我国木工机械行业下游主要是木材加工业、板材加工制造业、家具制造业等。

1、木材加工领域

木工机械在木材加工的锯切、刨、铣、砂光、钻孔、胶合、表面处理、涂装、木材处理等工序均有所应用。近年来,我国木材产量稳中有升,但在森林消耗方面却严格控制,虽然无法满足国内需求。根据数据显示,2021年中国木材产量达11589.1万立方米,同比增长12.99%。
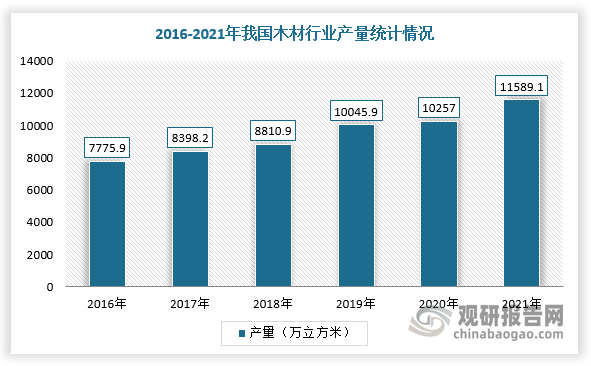
木工机械在木材加工的锯切、刨、铣、砂光、钻孔、胶合、表面处理、涂装、木材处理等工序均有所应用。近年来,我国木材产量稳中有升,但在森林消耗方面却严格控制,虽然无法满足国内需求。根据数据显示,2021年中国木材产量达11589.1万立方米,同比增长12.99%。

数据来源:观研天下整理

2、家具

随着国内经济发展及居民消费水平不断提高,消费者对家具的新增及替换需求持续提升,促使产量也随之稳定增长。根据数据显示,截至2021年,我国家具产量为11.2亿件,同比增长23.1%。
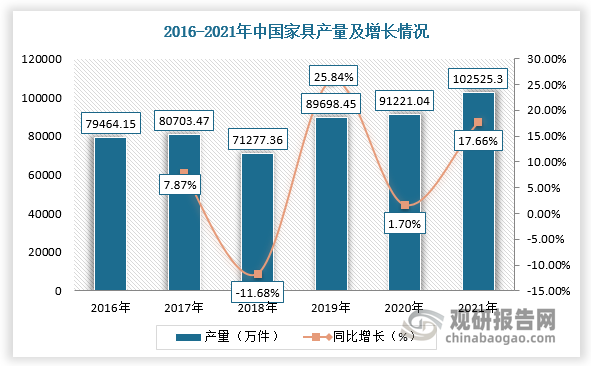
随着国内经济发展及居民消费水平不断提高,消费者对家具的新增及替换需求持续提升,促使产量也随之稳定增长。根据数据显示,截至2021年,我国家具产量为11.2亿件,同比增长23.1%。

数据来源:观研天下整理(WYD)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

销量增速跳升至14.3%背后:动压油膜滑动轴承行业需求规模、结构与增量贡献分析

销量增速跳升至14.3%背后:动压油膜滑动轴承行业需求规模、结构与增量贡献分析

而石油化工、石油天然气、暖通空调虽增速更快(8.8%—11.0%),但受基数约束,短期内难以改变能源发电主导的需求格局。对动压油膜滑动轴承行业而言,需求的确定性来自能源发电的刚性配套,弹性则来自石化改造与暖通大型化的边际增量,而单套均价的上行表明高参数产品正在成为竞争焦点。

2026年10月21日
政策技术共振推动无人驾驶矿卡进入规模化应用阶段 自研头部企业迎来发展新机遇

政策技术共振推动无人驾驶矿卡进入规模化应用阶段 自研头部企业迎来发展新机遇

国内无人矿卡保有量快速增长,应用场景不断拓展,高海拔金属矿等复杂场景实现突破。目前我国无人驾驶矿卡渗透率突破10%关键节点,正式迈入规模化应用阶段,行业增长逻辑逐步由放量扩张转向全流程效率打磨,拥有自研能力的头部厂商竞争优势凸显,有望迎来重要发展窗口期。

2026年10月21日
我国燃气轮机热端部件行业成长空间广阔 但国产化率仍偏低

我国燃气轮机热端部件行业成长空间广阔 但国产化率仍偏低

机遇之下,行业发展痛点犹存,国产化率偏低,进口依赖问题较为突出。伴随燃气轮机国产替代进程推进及供应链安全诉求提升,本土燃气轮机热端部件配套需求持续释放。在多重因素推动下,燃气轮机热端部件行业国产替代节奏有望加快,逐步迈入国产替代深水区。

2026年10月16日
新增装机与存量维修共驱航空发动机热端部件需求释放 行业国产替代迎窗口期

新增装机与存量维修共驱航空发动机热端部件需求释放 行业国产替代迎窗口期

在新增装机与存量维修市场的双重驱动下,航空发动机热端部件行业市场规模稳步增长。行业国产化进程呈现明显分化,整体国产化率仍有较大提升空间。国产大飞机批量交付不仅为行业打开结构性增长空间,也带来国产替代窗口期,未来行业国产替代进程有望加速推进。

2026年10月15日
我国线控转向产业化:法规松绑与 L3 驱动,国产突围聚焦软件能力

我国线控转向产业化:法规松绑与 L3 驱动,国产突围聚焦软件能力

依托法规松绑与高阶自动驾驶刚需赋能,线控转向系统将加速渗透。2026—2030 年,中国汽车转向系统市场规模预计由 756 亿元增至 1048 亿元,CAGR 为 8.5%。其中,线控转向仍处于高增速的导入期, 2030 年市场规模可达到256亿元, 2026—2030 年CAGR高达约50.2%。

2026年10月12日
我国装载机行业需求分析:内外需与电动化双轮驱动 存量更新开启结构性增长周期

我国装载机行业需求分析:内外需与电动化双轮驱动 存量更新开启结构性增长周期

经历前期行业调整后,我国装载机市场景气持续上行,内外需共振与电动化升级共同拉动销量高增。当前行业需求逻辑已发生根本性转变,存量设备更新取代新增工程需求,成为市场第一驱动力。受环保排放标准迭代、设备更新专项政策推动,老旧机械集中进入替换窗口期。

2026年10月12日
线控制动行业前景:国产迎EMB商业化窗口 竞争重心从本土突围迈向全球一线阵营

线控制动行业前景:国产迎EMB商业化窗口 竞争重心从本土突围迈向全球一线阵营

从市场空间来看,到2030 年全球与国内制动系统市场规模将分别达到 3537 亿元、1214 亿元,而2026-2030年复合增速将分别达 8.0%、9.7%。传统机械制动、EPB 以及 ABS/ESP 依旧构成制动市场的基本盘,而线控制动将成为驱动整个制动市场规模扩容的核心增量来源。

2026年10月10日
谐波减速器行业前景展望:产能消化与价格竞争并行 人形机器人催化产业变革

谐波减速器行业前景展望:产能消化与价格竞争并行 人形机器人催化产业变革

工业机器人仍是谐波减速器下游第一大应用领域,在六轴工业机器人当中,10kg 以下负载机型基本全部采用谐波减速器。2025 年我国工业机器人产量达到 77 万台,创下历史新高,同比增长 28.0%,相应带动工业机器人领域谐波减速器出货量约 100 万台,为行业提供稳固的需求底座。

2026年10月09日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部


