
咨询热线

400-007-6266

010-86223221

我国皮卡行业现状及趋势分析 销量快速增长 市场集中度将不断提高

据观研报告网发布的《中国皮卡行业发展现状研究与未来投资调研报告(2022-2029年)》显示,皮卡是一种驾驶室后方设有无车顶货箱,货箱侧板与驾驶室连为一体的轻型载货汽车。从技术层面来看,皮卡可分为日式和美式;从产品档次来看,皮卡可分为高、中、低三档;从结构设计来看,皮卡可分为标准双排座皮卡,轴距及货厢加长的双排座大皮卡,一排半座皮卡,中双排皮卡,以载货为主的大单排座和小单排座皮卡,厢式皮卡(即多功能越野车、经济型SUV)等。

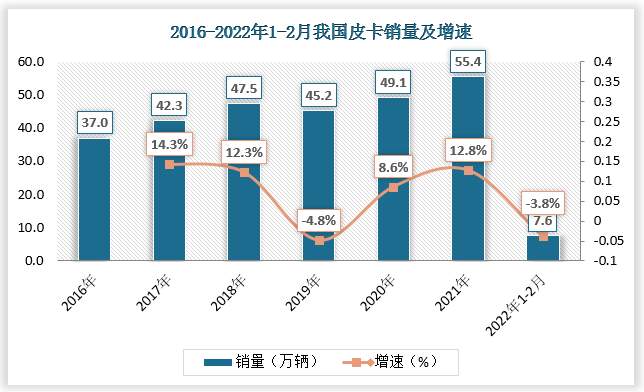
皮卡兼具家用车和商用车的双重特性,能够满足广泛的需求,因此近年来皮卡逐渐受到我国消费者欢迎,销量实现快速增长。数据显示,2016-2020年,我国皮卡销量由37万辆增长至45.2万辆。2021年,在国家汽车促销费政策的总基调下,皮卡车型的三包政策、路权政策实现了对皮卡消费的大力支持,皮卡销量增长至55.4万辆。由于疫情后皮卡消费回暖较强,2022年2月我国皮卡市场销售3.4万辆,较2021年同期增长8%,较2019年同期增长20%。
皮卡兼具家用车和商用车的双重特性,能够满足广泛的需求,因此近年来皮卡逐渐受到我国消费者欢迎,销量实现快速增长。数据显示,2016-2020年,我国皮卡销量由37万辆增长至45.2万辆。2021年,在国家汽车促销费政策的总基调下,皮卡车型的三包政策、路权政策实现了对皮卡消费的大力支持,皮卡销量增长至55.4万辆。由于疫情后皮卡消费回暖较强,2022年2月我国皮卡市场销售3.4万辆,较2021年同期增长8%,较2019年同期增长20%。

数据来源:乘联会、观研天下数据中心整理

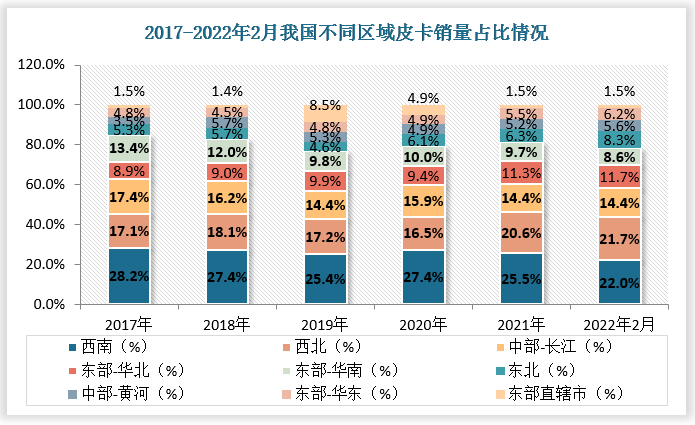
从区域市场来看,目前皮卡销量主要集中在西南、西北地区,总占比超40%。皮卡销量增长较快的是华北地区和中部黄河地区,华东、华南地区皮卡销量则保持相对稳定。
从区域市场来看,目前皮卡销量主要集中在西南、西北地区,总占比超40%。皮卡销量增长较快的是华北地区和中部黄河地区,华东、华南地区皮卡销量则保持相对稳定。

数据来源:乘联会、观研天下数据中心整理

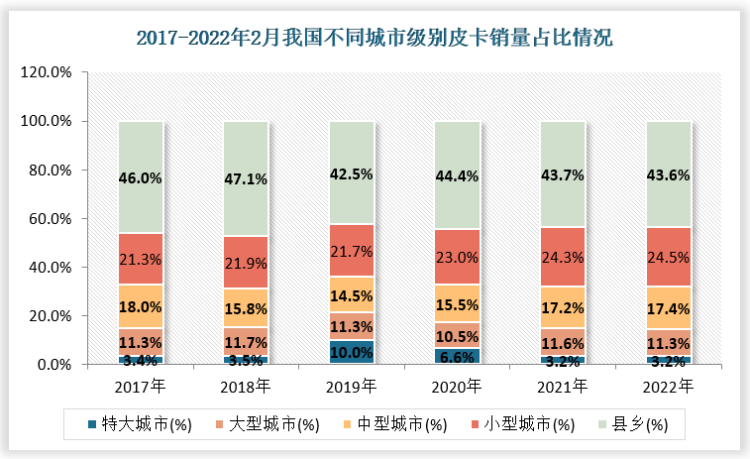
从城市级别来看,目前皮卡销售主力军仍为中小城市和县乡,总占比超80%,其中,县乡皮卡销售表现突出。特大城市皮卡销量总体呈现波动下降态势。
从城市级别来看,目前皮卡销售主力军仍为中小城市和县乡,总占比超80%,其中,县乡皮卡销售表现突出。特大城市皮卡销量总体呈现波动下降态势。

数据来源:乘联会、观研天下数据中心整理

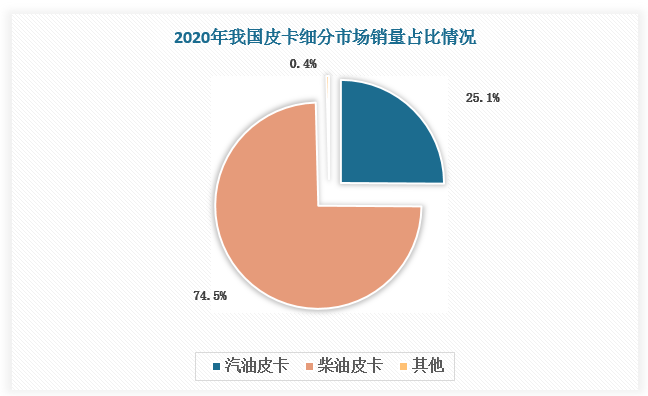
从细分市场来看,市场对柴油皮卡的需求量高于汽油皮卡。数据显示,2020年,柴油皮卡和汽油皮卡销量分别为36.6万辆、12.3万辆,分别占比74.5%、25.1%。
从细分市场来看,市场对柴油皮卡的需求量高于汽油皮卡。数据显示,2020年,柴油皮卡和汽油皮卡销量分别为36.6万辆、12.3万辆,分别占比74.5%、25.1%。

数据来源:乘联会、观研天下数据中心整理

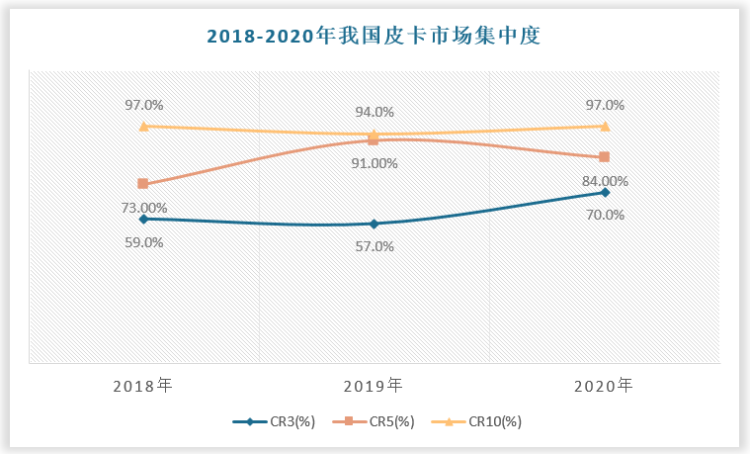
主力车企纷纷推出乘用化皮卡产品则为皮卡市场增添了新动力。目前皮卡市场呈现一超多强的市场格局,其中长城汽车皮卡销量长期处于领先地位,市场份额由2017年的30.2%增长至2022年2月的42.4%。此外,江铃汽车、上汽大通、江淮汽车、郑州日产也占据着较大的市场份额。未来,随着市场竞争不断加剧以及大型企业间并购整合与资本运作日趋频繁,我国皮卡行业集中度将不断提升。
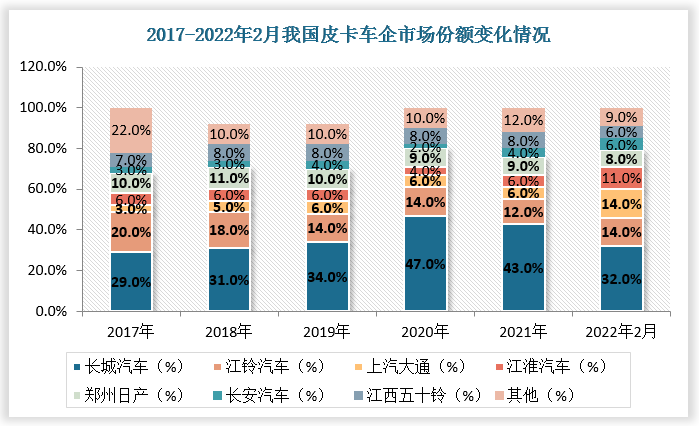
主力车企纷纷推出乘用化皮卡产品则为皮卡市场增添了新动力。目前皮卡市场呈现一超多强的市场格局,其中长城汽车皮卡销量长期处于领先地位,市场份额由2017年的30.2%增长至2022年2月的42.4%。此外,江铃汽车、上汽大通、江淮汽车、郑州日产也占据着较大的市场份额。未来,随着市场竞争不断加剧以及大型企业间并购整合与资本运作日趋频繁,我国皮卡行业集中度将不断提升。

数据来源:乘联会、观研天下数据中心整理
数据来源:乘联会、观研天下数据中心整理

数据来源:乘联会、观研天下数据中心整理(zlj)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


汽车热管理控制阀量价齐升 国产替代走向全球切入 集成多通化成行业首要发展方向

汽车热管理控制阀量价齐升 国产替代走向全球切入 集成多通化成行业首要发展方向

2025 年我国汽车智能水阀行业市场规模达 49.6 亿元,同比增长 44.6%,占全球汽车智能水阀行业整体规模的 62.1%。

2026年09月21日
汽车试验行业需求分析:国内呈“总量扩容、结构升级”特征 出口催生国际化机会

汽车试验行业需求分析:国内呈“总量扩容、结构升级”特征 出口催生国际化机会

汽车试验是保障汽车安全合规、支撑产业高质量发展的核心基础性技术。伴随我国汽车产销规模持续扩张、市场保有量稳步增长,行业测试需求持续扩容。同时,汽车电动化、智能化深度转型,推动试验标准、技术场景持续升级,行业呈现总量扩容、结构升级双重特征。

2026年09月20日
我国汽车动力系统研发试验市场现状:新能源与零碳赛道增长动能突出

我国汽车动力系统研发试验市场现状:新能源与零碳赛道增长动能突出

动力系统研发试验是整车研发的核心环节,直接保障产品安全、能效与合规性。当前行业赛道分化显著,新能源与零碳动力试验高速增长,传统燃油领域逐步进入存量调整阶段。同时行业技术壁垒高、市场集中度显著,龙头企业优势稳固。

2026年09月15日
外需托底+电动迭代 我国重卡行业正结构性复苏 市场呈一超多强、梯队绞杀新态势

外需托底+电动迭代 我国重卡行业正结构性复苏 市场呈一超多强、梯队绞杀新态势

当前我国重卡行业告别传统周期波动,进入结构性复苏新阶段。在外需放量、国内车辆更新及能源结构升级的共同驱动下,行业销量持续回暖,出口已成为核心增长支柱,新能源重卡渗透率快速提升。与此同时,受传统淡季、高基数及法规透支影响,国内终端短期承压,呈现阶段性走弱态势。

2026年09月15日
多重红利共振 我国汽车研发试验市场规模稳步上行 高壁垒稳固头部优势

多重红利共振 我国汽车研发试验市场规模稳步上行 高壁垒稳固头部优势

汽车研发试验是新车量产前验证整车及零部件性能、可靠性的关键环节,产业链上下游协同成熟。近年在政策赋能、车企研发加码、技术变革及汽车出口增长多重利好驱动下,国内研发试验市场稳步扩张。与此同时,产业电动化、智能化催生大量全新测试场景,新能源试验赛道快速崛起,传统燃油相关试验需求逐步收缩。

2026年09月14日
电池与智驾技术硬实力促新能源汽车行业价值重构 整车格局分化 后市场一体开辟新增量

电池与智驾技术硬实力促新能源汽车行业价值重构 整车格局分化 后市场一体开辟新增量

国内新能源汽车市场已进入“高销量低增长”周期,竞争焦点正从“份额优先”转向“利润优先”。2026年1-5月国内新车上市高达550款,日均超3款,新车迭代速度甚至快于手机,这种过度拥挤导致的“内卷式”竞争导致利润失衡加剧。

2026年09月04日
下沉释放内需潜力、出海构筑增长引擎:我国新能源汽车迈入主流发展阶段

下沉释放内需潜力、出海构筑增长引擎:我国新能源汽车迈入主流发展阶段

2026 年,国内新能源汽车产业实现跨越式跃迁,渗透率接连突破关键阈值,行业正式迈入主流发展阶段。尽管国内内需出现短期阶段性调整,但优化升级后的新能源汽车下乡政策,将有力托举下沉市场消费复苏。与此同时,车企出海进程全面提速,海外市场已然成为行业新增量的核心支撑。

2026年09月04日
供需扩容与提质并行:政策赋能我国电动汽车充电设施行业中长期高质量发展

供需扩容与提质并行:政策赋能我国电动汽车充电设施行业中长期高质量发展

国内新能源汽车产销持续走高,带动充电补能需求高速增长,充电设施刚需属性持续凸显。现阶段我国充电基础设施总量稳步攀升,城乡覆盖持续下沉,技术水平不断升级,行业整体呈现供需双向扩容、多维提质的良好态势。同时,多项重磅政策持续落地,明确行业短期扩容与中长期发展目标,为产业规范化、高质量发展锚定方向。

2026年09月01日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部


