咨询热线

400-007-6266

010-86223221

智能手表行业:全球以苹果出货量占比最大 中国市场则以华为出货量占比最多

智能手表是具有信息处理能力,符合手表基本技术要求的手表,除指示时间之外,还应具有提醒、导航、校准、监测、交互等其中一种或者多种功能;显示方式包括指针、数字、图像等。

智能手表可分为成人智能手表、老人智能手表和儿童定位智能手表三种,其中老人智能手表具有超精准GPS定位、亲情通话、紧急呼救、心率监测、久坐提醒、吃药提醒等多项专为老年人定制的功能。
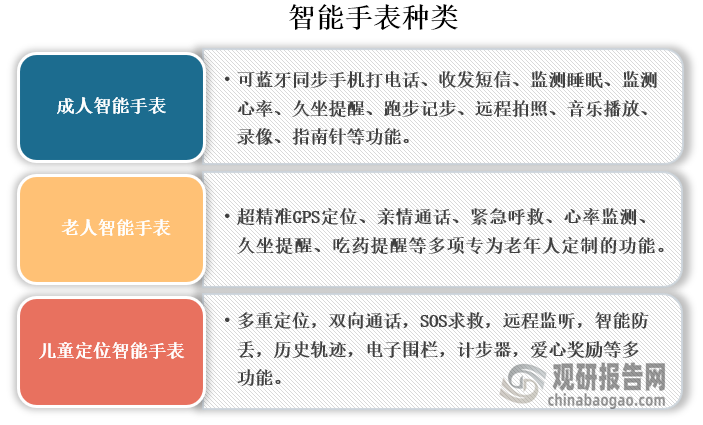
智能手表可分为成人智能手表、老人智能手表和儿童定位智能手表三种,其中老人智能手表具有超精准GPS定位、亲情通话、紧急呼救、心率监测、久坐提醒、吃药提醒等多项专为老年人定制的功能。

资料来源:公开资料、观研天下整理

随着技术的不断发展,智能可穿戴设备也成为继智能手机、智能家居之后的又一大新型领域。从全球销量来看,在2023年全球智能手表总销量约为16121.5万只,其中在前三季度销量均为增长,在第四季度销量下降,同比下降10.1%。
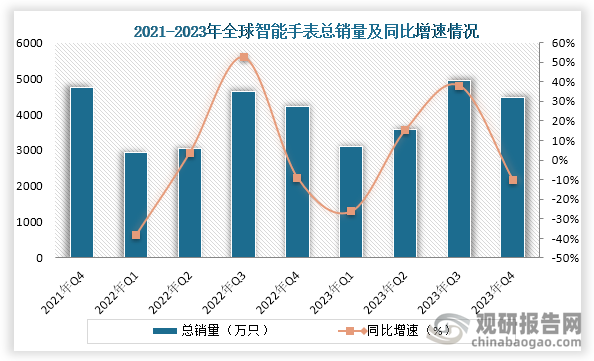
随着技术的不断发展,智能可穿戴设备也成为继智能手机、智能家居之后的又一大新型领域。从全球销量来看,在2023年全球智能手表总销量约为16121.5万只,其中在前三季度销量均为增长,在第四季度销量下降,同比下降10.1%。

资料来源:公开资料、观研天下整理

具体从各品牌出货量来看,在2022年全球智能手表出货量最多是苹果,市场占比达到了30%;其次是三星,市场占比为10.00%;第三是华为,市场占比为7%。
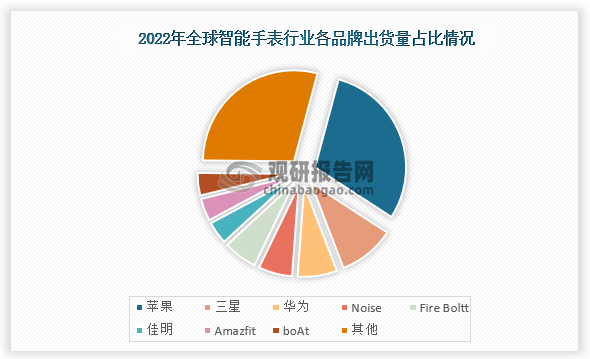
具体从各品牌出货量来看,在2022年全球智能手表出货量最多是苹果,市场占比达到了30%;其次是三星,市场占比为10.00%;第三是华为,市场占比为7%。

资料来源:公开资料、观研天下整理

近些来,我国发布了一系列行业政策来推进智能可穿戴设备的发展,加上相关企业加快对智能手表的研发,我国智能手表行业快速发展。数据显示,在2023年我国智能手表产量达到了7030.6万个,同比增长12%。
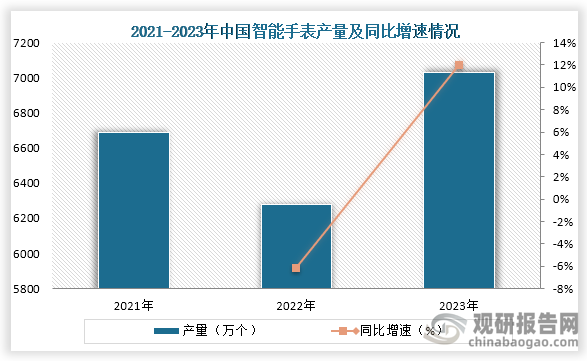
近些来,我国发布了一系列行业政策来推进智能可穿戴设备的发展,加上相关企业加快对智能手表的研发,我国智能手表行业快速发展。数据显示,在2023年我国智能手表产量达到了7030.6万个,同比增长12%。

资料来源:国家统计局、观研天下整理

从出货量来看,在2022年我国智能手表出货量为3608万块,其中华为出货量最多,占比为27%;其次是苹果,市场占比为17%;第三是imoo,市场占比为14%。
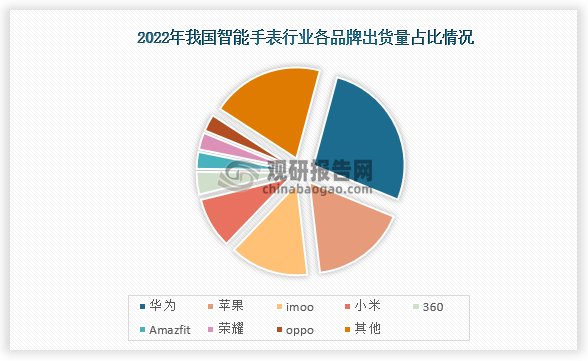
从出货量来看,在2022年我国智能手表出货量为3608万块,其中华为出货量最多,占比为27%;其次是苹果,市场占比为17%;第三是imoo,市场占比为14%。

资料来源:观研天下整理

从各种类销量来看,目前市场主要以成人智能手表为主,数据显示,在2022年我国智能手表销量中成人智能手表为1718万台,占比为54.04%;而儿童智能手表销售量为1462万台,占比为45.96%。
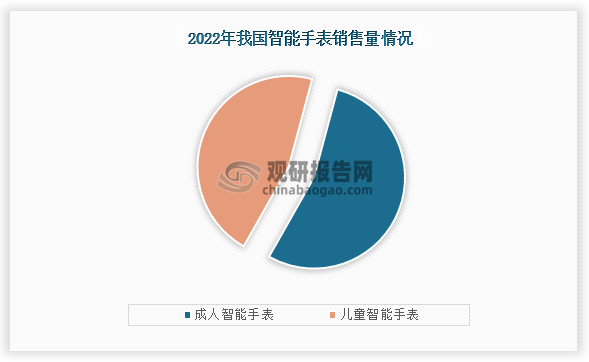
从各种类销量来看,目前市场主要以成人智能手表为主,数据显示,在2022年我国智能手表销量中成人智能手表为1718万台,占比为54.04%;而儿童智能手表销售量为1462万台,占比为45.96%。

资料来源:观研天下整理(XD)

观研天下®专注行业分析十一年,专业提供各行业涵盖现状解读、竞争分析、前景研判、趋势展望、策略建议等内容的研究报告。更多本行业研究详见《中国智能手表行业发展趋势研究与未来前景预测报告(2024-2031年)》。

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。
【产业链】我国玻璃基板行业产业链图解及上中游相关企业竞争优势分析

【产业链】我国玻璃基板行业产业链图解及上中游相关企业竞争优势分析

玻璃基板是一种表面极其平整的薄玻璃片,是平板显示产业的关键基础材料之一。近年来,其应用已从传统的显示领域拓展至半导体先进封装等新兴领域,成为下一代高性能芯片封装的关键材料之一。

2026年10月08日
【产业链】我国光电子器件行业产业链图解及上中游相关企业竞争优势分析

【产业链】我国光电子器件行业产业链图解及上中游相关企业竞争优势分析

我国光电子器件行业产业链上游为原材料及零部件,包括电子元器件、特种玻璃、高功率光纤线、光组件、连接器、声光器件等;中游为光电子器件制造,主要分为有源光器件和无源光器件两大类;下游为应用市场,包括光通信、卫星通信、汽车电子、安防监控、红外探测等。

2026年10月05日
全球功率电感行业:CR5市占率超55% 日台厂商主导市场

全球功率电感行业:CR5市占率超55% 日台厂商主导市场

2025年全球功率电感行业前五企业为乾坤科技(中国台湾)、TDK(日本)、国巨(中国台湾)、村田制作所(日本)、太阳诱电(日本),合计市占率超55%、占比较高。

2026年09月29日
我国继电器行业观察:AI算力与储能驱动新品频出 企业加快中高产能布局

我国继电器行业观察:AI算力与储能驱动新品频出 企业加快中高产能布局

2026年我国继电器行业企业围绕AI算力中心、高压直流平台等新兴应用场景加快新品布局。其中,4月,宏发股份推出AI服务器800V高压直流继电器及浸没式液冷配套继电器,适配AI算力中心800V高压直流架构,具备低接触电阻、高灭弧性能,支持大电流持续通断,已送样头部电源厂商,计划年底量产;同月,欧姆龙在国内落地G9KD高压

2026年09月28日
我国智能投影行业:500-999元价格为主要销量区间 市场集中度提升 CR10份额占比超70%

我国智能投影行业:500-999元价格为主要销量区间 市场集中度提升 CR10份额占比超70%

从销量来看,2021年到2025年我国智能投影全渠道销量为上下波动趋势,到2025年我国智能投影全渠道销量约为520.3万台,同比下降13.9%;2026年H1我国智能投影全渠道销量约为205.6万台,同比下降26.0%。

2026年09月23日
我国特种电缆行业:2026年产能+新品双管齐下重点企业竞逐高端赛道

我国特种电缆行业:2026年产能+新品双管齐下重点企业竞逐高端赛道

2026年我国特种电缆行业企业加速产能布局,重点投向海缆、超高压、机器人与新能源等领域。其中,中天科技高端海缆基地持续放量,主攻大长度高电压直流海缆;太阳电缆中高压海缆项目上半年投产,同步完成低压无卤护套产线技改;中辰电缆VCV交联立塔主体完工,进入设备安装调试阶段,瞄准500kV/750kV超高压电缆;安徽飞纯合肥研

2026年09月17日
我国低压变频器行业:分销为主要销售渠道 市场企业CR3占比超50%

我国低压变频器行业:分销为主要销售渠道 市场企业CR3占比超50%

从市场规模来看,2021年到2025年我国低压变频器市场规模为先增后降再增趋势,到2025年我国低压变频器市场规模约为292.7亿元,同比增长3.0%。

2026年09月09日
2026年我国干式变压器行业新品迭出 企业本土扩产与海外拓展并行

2026年我国干式变压器行业新品迭出 企业本土扩产与海外拓展并行

2026年,国内干式变压器行业技术迭代加速,产品发布呈现大容量化、集成化与固态化三大趋势。传统产品方面,顺钠股份推出SCB-10000/35高导热环氧树脂干变,材料工艺自主可控;奥顿电气发布10600kVA储能干变及11300kVA风电机舱内置干变,并推出集成冷却、监测、保护辅件的储能干变一体机。

2026年09月04日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部