咨询热线

400-007-6266

010-86223221

我国视频监控行业产销两旺 产品研发能力不断增强 逐渐突破国内外产业壁垒

一、行业相关定义

视频监控系统是安防系统中应用最多的系统之一,现在市面上较为适合的工地监控系统是手持式视频通信设备,视频监控现在是主流。 从最早模拟监控到前些年火热数字监控再到现在方兴未艾网络视频监控,发生了翻天覆地变化。在IP技术逐步统一全球今天,重新认识视频监控系统发展历史有必要。从技术角度出发,视频监控系统发展划分为第一代模拟视频监控系统(CCTV),到第二代基于“PC+多媒体卡”数字视频监控系统(DVR),到第三代完全基于IP网络视频监控系统(IPVS)。

二、行业发展历程回顾

中国视频监控设备研发起始于1880年,从第一代视频监控系统技术到第三代视频监控系统技术,中国视频监控设备从模拟化向智能化视频监控设备演进升级,经历了三代产品演变。

第一代传统模拟闭路视频监控系统(CCTV)(1880年-1889年):CCTV以模拟设备为主,其传输媒介为视频线,由主机进行控制、传输,录像存储。此套系统具有以下缺点:(1)只适用于控制中心查看,监控能力较低,通常应用于小范围内的监控;(2)由于视频画面分割器、矩阵和切换器输入容量限制,导致扩展性能力受限;(3)视频监控设备的录像质量会随拷贝数量的增加而降低,图像质量较差。在这一阶段,中国大部分厂商以低端监控产品的研发为主,然而由于中国安防市场逐渐兴起,视频监控系统市场开始释放。

第二代“模拟+数字”监控系统(DVR)(1990年-1999年):DVR系统是基于Windows的数字监控系统和视频编解码技术逐渐发展而产生的。相比于第一代模拟视频监控系统,第二代视频监控系统在视频矩阵、硬盘录像机、磁带存储录像设备等方面均以实现数字化功能。但由于DVR系统产品种类繁多,未形成统一标准,因此是一套非标准封闭系统。DVR系统存在两方面的局限性:(1)DVR系统一次最多仅可拓展至16台摄像机,致使图像传输距离受限;(2)DVR系统需在每个摄像机上安装单独的视频缆,导致布线复杂,软件开发性差。在这一时期,中国视频监控市场加速释放,大批本土企业成立,在数字设备核心算法及架构等方面积极研发并形成了一定的技术积累,有效解决了第一代传统模拟闭路视频监控系统存在的问题。

第三代网络视频监控系统(IPVS):2000年至今,由于网络宽带技术的发展与普及,视频监控系统逐渐由本地监控向全程监控发展。同时,受益于数字处理技术和视音频编解码效率的改进,视频监控系统跨入全数字网络化阶段。网络化视频监控系统由摄像机、光端机、DVR/DVS与流媒体服务器构成。在此阶段,系统中的设备依靠IP地址识别与相互通信,采用通用的TCP/IP协议进行图像、语言、数据的传输和切换,具有强大的拓展能力。由于IPVS系统在摄像机内置了Web服务器,并直接提供以太网端口,摄像机由此能够生成JPEG或MPEG4数据文件,可供通过授权的用户从网络中访问、监视、记录等,实现全面远程监控,简便性得到提高。此外,IPVS系统利用SCSI、RAID以及磁带备份存储技术,不受硬盘驱动器影响,可永久保护监视图像。相比第一代和第二代视频监控系统,IPVS系统具有较强的拓展性、简便性和保护性,此类设备产品的迭代加速了市场的释放,网络视频监控设备需求持续增加,从而促进了行业的发展。

三、行业市场发展现状

1、市场规模

随着图像处理技术、在线检测技术、小型化设计技术的日益成熟以及相关组件制造成本的降低,视频监控也被广泛应用在各个民用领域,在工业控制、电力检测、汽车夜视、石化安全控制以及医学诊断等领域发挥着重要的作用,市场规模不断扩大,2022年我国视频监控行业市场规模达到了1227.35亿元。
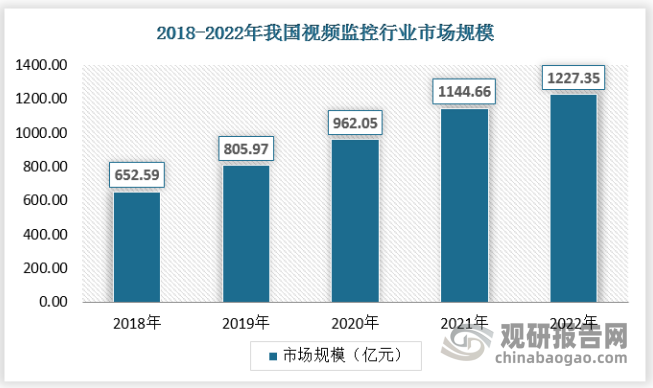
随着图像处理技术、在线检测技术、小型化设计技术的日益成熟以及相关组件制造成本的降低,视频监控也被广泛应用在各个民用领域,在工业控制、电力检测、汽车夜视、石化安全控制以及医学诊断等领域发挥着重要的作用,市场规模不断扩大,2022年我国视频监控行业市场规模达到了1227.35亿元。

资料来源:观研天下数据中心整理

2、供应情况

近年来,我国视频监控行业产业规模不断扩大,行业内企业不断增长,加之下游需求的增长,我国的视频监控行业的供应规模不断增长,2022年视频监控设备产量达到了12212.97万件。
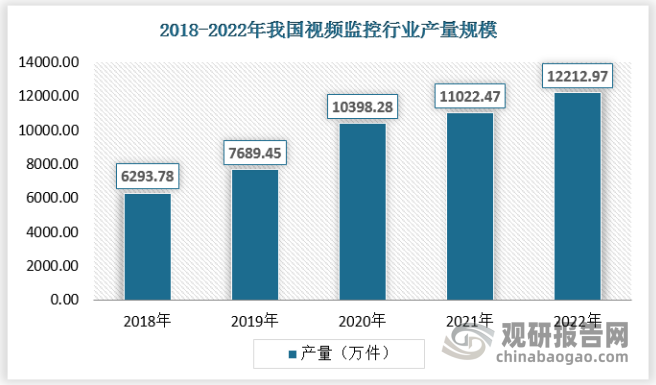
近年来,我国视频监控行业产业规模不断扩大,行业内企业不断增长,加之下游需求的增长,我国的视频监控行业的供应规模不断增长,2022年视频监控设备产量达到了12212.97万件。

资料来源:观研天下数据中心整理

3、需求情况

随着视频监控民用领域的不断拓展,我国的视频监控的需求不断增长,2022年我国视频监控设备销量达到了11138.23万件。
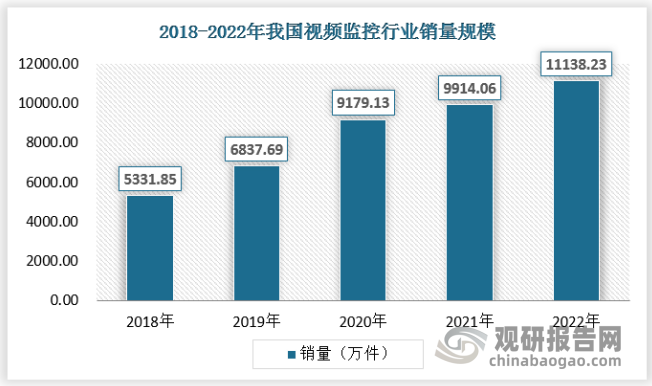
随着视频监控民用领域的不断拓展,我国的视频监控的需求不断增长,2022年我国视频监控设备销量达到了11138.23万件。

资料来源:观研天下数据中心整理

4、行业供需平衡分析

根据观研报告网发布的《中国视频监控行业发展深度分析与投资前景研究报告(2024-2031年)》显示,从产销率来看,我国的视频监控行业产销率保持在较高的水平,行业的需求较为旺盛,2018年以来全球经济逐步增长以及智能安防产业带动,我国视频监控行业产销两旺,产销率不断增长。
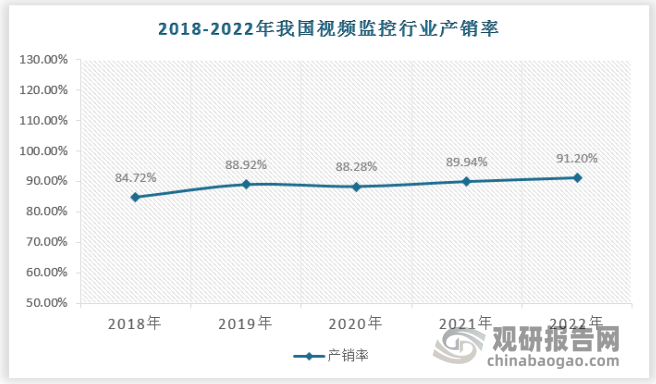
从产销率来看,我国的视频监控行业产销率保持在较高的水平,行业的需求较为旺盛,2018年以来全球经济逐步增长以及智能安防产业带动,我国视频监控行业产销两旺,产销率不断增长。

资料来源:观研天下数据中心整理

四、行业细分市场分析

1、设备市场

近年来,我国视频监控产业研发能力不断增强,以海康威视、大华科技等为代表的企业在设备智能化方面的发展展现出了较强的带动作用,国内视频监控产业快速发展,不断突破国内外市场壁垒,呈现出较快的增长态势。
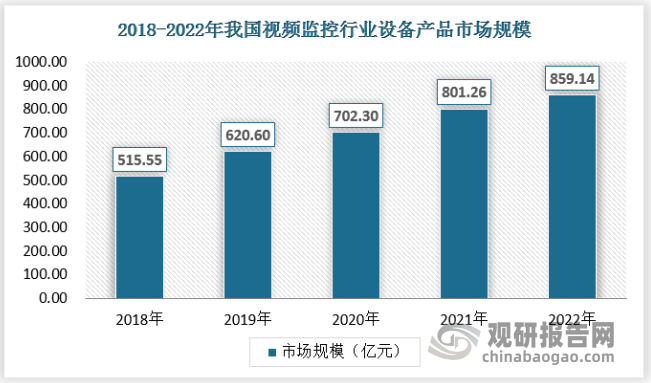
近年来,我国视频监控产业研发能力不断增强,以海康威视、大华科技等为代表的企业在设备智能化方面的发展展现出了较强的带动作用,国内视频监控产业快速发展,不断突破国内外市场壁垒,呈现出较快的增长态势。

数据来源:观研天下数据中心整理

2、服务市场

随着智慧城市、智慧安防、雪亮工程等需求的推进,以系统化、智能化为代表的视频监控系统整体服务产业得到不断发展,我国视频监控服务产业已经进入高速发展阶段,市场规模不断扩大,应用领域不断拓展。随着技术的不断进步和成本的不断降低,视频监控设备的品质和功能也在不断提升,从传统的模拟监控向数字化、网络化、智能化的方向发展,服务的领域也将更加深入。
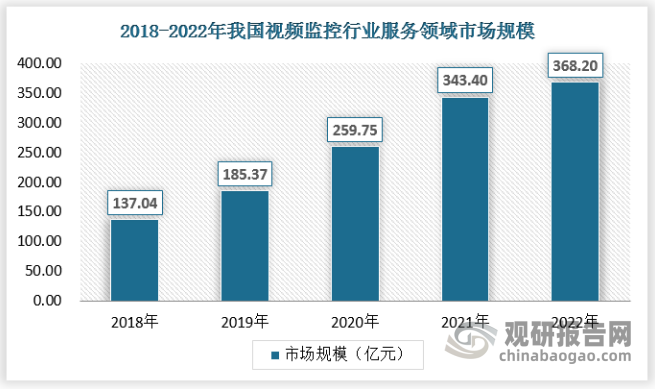
随着智慧城市、智慧安防、雪亮工程等需求的推进,以系统化、智能化为代表的视频监控系统整体服务产业得到不断发展,我国视频监控服务产业已经进入高速发展阶段,市场规模不断扩大,应用领域不断拓展。随着技术的不断进步和成本的不断降低,视频监控设备的品质和功能也在不断提升,从传统的模拟监控向数字化、网络化、智能化的方向发展,服务的领域也将更加深入。

数据来源:观研天下数据中心整理

五、行业竞争格局分析

视频监控设备是安防行业的细分专业领域,近年来,视频监控业务正在向其他领域加速渗透。视频监控设备行业的上市公司包括:海康威视、大华股份、大立科技、汉邦高科、世纪瑞尔、东方网力、安居宝、同为股份、振芯科技。

视频监控设备行业依据企业的注册资本划分,可分为3个竞争梯队。其中,注册资本大于21亿元的企业有海康威视、大华股份;注册资本在6-20亿元之间的企业有:安居宝、同为股份、大立科技、东方网力、世纪瑞尔;其余企业的注册资本在5亿元以下。
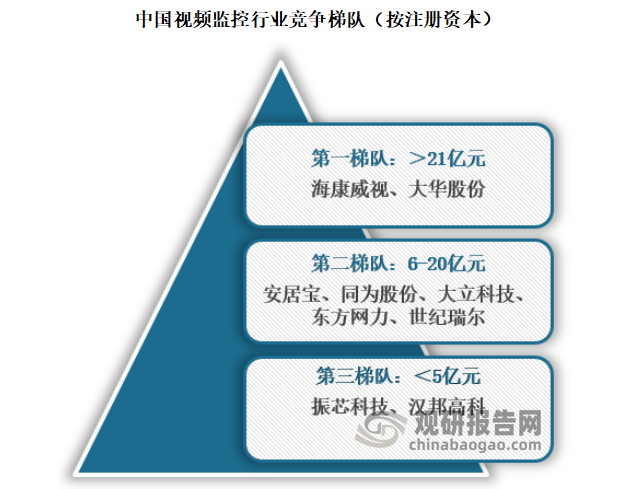
视频监控设备行业依据企业的注册资本划分,可分为3个竞争梯队。其中,注册资本大于21亿元的企业有海康威视、大华股份;注册资本在6-20亿元之间的企业有:安居宝、同为股份、大立科技、东方网力、世纪瑞尔;其余企业的注册资本在5亿元以下。

资料来源:观研天下数据中心整理(WWTQ)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。
不止于游戏:政策指引下,游戏行业生态经济多元拓展

不止于游戏:政策指引下,游戏行业生态经济多元拓展

游戏作为互联网经济产业重要分支,行业发展高度依赖中国互联网的发展,与互联网的普及程度也息息相关。受益于整个互联网产业的增长,在过去很长一段时间里我国游戏行业呈现出快速发展的态势。近年来,随着游戏产业的人口红利逐渐减退,行业逐渐进入平稳发展的阶段。根据中国音像与数字出版协会游戏出版工作委员会发布的《中国游戏产业报告》显示

2026年11月09日
政策助推游戏产业迈向新增长极

政策助推游戏产业迈向新增长极

游戏行业是“内容+技术+用户”的生态经济,涵盖电子游戏的开发、营销、销售和售后等活动,以电子设备为载体,通过虚拟环境和规则向玩家提供娱乐和互动体验的经济活动。按照平台分类包括移动端、客户端、主机、网页,其中移动端包括APP和小程序。移动端游戏以智能手机、平板为载体,客户端游戏则一般指PC联网游戏,需要下载专门的应用程序

2026年11月06日
AI全链赋能游戏行业发展:长青产品何以在社交与电竞中穿越周期

AI全链赋能游戏行业发展:长青产品何以在社交与电竞中穿越周期

当前游戏行业仍然处于智能手机主导的时代。移动互联网降低了游戏产业的进入门槛,改变了全球游戏行业的竞争格局。相比主机和 PC 时代,智能手机覆盖人群更广,早期移动游戏开发成本和技术要求也相对较低,为更多中小团队提供了进入市场的机会。随着手机性能提升,移动游戏逐步从休闲玩法向 RPG、MOBA、射击等重度品类发展,端游 I

2026年11月05日
算力行业:数字经济发展核心基础产业,AI驱动算力需求爆发式增长

算力行业:数字经济发展核心基础产业,AI驱动算力需求爆发式增长

中国已将发展自主可控的算力产业链,特别是上游硬件与核心技术,提升至保障“科技自立自强”的国家战略高度。政策态度鲜明地聚焦于打破对外部技术的依赖,推动算力发展从“规模扩张”转向“自主提质”,核心目标是构建从高端算力芯片到智算中心的国产化算力底座。

2026年11月04日
AI需求驱动算力行业高速扩张,Token工厂成为算力租赁新商业模式

AI需求驱动算力行业高速扩张,Token工厂成为算力租赁新商业模式

目前我国算力租赁行业已进入加速扩容阶段。截至2026年6月底我国智能算力规模达2185EFLOPS,同比增长177%,全国算力设施整体上架率达71.4%。国家层面来看,国内正筹备在未来五年(2026—2030年)投入约2万亿元人民币用于建设全国性人工智能基础设施,以强化本土AI产业能力,并在人工智能领域与美国展开长期竞

2026年11月03日
AI时代算电协同推动算力电力深度耦合

AI时代算电协同推动算力电力深度耦合

算力规模的快速扩张带动了用电量的高速增长,我国算力中心用电量由2023年的约1500亿kWh增至2024年的约1660亿kWh,2025年进一步升至约1960亿kWh,同比增长约18.1%,约为同期全社会用电增速的3.6倍。信通院预测,2030年我国算力中心用电量在低、中、高情景下分别约为3000亿、约5000亿、超7

2026年11月02日
算力的社会化进程:产业演进脉络与数字时代社会基础重构分析

算力的社会化进程:产业演进脉络与数字时代社会基础重构分析

智能算力的增长最为迅猛。大模型的训练与推理本质上是海量矩阵乘法,GPU一类芯片的架构正好适配并行乘加;相较之下,CPU长于复杂逻辑与串行控制,GPU的优势在于大规模并行处理,二者分工近似于通才与专才之别。过去两年,中国算力的增量部分几乎全部落在智能算力这一类别。

2026年11月02日
高投入高增长赛道:AI Agent行业现状、成本结构与未来机遇解析

高投入高增长赛道:AI Agent行业现状、成本结构与未来机遇解析

目前,AI Agent市场规模包括ToC端和ToB端的应用价值。在B端,AI Agent将对SaaS应用进行全面重构,AI Agent的向量数据库能自动学习和理解文档,实现更加高效知识管理;在C端,AI Agent作为生成式AI的商业化应用,如电商、教育、旅游、酒店等行业,有望带动传统行业转型升级。

2026年09月01日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部