
一、氢能重卡行业概述及产业链图解
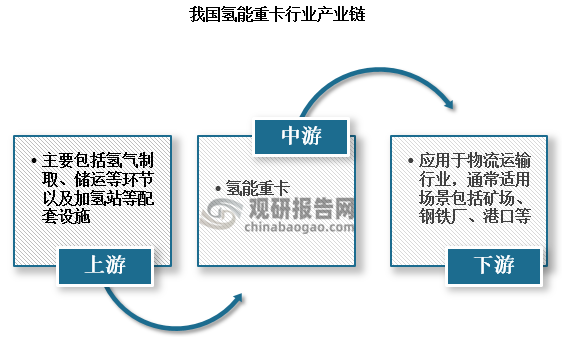
氢能重卡又称氢燃料电池重卡,是利用储氢罐为燃料电池提供高压氢气。储氢罐中的氢气和空气中的氧气,在燃料电池的发动机里发生电化学反应,从而产生电能来驱动电机给重卡提供动能。相对于纯电动重卡,氢能重卡具有更为复杂的产业链,上游主要包括氢气制取、储运以及加氢站等环节,下游主要用于物流运输行业。
资料来源:观研天下整理
二、政策引导进一步强化,助力行业良性发展
“双碳”目标下,绿色转型已是大势所趋,新能源成为热门赛道。其中,氢能产业由于无污染、零排放等特性备受政府和大众关注。近年来我国氢能产业快速发展,特别是在汽车行业得到了广泛应用。目前,我国氢能汽车还处于初步发展阶段,市场尚未成熟,为了尽早实现商业化运营,国家出台了一系列政策引导行业良性发展。而氢能重卡作为产业细分市场之一,也将从中受益。
2020年以来我国氢能重卡行业相关国家政策
| 时间 | 颁布部门 | 政策 | 主要内容 |
| 2020.09 | 国家能源局、财政部、工信部等五部门 | 《关于开展燃料电池汽车示范应用的通知》 | 同意北京、上海和广东报送的城市群启动实施燃料电池汽车示范应用;明确以奖代补政策:对符合条件的城市群开展燃料电池汽车关键核心技术产业化攻关和示范应用给予奖励,鼓励企业购置氢能重卡。 |
| 2021.09 | 国务院 | 《关于完整准确全面贯彻发展理念做好碳达峰碳中和工作的意见》 | 推动加氢站建设;加强氢能生产、储存、 应用关键技术研发、示范和规模化应用。 |
| 2021.10 | 国务院 | 《2030年前碳达峰行动方案的通知》 | 从应用领域、 化工原料、交通、人才建设等多个方面支持氢能发展。 |
| 2021.12 | 工信部 | 《"十四五"工业绿色发展规 | 指出加快氢能技术创新和基础设施建设,推动氢能多元利用。 |
| 2022.03 | 发改委、国家能源局 | 《氢能产业发展中长期规划(2021-2035年)》 | 明确了氢能在我国能源绿色低碳转型中的战略定位、总体要求和发展。 |
资料来源:观研天下整理
从地方来看,目前北京、上海、广州、浙江等13个省份先后制定了氢燃料电池汽车产业相关的政策和规划,涉及面十分广,对于加氢站的规划建设、氢燃料电池汽车的推广应用和核心产业链的布局等都进行了详细的部署,配套设施的逐渐完善也将有利于氢能重卡的发展。
我国氢能重卡行业相关地方政策
|
时间 |
发布机构 |
政策 |
主要内容 |
|
2022.08 |
上海市交通委员会等十部门 |
《关于支持中国(上海)自由贸易试验区临港新片区氢能产业高质量发展的若干政策》 |
将支持临港新片区加快打造氢能产业发展高地,加大燃料电池汽车示范项目政策对重卡的支持力度,支持临港新片区加快推广应用燃料电池重卡。 |
|
2022.08 |
陕西省人民政府 |
《陕西省“十四五”氢能产业发展规划》 |
要依托氢能运力运营平台,开展燃料电池重卡“短倒运输”示范应用,探索建立氢能重卡市场化运营“陕西模式”。到2024年推广燃料电池重卡5000台以上,氢能重卡运营的商业模式基本形成。 |
|
《陕西省氢能产业发展三年行动方案(2022—2024年)》 |
|||
|
《陕西省促进氢能产业发展的若干政策措施》 |
|||
|
2022.08 |
广东省人民政府 |
《广东省加快建设燃料电池汽车示范城市群行动计划(2022—2025年)》 |
示范期末要实现推广1万辆以上燃料电池汽车目标,建设加氢站各级财政补贴最高可达500万元。 |
资料来源:观研天下整理
三、氢能重卡优势明显,成为企业布局新能源重卡主要赛道
在“双碳”背景下,各行各业都在向绿色低碳转型,传统燃油重卡是重中之重,排放标准升级只是权宜之计,关键还是要发展新能源重卡。和柴油重卡、纯电重卡相比,氢能重卡具有无污染、零排放、运输路线相对固定、载重量大、行驶里程长等特性,优势更为明显,成为企业布局新能源重卡主要赛道。
柴油重卡、纯电重卡和氢能重卡对比
|
|
柴油重卡 |
纯电重卡 |
氢能重卡 |
|
尾气污染 |
产生一氧化碳、碳氧化合物、氮氧化物及颗粒物等排放物,对空气造成严重污染 |
无 |
无 |
|
其他污染 |
在生产清洁能源的过程,会排放二氧化碳;同时存在电池污染,电池回收率在40%左右,不能回收的电池中汞、锂等重金属离子会在很大程度上污染环境。 |
无 |
|
|
是否环保 |
不环保 |
较环保 |
环保(真正实现零污染,产物仅为水) |
|
续航里程 |
长(300-500公里) |
短(150-300公里) |
长(400-800公里) |
|
充能时间 |
快(5-10分钟) |
慢(3-5小时) |
快(5-10分钟) |
|
运输路线 |
灵活,加油站随处可见 |
局限在相对封闭的范围内使用,不太容易实现干线物流突破 |
运输路线固定,主要在高速公路、港口等区域,相关加氢站等基础设施建设规划更明确,仅需配备少量加氢站就能满足持久运营 |
资料来源:观研天下整理
正因为氢能重卡具有明显的优势,国内重卡企业和燃料电池企业布局纷纷布局氢能重卡市场,例如潍柴动力、上汽集团、长城汽车等重卡企业都已建立氢能重卡产业链,重塑科技、昇辉国际等燃料电池企业也积极研发适用于氢能重卡的氢燃料电池,加快氢能重卡的示范推广步伐。
中国氢能重卡行业主要布局企业
| 企业名称 | 相关布局 |
| 潍柴动力 | 潍柴集团已建立包括氢能重卡在内的氢燃料商业车全产业链 |
| 江铃汽车 | 向上海智迪交付首批氢燃料重卡,这是国内第一款下线的氢燃料重卡 |
| 华菱星马 | 2020年携手重塑科技氢燃料重卡,60台氢燃料电池重卡成功签约 |
| 长城汽车 | 公司此前在全球率先完成10辆49吨氢能 重卡应用项目落地 |
| 上汽集团 | 旗下公司与投建现代化燃料电池重卡产业链,已交付氢能重卡产品 |
| 凯龙股份 | 参股企业格罗夫中极氢能汽车30辆49吨氢能重卡订单中的首批5辆交付市场化用户 |
| 昇辉科技 | 公司氢燃料电池发动机可搭载于氢燃料客车. 物流车与重卡等新能源车辆 |
| 重塑科技 | 60辆搭载重塑科技燃料电池系统的重型卡车正式交付运营,为宜家进出口陆运供应链提供零碳运输服务 |
| 飞驰科技 | 向荣程集团交付20辆49T燃料电池牵引车,这是天津市新型氢能重卡最大批量的交付 |
资料来源:观研天下整理
四、行业步入初级商业化阶段,2022年氢能重卡销量创新高
根据观研报告网发布的《中国氢能重卡行业发展现状分析与投资前景预测报告(2023-2030年)》显示,在政策支持下,我国越来越多企业布局氢能重卡市场,2021年一些主机厂已经完成初步交付和运营,比如东风、重汽、陕汽、上汽红岩、大运汽车、北奔重汽、江铃重汽等。2022年,北京、山西、天津、鄂尔多斯等多地实现氢能重卡批量交付,并且投入运营到矿场、港口、煤场、钢铁厂等多种应用场景,我国氢能重卡从示范运营阶段步入初级商业化阶段。
2022年我国氢能重卡部分企业批量交付情况
| 时间 | 企业名称 | 交付车型 | 城市 | 交付数量 | 交付企业 |
| 2022.07 | 格罗夫中极氢能汽车 | 49吨氢能重卡 | 鄂尔多斯 | 30辆 | 首批5台交付市场化用户 |
| 2022.07 | 飞驰科技 | 49T燃料电池牵引车 | 天津 | 20辆 | 荣程集团 |
| 2022.08 | 重塑科技 | 42吨燃料电池重卡 | 上海 | 60辆 | 宜家 |
| 2022.08 | 国鸿氢能、飞驰科技 | 飞驰牌49吨标载燃料电池重卡 | 北京 | 5辆 | 北京迅邦物流 |
| 2022.08 | 智蓝汽车 | 智蓝氢燃料电池重卡 | 北京大兴 | 40辆 | 北京建工集团 |
| 2022.08 | 晋南钢铁集团 | 解放氢燃料6X4牵引车 | 山西临汾 | 300辆 | 上汽解放 |
| 2023.02 | 如果科技、未势能源 | 新长征1号重卡氢能牵引车 | 唐山 | 签约500辆,已交付20辆 | 河钢工业 |
| 2023.04 | 如果科技、未势能源 | 新长征1号重卡氢能牵引车 | 天津 | 签约500辆,已交付30辆 | 新天钢联合特钢 |
资料来源:观研天下整理
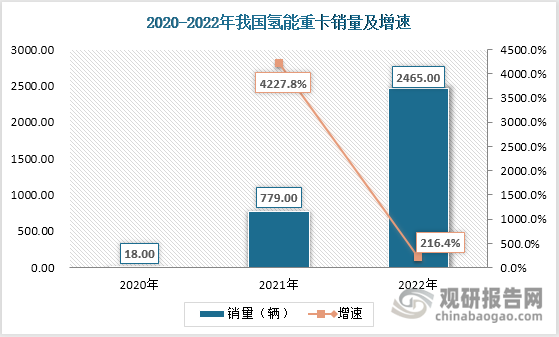
随着行业步入初级商业化阶段,部分企业已经实现氢能重卡量产,交付数量逐渐增多,氢能重卡销量也随之迅速增长。2019年以前,国内市场上还没有氢能重卡销售,在国内氢能示范区支持政策的推动下,2020年氢能重卡开始小批量落地示范,2021年国内氢能重卡销量为779辆,同比增长42倍,占新能源重卡市场的份额从2020年的0.7%上升至2021年的7.46%。2022年氢能重卡呈现出更加强劲的发展势头,累计销量2465辆,同比增长216.4%,创历史新高。截至2023年4月,氢能重卡保有量已经突破3000辆。
数据来源:观研天下数据中心整理
五、高成本制约氢能重卡大规模应用,技术突破成未来降本关键
尽管氢能在政策推动和众多企业布局下热度很高,但受限于技术水平和产业链发展不足,氢能重卡目前成本较高,仍很难实现大规模应用。氢能重卡的成本主要分为两部分:
一是购置成本,2021年以前我国氢能重卡购置价格是柴油重卡的3-5倍,随着政府以奖代补政策的出台,各种补贴叠加使得购置成本有所下降,但由于我国氢能重卡发展仍处于初级商业化阶段,除了氢能示范城市群之外,其他区域还未大范围推广,不具备规模优势,氢能重卡价格仍是柴油重卡的2-3倍。
二是运营成本,主要包括制氢、储氢、加氢三个环节的成本,在制氢方面,我国制氢技术较为成熟,目前氢价格在27元/公斤左右,和柴油价格基本持平;在氢能运输方面,我国主要是通过储氢瓶进行运输,制成储氢瓶的核心材料是碳纤维,而碳纤维的生产技术却一直被海外国家垄断,大多通过进口,价格为250万一吨,成本较高,从而导致储氢瓶的价格也居高不下。在配套设施建设方面,我国近几年不断加大对加氢站的规划及建设,截止2023年4月,国内加氢站数量已超过350座,跃居世界首位。虽然数量众多,但我国加氢站建设成本仍很高,建设一个日加氢能力500公斤、加注压力35MPa的加氢站,投资成本接近1200万元,大约是传统加油站的3倍。
因此,技术突破成为未来氢能重卡行业降本的关键。从购置成本来看,燃料电池的核心零部件占据了购置成本的最大头。目前,燃料电池的核心零部件质子交换膜、双极版及镀电工艺、膜电极制备工艺等技术国产化的趋势明显,例如未势能源“金属堆+石墨堆”双核布局,推出300+kW膨胀石墨板电堆,柔性石墨单板厚度0.65mm,最高效率达到68%,峰值功率密度突破4.0kW/L,设计寿命达30000小时,推动氢能重卡从中短途运输向长途运输进阶,并不断向船舶、工业、建筑等领域延伸。
从运营成本来看,储氢和加氢降本空间广阔。储氢方面,目前我国已经实现了碳纤维的自主生产,一举打破了海外长达四十年的封锁,成功将原本高达百万的成本降至“白菜价”,降幅达66%,若能尽快实现碳纤维在储氢瓶的应用,储氢成本将大幅下降。加氢方面,国内现有的加氢站基本都是外供氢加氢站,即氢气储存运输到加氢站后,在加氢站内压缩储存加注,加氢站核心设备主要包括压缩机、加氢枪及其软管等等,成本约占投资成本的70%。随着国内厂商的研发进展,氢气压缩机的国产化进程加快,国内厂商推出了符合要求的90MPa压缩机和70MPa压缩机。储氢装置加注设备、站控系统等设备也在加速国产化替代,加氢成本也有望降低。
目前,氢燃料电池车百公里综合成本分别为924元。随着氢能重卡产业链各环节技术相继突破,核心设备实现国产化替代,预计到2030年,百公里综合成本将降至445元,氢能重卡未来也将有更广阔的市场空间。(ZXY)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








