咨询热线

400-007-6266

010-86223221

我国云通信行业概览、竞争现状及趋势分析 行业集中度有望持续提升

一、云通信行业概览

云通信是基于云计算商业模式应用的通信平台服务,具备可扩展性、易部署易维护、多终端能力、成本低、智能化等优势。近年来受益于人工智能的普及、云计算快速发展以及需求不断上升,云通信进入发展快车道。
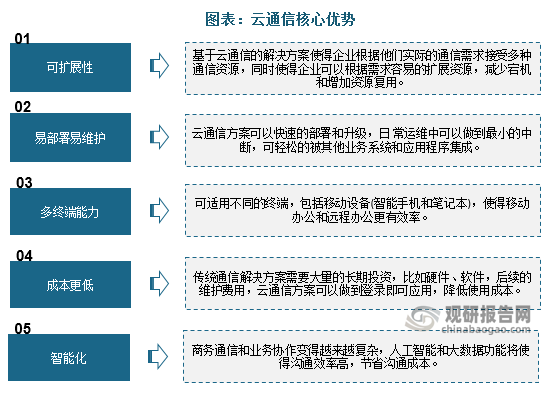
云通信是基于云计算商业模式应用的通信平台服务,具备可扩展性、易部署易维护、多终端能力、成本低、智能化等优势。近年来受益于人工智能的普及、云计算快速发展以及需求不断上升,云通信进入发展快车道。

资料来源:观研天下整理

数据显示,我国云通信行业市场规模由2015年的163亿元增长至2021年的541亿元左右,预计2024年我国行业市场规模将达到1015亿元。
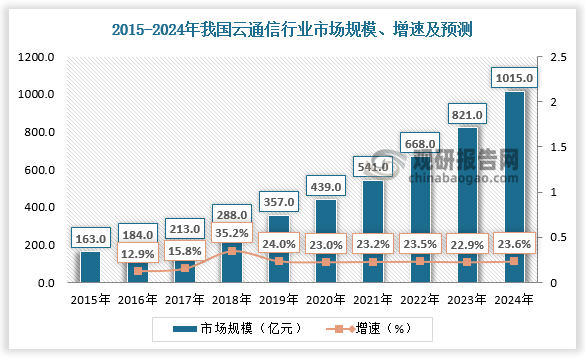
数据显示,我国云通信行业市场规模由2015年的163亿元增长至2021年的541亿元左右,预计2024年我国行业市场规模将达到1015亿元。

数据来源:观研天下数据中心整理

、云通信行业竞争

1.云通信细分市场中CpaaS占比最高UCaaS增长最快

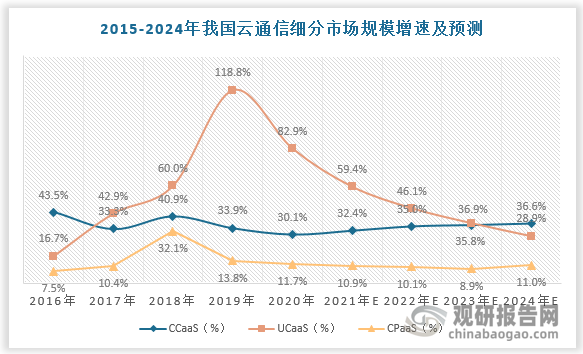
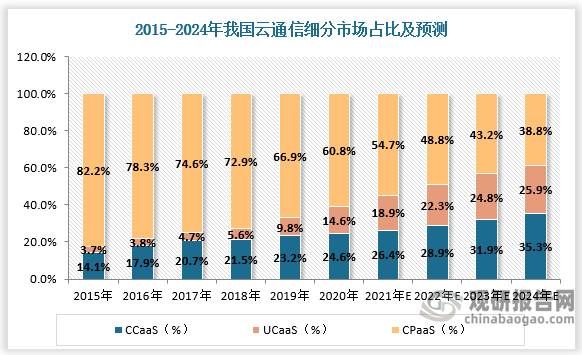
云通信市场主要分为提供PaaS平台的CPaaS、面向客户交流的CCaaS和针对内部协同和外部商务沟通的UCaaS市场。其中CpaaS占比最高,2020年约占比60.8%;UCaaS增长最快,2015-2019年CAGR为58.2%,预计2024年UCaaS将达到263亿元,占比25.9%。
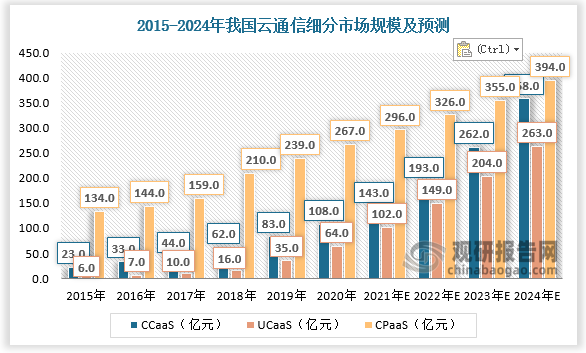
云通信市场主要分为提供PaaS平台的CPaaS、面向客户交流的CCaaS和针对内部协同和外部商务沟通的UCaaS市场。其中CpaaS占比最高,2020年约占比60.8%;UCaaS增长最快,2015-2019年CAGR为58.2%,预计2024年UCaaS将达到263亿元,占比25.9%。

数据来源:观研天下数据中心整理
数据来源:观研天下数据中心整理
数据来源:观研天下数据中心整理

数据来源:观研天下数据中心整理

数据来源:观研天下数据中心整理

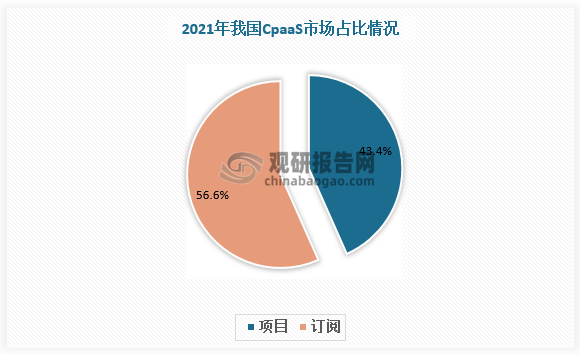
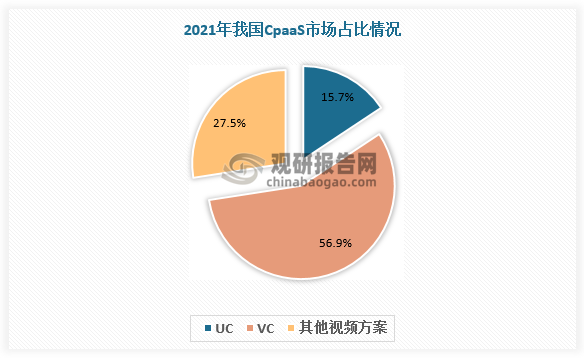
CpaaS市场中订阅占据主导,2021年约占比56.6%,项目占比43.4%;UCaaS市场以VC为主,2021年约占比56.9%,UC、其他视频解决方案分别占比15.7%、27.5%。
CpaaS市场中订阅占据主导,2021年约占比56.6%,项目占比43.4%;UCaaS市场以VC为主,2021年约占比56.9%,UC、其他视频解决方案分别占比15.7%、27.5%。

数据来源:观研天下数据中心整理
数据来源:观研天下数据中心整理

数据来源:观研天下数据中心整理

2.云通信行业三足鼎立,容联云横跨三大细分市场竞争力较强

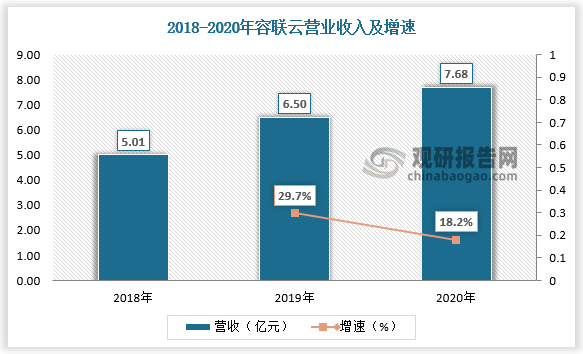
根据观研报告网发布的《中国云通信行业现状深度研究与未来前景分析报告(2022-2029年)》显示,云通信巨大的市场增量空间吸引众多企业纷纷布局,整体行业格局呈现三足鼎立态势:一方是中国移动、中国联通、中国电信等传统运营商,一方是腾讯、阿里等互联网巨头,另一方是容联云、融云以及声网等云通讯厂商。其中多数云通讯企业的业务方向主要聚焦CPaaS、UCaaS、CCaaS中某一至两个领域,仅有容联云一家企业横跨三大细分市场,可提供全套基于云的通讯产品和服务,竞争力较强。数据显示,容联云营业收入由2018年的5.01亿元增长至2020年的7.68亿元。

云通信细分市场代表厂商

领域

代表厂商

CCaaS

容联云、青牛软件、沃丰科技、网易七鱼、天河融通、智齿科技

UCaaS

容联云、企业微信、钉钉、全时

CPaaS

容联云、融云、声网、玄武科技

资料来源:观研天下整理

资料来源:观研天下整理

数据来源:观研天下数据中心整理

3.云通信行业依然处于高度分散的状态

虽然行业竞争日趋激烈,但行业依然处于高度分散的状态。数据显示,2020年容联云市场占有率仅为1.5%,2021年约为1.8%。
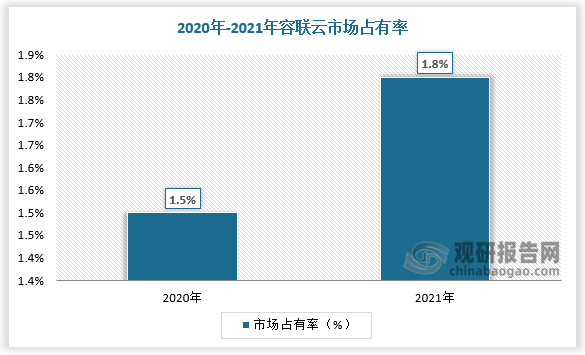
虽然行业竞争日趋激烈,但行业依然处于高度分散的状态。数据显示,2020年容联云市场占有率仅为1.5%,2021年约为1.8%。

数据来源:观研天下数据中心整理

、云通信行业发展趋势

长期来看,云通信行业集中度有望持续提升:

1.云通信头部企业并购步伐加速抢占市场

近年云通信行业掀起并购潮。随着赛道持续火热,云通信头部企业并购步伐加速抢占市场。如容联云先后收购并购了包括七陌在内的多家SaaS企业,Twilio收购客户数据平台初创公司Segment,爱立信收购云通讯厂商Vonage……

2.云通信头部企业不断扩大客户群

随着容联云等头部企业利用客户获取的协同效应进一步扩大客户群,市场集中度进一步提升。数据显示,2020H1-2021H1我国云通信代表企业中容联云、智齿、融云营收增速排名前三。
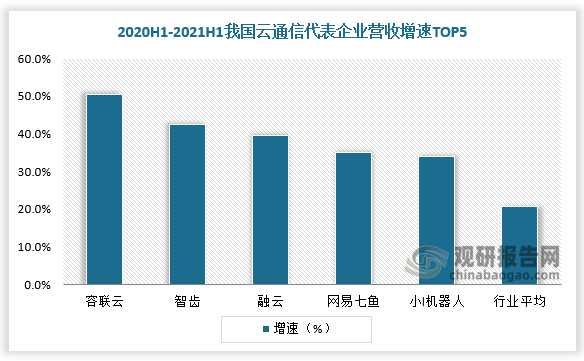
随着容联云等头部企业利用客户获取的协同效应进一步扩大客户群,市场集中度进一步提升。数据显示,2020H1-2021H1我国云通信代表企业中容联云、智齿、融云营收增速排名前三。

数据来源:观研天下数据中心整理(zlj)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


光纤是制作光缆主要组成部分,AI基础设施投资拉动光纤需求大幅增长

光纤是制作光缆主要组成部分,AI基础设施投资拉动光纤需求大幅增长

随着大模型能力持续增强,代理式人工智能(AgenticAI)渗透率显著提升,主要大模型公司的经营收入快速增长,带动云服务厂商维持对智算中心资本开支的高强度投入。机柜内垂直连接(Scale-up)、机柜间横向连接(Scale-out)及跨数据中心互联(Scale-across)等智算中心连接场景均大幅提升了对相应AI新型

2026年08月31日
AI高端光纤需求增长带动光纤行业景气度上行

AI高端光纤需求增长带动光纤行业景气度上行

在光通信产业链中,光纤光缆是核心传输媒介,承担着光信号传输的关键任务,是光通信网络的基础设施组成部分。实现光纤光缆高质量发展是落实“东数西算”国家战略,加快构建全国一体化算力网的客观要求。

2026年08月31日
全球光纤市场高度集中,AI数通和无人机成为光纤行业主要驱动力

全球光纤市场高度集中,AI数通和无人机成为光纤行业主要驱动力

近期美伊冲突下,伊朗通过封锁霍尔木兹海峡对国际油价造成了显著冲击,但被忽略的一点是霍尔木兹海峡之下同样存在着另一条对全球经济至关重要的生命线——连接亚洲、欧洲和非洲的海底光缆。截至2025年,全球90%以上的国际数据传输都是通过海底光缆完成,是现代全球通信网络运行的关键基础设施,一旦地缘政治冲突事件爆发对海底光缆造成损

2026年08月31日
人工智能指引光模块进入新阶段,政策全方位支持光模块高速发展

人工智能指引光模块进入新阶段,政策全方位支持光模块高速发展

工信部和发改委主要承担我国光通信行业宏观管理职能。工信部为行业宏观指导和综合协调部门,负责制定并组织实施通信业的行业发展计划、产业政策及行业规范与标准,协调解决通信行业运行中的重大问题;推进通信业体制改革和管理创新,指导行业内的技术创新和进步,鼓励通信业新产品、新技术、新设备、新材料的推广应用。

2026年08月28日
AI 数据中心驱动光模块需求扩张,高速率光模块迎来黄金期

AI 数据中心驱动光模块需求扩张,高速率光模块迎来黄金期

光模块作为光通信设备的重要组成部分,是光通信技术更新迭代的重要基础,伴随着光通信技术的升级应用稳步发展。光模块是数据中心与AI基础设施中不可或缺的关键硬件组件,在AI大模型时代,光模块的角色已从“配套元件”跃升为决定AI算力效率与扩展能力的核心器件之一。

2026年08月28日
全球AI基础设施投资全面加速,光模块行业进入快速增长周期

全球AI基础设施投资全面加速,光模块行业进入快速增长周期

随着AI大模型等技术的迅速发展,海内外AI应用加速渗透,全球token消耗量也呈现近指数级增长的趋势,推动算力需求快速提升。以谷歌为例,2024年4月谷歌月均token调用量为9.7万亿,2025年10月已跃升至1300万亿;字节豆包的日均token调用量则从2024年3月的1200亿跃升至2025年12月的50万亿,

2026年08月28日
算力时代核心硬件!交换机支撑全网互联,AI全面引爆行业需求

算力时代核心硬件!交换机支撑全网互联,AI全面引爆行业需求

AI已成为全球科技资本开支最明确的投向之一。头部互联网平台、云厂商与运营商正持续加大对算力与网络基础设施的投入,行业景气度不断向上。为了满足快速增长的推理和训练算力需求,海内外CSP厂商逐步加大资本开支投入,整体资本开支呈现快速增长的趋势。

2026年07月31日
我国二手手机回收率不断提高 国产品牌强势崛起 海外市场或成行业重要增长极

我国二手手机回收率不断提高 国产品牌强势崛起 海外市场或成行业重要增长极

全球主要经济体贸易政策的不确定性,使得二手手机出口企业面临巨大的运营风险。企业难以预测未来的关税、物流和资金链路情况,导致备货、定价和长期规划变得异常困难。不同国家和地区对二手电子产品的进口标准、环保要求、数据安全法规各不相同,且日趋严格。企业需要投入更多资源来应对复杂的合规要求,增加了运营成本和时间。

2026年07月10日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部