
咨询热线

400-007-6266

010-86223221

多因素制约新增产能投放 我国光伏玻璃行业供需格局有望趋于平衡

1、光伏玻璃概述

根据观研报告网发布的《中国光伏玻璃行业现状深度研究与投资趋势预测报告(2024-2031年)》显示,光伏玻璃亦称“光电玻璃”,利用太阳辐射发电,并具有相关电流引出装置以及电缆的特种玻璃。产业链方面,光伏玻璃行业上游主要包括原材料、燃料及设备,主要原材料为纯碱、石英砂,主要燃料为重油、天然气、电力等,主要设备为窑炉和压延机;中游光伏玻璃可分为晶体硅光伏玻璃和薄膜光伏玻璃两大类;下游应用于光伏组件,并最终应用于光伏发电等领域。

光伏玻璃产业链图解
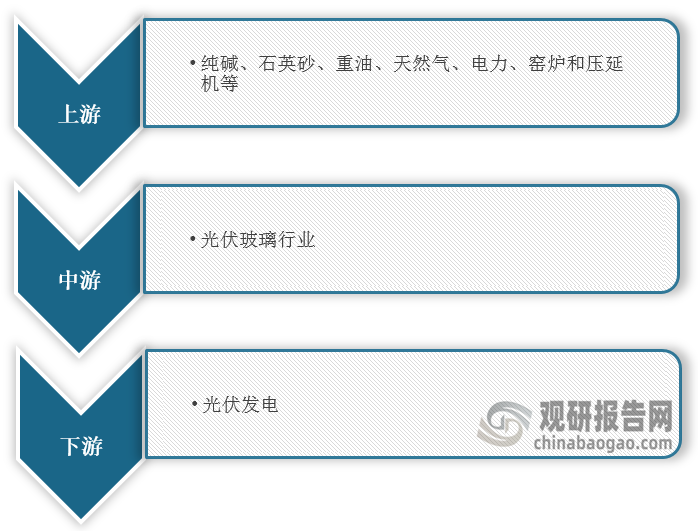
<strong>光伏玻璃产业链图解</strong>

资料来源:观研天下整理

2、光伏玻璃供给市场分析:多因素制约行业新增产能投放

光伏玻璃在太阳能光伏产业制造过程中需要消耗大量的能源,涉及高温熔融、精细加工等环节,导致行业能耗成本直居高不下,占据总生产成本的38%。在全国范围内能耗指标管控日益严格的背景下,各地方政府对能耗指标的分配和控制都非常严格,这导致每年能够用于支撑光伏玻璃新增产能的能耗指标非常有限,行业面临着巨大挑战。
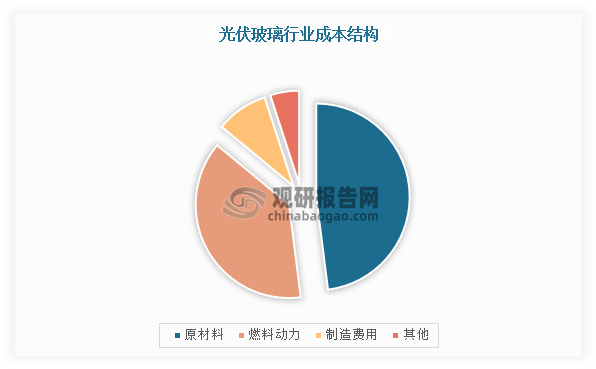
光伏玻璃在太阳能光伏产业制造过程中需要消耗大量的能源,涉及高温熔融、精细加工等环节,导致行业能耗成本直居高不下,占据总生产成本的38%。在全国范围内能耗指标管控日益严格的背景下,各地方政府对能耗指标的分配和控制都非常严格,这导致每年能够用于支撑光伏玻璃新增产能的能耗指标非常有限,行业面临着巨大挑战。

数据来源:观研天下整理

除了投资成本高外,光伏玻璃产能建设周期也较长。根据相关资料可知,建设一座1200吨/天的窑炉需要9.5-15.6亿元投资成本,建设周期需1.5年-2年以上。这使得光伏玻璃行业在投资过程中需要充分考虑各种风险因素,企业需要具备强大的资金实力才能应对各种风险。

光伏玻璃项目投资成本及建设周期情况

公司

公告日期

项目

单位投资成本(亿元/座)

建设周期

福莱特

2023/11/14

2座日熔化量1600吨光伏组件盖板玻璃项目

约10.44

18个月

福莱特

2022/4/1

4座日熔化量1200吨光伏组件玻璃项目

约9.5

/

福莱特

2022/3/3

6座日熔化量1200吨光伏组件玻璃项目

约10.44

分二期建设,一期项目的预计点火时间为2023年,二期项目的预计点火时间为2024年

旗滨集团

2022/4/8

4条1200td光伏玻璃生产线项目

约12.95

项目建设周期预计3年,分期建设

旗滨集团

2022/3/17

2条1200t/d光伏玻璃生产线

约15.6

预计16个月

资料来源:观研天下整理

整体来看,我国光伏玻璃行业有效产能增长缓慢。根据数据显示,2019-2022年我国光伏玻璃有效产能由6.63亿万平方米增长至8.18亿万平方米,预计2024年有效产能将达9.05亿万平方米。
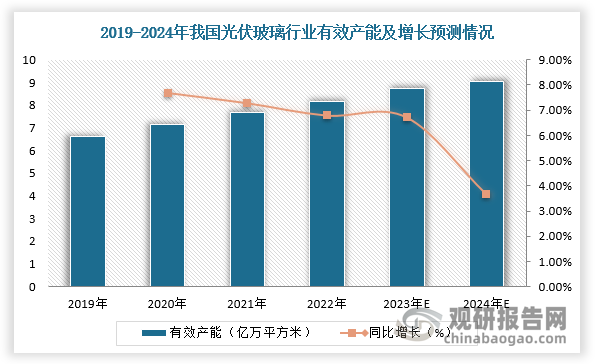
整体来看,我国光伏玻璃行业有效产能增长缓慢。根据数据显示,2019-2022年我国光伏玻璃有效产能由6.63亿万平方米增长至8.18亿万平方米,预计2024年有效产能将达9.05亿万平方米。

数据来源:观研天下整理

3、光伏玻璃需求市场分析:政策调控下,光伏装机量持续高增

2020年9月,第七十五届联合国大会一般性辩论上,习近平总书记代表中国做出承诺--力争于2030年前达到二氧化碳排放峰值,并努力争取2060年前实现碳中和。这一目标提出后,各相关部委、行业协会、地区相继出台“碳达峰、碳中和”政策,相关工作快速推进,而能源结构转型是实现碳中和的关键路径,光伏则成为主要目标之一。

同时,2018年10月,国家发改委和能源局印发《清洁能源消纳行动计划(2018-2020年)》,要求到2020年,确保全国平均风电利用率达到国际先进水平(力争达到95%左右),弃风率控制在合理水平(力争控制在5%左右);光伏发电利用率高于95%,弃光率低于5%。根据全国新能源消纳监测预警中心,2024年1月全国风电利用率为98.3%,光伏发电利用率为98.0%;其中,河北、蒙西、青海和西藏均出现了风电或光伏利用率低于95%的情况。

由此可见,新能源利用率在部分地区已经出现松动,消纳红线有望放开,我国光伏装机量持续高增。根据数据显示,2023年全国新增光伏装机216.88GW,同比增长148%,几乎是近四年光伏新增装机量之和。
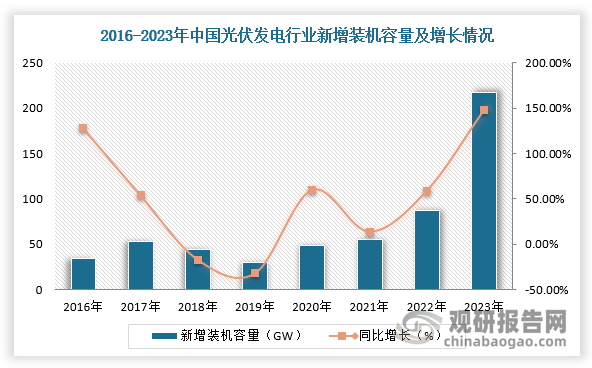
由此可见,新能源利用率在部分地区已经出现松动,消纳红线有望放开,我国光伏装机量持续高增。根据数据显示,2023年全国新增光伏装机216.88GW,同比增长148%,几乎是近四年光伏新增装机量之和。

数据来源:观研天下整理

综上所述,在政策调控下,我国光伏发电弃光率缓解、消纳红线或将放开,装机规模不断增加,光伏玻璃行业需求持续上升。而在产能方面,由于光伏玻璃项目能耗高、成本高、建设周期长等,其产能或将受到制约,行业供需格局有望趋于平衡。(WYD)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


铂族金属行业:钯铑过剩 氢能与AI算力释放铂钌潜力 国内价值聚焦再生回收与材料加工

铂族金属行业:钯铑过剩 氢能与AI算力释放铂钌潜力 国内价值聚焦再生回收与材料加工

汽车尾气催化剂依旧是铂、钯第一大单一需求来源,分别占铂总需求 42%、钯总需求 82%。但全球新能源汽车渗透率快速抬升,正在从底层压缩传统内燃机需求基础;国内新能源乘用车渗透率已达 67%,纯电动车型几乎不消耗铂钯,电气化带来的冲击在不同铂族品种间呈现显著分化。

2026年10月27日
鸿路间接覆盖30余国 我国钢结构行业海外区域需求梯度与企业承接路径分化

鸿路间接覆盖30余国 我国钢结构行业海外区域需求梯度与企业承接路径分化

我国钢结构头部厂商订单逆势增长——HS7308出口吨位2022至2025年复合增速25.1%,海外景气是对冲国内下行的关键变量。

2026年10月27日
我国海绵钛行业供需错配 出口稳增并呈高端化 航空与民用市场盈利分化加剧

我国海绵钛行业供需错配 出口稳增并呈高端化 航空与民用市场盈利分化加剧

我国是海绵钛生产大国,产量稳定。2024 年全球海绵行业产量为 38.03 万吨,同比增长 11.8%。其中,中国海绵钛产量占到 67.32%。日本产量下降 3.5%,中国和沙特阿拉伯海绵钛产量有所上升,2015-2024 年间国内海绵钛产量年均复合增速达 17.71%。

2026年10月26日
高纯铝行业需求走向电容+半导体双极格局 中国两强份额突破 出口政策托举盈利

高纯铝行业需求走向电容+半导体双极格局 中国两强份额突破 出口政策托举盈利

5N 及以上超高纯铝主要用于半导体溅射靶材、集成电路配线、显示镀膜等高壁垒场景,需求端同时受益于成熟制程稳步扩产、先进封装高速增长带来的靶材总量扩容;叠加国内靶材厂商持续进入头部晶圆厂供应链,靶材国产化带动 5N5 及以上高纯铝坯料采购本土化,逐步替代进口原料,形成靶材国产化与上游高纯铝原料自主可控的正向循环。

2026年10月26日
我国钢铁行业需求格局转换 建筑兜底作用减弱 产品结构向高端化方向升级

我国钢铁行业需求格局转换 建筑兜底作用减弱 产品结构向高端化方向升级

我国钢铁行业需求重心逐步从建筑领域向制造业迁移,且消费格局呈现“建筑减量、制造增量”的结构性转变。下游高端装备严苛的性能要求牵引行业向高端化升级,国内钢企持续加大研发投入,多款高附加值钢材实现自主研发与量产;部分高端特钢领域仍存有短板,但相关差距正逐步收窄。

2026年10月26日
AI金属回收行业价值抬升 系统性提取成关键 碲化铋定向潜力突出

AI金属回收行业价值抬升 系统性提取成关键 碲化铋定向潜力突出

全球金属回收市场规模保持稳健增长, 2026 年全球金属回收市场规模约 9680 亿美元,预计至 2032 年将增长至 1.72 万亿美元,期间复合年均增长率达 9.77%。预计未来全球金属回收市场增量呈现清晰的结构性特征,增长主线集中于战略小金属回收与 AI 服务器资源化两大方向。

2026年10月22日
我国钽行业:供应链脆弱性凸显 AI服务器等新兴领域带来结构性增长机遇

我国钽行业:供应链脆弱性凸显 AI服务器等新兴领域带来结构性增长机遇

我国钽矿资源禀赋不足、品位偏低,高度依赖进口,且含钽废料存量有限,钽供应链弹性偏弱、脆弱性突出。在新能源汽车、AI服务器等新兴领域带动下,行业迎来结构性增长机遇。但国内钽产业链价值偏向中低端,加工端仍存在技术短板,高端产品供给不足。未来行业需要上下游协同发力,补齐高端材料短板,提升供应链韧性与产业链附加值。

2026年10月19日
我国钽粉行业产业链分析:上游资源约束突出 下游新兴需求持续放量

我国钽粉行业产业链分析:上游资源约束突出 下游新兴需求持续放量

钽粉上游钽矿进口依赖度较高,叠加再生钽产能扩容受限,供应链稳定性偏弱,资源约束特征突出;下游覆盖新能源汽车、AI服务器、5G通信等新兴应用场景,需求持续放量,带动行业产品结构升级。当前国内中低端钽粉供应体系成熟,但适配AI服务器聚合物钽电容的超高比容钽粉等高端品类仍存在部分供给缺口,进出口产品价差显著。

2026年10月12日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部



