咨询热线

400-007-6266

010-86223221

我国基因测序仪行业市场教育愈发成熟 规模不断扩大 国产商业化进程加快

一、全球基因测序仪及其配套耗材市场规模

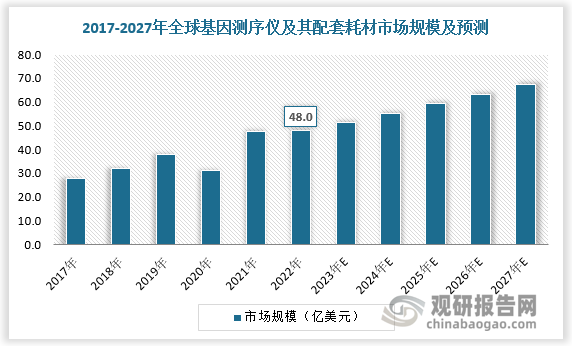
基因测序,主要是指对目标DNA片段碱基排序顺序测序。基因测序技术是直接获得核酸序列信息的重要技术手段,在基础生物学研究、医学诊断、生物技术开发、法医生物学、系统生物学、微生物学等多个其他应用领域中具有不可替代的作用。基因测序终端应用具有广泛拓展性,从科研服务到临床应用,从肿瘤诊疗到感染病防治,且未来随着测序成本的降低,基因科技的商业化场景层出不穷,催生对基因测序仪及其配套耗材的需求增加。根据数据,2022年全球基因测序仪及其配套耗材市场规模达48亿美元,较2017年增长20亿美元;预计2027年全球基因测序仪及其配套耗材市场规模将达67.3亿美元左右。
基因测序,主要是指对目标DNA片段碱基排序顺序测序。基因测序技术是直接获得核酸序列信息的重要技术手段,在基础生物学研究、医学诊断、生物技术开发、法医生物学、系统生物学、微生物学等多个其他应用领域中具有不可替代的作用。基因测序终端应用具有广泛拓展性,从科研服务到临床应用,从肿瘤诊疗到感染病防治,且未来随着测序成本的降低,基因科技的商业化场景层出不穷,催生对基因测序仪及其配套耗材的需求增加。根据数据,2022年全球基因测序仪及其配套耗材市场规模达48亿美元,较2017年增长20亿美元;预计2027年全球基因测序仪及其配套耗材市场规模将达67.3亿美元左右。

数据来源:观研天下数据中心整理

二、我国基因测序仪及其配套耗材市场规模

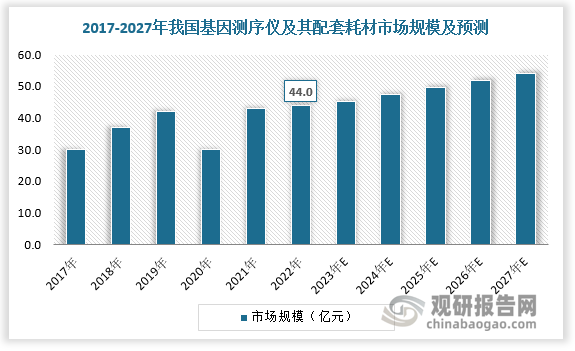
近些年,国内基因测序市场教育成熟,新需求涌现,基因测序仪市场规模不断扩大。2022年我国基因测序仪及其配套耗材市场规模达44亿元,预计2027年我国基因测序仪及其配套耗材市场规模将达54亿元左右。
近些年,国内基因测序市场教育成熟,新需求涌现,基因测序仪市场规模不断扩大。2022年我国基因测序仪及其配套耗材市场规模达44亿元,预计2027年我国基因测序仪及其配套耗材市场规模将达54亿元左右。

资料来源:观研天下整理
资料来源:观研天下整理

数据来源:观研天下数据中心整理

三、国产测序仪商业化进程

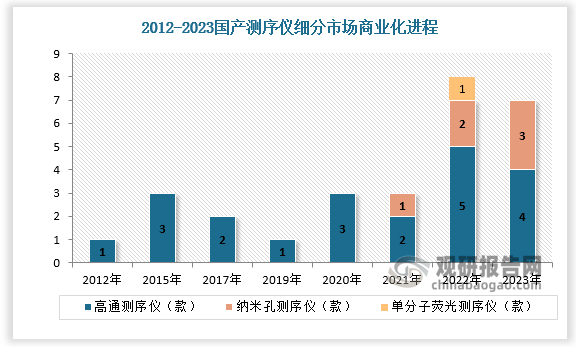
随着基因测序仪成为体外诊断行业重要发展探索方向,基因测序仪国产替代已上升至国家战略层面。2021年版《政府采购进口产品审核指导标准》要求测序仪(二代测序平台)100%国产采购。在广东2021年发布的进口产品目录清单中测序仪也被移出进口清单。《中华人民共和国政府采购法》也有明确规定,国产药品和医疗器械能够满足要求的,政府采购项目原则上须采购国产产品,逐步提高公立医疗机构国产设备配置水平。在多个政策引领下,国产基因测序仪加速商业化。2022年、2023年国产测序仪进入爆发期,分别有8款和7款国产测序仪宣布商业化。
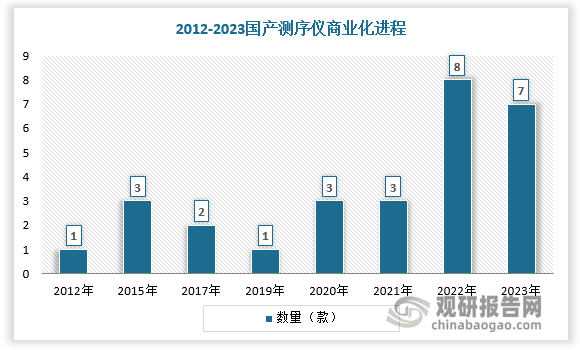
随着基因测序仪成为体外诊断行业重要发展探索方向,基因测序仪国产替代已上升至国家战略层面。2021年版《政府采购进口产品审核指导标准》要求测序仪(二代测序平台)100%国产采购。在广东2021年发布的进口产品目录清单中测序仪也被移出进口清单。《中华人民共和国政府采购法》也有明确规定,国产药品和医疗器械能够满足要求的,政府采购项目原则上须采购国产产品,逐步提高公立医疗机构国产设备配置水平。在多个政策引领下,国产基因测序仪加速商业化。2022年、2023年国产测序仪进入爆发期,分别有8款和7款国产测序仪宣布商业化。

数据来源:观研天下数据中心整理

根据观研报告网发布的《中国基因测序仪行业发展趋势分析与未来前景研究报告(2024-2031)》显示,基因测序仪主要分为高通量测序仪、纳米孔测序仪、单分子荧光测序仪。高通量测序仪是目前应用最广泛的基因测序技术,也是我国基因测序仪本土企业重点攻克的方向。虽然基因测序仪本土企业成立时间相对较晚,但产品同样具备市场竞争力,其高通量测序仪技术有望持续提升,逐步迈向世界领先水平。其中华大智造的高通量测序仪具有极强的引领作用,实现了低/中/高通量测序仪的全覆盖,助力华大智造成为基因测序仪国产龙头企业。纳米孔测序仪则被视为中国企业在测序仪行业弯道超车的关键,成为国内新兴测序仪企业布局的热点板块。单分子荧光测序仪布局企业相对较少,仅有真迈生物开发的GenoCare 1600获得NMPA批准,单分子荧光测序仪仍处于初期发展阶段。

国产品牌与外资产品部分指标对比

设备名称 DNBSEQ-T7 NovaSeq 6000 S4 MGISEQ-2000 Nexteq 2000 q3
厂商 华大智造 llumina 华大智造 llumina
有效reads数(M) 20000 20000 3600 1100
读长 PE150 PE150 PE150 PE150
运行时间(小时) 24-30 44.0 56.0 48.0
最大数据产出(Gb) 6000 6000 1080 360
数据产出速率(Gb/小时) 200-250 136 19 8

资料来源:观研天下整理

资料来源:观研天下整理

数据来源:观研天下数据中心整理(zlj)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

高端场景+竞争转向 激光加工设备行业完成阶段性跨越 焊接设备有望实现反超

高端场景+竞争转向 激光加工设备行业完成阶段性跨越 焊接设备有望实现反超

激光加工设备竞争格局已发生根本性反转,光纤激光器国产化率由 2008 年之前近乎为零提升至 2025 年的 86.2%;且市场梯队格局清晰,第一梯队(大族激光、华工科技等)市占率约45%,第二梯队(锐科、创鑫等)约35%,中小企业聚焦细分领域。

2026年11月02日
我国机床行业结构性矛盾仍存 周期上行红利显现 上游核心部件自主成盈利改善关键

我国机床行业结构性矛盾仍存 周期上行红利显现 上游核心部件自主成盈利改善关键

至 2025 年,国内机床产值提升至约 300 亿欧元,占全球机床产值比重 37%,机床消费额占全球消费比重 32%,持续稳居全球第一大机床生产国与消费国。

2026年11月01日
全球热流道系统行业需求分析:汽车贡献核心需求 家电、包装等多领域共拓增长空间

全球热流道系统行业需求分析:汽车贡献核心需求 家电、包装等多领域共拓增长空间

对比冷流道系统,热流道系统具备多项优势,广泛应用于汽车、电子产品、家用电器、包装、医疗等领域。汽车为其第一大应用市场,新能源汽车快速发展带来新增量,其余多赛道进一步拓宽行业需求空间。在多重因素推动下,全球热流道市场有望保持增长,行业朝着智能化、定制化方向演进。

2026年10月29日
我国快换接头(UQD)行业现状及竞争:液冷渗透率抬升需求 中航光电卡位领先

我国快换接头(UQD)行业现状及竞争:液冷渗透率抬升需求 中航光电卡位领先

竞争格局上,中航光电卡位最领先,但“90%市占率”的说法公司仅以“规模化应用”回应,需审慎对待;永贵电器沿轨交连接器路径切入,成本较欧美低约30%,已形成批量供应;溯联股份以塑钢UQD走材料差异化路线,处于客户交样测试阶段。

2026年10月27日
存量换新叠加新兴场景 我国机械离心泵行业进入价值提升期

存量换新叠加新兴场景 我国机械离心泵行业进入价值提升期

长远看,行业升级沿两条主线展开——存量端的高效节能与智能化正在将泵从“哑设备”变为“智能节点”,增量端的核电、LNG、半导体及新能源配套场景则以极端工况适配能力打开高价值空间,二者共同推动行业从规模扩张转向价值提升。

2026年10月26日
AIDC制冷升级催生磁悬浮压缩机行业刚需 两大卡点犹存 国产能否跻身主力供应链?

AIDC制冷升级催生磁悬浮压缩机行业刚需 两大卡点犹存 国产能否跻身主力供应链?

全球磁悬浮压缩机格局高度集中。丹佛斯是磁悬浮制冷压缩机的绝对龙头,累计出货量超16万台,全球份额约70%;在中国数据中心磁悬浮压缩机整机口径下,份额约50%。其嘉兴海盐工厂已满产运行,第二园区于2025年9月启用,规划形成年产21000套磁悬浮压缩机的能力,但仍难以完全覆盖需求增速。

2026年10月23日
我国磁力泵行业需求现状及竞争:化工筑基、半导体释放增量 国产稳步爬坡

我国磁力泵行业需求现状及竞争:化工筑基、半导体释放增量 国产稳步爬坡

磁力泵需求端呈现“化工主导、半导体与新能源释放增量”的结构:石油炼化(32.1%)与精细化工(28.6%)合计超过60%,构成基本盘;耐酸碱磁力泵下游中,半导体与电子制造占比约30%,对“零污染、高纯度”的要求使PFA、PVDF等塑料材质成为不可替代的选择。

2026年10月23日
我国屏蔽泵行业需求与竞争分析:AI液冷成市场最大边际变量 国产加速追赶

我国屏蔽泵行业需求与竞争分析:AI液冷成市场最大边际变量 国产加速追赶

竞争格局上,外资凭借核级认证与极端工况运行数据主导高端,国产阵营在化工、航天与AI液冷赛道加速追赶——大元泵业37kW CDU主泵完成北美G客户审验,是国产屏蔽泵从传统工业场景向数据中心场景跨越的关键信号。

2026年10月22日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部