
咨询热线

400-007-6266

010-86223221

全球硫酸锌行业现状分析 销量呈现增长态势 中国为主要生产国及出口国

一、全球硫酸锌销量

根据观研报告网发布的《中国硫酸锌行业发展趋势研究与未来投资预测报告(2024-2031年)》显示,硫酸锌是一种无机化合物,化学式为ZnSO4,无色或白色结晶、颗粒或粉末。硫酸锌主要用作制取颜料立德粉、锌钡白和其他锌化合物的原料,也用作动物缺锌时的营养料、畜牧业饲料添加剂、农作物的锌肥(微量元素肥料)、人造纤维的重要材料、电解生产金属锌时的电解液、纺织工业中的媒染剂、医药催吐剂、收敛剂、杀真菌剂、木材和皮革防腐剂等。

近年来全球硫酸锌销量总体呈现增长态势。数据显示,2016-2021年全球硫酸锌销量由80.64万吨增长至90.22万吨,预计2025年全球硫酸锌销量将超110万吨。

硫酸锌是一种无机化合物,化学式为ZnSO4,无色或白色结晶、颗粒或粉末。硫酸锌主要用作制取颜料立德粉、锌钡白和其他锌化合物的原料,也用作动物缺锌时的营养料、畜牧业饲料添加剂、农作物的锌肥(微量元素肥料)、人造纤维的重要材料、电解生产金属锌时的电解液、纺织工业中的媒染剂、医药催吐剂、收敛剂、杀真菌剂、木材和皮革防腐剂等。近年来全球硫酸锌销量总体呈现增长态势。数据显示,2016-2021年全球硫酸锌销量由80.64万吨增长至90.22万吨,预计2025年全球硫酸锌销量将超110万吨。

数据来源:观研天下数据中心整理

二、全球硫酸锌市场份额

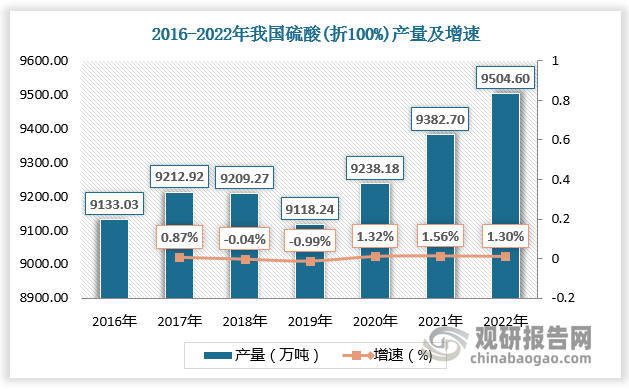
在全球农业、电镀、医药等行业的持续发展下,硫酸锌的市场需求保持稳定增长,驱动全球硫酸锌产能不断扩大。我国凭借充足的原材料,逐渐成为硫酸锌主要生产国之一。根据数据,2016-2022年我国硫酸产能由12450万吨增长至13400万吨;硫酸产量(折100%)由9133.03万吨增长至9504.60万吨。
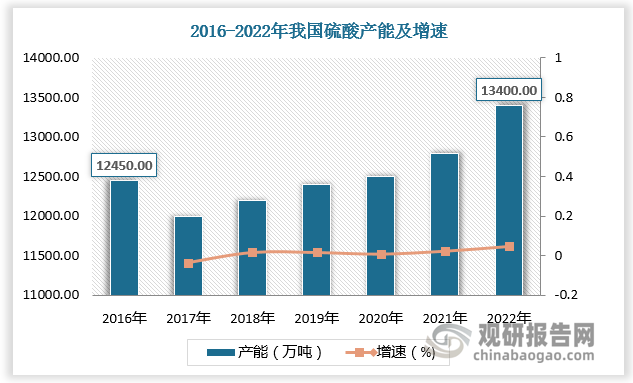
在全球农业、电镀、医药等行业的持续发展下,硫酸锌的市场需求保持稳定增长,驱动全球硫酸锌产能不断扩大。我国凭借充足的原材料,逐渐成为硫酸锌主要生产国之一。根据数据,2016-2022年我国硫酸产能由12450万吨增长至13400万吨;硫酸产量(折100%)由9133.03万吨增长至9504.60万吨。

数据来源:观研天下数据中心整理
数据来源:观研天下数据中心整理

数据来源:观研天下数据中心整理

2022年全球前五大硫酸锌厂商中中国厂商占据四个席位,总市场份额达31.18%。其中,宝海微元市场份额超10%,为全球硫酸锌龙头;埃索凯市场份额排名第二位,为9.04%。远大中正、华兴冶华市场份额排名第三、四位,分别为5.77%、4.67%。

2022年全球前五大硫酸锌厂商中中国厂商占据四个席位,总市场份额达31.18%。其中,宝海微元市场份额超10%,为全球硫酸锌龙头;埃索凯市场份额排名第二位,为9.04%。远大中正、华兴冶华市场份额排名第三、四位,分别为5.77%、4.67%。

数据来源:观研天下数据中心整理

三、中国硫酸锌进出口情况

我国硫酸锌工业生产规模大,已成为全球硫酸锌主要出口国之一,硫酸锌对外贸易以出口为主。根据数据,2021年我国硫酸锌进口量为0.31万吨,出口量为22.69万吨;2022年我国硫酸锌进口量为0.16万吨,出口量为19.95万吨。

我国硫酸锌工业生产规模大,已成为全球硫酸锌主要出口国之一,硫酸锌对外贸易以出口为主。根据数据,2021年我国硫酸锌进口量为0.31万吨,出口量为22.69万吨;2022年我国硫酸锌进口量为0.16万吨,出口量为19.95万吨。

数据来源:观研天下数据中心整理

从出口目的地看,2022年我国硫酸锌主要出口至美国、巴西、澳大利亚、孟加拉国、秘鲁,这五个地区总出口量占比43.75%,分别占比13.31%、9.76%、8.32%、6.45%、4.91%。
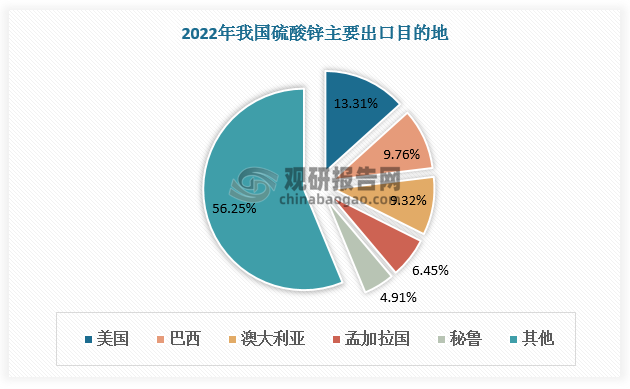
从出口目的地看,2022年我国硫酸锌主要出口至美国、巴西、澳大利亚、孟加拉国、秘鲁,这五个地区总出口量占比43.75%,分别占比13.31%、9.76%、8.32%、6.45%、4.91%。

数据来源:观研天下数据中心整理(zlj)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

氟塑料“可加工之王”:我国可熔性聚四氟乙烯行业现状及市场趋势分析

氟塑料“可加工之王”:我国可熔性聚四氟乙烯行业现状及市场趋势分析

我国可熔性聚四氟乙烯行业需求由四重力量共同驱动:半导体制造与晶圆厂扩产构成最强引擎,国内12英寸晶圆厂持续扩产带动超纯化学品输送系统对PFA管路、阀门、接头和内衬的需求快速增长;高端化工与新能源需求增长形成高增长引擎,化工装置大型化、氢能电解水制氢和锂电池电解液输送推动PFA应用扩大;国产替代与供应链安全构成政策驱动,

2026年10月05日
硅胶垫片行业分析:汽车筑基、医疗与新能源打开增长极 高端国产替代加速

硅胶垫片行业分析:汽车筑基、医疗与新能源打开增长极 高端国产替代加速

硅胶垫片行业需求由三层逻辑共同驱动:汽车工业构成最稳固的基本盘,新能源汽车电池包密封、电控系统密封和充电接口密封对硅胶垫片提出更高性能要求,推动单车用量和价值量同步提升;医疗级液态硅胶(LSR)垫片凭借高纯度和生理惰性,在注射器活塞、呼吸面罩等耗材中具有不可替代性,单价和利润率远高于工业级产品;新能源电池包、光伏组件和

2026年10月02日
含氟高分子材料行业现状及竞争:市场需求释放 高端突围与中低端出清并行

含氟高分子材料行业现状及竞争:市场需求释放 高端突围与中低端出清并行

当前,含氟高分子材料行业需求由三层逻辑共同驱动:新能源产业构成最强增长引擎,PVDF作为锂电池正极粘结剂和光伏背板膜核心材料,需求随动力电池和光伏装机放量而快速增长;半导体国产化提供最高附加值突破点,高纯PFA和PTFE用于高纯化学品输送管路和密封件,单位价值量和利润率远高于通用级产品;化工防腐作为最大传统应用领域,构

2026年10月02日
我国聚丙烯行业三大细分市场对比:谁在增长、谁在承压、谁在转型?

我国聚丙烯行业三大细分市场对比:谁在增长、谁在承压、谁在转型?

从2021—2025年市场规模变化看,拉丝聚丙烯规模最大但增长乏力,从917.11亿元微降至908.16亿元,年均复合增速约-0.25%,是唯一累计负增长的品类;共聚注塑聚丙烯增速相对领先,从643.31亿元增至648.49亿元,年均复合增速约+0.20%,是唯一实现累计正增长的细分,受益于汽车轻量化和家电高端化拉动;

2026年09月30日
我国氟硅材料行业SWOT分析:优势突出、机遇显著 短板仍待破解

我国氟硅材料行业SWOT分析:优势突出、机遇显著 短板仍待破解

我国氟硅材料行业产业链配套完善、原料资源优势突出、产业规模全球领先。受益于新能源等新兴赛道扩容、海外市场拓展等机遇,行业整体成长潜力显著。但当前产业仍呈现“大而不强”特征,存在高端技术不足、复合型人才紧缺等短板,同时叠加原材料价格波动、海外技术垄断及替代材料冲击等压力,行业机遇与挑战并存。

2026年09月30日
传统筑基、新兴驱动 热熔胶行业稳健发展 向高端化、绿色化、多元化方向演进

传统筑基、新兴驱动 热熔胶行业稳健发展 向高端化、绿色化、多元化方向演进

热熔胶属于可熔性胶粘剂,具备固化迅速、粘接性能稳定等优势,下游应用场景丰富。近年来,依托传统基本盘与新能源汽车、光伏等新兴赛道的共同拉动,国内热熔胶行业整体稳健发展,产量、销售额持续增长,但2025年行业增长节奏有所放缓。

2026年09月30日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部

