
一、行业相关定义
钢帘线盘条又称帘线钢,是指捻制成钢丝帘线的盘条,线径一般为5.5mm,含碳量在0.62%-0.82%,属于高附加值盘条的一类。钢帘线盘条主要生产工艺是将线径为5.5mm的盘条拉拔成线径为0.15mm-0.38mm的细丝,再经过扭转、弯曲、拉伸、单捻、双捻成型等工艺生成钢帘线盘条的过程。
根据性能不同,钢帘线盘条可分为普通强度(NT)、高强度(HT)、超高强度(ST)、特高强度(UT)盘条等。目前我国钢帘线盘条产品主要以普通强度钢帘线盘条为主,高强度、超高强度钢帘线盘条进口依赖性还比较高,未来本土企业还需加快HT、ST钢帘线盘条产品开发力度,进而加快满足下游HT、ST钢帘线生产要求。
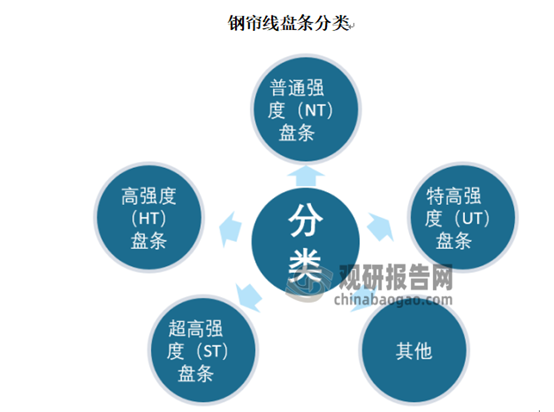
资料来源:观研天下数据中心整理
二、行业发展现状
1、市场规模
受经济环境影响,近年来,我国汽车需求下降,对我国子午轮胎造成一定影响,钢帘线盘条市场规模增长放缓,根据测算,2022年钢帘线盘条市场规模为39.09亿元,同比增长0.49%。具体如下:

数据来源:观研天下数据中心整理
钢帘线盘条可分为普通强度(NT)、高强度(HT)、超高强度(ST)、特高强度(UT)盘条等。高强度(HT)是钢帘线盘条重要的细分产品,近年来,随着我国轮胎产业的发展,我国钢帘线盘条行业市场规模保持稳定增长,2021年市场规模达到21.59亿元,2022年市场规模为22.58亿元。

数据来源:观研天下数据中心整理
另外作为增强材料,钢帘线盘条强度处于不断提高趋势,随着需求增加,超高强度(ST)已成为行业最大的细分市场之一,2022年市场规模达到8.83亿元。

数据来源:观研天下数据中心整理
钢帘线盘条是高强度钢材料,随着钢丝帘线正在由普通强度向特高强度(UT)转变,随着近年来轮胎产业对钢帘线强度需求提高,特高强度(UT)产品的市场规模持续增长,2018-2022年,钢帘线盘条特高强度(UT)市场规模从4.18亿元增长到5.27亿元。

数据来源:观研天下数据中心整理
2、产量情况
钢帘线作为子午线轮胎的关键骨架材料,伴随着子午线轮胎行业快速发展,其产量也持续提升。根据数据显示,2022年我国钢帘线产量约为289.5万吨,钢帘线盘条产量约为85.99万吨。

数据来源:观研天下数据中心整理
3、需求情况
近年来,随着我国轮胎产业的发展,钢帘线盘条需求量稳定增长。2018-2022年,我国钢帘线盘条销量从74.96万吨增长到83.70万吨。

数据来源:观研天下数据中心整理
三、行业产业链
根据观研报告网发布的《中国钢帘线盘条行业发展现状研究与投资前景预测报告(2023-2030年)》显示,钢帘线盘条上游行业主要为生产盘条的钢铁行业,下游行业为钢帘线和轮胎制造业等行业。

资料来源:观研天下数据中心整理
1、上游产业发展现状
近年来我国钢材产量继续保持增长,2017年后产量回调后,全国钢材产保持稳定增长2021年全年中国钢材累计产量达到了133667万吨,累计增长0.6%,累计日产366.21万吨,同比增长0.88%。截至2022年12月中国钢材产量为11193.4万吨 同比下降2.6%,日均产量361.06万吨,环比下降0.80%。累计方面,2022年1-12月中国钢材累计产量达到134033.5万吨,累计下降0.8%,累计日产367.22万吨。

数据来源:观研天下数据中心整理
在生铁方面,近两年来我国生铁产量有所下滑,2021年中国生铁产量为86856.8万吨,同比下降2.1%,2022年生铁产量为86383万吨,同比下降0.55%。

数据来源:国家统计局,观研天下数据中心整理
2、下游产业发展现状
2022 年国内钢帘线产量达到276万吨,2022 年钢帘线产量达到 289.50万吨。我国钢帘线行业持续不断追求高质量发展,超高强度、特高强度钢帘线占比由“十三五”末的 28%提升至 33%。在产的 16 家钢帘线企业中,产能 20 万吨以上的有 5 家,产量约占总产能的 75%,行业集中度进一步提高。我国钢丝骨架材料逐步向更高强度升级,助力轮胎行业轻量化、绿色低碳发展。

数据来源:中国橡胶工业协会,观研天下数据中心整理
在国内环保监管日趋严格的情况下,不合格的低端产能被直接查封或逐步出清,市场中备案的企业数量已从2016年之前的500家以上大幅降低至2020年的230家。自2010年工信部发布《轮胎产业政策》以来,多个政策文件对轮胎业调整产业结构、提升行业集中度、淘汰落后产能做出了规定。2021年4月份,山东省印发《全省落实‚三个坚决‛行动方案(2021—2022年)》的通知,到2022年年产120万条以下的全钢子午胎、年产500万条以下的半钢子午胎企业全部整合退出,落后产能出清力度进一步加大。
目前外资及合资品牌在中国半钢子午轮胎生产中仍占据较大比重,但是随着中国轮胎制造企业规模的不断扩大和技术的不断进步,中国轮胎企业尤其是山东省多个大型企业陆续扩建或新建半钢胎项目,中国出现半钢子午胎市场将不断扩大。
2018-2022年,中国子午轮胎产量走势总体较为波动,2021年中国子午线胎产量达到6.57亿条,同比增长14.66%,2022年我国子午轮胎产量有所下降,为6.35亿条。

数据来源:中国橡胶工业协会,观研天下数据中心整理(WWTQ)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






