咨询热线

400-007-6266

010-86223221

我国己内酰胺行业分析:产能呈现井喷式增长 多项因素促进产量上升

1、概述

己内酰胺,分子量为113.16,是重要的之一,外观为白色粉末或,有油性手感。主要用途是通过聚合生成切片(通常叫尼龙-6切片,或锦纶-6切片),可进一步加工成锦纶纤维、塑料薄膜。尼龙-6切片随着质量和指标的不同,有不同的侧重应用领域。

己内酰胺用途与作用

数据来源:观研天下整理

2、己内酰胺产能井喷式增长,多个新装置即将投产

根据相关资料可知,2021年福建申远20万吨/年、内蒙古庆华10万吨/年、山东华鲁恒升30万吨/年以及鲁南化工30万吨/年己内酰胺新装置纷纷投产,加之现有装置的脱瓶颈扩能改造,己内酰胺产能大幅增长。

根据数据显示,2021年,我国己内酰胺总产能达503万吨,同比增长16.2%,实际产量395万吨,同比增长11.9%。同时,沧州旭阳化工、鲁西化工等企业有多套装置计划投产,未来百万吨级的己内酰胺—聚酰胺联合生产基地将是新常态,行业过剩压力将扩大。
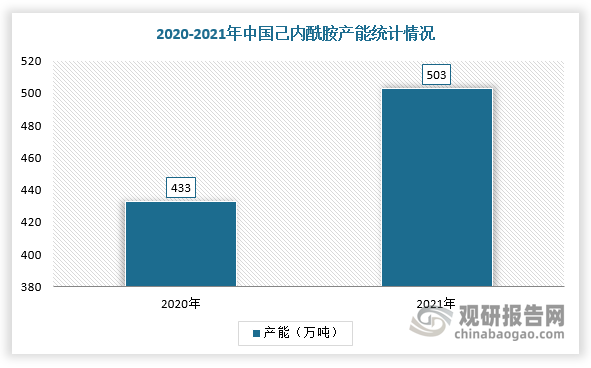
根据数据显示,2021年,我国己内酰胺总产能达503万吨,同比增长16.2%,实际产量395万吨,同比增长11.9%。同时,沧州旭阳化工、鲁西化工等企业有多套装置计划投产,未来百万吨级的己内酰胺—聚酰胺联合生产基地将是新常态,行业过剩压力将扩大。

数据来源:观研天下整理

我国己内酰胺产能规划

企业名称

产能规划

沧州旭阳

沧州旭阳化工项目建成后,其己内酰胺产能将达到50万吨/年

鲁西化工

30万吨/年

福建永荣

新建二期30万吨/年己内酰胺新装置预计2022年投产

巴陵石化

将建设60万吨/年己内酰胺产业链项目

鄂托克旗

鄂托克旗建元煤焦化将建设规模为60万吨/年己内酰胺项目

广西恒逸

将建设120万吨/年己内酰胺—聚酰胺一体化项目

数据来源:观研天下整理

3、多项因素促进己内酰胺行业产量持续增长

近年来,在国家政策支持、“补链、强链”需求凸显及下游刚需等背景下,我国己内酰胺产量保持持续增长态势。据数据显示,2021年中国己内酰胺实际产量395万吨,同比增长11.9%。
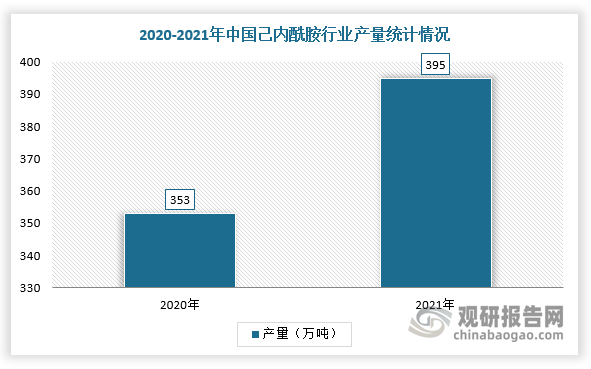
近年来,在国家政策支持、“补链、强链”需求凸显及下游刚需等背景下,我国己内酰胺产量保持持续增长态势。据数据显示,2021年中国己内酰胺实际产量395万吨,同比增长11.9%。

数据来源:观研天下整理

(1)“补链、强链”需求凸显

根据观研报告网发布的《中国己内酰胺行业发展趋势分析与投资前景预测报告(2023-2030年)》显示,随着国家对环保要求不断提高,促使己内酰胺企业重视节能减排,低碳排放,寻求与资源综合利用企业的深入合作。目前,综合利用企业协同己内酰胺企业开展“三废”综合利用业务,减少副产物原有处理方法造成的温室气体及有害气体排放,使己内酰胺行业更具环保性,己内酰胺企业的“补链、强链”需求将日趋显著。

(2)下游刚需持续旺盛

目前,我国己内酰胺行业主要应用于锦纶纤维、工程塑料、塑料薄膜等领域,其中锦纶长丝是己内酰胺最主要下游应用,占全部应用一半以上。具体从消费结构来看,民用纺丝约占50%,薄膜和工程塑料约占25%,尼龙6帘子布约占17%,。展望未来,随着纺织、汽车、电子、交通等下游市场稳步发展,预计2024年我国对己内酰胺的总需求量将达到约420.0万t。

目前,我国己内酰胺行业主要应用于锦纶纤维、工程塑料、塑料薄膜等领域,其中锦纶长丝是己内酰胺最主要下游应用,占全部应用一半以上。具体从消费结构来看,民用纺丝约占50%,薄膜和工程塑料约占25%,尼龙6帘子布约占17%,。展望未来,随着纺织、汽车、电子、交通等下游市场稳步发展,预计2024年我国对己内酰胺的总需求量将达到约420.0万t。

数据来源:观研天下整理

4、己内酰胺市场价格整体呈现震荡上涨态势

根据数据显示,2021年中国己内酰胺市场价格为14100元/吨。

数据来源:观研天下整理(WYD)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

塑料改性化率提升与再生塑料放量共拓塑料添加剂消费空间 “三化”趋势引领行业结构性升级

塑料改性化率提升与再生塑料放量共拓塑料添加剂消费空间 “三化”趋势引领行业结构性升级

国内塑料产业体量庞大,塑料改性化率稳步提升,叠加再生塑料产业化推进,持续拓展塑料添加剂行业的需求空间,行业消费量实现可观增长。在下游高端制造需求提升、企业降本增效压力及环保法规趋严等多重因素推动下,塑料添加剂行业正朝着绿色化、高端化、高效化方向升级,产品结构持续迭代,原有市场竞争逻辑随之转变。

2026年11月11日
锂电领域需求强劲 我国导电炭黑行业发展机遇与挑战并存

锂电领域需求强劲 我国导电炭黑行业发展机遇与挑战并存

我国已形成完整的导电炭黑产业链,下游应用场景多元,锂电池构成核心需求来源,钠离子电池有望释放新增量,行业具备显著发展机遇。但同时也面临原料价格波动、高端产品本土供应存在短板等多重挑战。行业整体走向看,绿色化与高端化是两大明确主线。

2026年11月11日
我国聚四氟乙烯(PTFE)产能全球领先与高端供给短板并存 结构性矛盾待解

我国聚四氟乙烯(PTFE)产能全球领先与高端供给短板并存 结构性矛盾待解

在下游新兴产业拉动下,国内聚四氟乙烯需求重心加速由通用级产品向高端牌号切换。当前,向高端化转型已成为我国聚四氟乙烯行业发展的重要方向,竞争逻辑转向技术与供应链准入,优质企业有望持续受益。

2026年11月10日
我国硫酸铵行业现状:内需依托农业基本盘 外需持续增长 法检推动出口品质升级

我国硫酸铵行业现状:内需依托农业基本盘 外需持续增长 法检推动出口品质升级

我国硫酸铵凭借完善的产业链配套与成本管控能力,已成为全球最大生产国和出口国,进口依存度极低。行业呈现显著出口导向特征,外需持续增长;内需以农业消费为主,工业领域应用场景持续拓宽。伴随出口法检新规落地,硫酸铵出口由“免检放行”转为“先检后放”,行业经营压力有所上升,出口重心加速由“规模扩张”转向“品质提升”。

2026年11月06日
我国胶粘剂行业:需求重心向新兴领域迁移 出口“量额齐升”但高端供给短板犹存

我国胶粘剂行业:需求重心向新兴领域迁移 出口“量额齐升”但高端供给短板犹存

我国胶粘剂行业需求重心逐步由传统领域向新能源汽车、AI服务器、半导体封装等新兴赛道转移,传统市场构筑需求基本盘,新兴领域打开结构性增长空间。当前行业存在明显结构性矛盾,中低端产品供给充裕,部分高端产品仍依赖进口,进出口均价差距显著。伴随海外市场开拓,行业出口实现“量额齐升”,贸易差额由逆转顺且顺差持续扩大。需求结构切换

2026年11月05日
新能源与催化释放季铵化合物行业中期需求 市场结构性集中 酯基季铵盐或加速渗透

新能源与催化释放季铵化合物行业中期需求 市场结构性集中 酯基季铵盐或加速渗透

国内季铵化合物企业大致分化为两条清晰赛道。第一条是大宗消杀、水处理类季铵盐赛道,代表企业包括富淼科技、嘉化能源、新远科技,同时市场上存在大量中小消毒复配厂商,赛道整体竞争充分,盈利水平偏低;第二条为特种催化、高纯季铵及季鏻化合物赛道,以肯特催化为核心,属于国内供给相对稀缺的高毛利赛道,对标 Sachem 等海外高纯化学

2026年11月02日
纤维素醚行业:企业向高附加值品类转型 出口端成为需求端重要边际增量

纤维素醚行业:企业向高附加值品类转型 出口端成为需求端重要边际增量

从行业集中度看,全球 纤维素醚CR8 由 2023 年 54.2% 提升至 2026 年 59.8%;山东赫达、河北诚信、泸州北方等国内头部企业合计占据全球建材级市场 23.5% 的份额。

2026年11月01日
我国水溶肥料行业SWOT分析:水肥一体化孕育机遇 发展仍存短板

我国水溶肥料行业SWOT分析:水肥一体化孕育机遇 发展仍存短板

水溶肥料作为适配水肥一体化的新型肥料,养分利用率高、产品矩阵多元,国内本土化配套能力较强。当前国内政策正持续加码水肥一体化推广、节水农业与高标准农田建设落地,叠加大田主粮渗透空间可观、企业盈利模式转型,共同构成行业增长的主要机遇。

2026年10月30日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部