
一、行业基本概述
抗癫痫药物是指主要通过影响中枢神经元和提高正常脑组织的兴奋阈等来消除或减轻癫痫发作的药物。抗癫痫药物主要通过两种途径来消除或减轻癫痫发作;一是作用于中枢神经元,以防止或减少神经元的病理性过度放电;二是通过提高正常脑组织的兴奋阈值,减弱病灶兴奋的扩散,以防止癫痫复发。
根据观研报告网发布的《中国抗癫痫药物市场发展态势调研与投资战略分析报告(2022-2029年)》显示,癫痫即俗称的“羊角风”或“羊癫风”,是常见的神经系统疾病之一,是一种由多种病因引起的慢性脑部疾病,以脑神经元过度放电导致反复性、发作性和短暂性的中枢神经系统功能失常为特征。
癫痫持续状态是指全身惊厥性发作持续 5 分钟以上或 5 分钟以上的反复发作,发作间期意识不能完全恢复。癫痫持续状态若不及时治疗终止,可因高热、循环衰竭或神经元兴奋毒性损伤导致不可逆的脑损伤,致残率和病死率很高。癫痫持续状态是内科、儿科常见的急症。各地区关于癫痫持续状态的死亡率文献报道不一,死亡率在 3.45%至 39%之间。此外,癫痫是神经外科手术后常见的伴随症状,不同疾病术后癫痫的临床发病率不一。颅脑外伤手术后癫痫的发生率为 6%-53%。小脑暮上肿瘤术后癫痫的发生率为 3%-40%。
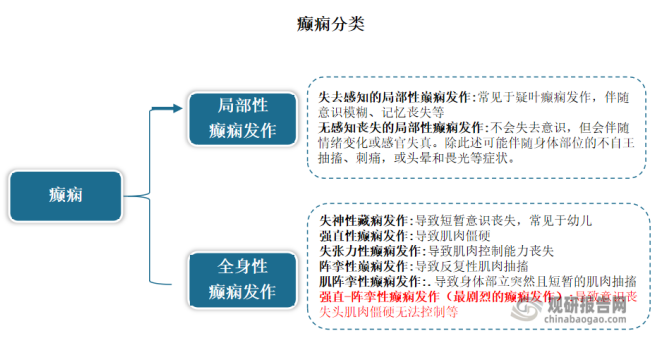
癫痫有局部性癫痫发作和全身性癫痫发作两种。其中局部性癫痫发作又分为失去感知的局部性巅痫发作和无感知丧失的局部性癫痫发作两种;全身性癫痫发作又分为失神性藏痫发作、强直性癫痫发作、失张力性癫痫发作、阵挛性巅痫发作、肌阵挛性癫痫发作、强直-阵挛性癫痫发作。而在这其中强直-阵挛性癫痫发作是最剧烈的癫痫发作。
资料来源:观研天下整理
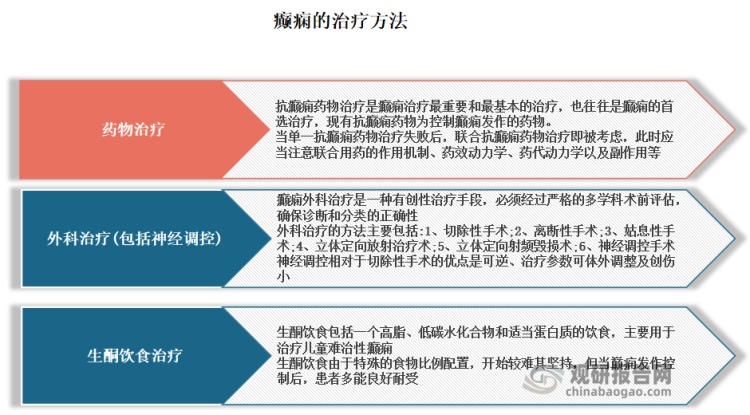
目前癫痫的治疗方法较多,常用的包括药物治疗、外科治疗(包括神经调控疗法)、 生酮饮食等。其中抗癫痫药物治疗是癫痫治疗最重要和最基本的治疗,也往往是癫痫的首选治疗,现有抗癫痫药物为控制癫痫发作的药物。
资料来源:观研天下整理
二、癫痫患者数量情况
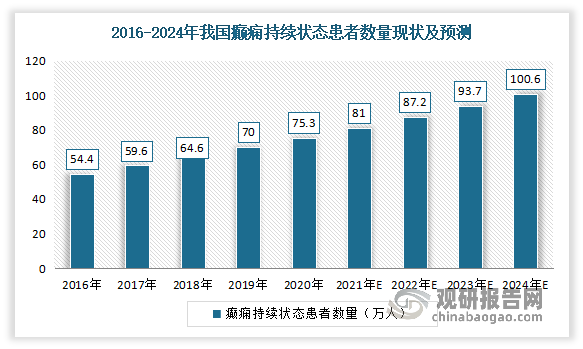
据世界卫生组织估计,全球大约有 5,000 万癫痫患者。据中国最新流行病学资料显示,我国国内癫痫的总体患病率为7.0%,年发病率为28.8/ 10 万,1年内有发作的活动性癫痫患病率为4.6%。据此估计中国约有900万左右的癫痫患者,其中500~600万是活动性癫痫患者,同时每年新增加癫痫患者约40万。目前癫痫在中国已经成为神经科仅次于头痛的第二大常见病。根据相关数据显示,2020年我国癫痫持续状态患者从2016年的 54.4 万人增长至 75.3 万人,年复合增长率 8.5%。预计 2024 年患者将突破 100 万。
数据来源:观研天下整理
然而在发展中国家,由于人们对癫痫缺乏正确认识,加之医疗资源匮乏,大多数癫痫患者得不到合理有效的治疗,存在较大的治疗缺口。对此,作为癫痫治疗最重要和最基本的治疗,我国抗癫痫药物行业有着较大的发展空间。
三、抗癫痫药物市场现状
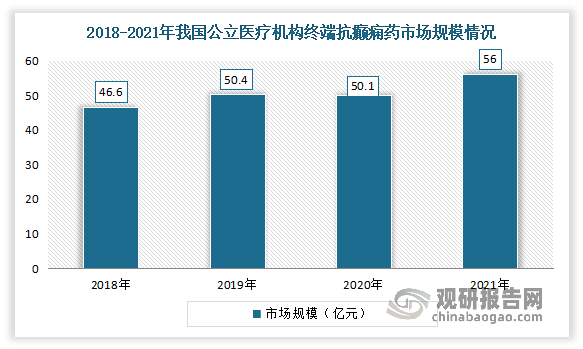
癫痫是仅次于脑卒中的常见慢性神经系统疾病。近年来随着我国患者群体逐渐增多,抗癫痫药物市场规模也在飞速攀升。数据显示,2021年中国公立医疗机构终端抗癫痫药市场规模突破56亿元。
数据来源:观研天下整理
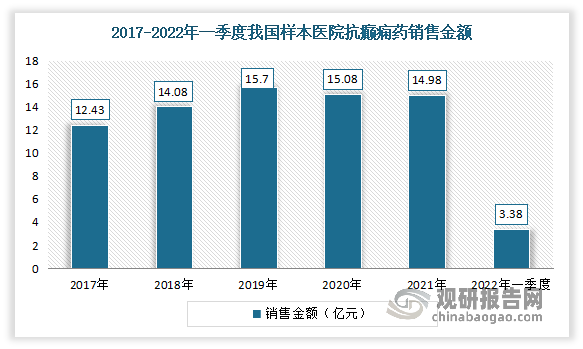
就样本医院整体抗癫痫药物销售情况而言,自2020年以来,整体均价下降带动销售金额持续下降。数据显示,2022年一季度,我国样本医院整体抗癫痫药物销售金额为3.38亿元,均价为2.73元/片或剂。
数据来源:PDB,观研天下整理

数据来源:PDB,观研天下整理
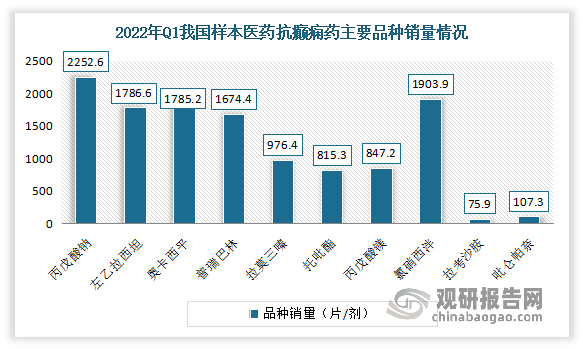
目前我国抗癫痫药主要包括丙戊酸钠、左乙拉西坦、奥卡西平、拉莫三嗪、丙戊酸镁等五个品种。其中丙戊酸钠是我国抗癫痫药市场第一大品种,且由于其同时被纳入国家医保目录和国家基本药物目录,未来仍有机会进一步扩大市场份额。有相关数据显示,2022年一季度,丙戊酸钠占据市场第一大品种,销量为2252.6片/剂,比重为16.28%。
数据来源:PDB,观研天下整理
四、抗癫痫药物市场格局
我国抗癫痫药物行业整体集中度略高,市场呈现Sanofi-Aventis Deutschland、Novartis Pharma和UCB Pharma SA等国际药企占据主要市场份额;本土药企不断追赶的局面(2022年一季度49家整体销售均价仅占比37.9%,相较而言,国内整体抗癫痫药本土化仍存在较大提升空间)。数据显示,2022年一季度国内样本医院抗癫痫药厂家TOP10样本医院销售额占抗癫痫药销售额的75.3%。其中Sanofi-Aventis Deutschland位列国内抗癫痫药物第一,销售金额为5382万元。
2022年Q1我国样本医院抗癫痫药TOP15厂家销售情况
| 序号 | 企业名称 | 主要产品 | 销售金额(万元) |
| 1 | Sanofi-Aventis Deutschland | 丙戊酸钠注射剂 | 5382 |
| 2 | Novartis Pharma | 奥卡西平片剂和混悬剂 | 4128.7 |
| 3 | UCB Pharma SA | 左乙拉西坦片剂、注射用浓溶液和口服溶液剂、拉考沙胺片剂 | 3722 |
| 4 | 沈阳新马药业 | 丙戊酸钠注射剂 | 3099.2 |
| 5 | 浙江京新药业 | 左乙拉西坦片剂 | 2332.4 |
| 6 | G1axo We11come | 拉莫三嗪片剂和分散片 | 2280.5 |
| 7 | Sanofi Aventis France | 丙戊酸钠缓释片 | 2103.1 |
| 8 | Pfizer Europe MAEEIG | 普瑞巴林胶囊剂 | 2049.7 |
| 9 | 四川科瑞德制药 | 丙戊酸钠注射剂 | 1937.8 |
| 10 | 赛诺菲(杭州)制药 | 丙戊酸钠缓释片和口服溶液剂 | 1421.8 |
| 11 | 湖南省湘中制药 | 丙戊酸镁缓释片和片剂、丙戊酸钠片剂和糖浆剂、丙戊酰胺片剂 | 1220.8 |
| 12 | 西安杨森制药 | 托吡酯片剂 | 999.4 |
| 13 | 重庆赛维药业 | 普瑞巴林胶囊剂 | 838.2 |
| 14 | 江苏恩华药业 | 氯硝西泮片剂、加巴喷丁片剂、卡马西平胶囊剂 | 817.2 |
| 15 | 浙江普洛康裕 | 左乙拉西坦片剂 | 630.8 |
资料来源:PDB,观研天下整理
本土企业方面,2022年一季度,我国共有49家本土抗癫痫药企,整体销量占比国内总销售的56.5%。沈阳新马药业、浙江京新药业、四川科瑞德制药赛诺菲(杭州)制药、湖南省湘中制药、西安杨森制药、重庆赛维药业、江苏恩华药业、浙江普洛康裕是我国市场上主要抗癫痫药企。其中京新药业占据一定市场份额,是国内本土较为领先的企业。根据数据显示,2021年,京新药业左乙拉西坦250mg集采中标,其在样本医院的市占率从2017的0.4%快速提升至2021年的33%。(WW)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







