
一、概述
聚醚醚酮(PEEK)是在主链结构中含有一个酮键和两个醚键的重复单元所构成的高聚物,属特种高分子材料。具有耐高温、耐化学药品腐蚀等物理化学性能,是一类半结晶高分子材料,可用作耐高温结构材料和电绝缘材料,可与玻璃纤维或碳纤维复合制备增强材料。一般采用与芳香族二元酚缩合而得的一类聚芳醚类高聚物。这种材料在航空航天领域、医疗器械领域(作为人工骨修复骨缺损)和工业领域有大量的应用。
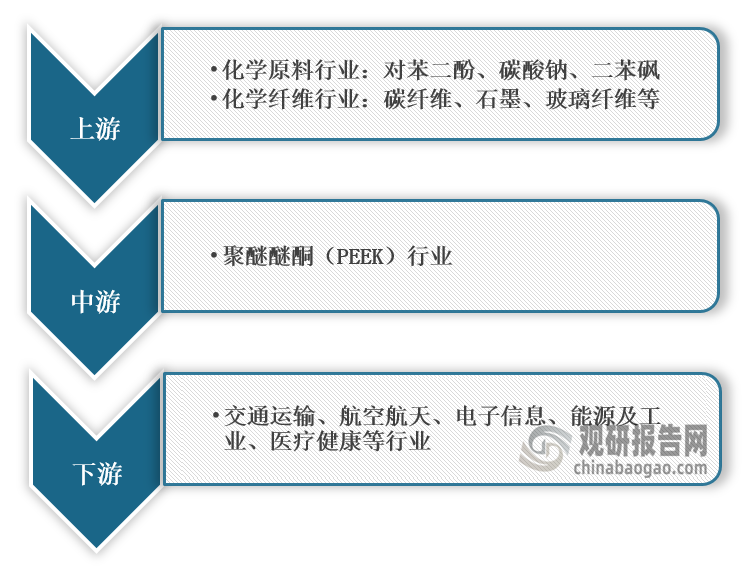
在产业链方面,PEEK属于合成树脂制造行业,上游是化学原料和化学纤维制造行业,下游应用于交通运输、航空航天、电子信息、能源及工业、医疗健康等行业。
PEEK产业链
数据来源:观研天下整理
二、供给市场分析
在国际市场上,PEEK售价一般为800-1000元/公斤,虽然综合性能优异,但相对一般工程塑料而言过高的价格限制了其应用范围。与国外同类产品相比,以公司为代表的国内企业在原料和设备方面立足于国内的同时不断提高产能,取得了成本优势,使国产PEEK的市场售价显著低于国际市场价格。
目前,我国PEEK产能主要集中在中研股份、长春吉大特塑、浙江鹏孚隆等公司。根据观研报告网发布的《中国聚醚醚酮行业发展现状分析与投资前景研究报告(2022-2029年)》显示,中研股份的产能达1000吨/年,是国内最大的PEEK生产企业之一,2021年PEEK年产量约为550吨,增速高于市场平均增速,
2019年全球PEEK主要生产商情况
|
国家 |
公司名称 |
年产量(吨) |
市场占有率 |
备注 |
|
英国 |
威格斯Victrex |
3751 |
64.28% |
能够使用5000L反应釜进行PEEK聚合生产 |
|
比利时 |
索尔维Solvay |
950 |
16.28% |
|
|
德国 |
赢创Evonik |
600 |
10.28% |
|
|
中国 |
中研股份 |
350 |
6.00% |
能够使用5000L反应釜进行PEEK聚合生产 |
|
长春吉大特塑 |
100 |
1.71% |
|
|
|
山东浩然 |
15 |
1.20% |
|
|
|
浙江鹏孚隆 |
70 |
0.26% |
|
数据来源:观研天下整理
三、需求市场分析
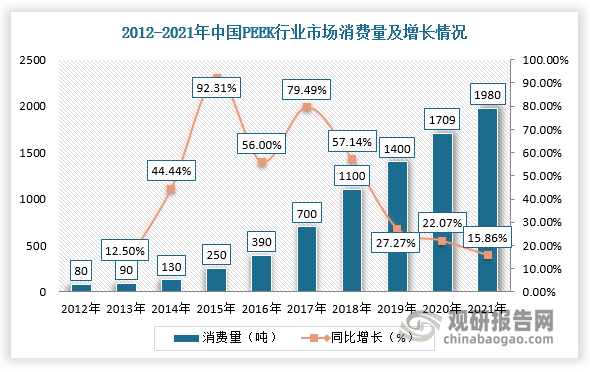
随着全球电子信息、汽车、航空航天产能不断向亚太地区转移,亚太地区的PEEK消费增长速度远超欧洲,尤其是中国PEEK市场增长迅猛。根据数据显示,中国PEEK行业需求量从2012年的80吨增长至2021年的1980吨,年均复合增长率达到42.84%,市场增速数倍于全球市场平均增速,并且未来5年的需求仍将保持15-20%的增速,预计2026年消费量将达到3354吨。
数据来源:观研天下整理
四、PEEK下游发展概况
PEEK凭借其优异的性能,在交通运输、航空航天、电子信息、能源及工业、医疗健康等行业均有所应用,以满足严苛生产条件的需要,提高零部件的使用寿命。
1、汽车产业:汽车轻量化和新能源汽车的普及将拉动汽车行业对PEEK的需求
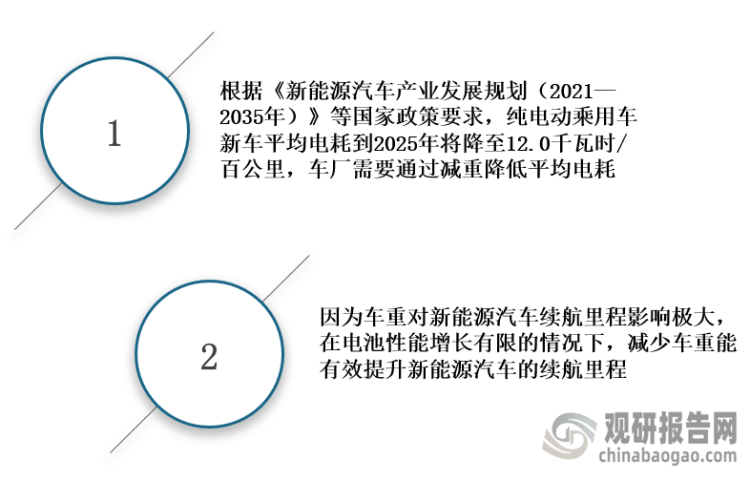
PEEK在汽车行业应用的增长主要源自于汽车行业对零部件的轻量化需求。根据《汽车产业中长期发展规划》要求,到2020年,新车平均燃料消耗量乘用车降到5.0升/百公里。不仅传统燃油汽车追求汽车轻量化,新能源汽车对轻量化的需求更为强烈,其主要原因如下:
数据来源:观研天下整理
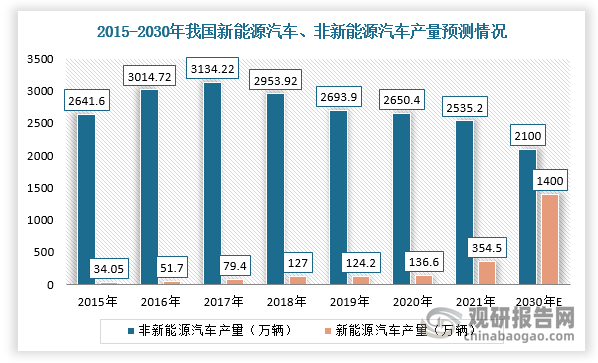
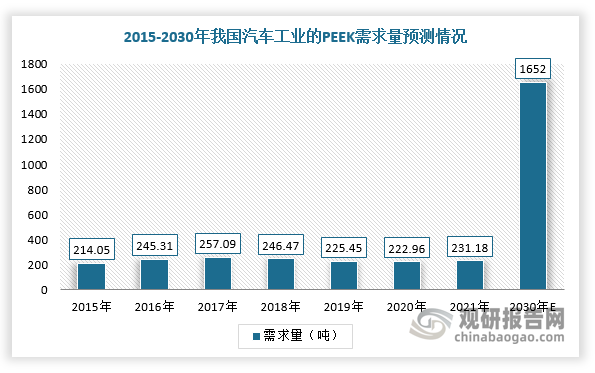
根据英国威格斯的测算,目前平均每辆新车使用8-10gPEEK产品,受益于汽车轻量化的趋势,预计在中短期内每辆新车将使用12gPEEK产品,而未来每辆新能源汽车将使用100gPEEK产品。根据国务院《2030年前碳达峰行动方案》,2030年新能源汽车销量占比将达到40%。即使2030年汽车产量维持在2025年的3500万辆进行测算,2030年新能源汽车产量为1400万辆,非新能源汽车产量为2100万辆。以新能源汽车每辆使用PEEK产品100g,非新能源汽车每辆使用PEEK产品12g测算,预计2030年PEEK在汽车领域的需求量为1652吨,较2021年增长614.61%。
数据来源:观研天下整理
数据来源:观研天下整理
2、电子信息领域
PEEK是为相关材料的选用提供了理想方案,凭借其优秀的化学、物理性能以及优异的加工性能,可用于制造铝电容器外壳,从而实现电子元器件的无铅化焊接。而且,PEEK在电子信息领域还可用于制造薄膜天线、背压调节器膜衬、薄膜开关面板和感应器、手机麦克风隔片等电子元件。同时,由于具有优异的音效和耐久性,PEEK薄膜广泛应用于制造高性能音响和智能手机的扬声器膜片。
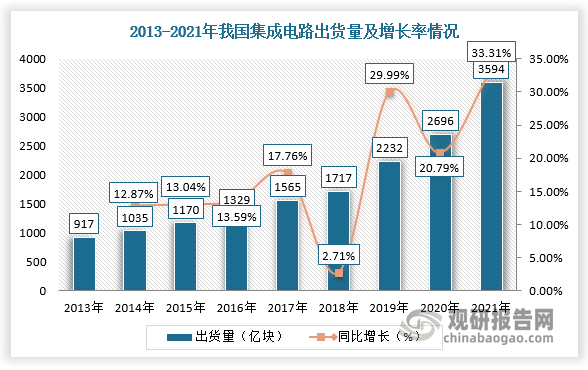
此外,在电子信息产业生产制造环节也发挥了巨大的作用,解决了很多技术难题,如在半导体产业中使用PEEK制成的CMP保持环因具备更强的耐磨性、耐化学性,使用寿命较其他材料可延长一倍,从而减少因更换CMP保持环导致的产线停产。因此,随着我国对半导体领域发展的高度重视及其设备投资高速度增长,进而带动对PEEK材料需求的增长。
数据来源:观研天下整理
3、医疗健康领域
PEEK相对于金属材料与人体骨骼的刚性更为接近,且PEEK为非金属材料,术后CT和核磁检查无伪影,不影响后续医学影像诊断。目前,PEEK产品已有包括人造脊柱植入物、人造关节、骨修复制品等在内的成功应用案例。
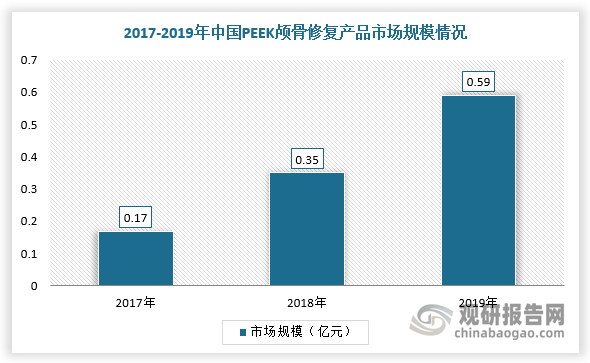
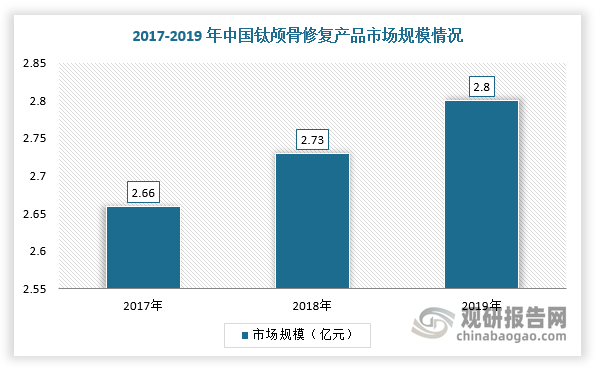
同时,与钛材料相比,目前我国钛材料产品占据颅骨修补领域约93%的市场份额,PEEK材料产品渗透率目前较低。不过,由于PEEK材料产品的性能全面高于钛材料产品,所以在其出厂价和终端售价高于钛材料产品近10倍的背景下,PEEK修补产品近年来的市场规模依然快速增长,2017-2019年市场规模复合增长率超过80%,渗透率快速提升。
数据来源:观研天下整理
数据来源:观研天下整理
4、航空运输领域
为减少航空燃油消耗,减少碳排放,航空业大量使用复合材料及特种工程塑料对金属材料进行替代。在航空领域,飞机复合材料用量出现了快速增长的趋势,B787飞机上的复合材料用量达到50%,A350飞机复合材料用量达到52%,而PEEK是其中重要的组成部分,并且PEEK复合增强材料在飞机中的主要应用场景为承力结构件,其重要性高于一般应用于非承力结构件的复合材料。
根据Airbus统计,2020年全球共有商用飞机22950架,预计2040年总数将增长至46720架。全球航空市场需求的增长不仅在未来20年内带来23770架的新增需求,而且现有飞机中仅13%为新一代飞机,考虑到航空业为实现碳达峰及碳中和的要求,预计将有15250架客机,即现有运营的飞机中66%将被替换升级。因此,2021-2040年预计新交付商用飞机达到39020架,是现有商用飞机数量的 1.7倍,并且新交付的飞机将更多使用PEEK等新材料进行减重,所以PEEK需求将快速增长。(WYD)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





