咨询热线

400-007-6266

010-86223221

我国西服市场发展现状:羊毛供给相对稳定 行业产量及需求量整体下降

一、概述及产业链图解

西服泛指西式服装,其主要特点为外观挺阔及线条流畅,适宜在正式或特定的场合下穿着,为企业或政府机关从业人员着装的首选。根据不同的分类标准,西服可分为不同类别。按穿着对象可分为男士西服、女式西服、儿童西服;按穿着场合可分为礼服和便服;按制作流程可分为成衣西服、全定制西服、半定制西服;按纽扣可分为单排扣和双排扣。

西服行业按不同分类标准分类情况

<strong>西服行业按不同分类标准分类情况</strong>

数据来源:观研天下整理

根据观研报告网发布的《中国西服行业发展趋势分析与未来投资研究报告(2022-2029年)》显示,在产业链方面,西服行业上游主要是棉花、粘胶、羊毛等各类原材料,其中黏胶为主要原材料的西服透气性较好,而羊毛西服比较保暖,是高端商务人士的首选;下游根据销售的方式的不同,主要分为零售和定制两种,主要渠道包括线上平台和线下品牌门店、大型商超等。

西服行业产业链

<strong>西服行业产业链</strong>

数据来源:观研天下整理

二、上游市场分析

1、棉花

棉花是西服行业最重要的原材料之一。现阶段,国内外棉花供给压力都处于高位,市场价格或将持续上涨。据国家统计局数据,2021年全国棉花产量达573万吨,与上一年相比减少18万吨。

棉花是西服行业最重要的原材料之一。现阶段,国内外棉花供给压力都处于高位,市场价格或将持续上涨。据国家统计局数据,2021年全国棉花产量达573万吨,与上一年相比减少18万吨。

数据来源:观研天下整理

2、羊毛

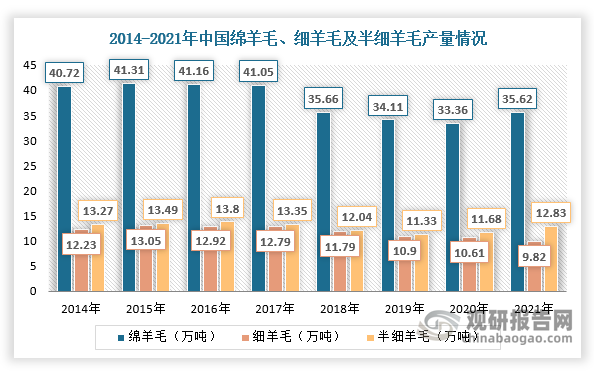
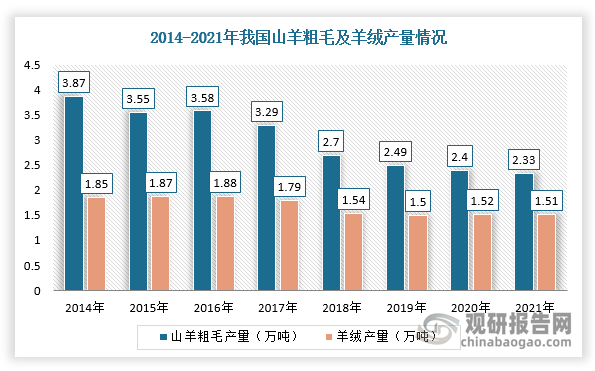
羊毛西服的主要原材料是羊毛,市场价格较贵,比较保暖的同时不易起皱,是高端商务人士的首选。2014-2021年,随着我国肉羊养殖规模的不断扩大,我国羊存栏量不断增加,羊毛供给相对稳定。根据数据显示,截至2021年,我国羊年底只数为3.20亿头,同比增长4.2%;中国绵羊毛产量为35.62万吨,同比增长6.77%;细羊毛产量为9.82万吨,同比下降7.44%;半细羊毛产量为12.83万吨,同比增长9.85%;山羊粗毛产量为2.33万吨,同比下降2.92%;羊绒产量为1.51万吨,同比下降0.66%。
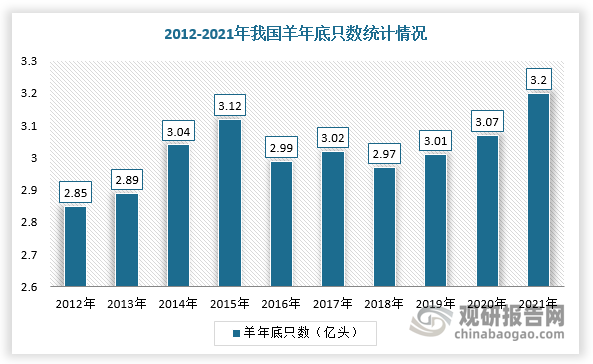
羊毛西服的主要原材料是羊毛,市场价格较贵,比较保暖的同时不易起皱,是高端商务人士的首选。2014-2021年,随着我国肉羊养殖规模的不断扩大,我国羊存栏量不断增加,羊毛供给相对稳定。根据数据显示,截至2021年,我国羊年底只数为3.20亿头,同比增长4.2%;中国绵羊毛产量为35.62万吨,同比增长6.77%;细羊毛产量为9.82万吨,同比下降7.44%;半细羊毛产量为12.83万吨,同比增长9.85%;山羊粗毛产量为2.33万吨,同比下降2.92%;羊绒产量为1.51万吨,同比下降0.66%。

数据来源:国家统计局
数据来源:国家统计局
数据来源:国家统计局

数据来源:国家统计局

数据来源:国家统计局

三、中游市场分析

受服装行业景气度下降、市场广泛普及及国外市场竞争压力加大,我国西服行业产量和需求量整体呈下降趋势。根据数据显示,2020年我国西服产量仅为2.15亿件,同比下降31.1%。未来,在西服休闲化、穿着场景多样化的形势下,高端定制西服将成为西服市场发展的新的增长点,其原因是与发达国家相比,我国高端定制西服产业仍处于市场初期,前景发展广阔,同时市场集中度也将有所上升,企业积极布局产业链等。

受服装行业景气度下降、市场广泛普及及国外市场竞争压力加大,我国西服行业产量和需求量整体呈下降趋势。根据数据显示,2020年我国西服产量仅为2.15亿件,同比下降31.1%。未来,在西服休闲化、穿着场景多样化的形势下,高端定制西服将成为西服市场发展的新的增长点,其原因是与发达国家相比,我国高端定制西服产业仍处于市场初期,前景发展广阔,同时市场集中度也将有所上升,企业积极布局产业链等。

数据来源:观研天下整理

我国西服行业发展趋势

发展趋势

详解

市场集中度不断上升

随着中国西服行业不断发展,市场逐渐走向成熟,行业集中度上升,资源逐渐向头部企业集中。例如雅戈尔、杉杉、报喜鸟等经过数十年发展和积累的企业,在西服市场具有一定品牌地位及忠实消费者群体。由于男性消费者为西服的主要消费群体,且男性消费者比女性消费者更为理性,品牌忠诚度高,因此拥有忠实消费者群体的领先企业市场竞争优势明显。

西服定制崛起

西服定制主要分为团体定制和个人定制。近年来消费水平的提升促使消费者对西服产品品质要求不断提高,为个人西服定制市场的发展奠定了基础。同时,团体西服定制概念得到普及,市场需求量逐步上升。西服定制能够最大化满足消费者多样化需求,西服定制将成为西服行业发展趋势之一。

西服制造企业积极进行产业链布局

西服市场竞争激烈程度攀升,通过全产业链多环节的把控,西服制造企业毛利率得以提高,市场洞察力增强,从而提升自身竞争力。因此,在西服行业竞争激烈的背景下,西服制造企业将积极进行产业链布局。

数据来源:观研天下整理(WYD)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

高端女装行业份额再分配:重奢轻奢仍有空间 本土品牌以差异化迎替代扩张契机

高端女装行业份额再分配:重奢轻奢仍有空间 本土品牌以差异化迎替代扩张契机

中国女装行业进入存量时代,中高端、高端价格带仍保持稳健扩容,行业呈现成熟期的结构性增长。2025年中国女装行业整体规模约1.06万亿元,2020—2025年复合增长率仅2.4%,总量增长明显放缓。但总量停滞之下,结构性分化在加速:中高端与高端价格带仍在稳健扩容,构成女装行业中的增长亮点。

2026年10月20日
跑步鞋行业:赛事复苏与场景泛化驱动增长,竞争由技术堆砌转向综合实力博弈

跑步鞋行业:赛事复苏与场景泛化驱动增长,竞争由技术堆砌转向综合实力博弈

跑步鞋作为适配人体生物力学的专业鞋类,依托材料与结构创新实现缓震、支撑等核心功能。全民健身热潮、马拉松赛事复苏叠加运动休闲融合,持续拓宽跑鞋市场空间。全球市场稳步扩容,供应链整合能力成为品牌核心壁垒。

2026年10月13日
大众户外运动消费崛起驱动服饰赛道需求扩容 全产业链盈利水平呈显著分化特征

大众户外运动消费崛起驱动服饰赛道需求扩容 全产业链盈利水平呈显著分化特征

伴随全民健身战略推进,户外运动逐步由专业小众场景转向大众生活方式,国内户外消费规模迈入万亿级别,持续拉动户外服饰市场需求扩容。随着消费升级,消费者需求由基础功能向高性能、跨场景品类升级,推动高性能户外服饰赛道高速增长。与此同时,国内户外服饰产业形成完善的上中下游产业链体系,各环节呈现明显的盈利分化格局。

2026年09月07日
运动鞋制造行业市场分析:全球产能扩张 中国制造迈向“技术+绿色”双升级

运动鞋制造行业市场分析:全球产能扩张 中国制造迈向“技术+绿色”双升级

中国作为全球运动鞋制造核心基地,市场规模已从2021年的336亿元增长至2025年的478亿元,年复合增长率达9.3%,预计2030年将超过700亿元。当前,在产业链专业化分工深化的背景下,头部品牌与优质制造商深度绑定,运动鞋制造行业呈现强者愈强格局。

2026年06月16日
全球运动鞋需求回暖 产能南向迁移、本土化提速 行业头部竞争格局稳固

全球运动鞋需求回暖 产能南向迁移、本土化提速 行业头部竞争格局稳固

长期来看,全球运动时尚风潮持续发酵,消费者对高品质、高性能运动鞋的付费意愿不断提升,叠加后疫情时代全球居民健康运动意识觉醒,运动鞋市场需求稳步扩容。弗若斯特沙利文数据显示,2030年全球运动鞋终端市场规模有望突破 2400亿美元,上游制造市场规模超600亿美元,整体出货量可达63.7亿双。

2026年06月02日
女性消费升级、赛事转化赋能:全民网球时代下鞋服赛道发展机遇与制约因素分析

女性消费升级、赛事转化赋能:全民网球时代下鞋服赛道发展机遇与制约因素分析

国内网球用品细分市场经过长期发展已趋于成熟,产品品类布局丰富,全面覆盖网球鞋服、专业球拍、比赛用球等核心品类。其中,网球鞋服是网球用品产业的第一大核心细分市场。根据Vogue Business in China数据,2023年我国网球服饰(含鞋)的销售额约为15.1亿元,占网球用品整体的56%。

2026年05月23日
消费红利释放 我国童装行业线上消费重心向内容电商转移 巴拉巴拉为绝对龙头

消费红利释放 我国童装行业线上消费重心向内容电商转移 巴拉巴拉为绝对龙头

随着家庭育儿投入持续提升、童装消费向场景化、功能化、精细化、品牌化加速升级,我国童装市场有望保持稳健扩容。预计到 2027 年,国内童装市场规模将进一步增长至3300 亿元,行业仍具备充足的增长空间与结构升级红利。

2026年04月20日
全球女士内衣细分赛道爆发 行业传统巨头式微、科技新锐突围 中国市场多元升级

全球女士内衣细分赛道爆发 行业传统巨头式微、科技新锐突围 中国市场多元升级

全球女士内衣市场稳步扩容,其中文胸为核心主导品类,塑身衣、睡衣家居服等品类则伴随消费需求升级,增长势头强劲。预计2021-2030年全球女士内衣市场规模将由836.5亿美元增长至1286.8亿美元,其中文胸市场规模将由472.8亿美元增长至676.3亿美元,占女士内衣总市场规模的比重维持在50%以上。

2026年04月16日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部