咨询热线

400-007-6266

010-86223221

我国种植牙行业现状、竞争及发展趋势分析 国产替代空间广阔

1.种植牙是治疗牙齿缺失效果最持久的解决方案

缺牙的治疗方式主要包括活动义齿(安装假牙)、固定义齿(烤瓷牙)、种植牙。前两者或多或少会造成对两边正常牙齿的损伤,以及牙龈不受力导致萎缩,治疗效果具有一定的不可持续性。种植牙对两边牙齿损害最小,咀嚼力最佳,使用寿命也较长,是治疗牙齿缺失效果最持久的解决方案。

牙齿缺失的不同治疗方案对比

类别

种植义齿

固定义齿

可摘义齿

适用类型

单颗缺牙、牙列缺损、全口无牙颌

单颗缺牙、牙列缺损

牙列缺损、全口无牙颌

使用寿命

13年以上的存留率为97%

平均9.6-10.3年,15年的存留率为74%

4年的存留率为60%,10年的存留率为35%

对基牙的影响

低

10年内8-12%的基牙丧失

10年内44%的基牙丧失

缺牙区邻牙

邻牙缺失率低

80%的邻牙没有或仅有少量修复

增加义齿活动度,保护邻牙

咀嚼功能

接近天然牙

天然牙齿咬合力的60%

天然牙齿咬合力的30-40%

治疗周期

3-6个月

1-2个月

1-2个月

价格

4000-25000元/颗

200-3000元/颗

100-500元/颗

资料来源:观研天下整理

2.种植牙数量持续高增,渗透率仍有待提升

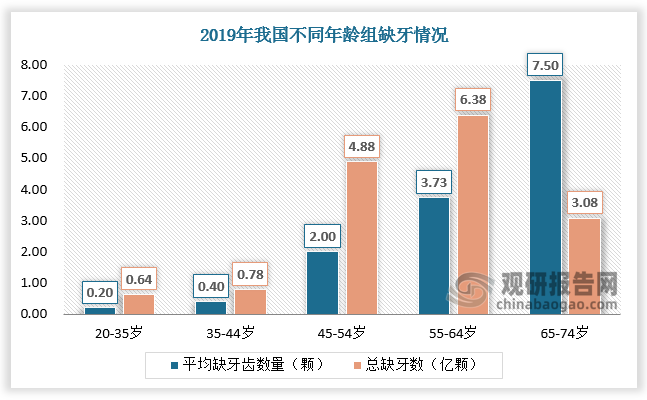
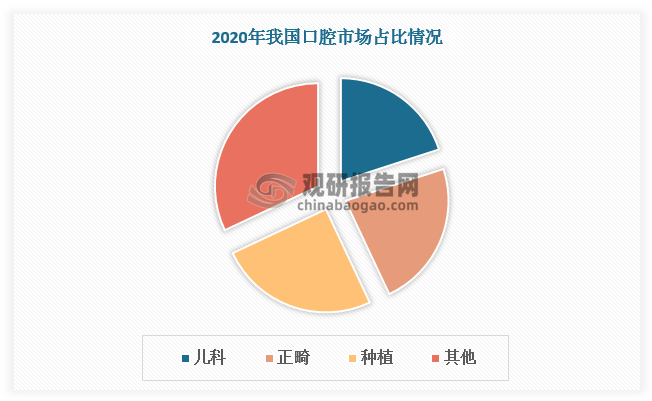
种植牙兼具医疗和消费属性。 根据观研报告网发布的《中国种植牙行业发展深度分析与未来投资研究报告(2022-2029年)》显示,近年来国内居民平均可支配收入提升,口腔修复意识提高,以及人均缺牙随老龄化加重,总缺牙数翻倍,使得国内种植量持续高增,种植牙约占口腔市场的四分之一左右。
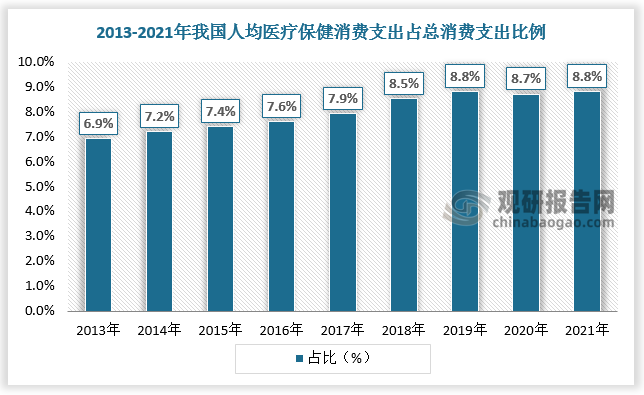
种植牙兼具医疗和消费属性。近年来国内居民平均可支配收入提升,口腔修复意识提高,以及人均缺牙随老龄化加重,总缺牙数翻倍,使得国内种植量持续高增,种植牙约占口腔市场的四分之一左右。

数据来源:观研天下数据中心整理
数据来源:观研天下数据中心整理

数据来源:观研天下数据中心整理

数据显示,2011年-2020年我国种植牙数量由13.4万颗达到380.0万颗,2020年市场规模达240亿元,占口腔市场的25%。
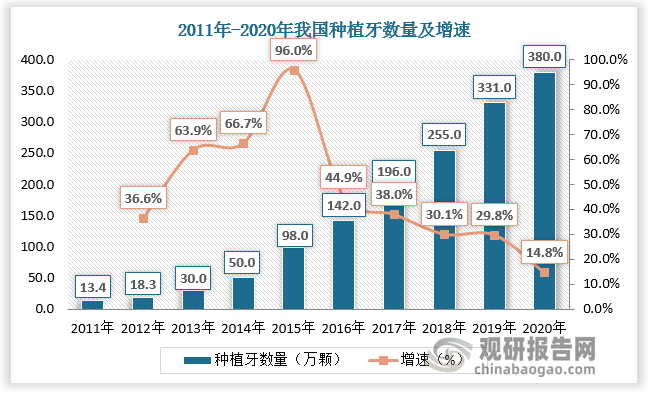
数据显示,2011年-2020年我国种植牙数量由13.4万颗达到380.0万颗,2020年市场规模达240亿元,占口腔市场的25%。

数据来源:观研天下数据中心整理
数据来源:观研天下数据中心整理

数据来源:观研天下数据中心整理

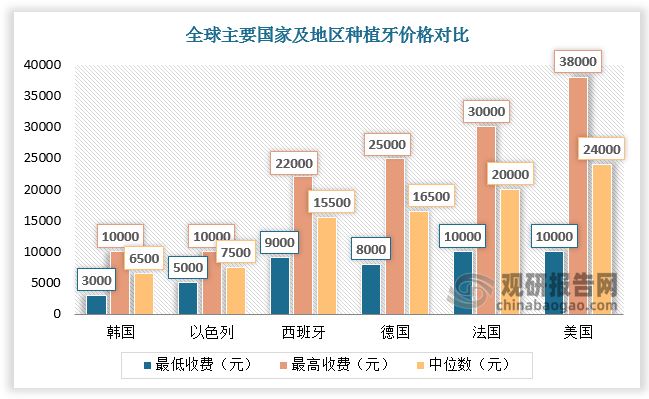
对标海外,韩国的种植牙因为纳入医保渗透率上升迅猛,达到每万人632颗,为全球最高。渗透率达到每万人100颗以上的国家包括西班牙、德国、巴西、阿根廷,美国为接近100万。相比之下我国种植牙渗透率很低,核心要素是支付可及性低。对比各国种植牙价格/GDP比例,韩国种植牙价格/GDP比例最低,不到5%,考虑到医保覆盖,韩国个人实际支付比例更低;其次意大利、美国、英国、西班牙,以及新兴市场土耳其、巴西和墨西哥等也较低,相应的这些国家的种植牙渗透率较高。而我国的种植牙收费与GDP比例接近20%,处于较高水平。今年以来国内多地医保局发布通知调查种植牙费用,种植牙集采或加速推进,种植牙数量有望呈现爆发式增长。

对标海外,韩国的种植牙因为纳入医保渗透率上升迅猛,达到每万人632颗,为全球最高。渗透率达到每万人100颗以上的国家包括西班牙、德国、巴西、阿根廷,美国为接近100万。相比之下我国种植牙渗透率很低,核心要素是支付可及性低。对比各国种植牙价格/GDP比例,韩国种植牙价格/GDP比例最低,不到5%,考虑到医保覆盖,韩国个人实际支付比例更低;其次意大利、美国、英国、西班牙,以及新兴市场土耳其、巴西和墨西哥等也较低,相应的这些国家的种植牙渗透率较高。而我国的种植牙收费与GDP比例接近20%,处于较高水平。今年以来国内多地医保局发布通知调查种植牙费用,种植牙集采或加速推进,种植牙数量有望呈现爆发式增长。

数据来源:公开资料整理
数据来源:公开资料整理

数据来源:观研天下数据中心整理

3.种植牙国产替代空间广阔

从市场竞争方面来看,国产种植体由于起步晚,虽然近年来在表面处理工艺和产品加工精密度方面已经逐步成熟,但在临床数据支撑和学术支持上有所欠缺,因此国内种植体市场仍以外资品牌占据绝对主导地位。据数据,2019年韩国Osstem奥齿泰占据我国种植牙33%的市场份额;第二为Dentium登腾,市占率为25%。市占率第三的为瑞士品牌Strauman士卓曼22%,第四为美国丹纳赫Danaher(收购Nobel)10%;第五为DentsplySirona登士柏西诺德8%。我国种植牙主要市场被外资品牌所瓜分,未来随着国内多省落地种植体集采,种植牙手术的整体收费有望进一步下降,将驱动国产品牌渗透率加速提升。
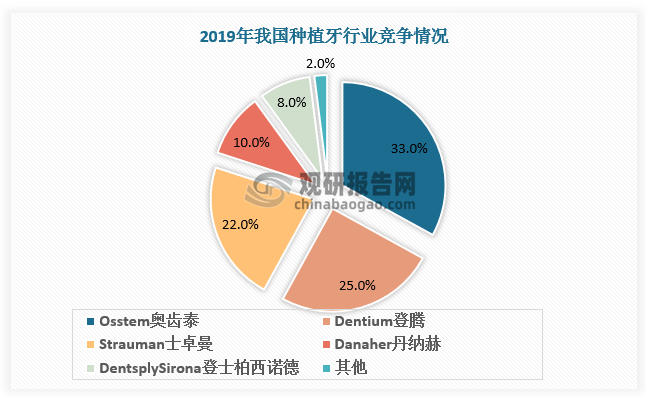
从市场竞争方面来看,国产种植体由于起步晚,虽然近年来在表面处理工艺和产品加工精密度方面已经逐步成熟,但在临床数据支撑和学术支持上有所欠缺,因此国内种植体市场仍以外资品牌占据绝对主导地位。据数据,2019年韩国Osstem奥齿泰占据我国种植牙33%的市场份额;第二为Dentium登腾,市占率为25%。市占率第三的为瑞士品牌Strauman士卓曼22%,第四为美国丹纳赫Danaher(收购Nobel)10%;第五为DentsplySirona登士柏西诺德8%。我国种植牙主要市场被外资品牌所瓜分,未来随着国内多省落地种植体集采,种植牙手术的整体收费有望进一步下降,将驱动国产品牌渗透率加速提升。

数据来源:观研天下数据中心整理

国产主要种植体企业

公 司

产 品

特 点

威海威高洁丽康

WEGO

威高集团子公司,第一款产品2014年上市,目前产品已经有代际的迭代

华西医科大学卫生部口腔种植科技中心

CDIC

1994年最早开始做国产种植体,依托华西口腔医院的业内地位推广

百齿泰(厦门)医疗

-

大博医疗子公司,产品2019年获证,采用Nobel大螺旋设计, 对钛硬度要求较高否则易有机械并发症

江苏创英医疗器械

-

2021年5月宣布国内业务由正海生物代理

西安康拓医疗

-

上市公司,2020年3月拿证

宁波美格真

-

原为韩国公司后被收购,产品与 ITI 接近

常州百康特医疗

百康特BKT

与瑞士 ITI 联合开发,产品与 ITI 和奥齿泰部分系列接近

北京大清西格

大清1号

北京大清生物技术股份有限公司全资子公司

深圳安特医疗

与Ankylos的主要设计者之一合作

北京莱顿生物

BLB

中外合资,外方为荷兰莱顿大学

山东恒泰医疗器械

TK-GY,TK-YN,TK-ZY

原泰安康盛

江苏柯润玺医疗

APEX

柯润玺(南京)医药投资有限公司全资子公司,口腔手术器械一体化销售

资料来源:观研天下整理

4.口腔数字化将成为种植牙行业发展趋势之一

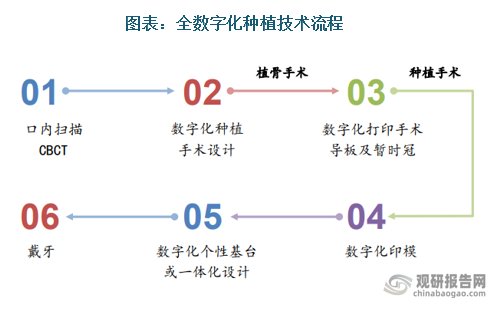
从发展趋势看,牙医的整体性紧缺也是制约当前种植牙行业发展的因素之一。国内有种植资质的医生占全体牙医比例仅为11%,远低于韩国的80%和美国的22%。同时传统的种植牙是一项技术活,只有经验丰富的牙医才能够实施手术,如何降低种植牙手术实施者的参与门槛也是种植牙行业需解决的重点问题。口腔数字化的发展不仅能为医生提供技术支持,还能为患者提供更全面的诊疗方案和更优化的诊疗过程,提高种植效率,解决医生短缺问题,口腔数字化将成为种植牙行业发展趋势之一。
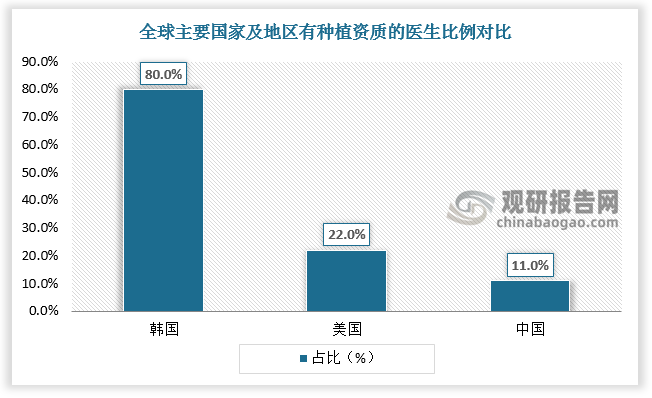
从发展趋势看,牙医的整体性紧缺也是制约当前种植牙行业发展的因素之一。国内有种植资质的医生占全体牙医比例仅为11%,远低于韩国的80%和美国的22%。同时传统的种植牙是一项技术活,只有经验丰富的牙医才能够实施手术,如何降低种植牙手术实施者的参与门槛也是种植牙行业需解决的重点问题。口腔数字化的发展不仅能为医生提供技术支持,还能为患者提供更全面的诊疗方案和更优化的诊疗过程,提高种植效率,解决医生短缺问题,口腔数字化将成为种植牙行业发展趋势之一。

数据来源:观研天下数据中心整理
数据来源:观研天下数据中心整理

资料来源:公开资料整理(zlj)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

代谢功能障碍相关性脂肪肝(MASLD)行业市场潜力与中国药物研发进展分析

代谢功能障碍相关性脂肪肝(MASLD)行业市场潜力与中国药物研发进展分析

MASLD/MASH是典型的“潜在大市场、当前小市场”。Resmetirom获批打通了监管路径,GLP-1凭借处方惯性和支付基础形成“顺带治疗”路线,THR-β、FGF21等特异性药物直接靶向肝脏病理但依赖肝活检和医生教育。国内企业布局以跟随创新为主,THR-β和FGF21是主要方向,众生ZSP1601、华东DR106

2026年11月18日
检验价格项目规范落地 我国体外诊断(IVD)行业内需企稳与出海加速并行

检验价格项目规范落地 我国体外诊断(IVD)行业内需企稳与出海加速并行

2026年8月国家医保局发布《检验类医疗服务价格项目立项指南(试行)》,10月安徽、江西相继发布征求意见稿,标志着检验类价格项目规范从“规则制定”进入“落地执行”阶段。这一政策对IVD行业的影响,核心不在于短期降价幅度,而在于它从支付端拆解了行业沿用多年的商业模式根基:当主项目不再按方法学分别设立、当“开发新方法学→制

2026年11月03日
从签发数据看肺炎疫苗变局:儿童红利消退 PPV23打开老年增量空间

从签发数据看肺炎疫苗变局:儿童红利消退 PPV23打开老年增量空间

过去依靠儿童 PCV13 拉动的增长模式逐步弱化,老年人群对应的 PPV23 疫苗批签发快速走高,市场由儿童单极向儿童、成人双轮驱动转型。当前国内老年群体接种基数偏低,叠加老龄化、惠民项目推进与支付政策优化,成人市场潜力突出。

2026年10月29日
疫苗赛道告别普涨时代:企业业绩分化 创新出海成行业破局主线

疫苗赛道告别普涨时代:企业业绩分化 创新出海成行业破局主线

近年在新生儿数量下滑、接种意愿走弱、市场竞争加剧等多重因素叠加下,我国疫苗行业告别增量扩容阶段,板块整体承压前行,行业营收、批签发、接种剂次等核心指标走弱,企业经营显著分化,传统热门品种红利逐步消退。行业增长逻辑转向结构性升级,多联多价、新型疫苗迎来发展窗口。

2026年10月27日
无创深脑赛道:超声脑机接口行业应用前景广阔 导航成本与临床证据瓶颈亟待破解

无创深脑赛道:超声脑机接口行业应用前景广阔 导航成本与临床证据瓶颈亟待破解

中国在这一赛道与国际几乎同一起跑线,差距不到1.5年。格式塔科技累计融资5.7亿元、超级工厂已投运,首款慢性疼痛产品在超30例临床中使疼痛评分降低50%,计划2026年底启动NMPA注册申报。但作为全新器械品类,评估标准需与监管共同制定,批量交付可能仍需2至3年。

2026年10月26日
我国口腔材料行业增长动能充足 临床类材料领跑且主导地位强化

我国口腔材料行业增长动能充足 临床类材料领跑且主导地位强化

口腔材料是口腔科重要基础支撑,可分为临床类与技工类两大品类。近年来我国口腔材料市场规模持续扩容,且增速高于全球水平。其中口腔临床类材料增长亮眼、市场占比持续提升,技工类材料虽稳步增长,但整体占比逐步回落。海外厂商仍在口腔临床类材料市场占据较大份额,行业国产替代具备可观空间。

2026年10月22日
口服避孕药行业:OTC化北美稳增、中国COC潜力广阔 本土替代实质推进

口服避孕药行业:OTC化北美稳增、中国COC潜力广阔 本土替代实质推进

市场层面,2025 年全球口服避孕药市场规模约 99 亿美元,预计 2033 年达到 158.75 亿美元,期间复合增速 6.08%。成熟市场低斜率稳态增长,其中北美为全球最大单一市场,行业增长除基础避孕需求外,调经、痤疮、经前期烦躁障碍(PMDD)等非避孕适应症的临床拓展成为重要增量,而处方药转 OTC 则是改善药物

2026年10月21日
手术量与渗透率双驱动下宫腔术后防粘连行业迎确定性红利 生物胶材料领跑市场

手术量与渗透率双驱动下宫腔术后防粘连行业迎确定性红利 生物胶材料领跑市场

宫腔术后粘连是宫腔镜手术高发并发症,可引发慢性盆腔痛、不孕等后遗症,临床需求迫切。物理屏障类生物医用材料凭借隔离稳定、安全性较好的优势,已成为主流防粘连方案。当前国内宫腔手术规模持续扩张,叠加大众生殖健康认知提升,防粘连产品渗透率处于低位、上行空间充足。生物胶类材料凭借适配优势占据主流份额,行业头部集中特征显著。

2026年10月21日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部