咨询热线

400-007-6266

010-86223221

我国滴眼液行业现状:多重利好因素推动市场发展 山东博士伦市场份额最大

滴眼液一般指眼药水,是眼科疾病最常用的药物剂型之一,对于许多眼病,眼药水都有直接、快捷的治疗作用。滴眼液分为两大类;一类是保健类型眼药水,这类眼药水主要是为了缓解视疲劳滴眼液,对眼睛具有保健功能。另一类是治疗类型眼药水,主要是包括白内障、青光眼、干眼病及消炎等类别的滴眼液。

滴眼液归属于眼科用药产业。根据观研报告网发布的《中国滴眼液行业发展趋势研究与未来前景分析报告(2022-2029年)》显示,近年来,随着生活习惯转变、工作学习压力增大、电子产品过度使用,我国视力疲劳与干眼症患者不断增多,叠加我国老龄化速度加快,患有眼部疾病的老年人口数量上升,使得我国眼科用药产业不断扩大,销售额稳步增长。数据显示,2019-2021年中国城市实体药店终端化学药眼科用药市场销售额均超过35亿元,2021年同比增长1.89%

在此环境下,我国滴眼液市场不断扩大,且呈现高速发展态势。数据显示,2020年我国滴眼液行业的营业收入达到93.63亿元。其中年保健类和治疗类用户占比分别为65.86%和34.14%。

而滴眼液市场不断扩大主要得益于以下因素:

一是我国人口基数庞大。虽然近几年人口增速有所放缓,但整体总量依然在不断扩大。依旧是世界上人口数量最多的国家,也是世界上唯一一个人口超过14亿的国家。根据相关数据显示,2021年末我国全国人口(包括31个省、自治区、直辖市和现役军人的人口,不包括居住在31个省、自治区、直辖市的港澳台居民和外籍人员)为141260万人,比上年末增加48万人。
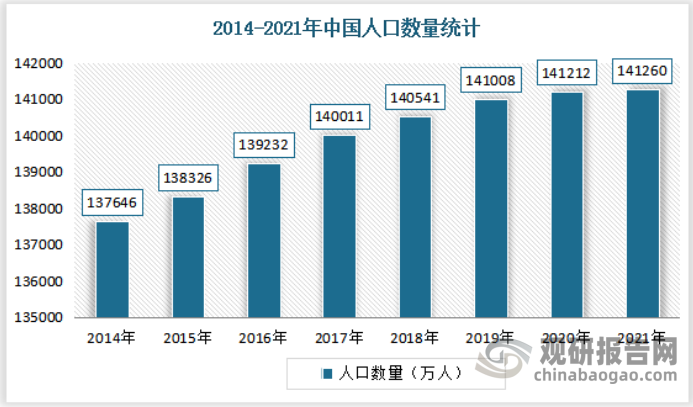
一是我国人口基数庞大。虽然近几年人口增速有所放缓,但整体总量依然在不断扩大。依旧是世界上人口数量最多的国家,也是世界上唯一一个人口超过14亿的国家。根据相关数据显示,2021年末我国全国人口(包括31个省、自治区、直辖市和现役军人的人口,不包括居住在31个省、自治区、直辖市的港澳台居民和外籍人员)为141260万人,比上年末增加48万人。

数据来源:国家统计局,观研天下整理

二是我国干眼症患病率较高,约为25%左右。干眼症有我国眼科最大的患者群体,已成为现代社会常见眼病。干眼症是指由多种因素所导致的、以眼睛干涩为主要症状的泪液分泌障碍性眼病,据统计,2019 年的干眼症患者已超过2 亿1 千万人,并且还在以2%的年复合增速增长,预计到2030 年,将有超过2 亿6 千万人患干眼症,干眼症已成为我国患者最多的眼科疾病。而治疗干眼症方法,常见的就是人工泪液。由此可将,在干眼症患病基数庞大的背景下,我国滴眼液有着广阔的发展空间。

二是我国干眼症患病率较高,约为25%左右。干眼症有我国眼科最大的患者群体,已成为现代社会常见眼病。干眼症是指由多种因素所导致的、以眼睛干涩为主要症状的泪液分泌障碍性眼病,据统计,2019 年的干眼症患者已超过2 亿1 千万人,并且还在以2%的年复合增速增长,预计到2030 年,将有超过2 亿6 千万人患干眼症,干眼症已成为我国患者最多的眼科疾病。而治疗干眼症方法,常见的就是人工泪液。由此可将,在干眼症患病基数庞大的背景下,我国滴眼液有着广阔的发展空间。

数据来源:兆科眼科招股,观研天下整理

三是葡萄膜炎刚需较大。葡萄膜炎是一种特发性疾病,指包括虹膜、睫状体、脉络膜在内的葡萄膜的炎症。已知的病因包括外伤、感染和全身疾病(一般为自身免疫病)。按解剖学分类,可分为前段、中段、后段和全葡萄膜炎。葡萄膜炎的症状和体征影响生活质量,一般表现为:疼痛(眼痛)、眼红、畏光、眼前有漂浮物、视力下降等,此外,葡萄膜炎并发症表现为严重且不可逆的视力丧失,尤其是在未被诊断和/或者未获充分治疗时。而目前,国内的葡萄膜炎患者已经超过百万人。而这也将在一定程度带动滴眼液的发展。

三是葡萄膜炎刚需较大。葡萄膜炎是一种特发性疾病,指包括虹膜、睫状体、脉络膜在内的葡萄膜的炎症。已知的病因包括外伤、感染和全身疾病(一般为自身免疫病)。按解剖学分类,可分为前段、中段、后段和全葡萄膜炎。葡萄膜炎的症状和体征影响生活质量,一般表现为:疼痛(眼痛)、眼红、畏光、眼前有漂浮物、视力下降等,此外,葡萄膜炎并发症表现为严重且不可逆的视力丧失,尤其是在未被诊断和/或者未获充分治疗时。而目前,国内的葡萄膜炎患者已经超过百万人。而这也将在一定程度带动滴眼液的发展。

数据来源:欧康维视招股书,观研天下整理

四是我国青少年近视比例全球最高,近视防控市场需求庞大。近年由于电子产品的普及与课业负担的加重,我国儿童及青少年近视率整体高于世界平均,且呈现发病年龄早、进展快、程度深的趋势,当前国内小学生近视发病率约30%、初中生约60%、高中生约80%,而大学生已高达90%。

五是我国老龄化程度不断加深,老年人口数量不断增大,我国60岁及以上人口超2.6亿,老年人口的增多,使得白内障等眼部疾病患者增加,增大了市场对治疗型滴眼液的需求。根据国家统计局公布,2021年末全国人口为14.13亿人,比2020年末增加48万人。2021年末,60岁及以上人口为2.67亿人,占18.9%。其中65岁及以上人口为2.01亿人,占14.2%。

五是我国老龄化程度不断加深,老年人口数量不断增大,我国60岁及以上人口超2.6亿,老年人口的增多,使得白内障等眼部疾病患者增加,增大了市场对治疗型滴眼液的需求。根据国家统计局公布,2021年末全国人口为14.13亿人,比2020年末增加48万人。2021年末,60岁及以上人口为2.67亿人,占18.9%。其中65岁及以上人口为2.01亿人,占14.2%。

数据来源:国家统计局,观研天下整理

数据来源:国家统计局,观研天下整理

数据来源:国家统计局,观研天下整理

六是我国经济的增长和人们生活水平的提高,为滴眼液提供了消费驱动力。根据数据显示,2021年我国居民人均可支配收入35128元,比上年名义增长9.1%;居民人均消费支出24100元,比上年名义增长13.6%。
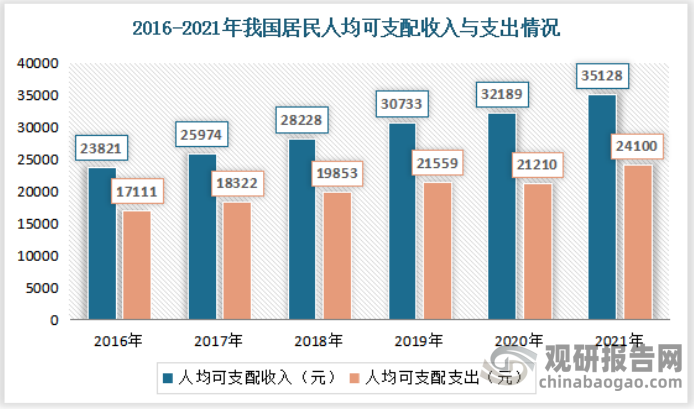
六是我国经济的增长和人们生活水平的提高,为滴眼液提供了消费驱动力。根据数据显示,2021年我国居民人均可支配收入35128元,比上年名义增长9.1%;居民人均消费支出24100元,比上年名义增长13.6%。

数据来源:国家统计局,观研天下整理

目前消费者对于眼药水的关注度主要倾向于安全质量,关注度占比达到50%,其次是眼药水功能,关注占比约为30%,价格、品牌、包装等跟其他占比分别为10%,5%,5%。

目前我国滴眼液市场已经拥有晏秀雷敦(中国)药业、浙江莎普爱思药业股份有限公司、江西珍视明药业有限公司、山东博士伦福瑞达制药等一批优秀企业、参天制药。其中山东博士伦福瑞达制药市场份额最大。

根据2021E中国城市实体药店终端化学药眼科用药品牌TOP19排名来看,山东博士伦福瑞达制药上榜品牌数量最多,有3个;其次为曼秀雷敦(中国)药业、湖北远大天天明制药、江西闪亮制药、参天制药、诺华,均有2个品牌上榜。

2021E中国城市实体药店终端化学药眼科用药品牌TOP19销售情况

序号 产品名称 企业简称
1 复方门冬维甘滴眼液 晏秀雷敦(中国)药业
2 聚乙烯醇滴眼液 湖北远大天天明制药
3 萘敏维滴眼液 山东博士伦福瑞达制药
4 玻璃酸钠滴眼液 URSAPHARM
5 左氧氟沙星滴眼液 参天制药
6 苄达赖氨酸滴眼液 浙江莎普爱思药业
7 玻璃酸钠滴眼液 参天制药
8 复方硫酸软骨素滴眼液 山东博士伦福瑞达制药
9 七叶洋地董双苷滴眼液 施图伦
10 复方尿维氨滴眼液 江西珍视明药业
11 普拉洛芬滴眼液 日本千寿制药
12 复方门冬维甘滴眼液 江西闪亮制药
13 氧氟沙星滴眼液 湖北远大天天明制药
14 萘敏维滴眼液 江西闪亮制药
15 氯霉素滴眼液 山东博士伦福瑞达制药
16 妥布霉素滴眼液 诺华
17 复方牛磺酸滴眼液 曼秀雷敦(中国)药业
18 盐酸左氧氟沙星滴眼液 联邦制药
19 妥布霉素地塞米松滴眼液 诺华

资料来源:米内网,观研天下整理(WW)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

缓控释制剂行业集采价格企稳 创新+出海结构性切换 联亚药业引领国产国际化

缓控释制剂行业集采价格企稳 创新+出海结构性切换 联亚药业引领国产国际化

相较于普通速释制剂,缓控释制剂能够显著降低给药频次、维持平稳的血药浓度、减少峰谷波动带来的不良反应,在心血管疾病、糖尿病、精神神经疾病等慢性病长期管理中具有突出的临床价值。全球缓控释制剂市场正处于稳健扩张通道。2025年全球缓控释制剂市场规模约375亿美元,预计2032年全球缓控释制剂市场规模将达597亿美元,

2026年10月19日
我国鼻腔冲洗器PEST分析:鼻炎刚需持续扩容 政策门槛抬升加速行业资源向头部集中

我国鼻腔冲洗器PEST分析:鼻炎刚需持续扩容 政策门槛抬升加速行业资源向头部集中

鼻腔冲洗器作为二类鼻腔护理医疗器械,是呼吸道居家养护与术后创面护理的重要产品。鼻炎慢病人群基数庞大,流感等上呼吸道感染常态化,为鼻腔冲洗器带来稳定需求底盘。近年监管政策密集落地,抬高行业准入门槛,淘汰不合规产品,引导资源向合规二类器械倾斜。

2026年10月19日
我国鼻腔喷雾行业SWOT分析:增长红利与内卷困局并存 合规创新构筑长期壁垒

我国鼻腔喷雾行业SWOT分析:增长红利与内卷困局并存 合规创新构筑长期壁垒

鼻腔喷雾作为二类医疗器械,依靠物理冲洗方式实现鼻腔护理,安全性突出,适配鼻炎慢病患者、儿童、孕妇等多元人群,国内供应链成熟,国产品牌已占据市场主导地位。国内鼻炎及上呼吸道易感人群持续扩容,叠加线上渠道快速发展,赛道具备可观增长红利。但行业仍存在渗透率偏低、产品同质化、价格内卷、使用体验不佳等短板,在监管收紧、外资下沉的

2026年10月17日
鼻腔护理器械行业:亿级鼻炎人群托底刚需,市场增长确定、监管趋严

鼻腔护理器械行业:亿级鼻炎人群托底刚需,市场增长确定、监管趋严

在鼻科慢病、呼吸道感染等多人群需求驱动下,鼻腔护理由边缘场景转向刚性健康需求。消费者“非药物、无依赖”的偏好凸显下,物理式鼻腔护理器械迎来发展机遇。国内赛道产业链趋于成熟,产品品类持续分化,鼻腔喷雾为居家、临床主流品类。与此同时,监管体系持续完善,分类界定规则落地,倒逼行业规范化转型。

2026年10月16日
我国中药创新药行业细分市场分析:复方主导、提取物提速、新药材稀缺

我国中药创新药行业细分市场分析:复方主导、提取物提速、新药材稀缺

我国中药创新药行业仍处于“小规模、高增长、结构集中”的早期阶段。复方制剂是基本盘,单一提取物是增长引擎,新药材是差异化破冰方向。未来五年,我国中药创新药行业总规模有望突破50亿元,并向60亿元以上迈进,但医保控费、研发风险和资源约束将加速内部分化,具备循证证据、质量可控和医保准入能力的企业将持续胜出。

2026年10月15日
放射治疗设备行业前景:县域需求将持续释放 集采扩面与替代渐进瓦解进口垄断格局

放射治疗设备行业前景:县域需求将持续释放 集采扩面与替代渐进瓦解进口垄断格局

从细分市场看,县域采购占比高位波动,基层需求韧性凸显。2019至2025年,国内直线加速器采购额中县域医疗市场占比始终保持在三分之一以上,且多数年份超过40%。2021至2022年出现明显跃升,从50.7%攀升至52.3%的峰值,这与当时“千县工程”及基层医疗能力建设集中投入密切相关。

2026年10月08日
我国高端医疗器械行业创新活力释放 高端智能红利向外销传导 手术机器人出口高增

我国高端医疗器械行业创新活力释放 高端智能红利向外销传导 手术机器人出口高增

当前全球高端医疗器械步入关键转型阶段,由阶段性增长迈向医疗体系内生重构新阶段。受慢性病患病率上升、人口老龄化加剧以及生物制药与精准医疗需求升级等多重因素驱动,全球高端医疗器械市场规模持续扩大。根据测算,2025年全球高端医疗器械市场规模达到 4870 亿美元,较 2020 年增长34.6%,

2026年09月29日
AI虚拟细胞行业监管环境演进、赛道融资升温 国内巨头生态与初创并行竞争成型

AI虚拟细胞行业监管环境演进、赛道融资升温 国内巨头生态与初创并行竞争成型

国内监管同步跟进、快速落地,将类器官检测纳入检验类医疗检验价格立项指南,正式纳入准临床检测体系,逐步建立标准化应用规范,标志着我国AIVC相关技术从前沿科研工具,正式迈入产业化、标准化、临床化的转型新阶段。

2026年09月29日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部