儿童食品并没有明确的定义。市场上的儿童食品只是商家根据营销需求,自行在标准范围内进行的调整、宣传的概念、噱头。通常来讲,儿童食品是合适儿童吃的食品的统称,主要划分为儿童主食、辅食、鲜食和零食等品类。
一、市场发展现状
根据观研报告网发布的《中国儿童食品行业发展趋势分析与投资前景研究报告(2022-2029年)》显示,近年来随着国民消费力的稳步提升,儿童食品消费投入也促进了“宝宝经济”相关产品的持续发展。在儿童的日常消费中,食品消费是一项重要的支出。
儿童食品归属于食品产业。近年来随着我国经济的快速发展及人均可支配收入的增加,我国人均食品烟酒支出也随之逐年递增,为我国食品行业提供了广阔的发展空间。据资料显示,2021年我国人均食品烟酒支出为7178元,同比增长%,占人均消费支出的67.4%。

数据来源:国家统计局,观研天下整理
目前我国食品市场正处于快速发展的早期成熟阶段,未来市场有着较大的容量。数据显示,2020年我国休闲食品市场规模从2019年986亿美元增长至1363亿美元,预计2023年可达1717亿美元。而儿童食品市场规模约为休闲零食市场规模的十分之一,预估2023年我国儿童食品市场规模将达210亿美元。
虽然市场向好,但目前我国并没有设置专门的“儿童食品”分类,“儿童食品”尚缺乏专门的法律法规与食品安全国家标准,更像是一种营销手段。且由于入局企业的水平参差不齐,则暴露的问题逐渐增加,例如往往某个产品销售好,市场上立刻会出现无数个品牌的产品,加之代工厂集中、研发能力不足,从而使得同质化问题突出。因此有多名专家呼吁有关部门应加大监管力度,对“儿童食品”设置相应的食品标准,提高准入门槛;同时多渠道加强对家长的营养知识教育,让家长理性挑选真正适合孩子的食品。
二、市场发展利好因素
随着居民健康意识的提升、消费升级以及家长对儿童饮食的重视,儿童食品市场正显示出强大的生机。其中儿童零食已然成为一个有着很大商机的细分赛道,成为大零食行业下的超级蓝海市场。根据中国副食流通协会、农业农村部食物与营养发展研究所等联合发布的《儿童零食市场调查白皮书》预测,到2023年我国儿童零食市场将以10%—15%的年复合增长率稳定增长。而这主要得益于以下几点:
一是庞大的人口群体为儿童食品奠定消费基础。据了解,0-14岁儿童是中国智能玩具行业的主要使用群体,因此中国0-14岁儿童总体数量增加为智能玩具行业市场规模扩大奠定消费群体基础。目前国家已经全面放开三胎政策,在2022年的两会上又开始讨论起鼓励生育的政策。可以看出,未来国家的政策方向肯定是要促进人口增长的,儿童数量会不断增加,从而在一定程度上也将带动智能玩具需求的增长。根据普查数据显示,2020年我国0-14岁少儿人口数量达到了25338万人,比2010年增加了3092万人,占人口总数的17.95%,占比上升了1.35个百分点。

数据来源:国家统计局,观研天下整理
二是近年来中国国民经济保持快速增长态势,中国居民人均可支配收入以及消费支出不断增加,为中国奶瓶行业的稳定发展奠定良好的经济基础。根据数据显示,2021年我国居民人均可支配收入35128元,比上年名义增长9.1%;居民人均消费支出24100元,比上年名义增长13.6%。
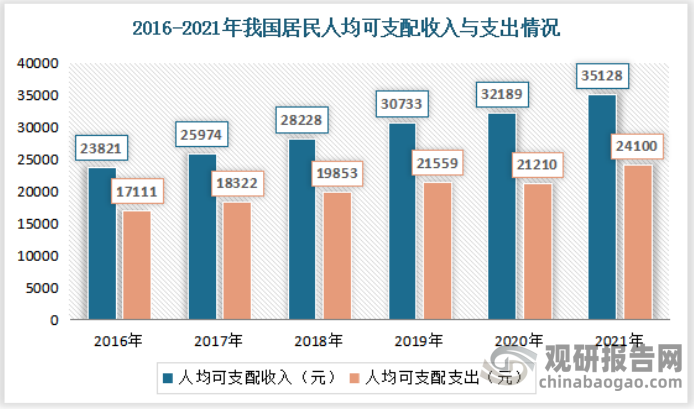
数据来源:国家统计局,观研天下整理
三是得益于80、90后父母普遍受教育程度的提高,在养娃过程中“精细化”意识不断提升,家庭支出中儿童部分水涨船高。据统计,80%家庭中儿童支出占家庭消费支出的30%-50%,而其中在儿童的日常消费中,零食是不可省去的“刚需”。
四是零食在我国儿童青少年日常饮食中的地位日益凸显,已经成为儿童饮食中的重要组成部分。有相关资料显示,目前我国儿童青少年零食消费总量占食物总消费量的21%左右,3~5岁、6~12岁、13~17岁儿童青少年每天吃零食的百分比分别为71.8%、64.7%和61.2%,儿童的膳食中由零食提供的能量占7.7%,膳食纤维占18.2%,维生素C占17.9%,钙9.9%,维生素E占9.7%。

数据来源:观研天下整理
五是家长对健康零食的需求也日渐提高,尤其是千禧一代的母亲,她们每月购买的健康零食要比之前任何一代都更多。80后、90后、00后家长购买儿童零食时,天然/健康/无添加是妈妈们购买零食时最关注的因素,占比为63.5%;其次是营养/成分/配方搭配、保质期和品牌,占比分别为60.3%、33.3%、30.2%。

数据来源:天猫调研,观研天下整理
六是考虑到品质、安全、营养、健康等因素,绝大多数儿童家长会选择购买有儿童食品标识字样的零食。有数据显示,约有84.8%的家长倾向于给孩子购买标有“儿童”字样的食品。

数据来源:天猫调研,观研天下整理
七是儿童食品市场逐渐规范。儿童食品这一概念在国内首次明确提出是在2020年5月发布的《儿童零食通用要求》,它对儿童零食在营养、健康方面进行了明确的规定,填补了国内儿童零食标准的空白,但该标准不具有强制性。
2022年全国两会上,全国政协委员高洁建议应加强专门针对未成年人食品包装标识的立法,明确“儿童食品”的专门分类,对未成年人食品的营养成分标识、食品添加剂要求、食品安全标准等进行明确规定。全国人大代表姚鹃在《关于推动儿童食品标准化规范化健康发展的建议》中表示,建议建立《儿童速冻食品》《儿童预制菜(具体菜品)》《儿童糕点》等系列标准,逐渐建立和完善以儿童正餐、儿童加餐、儿童零食等为框架的“儿童食品”标准体系。
同年3月,中国青少年儿童健康安全食品营养标准专家研讨会透露,2022年中国青少年儿童健康安全食品管理委员会的重点工作就是推动青少年儿童身体健康营养标准的制定。新推出的标准将根据青少年儿童的年龄,划分为0—6岁、6—13岁、13—18岁几个阶段,将从安全营养成分、感官、理化、微生物、污染物以及真菌毒素等7个方面来规范青少年儿童健康安全食品的具体要求,让青少年儿童食品的安全有规可依。
2022年5月17日,依托国家食品安全标准制定的国内首个儿童零食团标《儿童零食通用要求》再次修订发布,儿童零食品类标准进一步细分,并对儿童糖果巧克力等零食增设全新门槛。与此同时,同批通审的儿童食品相关团体标准《“食育加佳”认证通则》、《儿童糖果巧克力通用要求》也一起发布。
三、市场竞争情况
有上述可见,我国儿童食品市场有着广阔的发展空间。而面对上述巨大的市场,资本也循香而来,近两年国内儿童食品市场涌现出了许多的创新品牌。例如2016年,婴童食品品牌“宝宝馋了”创立;2019年,儿童奶酪品牌“妙飞”成立;2020年,婴幼儿辅食品牌“窝小芽”创立;同年良平铺子、百草味、三只松鼠等零食巨头也纷纷成立相关儿童零食子品牌;2021年薄荷健康儿童营养子品牌“薄荷之森”新希望高端儿童健康食品子品牌“象爸星球"等。
但总体来看,自2020年儿童零食品牌快速崛起以来,用户需求的激增加速市场持续扩容,越来越多玩家入局。目前我国儿童零食市场的竞争格局相对分散,这其中主要有几类:

资料来源:观研天下整理(WW)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。