
根据观研报告网发布的《2022年中国天然气市场分析报告-市场全景评估与发展定位研究》显示,天然气的主要存在形式可分为液化气(LNG)和管道气(PNG)两大类;按照来源分为贸易气和自产气;按照开采手段可分为常规气和非常规气,其中非常规气包括煤层气、页岩气等。
1、天然气市场定价
目前,天然气的定价主要分为三部分:天然气开采方的开采成本加上利润形成的井口价,以及贸易商的贸易成本加上利润形成的到岸价;井口价/到岸价加上管输费称为门站价;在门站价格基础上加上城市配气费即为终端价。
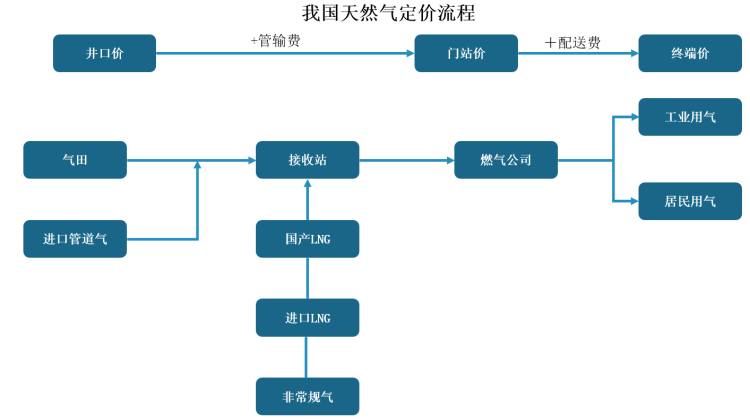
数据来源:观研天下整理
不过,我国管道气出厂价、管输费和配气费受到政府指导价管制。以管输费为例,管道运输价格实行政府定价,按照“准许成本加合理收益”的方法制定,即通过核定准许成本、监管准许收益确定准许收入,核定管道运价率。准许收入=准许成本+准许收益+税金;准许收益=有效资产×准许收益率,准许收益率按8%核算;运价率=准许收入÷总周转量,总周转量为价区内所有管道周转量之和。单条管道周转量=管道运输合同约定路径的距离×结算气量。区管道负荷率(总结算气量除以总设计输气能力)低于75%时,按75%负荷率对应的气量确定周转量。

数据来源:观研天下整理
2、各省市政策驱动下,我国“十四五”期间天然气需求有望维持高增长
我国各省市积极规划“十四五”期间天然气行业发展政策,“十四五”期间我国天然气需求有望持续增长。据我国学者徐博等在《中国“十四五”天然气消费趋势分析》中的测算,我国“十四五”期间天然气需求CAGR有望达到5.8%。
我国部分省市“十四五”规划中涉及天然气的相关内容
|
地区 |
主要内容 |
|
北京 |
提高天然气供应保障能力。投运天津南港LNG接收站及外输管线工程,到2025年,本市储气能力达到国家考核要求。持续扩大管道燃气城乡覆盖,提高中心城区管道天然气接通率,有序控制天然气使用规模。 |
|
安徽 |
推动淮南煤制天然气项目建设,要有序推进油气替代。 |
|
福建 |
推进LNG接收站建设,加快形成天然气多气源保供的市场化竞争格局。 |
|
广东 |
气电方面,建设东莞宁州天然气热电联产、广州珠江天然气电厂二期、深圳光明燃机电源基地等项目。 |
|
贵州 |
全面实现“县县通”天然气,完善国家级干线、省级支线和县级联络线三线输配体系。 |
|
河北 |
天然气输储能力提升。加快曹妃甸LNG接收站及外输管线线建设,推进中俄东线南段、蒙西煤制气等项目建设。 |
|
江苏 |
强化天然气输气管道互联互通,加快形成省域一张网。统筹推进LNG接收站规划建设,着力打造沿海千万吨级LNG接收站,构建国家天然气海上通道重要支点。 |
|
辽宁 |
推动煤层气、页岩气、致密气等非常规天然气产能建设。 |
|
山东 |
加快优化能源结构,突出可再生能源、核电、外电、天然气四大板块。 |
|
重庆 |
发挥好涪陵国家级页岩气示范基地作用,加快建设川渝天然气千亿立方米产能基地,积极引入市外气源,构建市场竞争格局。 |
|
四川 |
打造中国“气大庆”。实施中国“气大庆”建设行动,加强天然气产供储销体系建设,建成全国最大天然气(页岩气)生产基地,天然气年产量力争达到630亿立方米。 |
|
上海 |
加快天然气产供储销体系建设,重点建设第二LNG站线项目,建成五号沟-崇明岛、主干管网西部复线等主干管网项目。全市天然气年供应能力超137亿方。 |
数据来源:观研天下整理
据《中国“十四五”天然气消费趋势分析》测算,我国“十四五”期间天然气消费总量最多的省份为江苏、四川、广东、北京和山东等;天然气消费总量较少的是西藏、云南、广西、贵州和宁夏等省份,其中西藏自治区尚未连通国家天然气干线,且地广人稀、消费领域有限。
“十四五”期间中国各省份天然气消费量预测
|
省份 |
消费量/亿立方米 |
五年复合增长率 |
|||||
|
2021E |
2022E |
2023E |
2024E |
2025E |
“十四五”期间消费总量 |
||
|
北京市 |
239 |
248 |
258 |
268 |
279 |
1292 |
4.0% |
|
天津市 |
129 |
140 |
153 |
166 |
181 |
769 |
8.8% |
|
河北省 |
164 |
177 |
191 |
206 |
222 |
961 |
7.8% |
|
山东省 |
191 |
208 |
226 |
246 |
267 |
1138 |
8.8% |
|
辽宁省 |
91 |
98 |
105 |
114 |
122 |
530 |
7.8% |
|
内蒙古自治区 |
89 |
94 |
99 |
105 |
111 |
497 |
5.8% |
|
山西省 |
108 |
114 |
121 |
128 |
135 |
606 |
5.8% |
|
上海市 |
127 |
132 |
137 |
142 |
147 |
683 |
3.8% |
|
江苏省 |
336 |
353 |
369 |
387 |
405 |
1851 |
4.8% |
|
浙江省 |
149 |
157 |
165 |
174 |
183 |
827 |
5.3% |
|
安徽省 |
63 |
67 |
70 |
75 |
79 |
353 |
5.8% |
|
广东省 |
256 |
268 |
281 |
295 |
308 |
1409 |
4.8% |
|
广西壮族自治区 |
21 |
23 |
25 |
26 |
29 |
123 |
7.8% |
|
海南省 |
71 |
74 |
78 |
82 |
87 |
392 |
5.3% |
|
福建省 |
64 |
69 |
73 |
78 |
84 |
368 |
6.8% |
|
河南省 |
130 |
140 |
150 |
161 |
173 |
754 |
7.3% |
|
湖北省 |
79 |
84 |
91 |
97 |
104 |
455 |
7.3% |
|
湖南省 |
40 |
43 |
47 |
51 |
56 |
236 |
8.8% |
|
江西省 |
32 |
34 |
36 |
39 |
42 |
183 |
7.3% |
|
四川省 |
281 |
296 |
312 |
329 |
346 |
1564 |
5.3% |
|
重庆市 |
128 |
132 |
136 |
140 |
145 |
681 |
3.3% |
|
贵州省 |
24 |
26 |
28 |
31 |
33 |
141 |
8.8% |
|
云南省 |
14 |
16 |
17 |
19 |
21 |
87 |
9.3% |
|
西藏自治区 |
1 |
1 |
1 |
2 |
2 |
7 |
17.6% |
|
陕西省 |
141 |
149 |
157 |
166 |
176 |
789 |
5.8% |
|
甘肃省 |
41 |
44 |
47 |
50 |
53 |
235 |
6.8% |
|
青海省 |
76 |
79 |
81 |
84 |
87 |
407 |
3.3% |
|
宁夏回族自治区 |
32 |
33 |
35 |
36 |
38 |
174 |
4.8% |
|
新疆维吾尔自治区 |
137 |
141 |
145 |
149 |
153 |
725 |
2.8% |
|
黑龙江省 |
57 |
63 |
68 |
74 |
81 |
343 |
8.8% |
|
吉林省 |
37 |
40 |
44 |
49 |
53 |
223 |
9.8% |
|
合计 |
3346 |
3542 |
3749 |
3968 |
4200 |
18805 |
5.8% |
数据来源:观研天下整理(WYD)
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






