咨询热线

400-007-6266

010-86223221

我国宠物保健品行业驱动因素、现状及竞争分析 国产品牌可挖掘潜力大

一、宠物保健品行业驱动因素

1.养宠渗透率提升,宠物数量持续增长

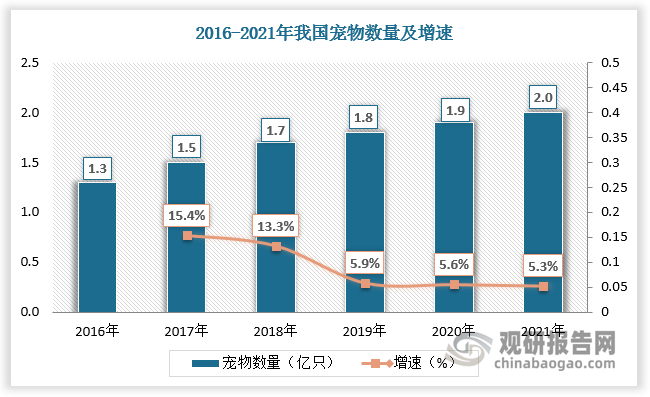
在人口老龄化、结婚年龄不断推迟、独居人口比例逐渐提升的社会背景下,人们对于宠物的陪伴需求不断增加,养宠渗透率从2010年的5-8%提升至2019年的约19%;2016-2021年养猫人数和养犬人数分别由2258万人提升至3225万人,由3390万人提升至3619万人;宠物总数量由2016年的1.3亿只增长至2021年的2亿只,为宠物保健品行业的发展奠定坚实基础。
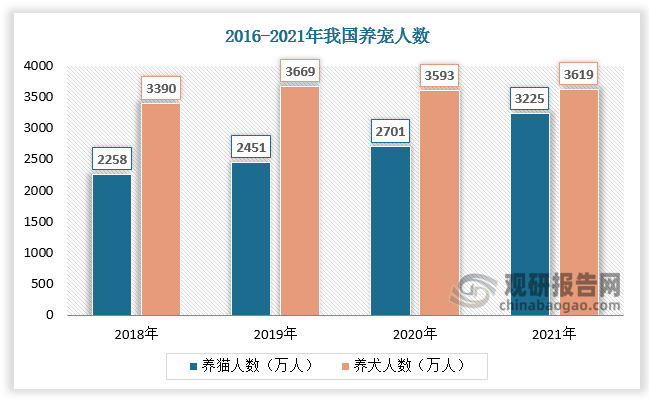
在人口老龄化、结婚年龄不断推迟、独居人口比例逐渐提升的社会背景下,人们对于宠物的陪伴需求不断增加,养宠渗透率从2010年的5-8%提升至2019年的约19%;2016-2021年养猫人数和养犬人数分别由2258万人提升至3225万人,由3390万人提升至3619万人;宠物总数量由2016年的1.3亿只增长至2021年的2亿只,为宠物保健品行业的发展奠定坚实基础。

数据来源:观研天下数据中心整理
数据来源:观研天下数据中心整理

数据来源:观研天下数据中心整理

2.高收入宠物主占比提高,单只宠物年度宠物食品支出随之快速增长

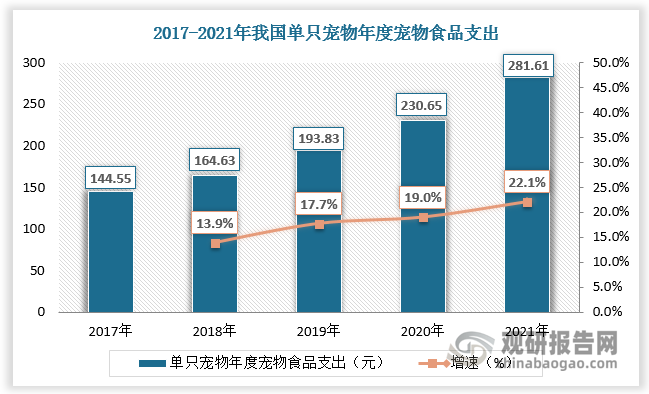
根据观研报告网发布的《中国宠物保健品行业发展现状研究与投资前景预测报告(2022-2029年)》显示,居民收入不断提升,高收入宠物主占比提高,使得国内单只宠物年度宠物食品支出快速增长。数据显示,我国养宠人群中月收入在10000以上的占比由2019年的24.2%提升至2021年的34.9%,单只宠物年度宠物食品支出由2017年的144.55元增长至2021年的281.61元。
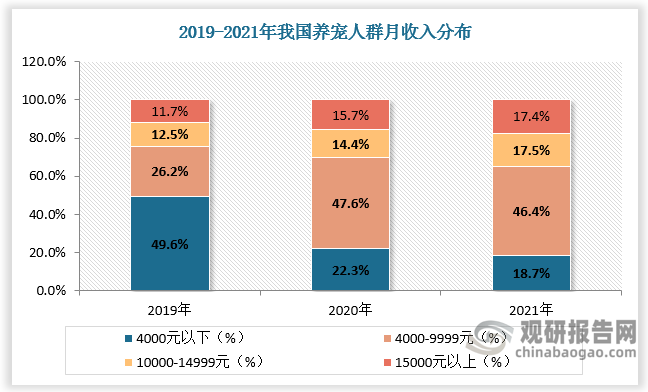
居民收入不断提升,高收入宠物主占比提高,使得国内单只宠物年度宠物食品支出快速增长。数据显示,我国养宠人群中月收入在10000以上的占比由2019年的24.2%提升至2021年的34.9%,单只宠物年度宠物食品支出由2017年的144.55元增长至2021年的281.61元。

数据来源:观研天下数据中心整理
数据来源:观研天下数据中心整理

数据来源:观研天下数据中心整理

3.宠物主对宠物保健品的购买意愿增强

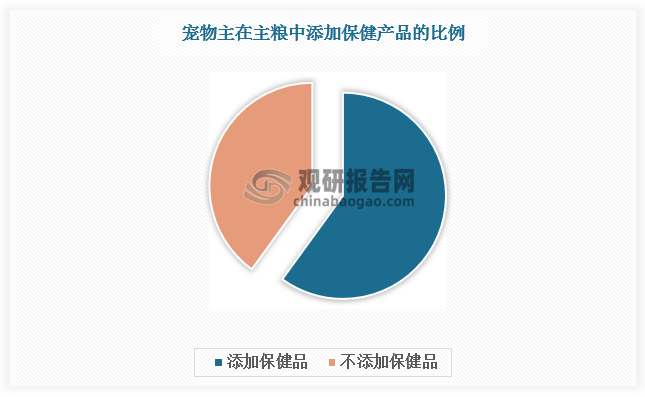
从消费意愿来看,超90%的宠物主将宠物视为家人或朋友,加之随着科学养宠观念的普及,宠物主对于宠物保健品的购买意愿亦随之增强,目前已有超过60%的宠主会在喂食主粮的时候加入保健品。同时社交媒体平台以及直播电商平台的蓬勃发展,加速了宠物保健品的消费者教育,使消费者产生消费冲动。
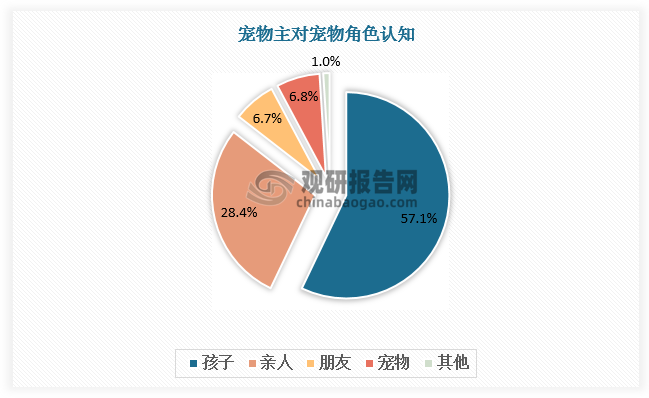
从消费意愿来看,超90%的宠物主将宠物视为家人或朋友,加之随着科学养宠观念的普及,宠物主对于宠物保健品的购买意愿亦随之增强,目前已有超过60%的宠主会在喂食主粮的时候加入保健品。同时社交媒体平台以及直播电商平台的蓬勃发展,加速了宠物保健品的消费者教育,使消费者产生消费冲动。

数据来源:观研天下数据中心整理
数据来源:观研天下数据中心整理

数据来源:观研天下数据中心整理

二、宠物保健品行业现状

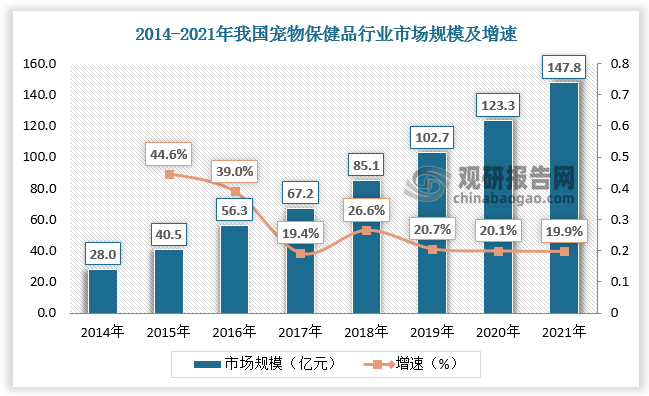
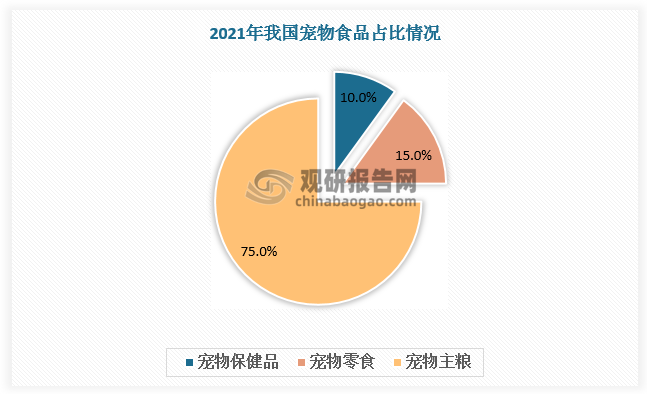
宠物保健品受到养宠渗透率、单只宠物食品花费提高影响,市场规模逐渐扩大。数据显示,2014-2021年我国宠物保健品行业市场规模由28亿元增长至147.8亿元。相较于宠物主粮,宠物保健品仍属于小众市场,2021年在宠物食品中仅占比10%。
宠物保健品受到养宠渗透率、单只宠物食品花费提高影响,市场规模逐渐扩大。数据显示,2014-2021年我国宠物保健品行业市场规模由28亿元增长至147.8亿元。相较于宠物主粮,宠物保健品仍属于小众市场,2021年在宠物食品中仅占比10%。

数据来源:观研天下数据中心整理
数据来源:观研天下数据中心整理

数据来源:观研天下数据中心整理

三、宠物保健品行业竞争

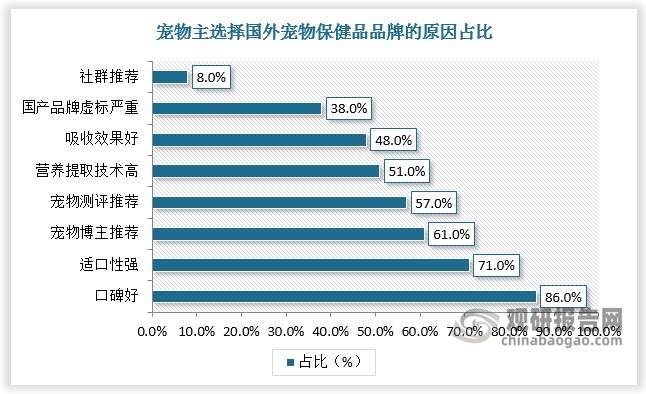
由于口碑好、适口性强等因素,宠物主在选择宠物保健品时更偏向于红狗、麦德氏、维斯康、美格、维克等国外品牌。国内宠物保健品则以小品牌为主,产品质量参差不齐,消费者信任度不足,导致在市场竞争中国外品牌更占优势。
由于口碑好、适口性强等因素,宠物主在选择宠物保健品时更偏向于红狗、麦德氏、维斯康、美格、维克等国外品牌。国内宠物保健品则以小品牌为主,产品质量参差不齐,消费者信任度不足,导致在市场竞争中国外品牌更占优势。

数据来源:观研天下数据中心整理

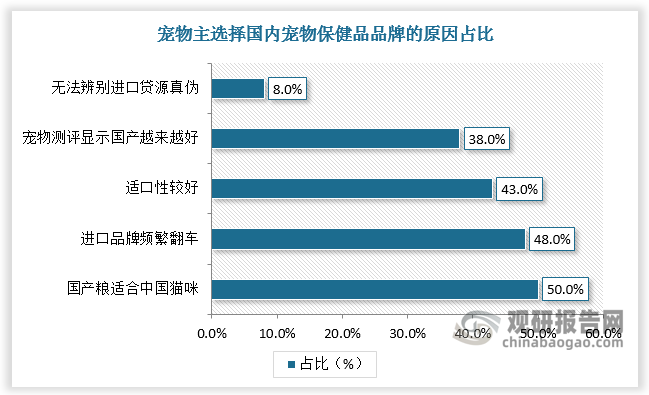
但近年来随着市场规模的扩张,国内厂商凭借其在产品生产工艺、销售渠道建设及品牌推广等环节的后发优势也取得了一定的市场地位,国产品牌逐渐崭露头角。越来越多的宠主开始关注国产宠物保健品,有50%宠主认为国产保健品牌更适合中国猫咪,有38%的宠主认为国产品牌会越来越好,潜力有待继续挖掘。
但近年来随着市场规模的扩张,国内厂商凭借其在产品生产工艺、销售渠道建设及品牌推广等环节的后发优势也取得了一定的市场地位,国产品牌逐渐崭露头角。越来越多的宠主开始关注国产宠物保健品,有50%宠主认为国产保健品牌更适合中国猫咪,有38%的宠主认为国产品牌会越来越好,潜力有待继续挖掘。

数据来源:观研天下数据中心整理(zlj)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

我国CXO产业发展完善,国内药企海外授权爆发

我国CXO产业发展完善,国内药企海外授权爆发

仿制药一致性评价常态化与集采深化推行一来,传统仿制药价格与利润空间被大幅压缩,国内传统药企的生存空间与盈利逻辑被根本性重塑,倒逼医药工业加速剥离低附加值产能,全面向高壁垒、高投入、高回报的自主创新转型,直接构成了我国创新药研发支出与研发外包需求持续爆发的核心底层驱动力。

2026年10月30日
政策赋能,我国创新药产业高质量发展

政策赋能,我国创新药产业高质量发展

近年来,全球创新药产业竞争格局发生了深刻变化。以美国、欧盟为代表的发达国家和地区,长期占据全球创新药市场的主导地位。然而,随着新兴市场国家经济的快速发展和科技实力的不断提升,全球创新药产业的竞争格局开始出现新的变化。我国作为创新药产业新兴市场国家之一,采取了制定优惠政策、加大科研投入、培养专业人才等一系列措施,积极推动

2026年10月29日
创新药:国家战略性产业,行业景气度持续高企

创新药:国家战略性产业,行业景气度持续高企

创新药是关系国计民生、经济发展和国家安全的战略性产业,是健康中国建设的重要基础。2025年是“十四五”规划收官之年,也是中国医药产业深化变革与格局重塑的关键之年。医药产业呈现出“创新引领、存量优化、全球突围”的显著特征。在这一年里,医药行业持续深化改革,推动医药行业高质量发展,创新研发能力具备国际竞争力,创新药支持体系

2026年10月27日
政策冲击下的化学药品制剂行业基本面:产业盈利分化将进一步加剧

政策冲击下的化学药品制剂行业基本面:产业盈利分化将进一步加剧

化学药品制剂行业是一个技术密集型行业,需要持续的研发投入来支持新药的研发和创新。国内化学药品制剂企业存在较高毛利率的情况,部分企业毛利率超过70%,但行业整体仍面临高研发投入、市场竞争和政策压力等挑战。

2026年09月02日
多维宏观赋能 创新破局生长 我国生物医药行业将保持中长期高景气发展趋势

多维宏观赋能 创新破局生长 我国生物医药行业将保持中长期高景气发展趋势

随着我国不断加大生物医药的研发和投入,生物医药在医药领域的地位和作用将不断增加,生物医药将保持中长期高景气发展趋势,带来的是行业的市场规模持续扩张,预计到2032年行业的市场规模将增长到33592亿元。

2026年08月27日
多重顶层政策加持驱动行业红利释放 中药市场迎来结构性机遇窗口期

多重顶层政策加持驱动行业红利释放 中药市场迎来结构性机遇窗口期

近年来我国中药行业市场规模保持稳定增长态势,2021年行业市场规模已经达到8286亿元,2025年增长至10596亿元。

2026年08月25日
我国石杉碱甲行业供给充足、渠道结构优化 市场长期呈现寡头垄断格局

我国石杉碱甲行业供给充足、渠道结构优化 市场长期呈现寡头垄断格局

石杉碱甲是治疗阿尔茨海默症的明星药物,其当前生产主要依赖于天然植物资源和非“绿色”的化工合成。受限于植物资源有限等因素,加之近年来患者数量急增,HupA 原药供给紧张。利用植物内生真菌发酵生产 HupA,可以有效降低成本,且对保护环境、维持可持续发展有重大意义。2025年国内石杉碱甲行业产量约为13.1千克

2026年08月22日
我国中药创新药行业加速向集约化、智能化、标准化升级 市场“强者恒强”特征显现

我国中药创新药行业加速向集约化、智能化、标准化升级 市场“强者恒强”特征显现

我国中药创新药行业当前呈现“低集中度、高分散化”特征,市场参与者众多且同质化严重,尤其在中药饮片领域,超千家企业竞争激烈,价格战频发。然而,随着政策扶持与市场需求升级,行业分化加速:以康缘药业、岭药业等龙头企业凭借研发实力、独家品种及医保目录优势占据主导地位,形成“强者恒强”格局;而中小企业因集采压力、利润空间压缩,面

2026年07月18日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部