咨询热线

400-007-6266

010-86223221

光伏硅片行业现状、竞争及趋势分析 隆基、中环两强并立 大尺寸硅片前景广阔

一、光伏硅片行业现状

光伏硅片位于光伏产业中上游,是发展光伏产业不可或缺的材料。近年来,在国家大力支持清洁可再生能源发展以及光伏度电成本迅速下降背景下,光伏新增装机量和累计装机量快速增长,带动光伏硅片产量增长。

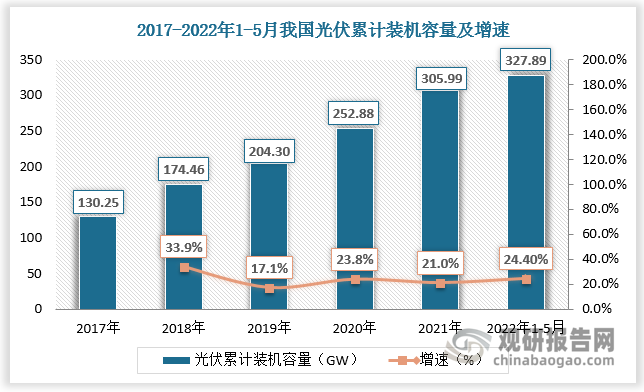
数据显示,2021年,我国光伏发电新增装机容量为54.93GW,累计装机容量为305.99GW;2022年1-5月,我国光伏发电新增装机容量为23.71GW,累计装机容量为327.89GW。

数据显示,2021年,我国光伏发电新增装机容量为54.93GW,累计装机容量为305.99GW;2022年1-5月,我国光伏发电新增装机容量为23.71GW,累计装机容量为327.89GW。

数据来源:观研天下数据中心整理
数据来源:观研天下数据中心整理

数据来源:观研天下数据中心整理

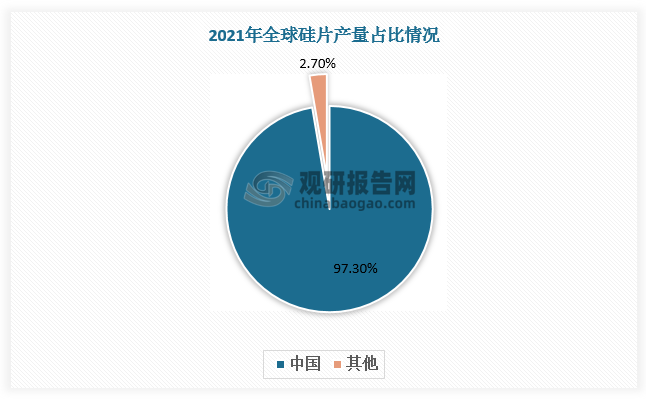
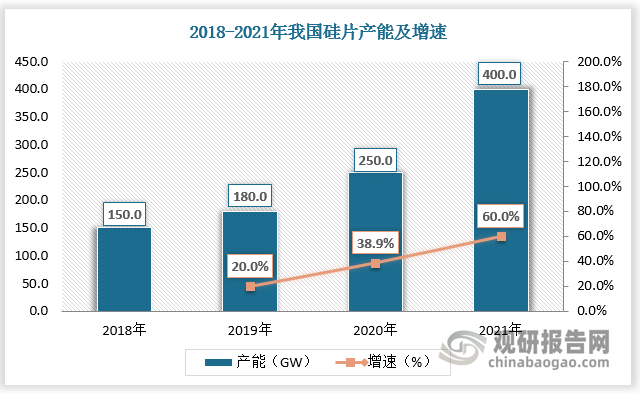
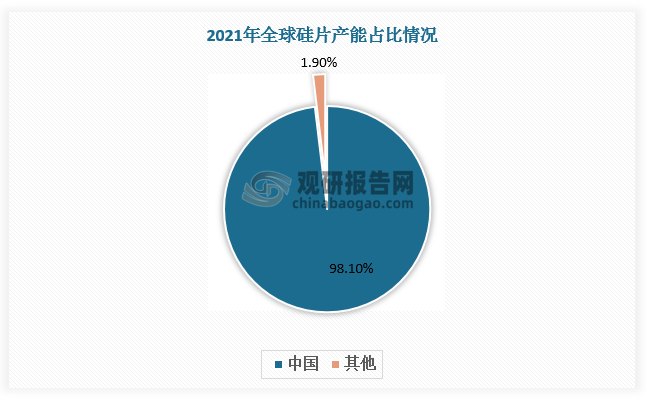
目前全球硅片产能主要集中在我国。根据观研报告网发布的《中国光伏硅片行业发展深度研究与投资前景分析报告(2022-2029年)》显示,2021年我国硅片产量为227GW,增速为40.7%,占全球硅片产量的97.3%;我国硅片产能为400GW,增速为60%,占全球硅片产能的98.1%。
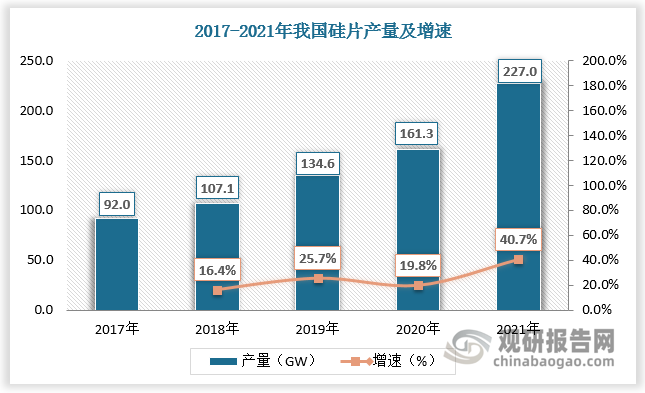
目前全球硅片产能主要集中在我国。数据显示,2021年我国硅片产量为227GW,增速为40.7%,占全球硅片产量的97.3%;我国硅片产能为400GW,增速为60%,占全球硅片产能的98.1%。

数据来源:观研天下数据中心整理
数据来源:观研天下数据中心整理
数据来源:观研天下数据中心整理
数据来源:观研天下数据中心整理

数据来源:观研天下数据中心整理

数据来源:观研天下数据中心整理

数据来源:观研天下数据中心整理

二、光伏硅片行业竞争

1.光伏硅片细分市场中单晶硅片占比迅速提升

光伏硅片大体可以分为多晶硅片和单晶硅片。相比之下,单晶电池转换效率较高,近几年下游需求增多使得单晶硅片占比提升。数据显示,单晶硅片市场占比迅速从2016年的不足20%提高到2021年的95%。
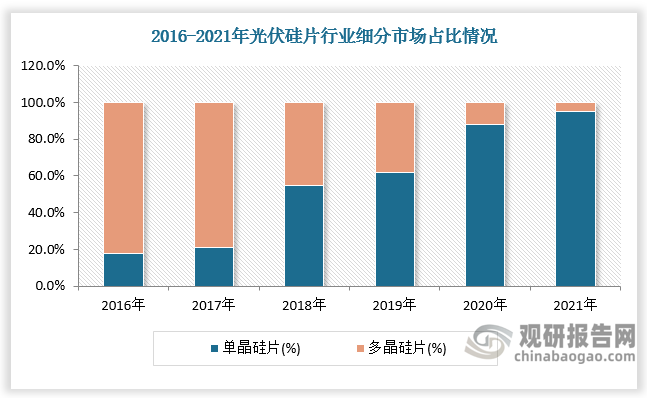
光伏硅片大体可以分为多晶硅片和单晶硅片。相比之下,单晶电池转换效率较高,近几年下游需求增多使得单晶硅片占比提升。数据显示,单晶硅片市场占比迅速从2016年的不足20%提高到2021年的95%。

数据来源:观研天下数据中心整理

2.光伏硅片行业集中度高,隆基股份、中环股份两强并立

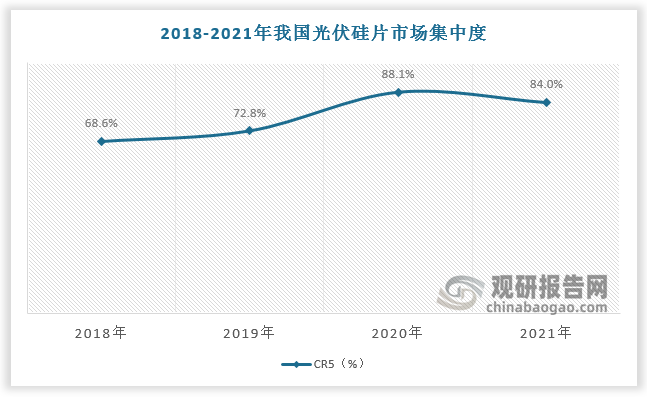
光伏硅片主要供应商分为以晶科、晶澳、天合等为代表的垂直一体化厂商和以隆基、中环和协鑫等为代表的第三方的龙头厂商。光伏硅片头部企业优势明显,隆基股份、中环股份、京运通、晶科能源毛利率均超过20%,行业集中度高,2021年CR5达84%。
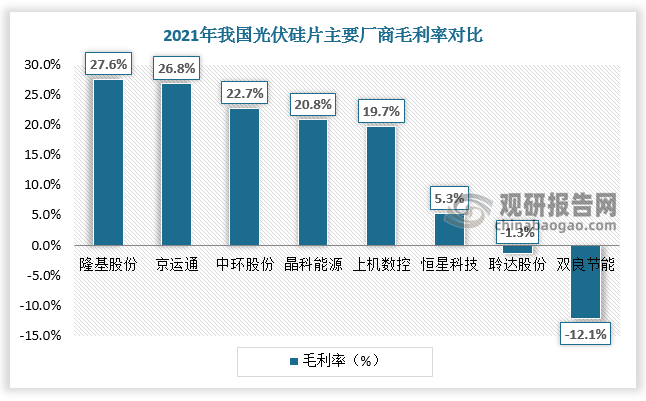
光伏硅片主要供应商分为以晶科、晶澳、天合等为代表的垂直一体化厂商和以隆基、中环和协鑫等为代表的第三方的龙头厂商。光伏硅片头部企业优势明显,隆基股份、中环股份、京运通、晶科能源毛利率均超过20%,行业集中度高,2021年CR5达84%。

数据来源:观研天下数据中心整理
数据来源:观研天下数据中心整理

数据来源:观研天下数据中心整理

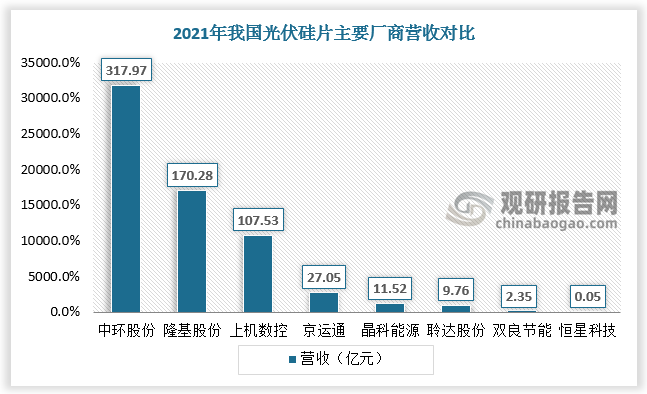
从硅片产量及营收来看,隆基股份、中环股份两强并立。数据显示,2021年隆基股份硅片产量排名第一,为69.96GW;中环股份硅片营收领先,为317.97亿元。

2021年我国光伏硅片主要厂商产量

厂商 产量
隆基股份 69.96GW
中环股份 824803.25万片
协鑫股份 38.1GW
晶科能源 25.09GW
京运通 136224.42万片
上机数控 49431.33吨
聆达股份 26458.26万片
双良节能 3799万片
航天机电 1902.27万片
亿晶光电 1394.45万片

数据来源:观研天下数据中心整理

数据来源:观研天下数据中心整理

数据来源:观研天下数据中心整理

三、光伏硅片行业趋势

1.光伏硅片需求有望持续增长

晶体硅光伏电池生产对硅片的质量要求较高,因此硅片技术更迭有助于行业发展。同时下游市场需求扩张将推动硅片行业持续增长,预计2022年度全国硅片产量将超过293GW。
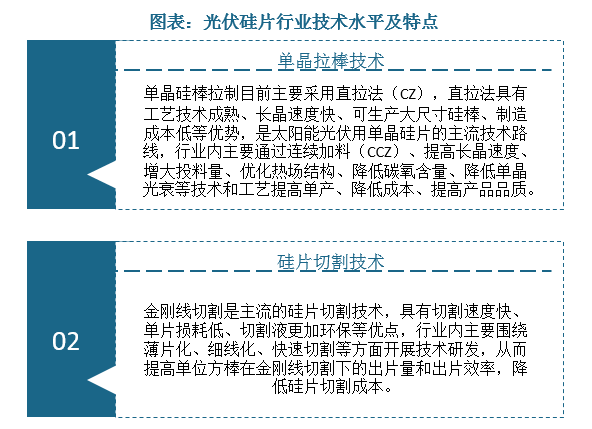
晶体硅光伏电池生产对硅片的质量要求较高,因此硅片技术更迭有助于行业发展。同时下游市场需求扩张将推动硅片行业持续增长,预计2022年度全国硅片产量将超过293GW。

资料来源:观研天下整理

2.大尺寸硅片进入快速发展期

细分市场上,大尺寸硅片需求增长快速。数据显示,2020-2021年硅片市场上182mm和210mm尺寸需求占比由4.5%迅速增长至45%,大尺寸硅片进入快速发展期,市场空间广阔。
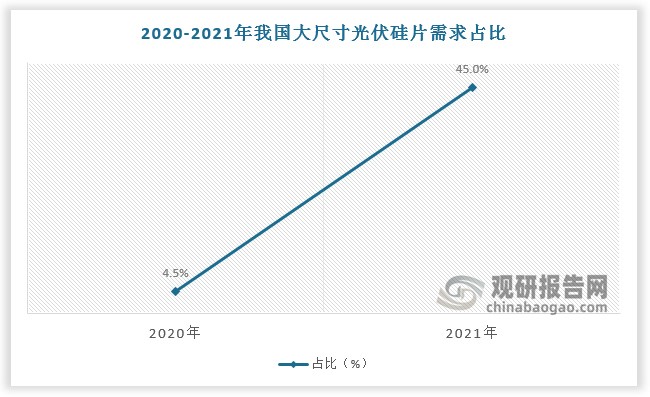
细分市场上,大尺寸硅片需求增长快速。数据显示,2020-2021年硅片市场上182mm和210mm尺寸需求占比由4.5%迅速增长至45%,大尺寸硅片进入快速发展期,市场空间广阔。

数据来源:观研天下数据中心整理(zlj)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

固态电池将成为下一代电池技术,商业化进程逐步加速

固态电池将成为下一代电池技术,商业化进程逐步加速

日本、韩国、美国、欧洲等国家和地区不仅在战略规划文件中明确支持固态电池的发展,还提供了高达千亿元规模的资金支持,力求在未来新一代电池技术中抢占先机,从而实现对我国动力电池和新能源汽车产业的“换道超车”。

2026年10月20日
固态电池即将迈入产业化初期,多技术路径背景下行业即将迎来高速增长

固态电池即将迈入产业化初期,多技术路径背景下行业即将迎来高速增长

目前固态电池以中日韩为全球产业主导,亚太地区占据了全球近60%的市场份额,具体来看,日本量产规划最为激进,中韩企业快速发展,欧美企业多通过“初创+车企”模式聚焦前沿技术。截止2025年全球固态电池市场规模尚不足百亿美元的规模,未来随着下游需求激增,预计到2030年,全球固态电池市场规模有望达到603亿美元。

2026年10月19日
《新型电池产业发展“十五五”规划》助推固态电池开启新纪元

《新型电池产业发展“十五五”规划》助推固态电池开启新纪元

“十四五”期间,我国新型电池产业实现跨越发展,在产业规模、技术创新、产业链建设和全球影响力等方面取得历史性成就。我国新型电池产业总产值突破万亿元大关,占据全球市场主要份额。技术迭代步伐加快,量产电池单体能量密度超过300Wh/kg,新型电池循环寿命最高超过12000次,全固态电池研发加速。为推动新型电池产业高质量发展,

2026年10月16日
内外态势多维拆解:我国稀土行业步入稳定快速增长发展阶段

内外态势多维拆解:我国稀土行业步入稳定快速增长发展阶段

中国是全球稀土资源最为丰富的国家之一,根据相关数据,截至2023年全球稀土资源储量约为1.1亿吨,其中储量最高为中国,储量约为4400万吨,占比约40%。中国的稀土资源广泛分布于全国 22 个省区,矿种多样,有包头混合型稀土矿、离子吸附型稀土矿、氟碳铈矿等。

2026年09月09日
吸波材料为未来解决电磁兼容问题重要手段 市场需求持续增长

吸波材料为未来解决电磁兼容问题重要手段 市场需求持续增长

吸波材料行业经过多年发展,目前已经形成较为稳定的市场竞争格局。国外大型吸波材料企业经过数十年的发展,产品范围较广,吸波材料通常仅为其主营业务的一部分。国内企业起步较晚,在产品种类、应用领域范围、终端客户群体上与国外企业存在一定差异。

2026年09月08日
需求上行,全球消费级储能市场规模正持续增长

需求上行,全球消费级储能市场规模正持续增长

新型储能首次被列入国家六大新兴支柱产业,从电力系统的“配角”跃升为核心支撑,是构建适配高比例新能源的新型电力系统的关键环节,可有效提升电力系统互补互济和安全韧性水平,支撑2030年非化石能源发电量占比达到50%的目标落地‌。

2026年08月26日
原生开采受限催生再生红利 稀土回收成为我国稀土供给的第二增长曲线

原生开采受限催生再生红利 稀土回收成为我国稀土供给的第二增长曲线

随着新能源汽车、风力发电、智能制造等新兴产业的快速发展,稀土元素的市场需求持续增长。特别是稀土永磁材料、稀土发光材料等高性能稀土产品,在新能源汽车电机、风力发电机、节能灯具等领域的应用日益广泛,这进一步推动了稀土回收利用产业的发展。

2026年08月24日
供需共振助推海水淡化高质量扩张,赛道盈利分化凸显强者恒强特征

供需共振助推海水淡化高质量扩张,赛道盈利分化凸显强者恒强特征

海水淡化需求呈现“工业主导、市政民生加速渗透”的格局,形成多元化应用场景。工业领域是核心需求方,电力、石化、钢铁等高耗水行业通过自建淡化装置实现水资源闭环管理,工业用水占比超60%,且沿海园区淡化水使用率突破30%,成为保障产业稳定运行的关键基础设施。市政供水领域需求爆发,青岛、天津等城市将淡化水纳入城市管网,缓解淡水

2026年08月19日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部