
行业综述
原煤指煤矿生产出来的未经洗选、筛选加工而只经人工拣矸和杂物的产品,包括天然焦及劣质煤,不包括石煤、泥炭、油页岩等。原煤按成因可分为三大类:腐植煤、腐泥煤和腐植腐泥煤;按其碳化程度又可分为泥煤、褐煤、烟煤、无烟煤。
原煤类型
|
分类标准 |
具体名称 |
概念 |
|
成因 |
腐植煤 |
高等植物的遗体经泥炭化作用和煤化作用转变而成的煤 |
|
腐泥煤 |
由湖沼、潟湖或闭塞的浅海环境中的藻类植物及浮游生物在还原环境下经腐解转变而成的煤 |
|
|
腐植腐泥煤 |
由高等植物和低等植物遗体经成煤作用转变成的以腐泥为主的煤,是介于腐植煤及腐泥煤之间的一种过渡型煤 |
|
|
碳化程度 |
泥煤 |
由沼泽植物的残体,在多水的嫌气条件下,不能完全分解堆积而成 |
|
褐煤 |
煤化程度最低的矿产煤,一种介于泥炭与沥青煤之间的棕黑色、无光泽的低级煤 |
|
|
烟煤 |
是煤进一步变质的产物,煤化程度中等。含碳量80%~90%,含氢量4%~6%,含氧量10%~15% |
|
|
无烟煤 |
一种坚硬、致密且高光泽的煤矿品种,发热量较低,但碳含量最高,杂质含量最少 |
资料来源:公开资料整理
煤炭作为应用于火电、化工、钢铁等行业的主体能源,其供应持续增长,所需原煤相应增多。2017-2021年我国原煤产量整体呈稳定增长态势,2021年原煤生产首次突破40亿吨为41.3亿吨,较上年增产2.3亿吨,同比增速5.8%。
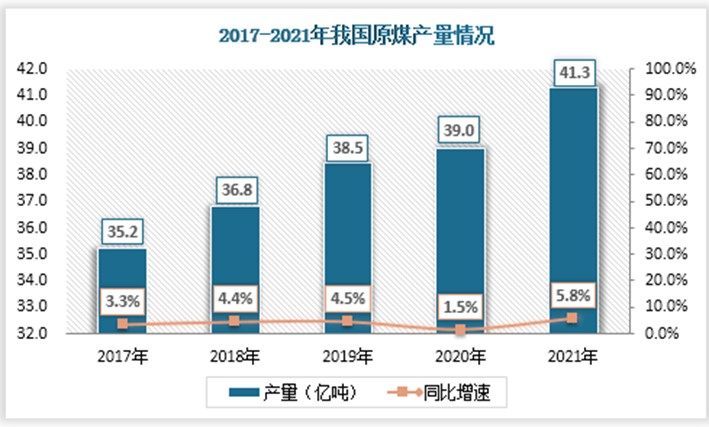
数据来源:国家统计局、观研天下整理
竞争格局
1、竞争格局明晰,山东能源、国家能源和晋能控股属于龙头企业
根据观研报告网发布的《中国原煤行业现状深度研究与投资趋势分析报告(2022-2029年)》显示,我国从事煤炭开采和原煤生产的企业数量不在少数,具体有国家能源、晋能控股、国家电投、河南能源等。这些企业有包括早期成立历经三十四年发展的,也有新近战略性整合重组的,新老企业更替融合,加强现代原煤行业体系建设。
我国原煤行业部分相关企业概况
| 企业简称 | 成立时间 | 要点 |
| 国家能源集团 | 2017/11/28 | 由中国国电集团公司和神华集团有限责任公司联合重组而成的中央骨干能源企业,2021年世界500强排名第101位 |
| 晋能控股集团 | 2020/10/10 | 以山西省国资运营公司持有的同煤集团、晋煤集团、晋能集团三户煤炭企业股权作价出资,采取联合重组方式成立的综合能源大集团,2021年世界500强排名第138位 |
| 山东能源集团 | 2011/3/21 | 由原兖矿集团和原山东能源集团联合重组成立的山东省属大型能源集团,2021年世界500强第70位 |
| 中煤能源集团 | 1982/07/26 | 是国务院国资委管理的国有重点骨干企业,前身为中国煤炭进出口总公司,2021年世界500强第451位 |
| 陕煤集团 | 2004/02/19 | 陕西省省属特大型能源化工企业,2021年世界500强第220位 |
| 山东焦煤集团 | 2001/10/12 | 总部位于山西省会太原市的综合发展的多元化大型企业集团,2021年世界500强企业第313位 |
| 潞安化工集团 | 2020/08/07 | 以原潞安矿业集团煤化一体产业为主体,整合重组相关省属企业化工资产和配套煤矿,组建而成的煤化一体省属重点国有企业 |
| 华能集团 | 1989/03/31 | 国务院批准成立的国有骨干企业,2021年世界500强第248位 |
| 国家电投集团 | 2015/07/15 | 我国五大发电集团之一,是全球最大的光伏发电企业,2021年在世界500强企业中位列293位 |
| 淮河能源集团 | 2000/11/29 | 现为淮南矿业集团控股的国有上市公司 |
| 河南能源集团 | 2007/06/01 | 国有独资特大型能源化工集团 |
资料来源:观研天下整理
根据2021年度原煤行业相关企业的营业收入情况来看,山东能源、国家能源和晋能控股这三家企业营收超过5000亿元,属于该领域第一梯队的领军企业;处于第二梯队的是中煤能源、陕煤集团、华能集团、国家电投等,营收在1500亿元-5000亿元间,第三梯队以平煤神马、伊泰集团、汇能集团为主,营收低于1500亿元。
2021年原煤行业竞争梯队
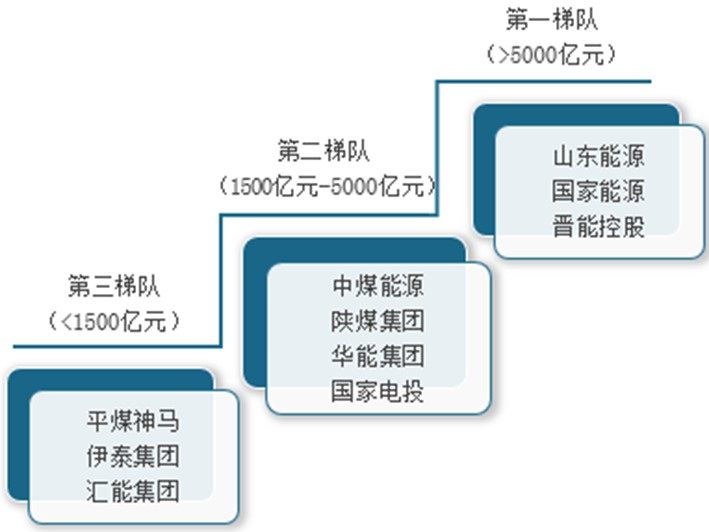
资料来源:观研天下整理
2、竞争格局较为分散,大多企业市场份额小
虽然国内从事煤炭行业的企业数颇多,但据中国煤炭工业协会统计,2021年全年国内原煤生产总量高于3000万吨的企业仅共20家,这20家企业分别是国家能源集团、晋能控股集团、山东能源集团、中煤能源集团、陕煤集团、山东焦煤集团、潞安化工集团、华能集团、国家电投集团、淮河能源集团、河南能源集团、冀中能源集团、华电煤业集团、华阳集团、辽宁能源集团、伊泰集团、汇能集团、龙煤集团、开滦集团、中国平煤神马集团。其中5家企业产量为3000万吨-5000万间,9家位于5000万吨-1亿吨,原煤生产量为2亿吨-4亿吨的企业有4家,生产量位于1亿吨-2亿吨间和5亿吨以上的企业各有1家。
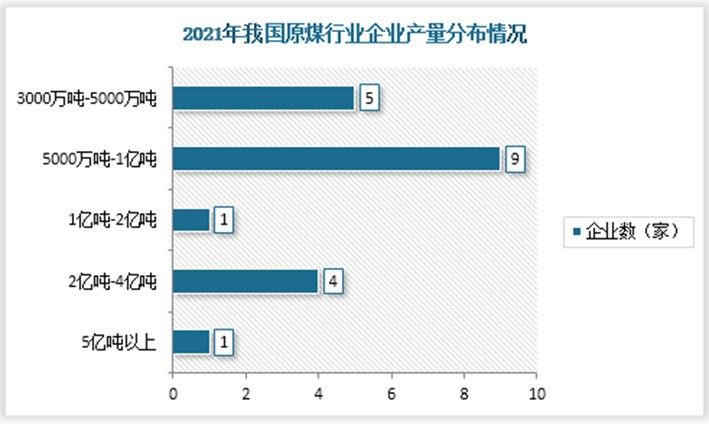
数据来源:中国煤炭工业协会、观研天下整理
国家能源以57054万吨的原煤产量占据企业榜首,相较上年的52694万吨同比增长了8.3个百分点;晋能控股、山东能源、中煤能源、陕煤能源分别以38396万吨、25519万吨、24679万吨、21011万吨的产量紧随其后……在这20家企业中有8家企业原煤产量较上年同期存在不同程度的缩减,华阳集团降幅最大为-40.7%,产量5281万吨;有6家企业原煤产量同比增幅高于10%,增幅最大的企业是汇能集团。这20家企业原煤产量合计26.56亿吨,较上年同期增加了7869.9万吨,占全国原煤产量的65.3%。
我国原煤产量前20家企业
| 排名 | 企业名称 | 原煤产量(万吨) | 上年同期(万吨) | 同比增长(%) |
| 1 | 国家能源集团 | 57054 | 52694 | 8.3 |
| 2 | 晋能控股集团 | 38396 | 34239 | 12.1 |
| 3 | 山东能源集团 | 25519 | 27000 | -5.5 |
| 4 | 中煤能源集团 | 24679 | 22322 | 10.6 |
| 5 | 陕煤集团 | 21011 | 19526 | 7.6 |
| 6 | 山东焦煤集团 | 17422 | 15592 | 11.7 |
| 7 | 潞安化工集团 | 9812 | 8716 | 12.6 |
| 8 | 华能集团 | 8664 | 7607 | 13.9 |
| 9 | 国家电投集团 | 7717 | 7939 | -2.8 |
| 10 | 淮河能源集团 | 7426 | 7426 | 0.0 |
| 11 | 河南能源集团 | 6822 | 7656 | -10.9 |
| 12 | 冀中能源集团 | 5881 | 7398 | -20.5 |
| 13 | 华电煤业集团 | 5358 | 6136 | -10.2 |
| 14 | 华阳集团 | 5281 | 8836 | -40.7 |
| 15 | 辽宁能源集团 | 5131 | 5074 | 1.1 |
| 16 | 伊泰集团 | 4933 | 5497 | -10.3 |
| 17 | 汇能集团 | 4000 | 3448 | 16.0 |
| 18 | 龙煤集团 | 3704 | 3634 | 1.9 |
| 19 | 开滦集团 | 3492 | 3458 | 1.0 |
| 20 | 中国平煤神马集团 | 3313 | 3545 | -6.6 |
数据来源:中国煤炭工业协会、观研天下数据整理(PY)
此外以原煤产量来评估企业市场份额时可以发现,原煤行业竞争格局较为分散,相关企业市场份额较小。其中位列第一的国家能源市场份额仅为13.81% ,较上年提升了0.3%;其次是晋能控股、山东能源、中煤能源 、陕煤集团这4家的市场份额超5%,分别是9.30%、6.18%、5.93%和5.09%,其他企业原煤产量占比均低于5%。
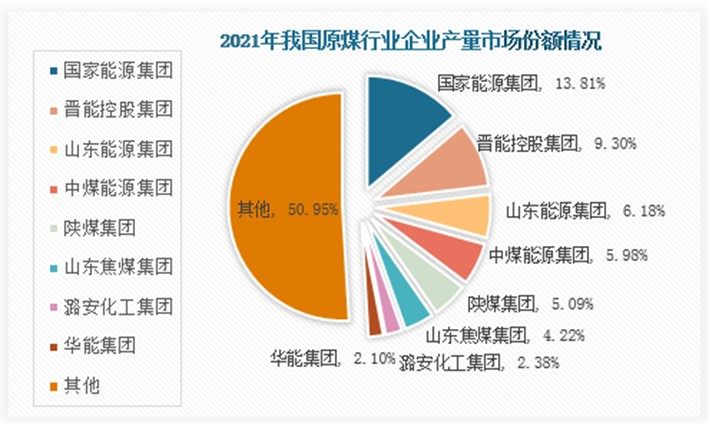
数据来源:中国煤炭工业协会、观研天下整理
3、原煤生产重心向优势企业集中
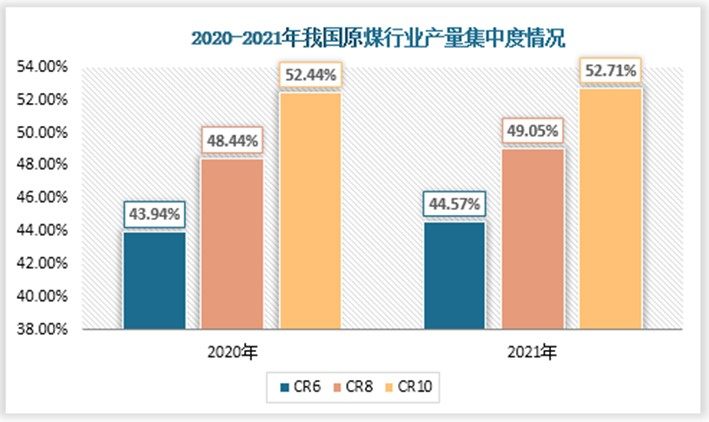
我国原煤行业市场集中较低,但有所提高。原煤生产重心向优势企业集中,得益于大型煤炭企业研发投入加强,相关技术创新体系不断完善,转化效率普遍提高,2021年全国原煤入洗率达到了71.7%。
2020年前6家大型企业原煤产量累计17.14亿吨,占全国比重43.94%;但至2021年底,前6家企业产量占比提升到44.57%,增长了0.63%;同样原煤产量前8家企业占全国比重由48.44%增加至49.05%,但行业CR6和CR8均低于50%。根据观研天下整理数据发现,2021年行业CR10大于50%为52.71%,较上年同期的52.44%增长了0.27%。
数据来源:中国煤炭工业协会、观研天下整理
虽然原煤行业开发布局进一步优化,不过据《2021年煤炭行业发展年度报告》,排名前5和前10的大型煤炭企业利润占规模以上煤炭企业总额的比重分别达到25.7%和30.2%。而大型企业原煤产量是全国规模以上煤炭企业的70.4%,但利润仅占全行业的37.6%,这足以说明原煤行业生产存在突出的利润分布不均衡问题。

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







