
咨询热线

400-007-6266

010-86223221

我国中厚板行业市场集中度较低 下游新兴应用领域有望带来更多增量市场

一、中厚板行业概述和产业链图解

中厚板是一种常见的钢板产品,厚度范围通常在3mm至100mm之间,其厚度介于薄板和厚板之间。按照厚度分类,中厚板可以分为中板、厚板、特厚板。据悉,厚度在4-20mm的钢板称为中板;厚度在20-60mm的钢板称为厚板;厚度在60mm以上称为特厚板。

根据观研报告网发布的《中国中厚板行业现状深度研究与发展前景分析报告(2024-2031年)》显示,从产业链来看,我国中厚板上游为铁矿石、焦炭等原材料;中游为中厚板生产与制造;下游为应用领域,其应用广泛,可以应用于工程机械、钢结构、造船等领域。
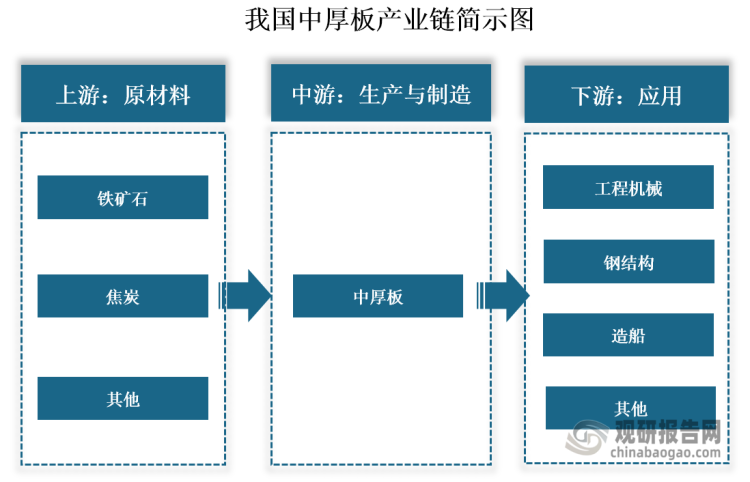
从产业链来看,我国中厚板上游为铁矿石、焦炭等原材料;中游为中厚板生产与制造;下游为应用领域,其应用广泛,可以应用于工程机械、钢结构、造船等领域。

资料来源:观研天下整理

二、中厚板上游情况

1.我国铁矿石需要依赖进口

我国虽然是世界上铁矿石资源总量相对丰富的国家,但可供开发利用的资源短缺, 仍然需要依赖进口。数据显示,近年来我国铁矿石产量一直低于进口量,且呈现小幅度波动变化趋势,2021年之前,原矿石产量稳步提升,至2022年,其产量出现些许下滑,2023年原矿石产量又保持增长,达到9.91亿吨;进口量方面,我国铁矿石进口量大,近年来始终保持在10.6亿吨以上,2023年达到11.79亿吨,创下近6年来新高;从对外依存度来看,目前我国原矿石对外依存度高,2023年达到79.7%,且自2021年起呈现逐步增长态势。
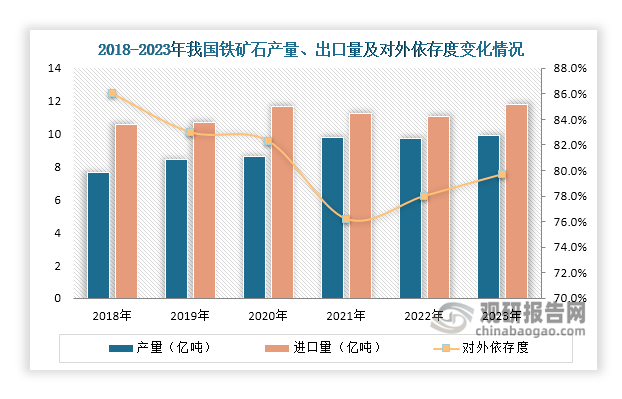
我国虽然是世界上铁矿石资源总量相对丰富的国家,但可供开发利用的资源短缺, 仍然需要依赖进口。数据显示,近年来我国铁矿石产量一直低于进口量,且呈现小幅度波动变化趋势,2021年之前,原矿石产量稳步提升,至2022年,其产量出现些许下滑,2023年原矿石产量又保持增长,达到9.91亿吨;进口量方面,我国铁矿石进口量大,近年来始终保持在10.6亿吨以上,2023年达到11.79亿吨,创下近6年来新高;从对外依存度来看,目前我国原矿石对外依存度高,2023年达到79.7%,且自2021年起呈现逐步增长态势。

数据来源:观研天下整理

2.我国焦炭供应情况良好

近年来,我国焦炭供应情况良好,主要依靠国产自给自足。其产量始终保持在4亿吨以上,且高于表观消费量,能满足中厚板中游生产需要。数据显示,2023年我国焦煤产量和表观消费量分别达到4.93亿吨、4.84亿吨,与上一年相比,同比分别增长4.3%和3.2%。

近年来,我国焦炭供应情况良好,主要依靠国产自给自足。其产量始终保持在4亿吨以上,且高于表观消费量,能满足中厚板中游生产需要。数据显示,2023年我国焦煤产量和表观消费量分别达到4.93亿吨、4.84亿吨,与上一年相比,同比分别增长4.3%和3.2%。

数据来源:观研天下整理

整体来看,我国中厚板上游铁矿石依赖进口、焦炭自己充足,这也导致铁矿石对中厚板中游生产环节影响较大,会对其生产成本和稳定性产生直接影响。如果遇到国外发运淡季,国内铁矿石资源供应可能无法及时补给,这也增加了中厚板市场的不稳定性。

三、中厚板中游情况

1.华东地区中厚板产能占比最大

近年来,随着我国中厚板生产能力提高,再加上下游需求向好,推动企业积极扩产,2022年其产能达到10769亿吨,同比2021年增长4.17%。从地区分布来看,我国中厚板产能主要分布在华东地区、华北地区和华中地区,合计占比81%。其中,华中地区占比最大,超过35%。
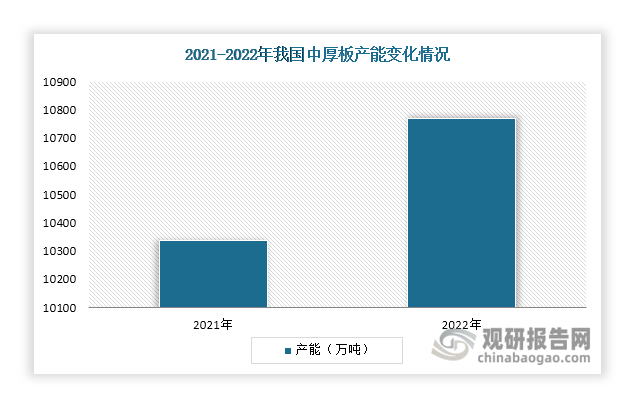
近年来,随着我国中厚板生产能力提高,再加上下游需求向好,推动企业积极扩产,2022年其产能达到10769亿吨,同比2021年增长4.17%。从地区分布来看,我国中厚板产能主要分布在华东地区、华北地区和华中地区,合计占比81%。其中,华中地区占比最大,超过35%。

数据来源:观研天下整理

数据来源:观研天下整理

数据来源:观研天下整理

2.中厚板产量持续增长

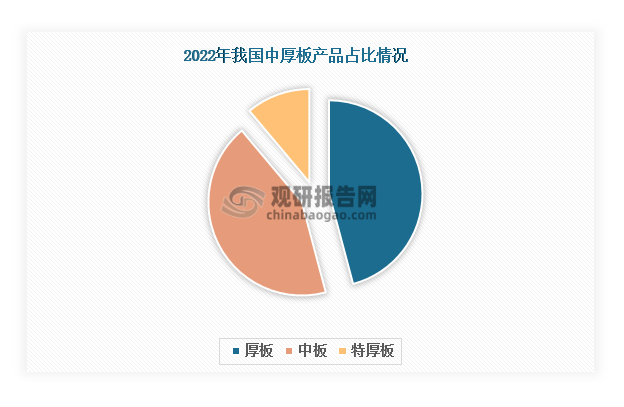
目前我国已成为世界上最大的中厚板生产国,近年来产量持续增长。数据显示,2022年我国中厚板产量达到9647万吨,同比增长6.64%。从细分市场来看,厚板产量占比最大,达到48.7%;其次是中板,占比仅次于厚板,达到45.7%。
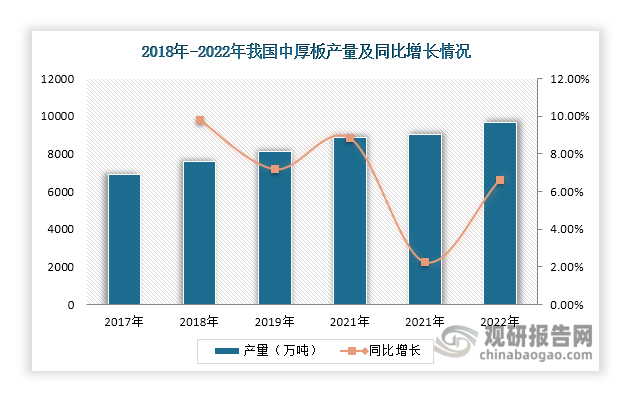
目前我国已成为世界上最大的中厚板生产国,近年来产量持续增长。数据显示,2022年我国中厚板产量达到9647万吨,同比增长6.64%。从细分市场来看,厚板产量占比最大,达到48.7%;其次是中板,占比仅次于厚板,达到45.7%。

数据来源:观研天下整理
数据来源:观研天下整理

数据来源:观研天下整理

3.中厚板市场集中度有待提升

当前,我国中厚板市场集中度低,2022年CR5不足20%,集中度还有很大提升空间。其市场竞争格局也比较分散,以沙钢集团、鞍钢股份、新钢股份等为代表的企业市场份额排名靠前。其中,沙钢集团2022年市场份额达到7.89%,市场排名第一;其次是鞍钢股份、新钢股份,合计占比8.85%。
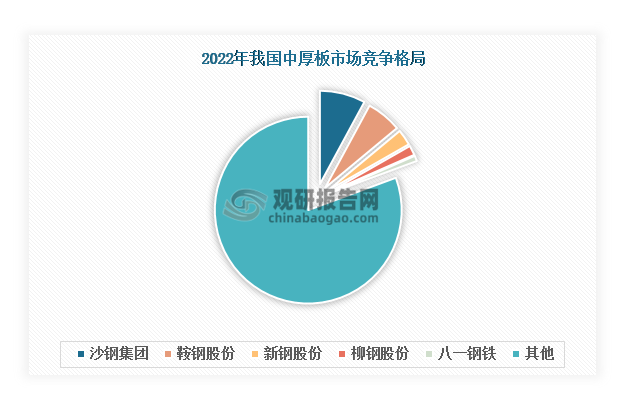
当前,我国中厚板市场集中度低,2022年CR5不足20%,集中度还有很大提升空间。其市场竞争格局也比较分散,以沙钢集团、鞍钢股份、新钢股份等为代表的企业市场份额排名靠前。其中,沙钢集团2022年市场份额达到7.89%,市场排名第一;其次是鞍钢股份、新钢股份,合计占比8.85%。

数据来源:观研天下整理

四、中厚板下游情况

中厚板下游应用广泛,据统计,工程机械为我国中厚板下游第一大应用领域,占比超过30%;其次是钢结构和造船,合计占比42%。近年来,我国中厚板下游应用领域不断扩展,除了机械、钢结构、造船等传统领域外,其还可以用于风电、氢能等清洁能源行业,可以用于制作风电发电机组的塔筒和机舱底座等零部件和氢气运输设备零部件等。

中厚板下游应用广泛,据统计,工程机械为我国中厚板下游第一大应用领域,占比超过30%;其次是钢结构和造船,合计占比42%。近年来,我国中厚板下游应用领域不断扩展,除了机械、钢结构、造船等传统领域外,其还可以用于风电、氢能等清洁能源行业,可以用于制作风电发电机组的塔筒和机舱底座等零部件和氢气运输设备零部件等。

数据来源:观研天下整理

展望未来,我国中厚板下游需求市场前景仍旧向好。一方面,钢结构、造船等传统应用领域在政策推动、需求牵引之下,总体预计仍将保持“稳中向好、稳中有进”态势,带动中厚板市场需求持续释放;另一方面,在“2030年前实现碳达峰、2060年前实现碳中和”战略目标下,我国对风电、氢能等清洁能源的利用程度将不断提高,这也将给中厚板市场带来更多需求和机遇。未来我国中厚板行业或将呈现出稳步增长的趋势(WJ)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


新能源与电子双轮驱动 我国铜基金属片行业进入高端化新阶段

新能源与电子双轮驱动 我国铜基金属片行业进入高端化新阶段

铜基金属片行业需求由三重力量共同驱动:新能源汽车与电池极耳构成最强引擎,新能源渗透率提升拉动电池极耳、连接器、母排和电机用铜带箔需求快速增长;电子连接器与引线框架形成高增长引擎,5G通信、消费电子、AI服务器和半导体封装推动高端连接器和引线框架需求增长,AI服务器和GPU集群进一步放大高端铜合金需求;电力投资与变压器构

2026年10月01日
资本开支带来增量弹性 我国轧辊行业迈向绿色高端化 出海空间持续拓展

资本开支带来增量弹性 我国轧辊行业迈向绿色高端化 出海空间持续拓展

从轧制工序来看,热轧是粗钢转化为钢材的核心环节,轧辊直接消耗发生于钢坯轧制过程,因此轧辊的消耗规模更直接跟随粗钢产量变动,而非钢材统计口径的总产量。按照吨钢辊耗约 1.0‑1.2 kg 进行测算,仅国内粗钢轧制环节对应的轧辊年消耗量便接近 100 万吨量级,构成黑色冶金轧辊市场的需求底盘。

2026年09月24日
我国高纯铟行业产业链分析:上游供给弹性偏弱 下游AI算力驱动需求升级

我国高纯铟行业产业链分析:上游供给弹性偏弱 下游AI算力驱动需求升级

我国铟资源总体储量丰富,为高纯铟行业发展奠定良好原料基础,但受铟伴生稀散金属属性等影响,高纯铟上游供给弹性偏弱。下游市场呈现传统需求托底、高端需求扩容的格局,其中ITO靶材稳固消费基本盘,高速光模块等新兴赛道持续带动需求升级。

2026年09月24日
光伏玻璃行业海外结构性亮点犹存 国内供给将从过剩转向偏紧 企业盈利差距或拉大

光伏玻璃行业海外结构性亮点犹存 国内供给将从过剩转向偏紧 企业盈利差距或拉大

光伏玻璃供给收缩,受需求走弱影响。2026年光伏需求整体走弱。1-8月组件累计排产342GW,同比下降17%;1-6月国内光伏新增装机仅72GW,同比骤降66%。国内市场受前期抢装透支及电网消纳压力影响,装机节奏明显放缓。

2026年09月16日
铱行业现状解析:南非垄断供给 中国依赖进口且市场价格长期中枢上移

铱行业现状解析:南非垄断供给 中国依赖进口且市场价格长期中枢上移

铱是铂族金属中丰度最低、供给最刚性、战略价值最突出的品种,全球年产量仅7—9吨,且80%以上来自南非铂矿的伴生回收。其供给不取决于铱价,而受制于铂矿开采规模,弹性近乎为零。需求端,火花塞、坩埚和氯碱电极构成传统基本盘,而PEM电解水制氢作为绿氢产业的核心技术路线,正成为铱需求增长最快的领域,每GW PEM电解槽约需铱0

2026年09月16日
全球铍下游应用多点开花、需求端增长动能充足 中国供给端面临挑战

全球铍下游应用多点开花、需求端增长动能充足 中国供给端面临挑战

铍有“超级金属”“尖端金属”“空间金属”的美誉,下游应用多点开花,但全球铍供给端弹性偏弱。在航空航天、核工业等赛道拉动下,全球铍行业有望维持稳健发展态势。我国矿山铍产量位居世界前列,不过本土资源禀赋与高端材料供给存在短板,供应链保障面临压力,亟需通过技术攻关、多元化进口布局与产业链协同等方式,提升产业整体韧性。

2026年09月16日
出口管制+环保收紧双调控 中国铟龙头全球话语权确立 中小企业绿色精细转型突围

出口管制+环保收紧双调控 中国铟龙头全球话语权确立 中小企业绿色精细转型突围

铟作为稀缺稀散战略金属,是高端显示、AI光芯片、高速光模块、半导体射频器件的核心刚需材料,具备不可替代性与极强产业战略价值。当前全球铟供给高度依赖中国,国内持续推进出口全链条管制升级+环保政策收紧双重调控,彻底重塑全球铟贸易格局与供需体系。

2026年09月11日
铟行业供需格局解析:供给刚性定底线,需求弹性定高度  价格中枢系统将性抬升

铟行业供需格局解析:供给刚性定底线,需求弹性定高度 价格中枢系统将性抬升

需求端则呈现显著的结构分化:ITO靶材构成稳定基本盘但增速趋缓,半导体(磷化铟衬底、铟基焊料)和光伏CIGS电池成为高增长的结构性亮点,需求结构正从“单一依赖面板”向“多点驱动”演变。在供给刚性与需求分化的共同作用下,2020—2024年精铟价格从1180元/千克拉升至2793元/千克,

2026年09月11日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部



