
咨询热线

400-007-6266

010-86223221

我国骨科植入医疗器械市场现状分析 行业可挖掘空间大 国产替代进程加速

一、骨科植入医疗器械简介

骨科植入医疗器械,即通过手术被植入人体内用以维持、支撑及修补人体骨骼的器件和材料。

二、骨科植入医疗器械市场规模

根据观研报告网发布的《中国骨科植入医疗器械行业现状深度调研与未来前景预测报告(2024-2031)》由于老龄人口数量和预期寿命日益增加,而骨科疾病发病率与年龄相关度较高,随之带来的是老年人群体对骨科植入医疗器械的需求增加。随着国内老龄化加剧,我国骨科植入医疗器械行业快速发展。

2015-2021年我国骨科植入医疗器械市场规模由164亿元增长至424亿元,复合增长率达17.15%。目前我国骨科植入医疗器械人均手术量低于欧美平均水平,骨科植入医疗器械仍具备较大增长空间,预计2025年我国骨科植入医疗器械市场规模将达700亿元。
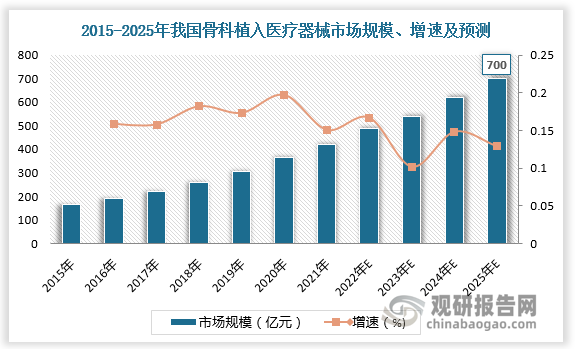
2015-2021年我国骨科植入医疗器械市场规模由164亿元增长至424亿元,复合增长率达17.15%。目前我国骨科植入医疗器械人均手术量低于欧美平均水平,骨科植入医疗器械仍具备较大增长空间,预计2025年我国骨科植入医疗器械市场规模将达700亿元。

数据来源:观研天下数据中心整理

三、关节、脊柱产品植入手术每千人中手术例数

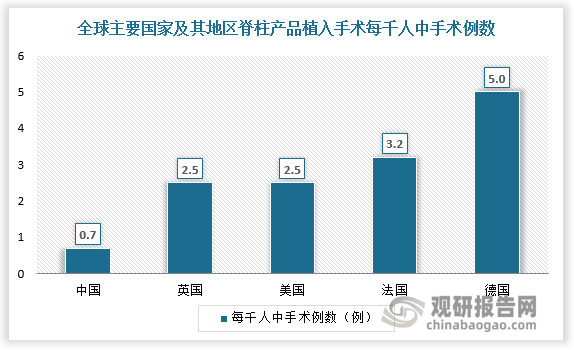
根据数据,我国关节产品植入手术每千人中手术例数仅为0.5例,远低于日本(3.1例),英国(3.1例),美国(4.5例),德国(4.9例),脊柱产品植入手术每千人中手术例数仅为0.7例,远低于英国(2.5例),美国(2.5例),法国(3.2例),德国(5例)。
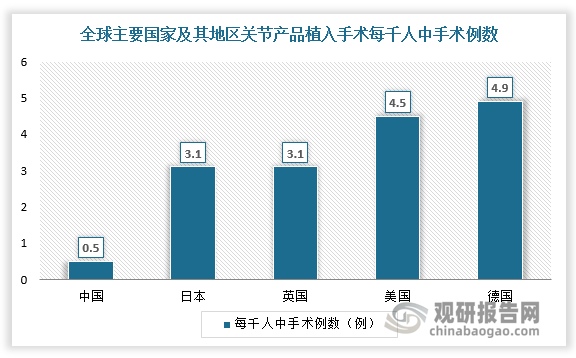
根据数据,我国关节产品植入手术每千人中手术例数仅为0.5例,远低于日本(3.1例),英国(3.1例),美国(4.5例),德国(4.9例),脊柱产品植入手术每千人中手术例数仅为0.7例,远低于英国(2.5例),美国(2.5例),法国(3.2例),德国(5例)。

数据来源:观研天下数据中心整理
数据来源:观研天下数据中心整理

数据来源:观研天下数据中心整理

四、骨科植入医疗器械细分市场

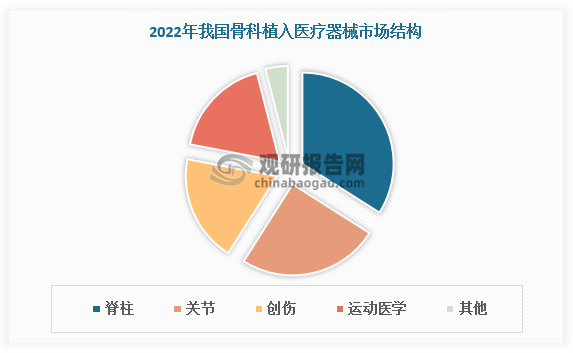
根据不同治疗领域,骨科植入器械可进一步细分为脊柱、创伤、关节及运动医学类。2022年脊柱产品市场规模占比最高,创伤类、关节类则因集采而产品价格大幅下降,导致市场规模占比大幅萎缩,但仍然高于运动医学。
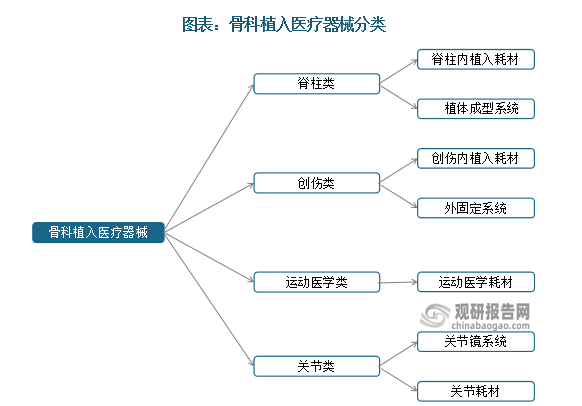
根据不同治疗领域,骨科植入器械可进一步细分为脊柱、创伤、关节及运动医学类。2022年脊柱产品市场规模占比最高,创伤类、关节类则因集采而产品价格大幅下降,导致市场规模占比大幅萎缩,但仍然高于运动医学。

资料来源:观研天下整理
资料来源:观研天下整理

数据来源:观研天下数据中心整理

五、骨科植入医疗器械国产化率

由于产品价值高且仅限一次性使用的产品属性,骨科植入医疗器械被纳入“高值医用耗材”范畴,其安全性、有效性监管要求严格,市场准入门槛较高。

我国骨科植入医疗器械行业起步较晚,市场发展长期由国际厂商主导。2021年我国骨科植入医疗器械市场排名前十的企业共占据50.30%的市场份额,其中5家进口企业共占据31.6%的市场份额。近年来,随着国家集采、联盟集采、省级集采全面推进,国产企业打开市场渠道,国产产品加速入局,骨科植入医疗器械国产替代进程加速。根据数据,2022年创伤、脊柱、关节、运动医学类骨科植入医疗器械国产化率分别为75%、49%、55%、11%。
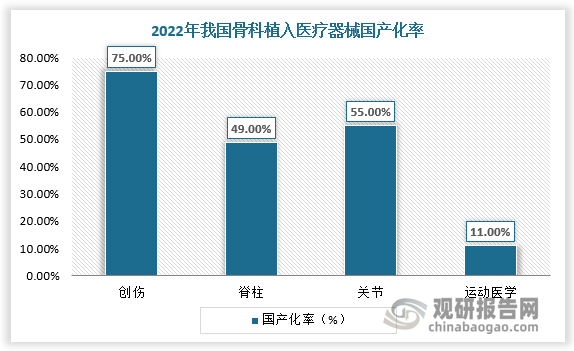
我国骨科植入医疗器械行业起步较晚,市场发展长期由国际厂商主导。2021年我国骨科植入医疗器械市场排名前十的企业共占据50.30%的市场份额,其中5家进口企业共占据31.6%的市场份额。近年来,随着国家集采、联盟集采、省级集采全面推进,国产企业打开市场渠道,国产产品加速入局,骨科植入医疗器械国产替代进程加速。根据数据,2022年创伤、脊柱、关节、运动医学类骨科植入医疗器械国产化率分别为75%、49%、55%、11%。

数据来源:观研天下数据中心整理(zlj)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


检验价格项目规范落地 我国体外诊断(IVD)行业内需企稳与出海加速并行

检验价格项目规范落地 我国体外诊断(IVD)行业内需企稳与出海加速并行

2026年8月国家医保局发布《检验类医疗服务价格项目立项指南(试行)》,10月安徽、江西相继发布征求意见稿,标志着检验类价格项目规范从“规则制定”进入“落地执行”阶段。这一政策对IVD行业的影响,核心不在于短期降价幅度,而在于它从支付端拆解了行业沿用多年的商业模式根基:当主项目不再按方法学分别设立、当“开发新方法学→制

2026年11月03日
从签发数据看肺炎疫苗变局:儿童红利消退 PPV23打开老年增量空间

从签发数据看肺炎疫苗变局:儿童红利消退 PPV23打开老年增量空间

过去依靠儿童 PCV13 拉动的增长模式逐步弱化,老年人群对应的 PPV23 疫苗批签发快速走高,市场由儿童单极向儿童、成人双轮驱动转型。当前国内老年群体接种基数偏低,叠加老龄化、惠民项目推进与支付政策优化,成人市场潜力突出。

2026年10月29日
疫苗赛道告别普涨时代:企业业绩分化 创新出海成行业破局主线

疫苗赛道告别普涨时代:企业业绩分化 创新出海成行业破局主线

近年在新生儿数量下滑、接种意愿走弱、市场竞争加剧等多重因素叠加下,我国疫苗行业告别增量扩容阶段,板块整体承压前行,行业营收、批签发、接种剂次等核心指标走弱,企业经营显著分化,传统热门品种红利逐步消退。行业增长逻辑转向结构性升级,多联多价、新型疫苗迎来发展窗口。

2026年10月27日
无创深脑赛道:超声脑机接口行业应用前景广阔 导航成本与临床证据瓶颈亟待破解

无创深脑赛道:超声脑机接口行业应用前景广阔 导航成本与临床证据瓶颈亟待破解

中国在这一赛道与国际几乎同一起跑线,差距不到1.5年。格式塔科技累计融资5.7亿元、超级工厂已投运,首款慢性疼痛产品在超30例临床中使疼痛评分降低50%,计划2026年底启动NMPA注册申报。但作为全新器械品类,评估标准需与监管共同制定,批量交付可能仍需2至3年。

2026年10月26日
我国口腔材料行业增长动能充足 临床类材料领跑且主导地位强化

我国口腔材料行业增长动能充足 临床类材料领跑且主导地位强化

口腔材料是口腔科重要基础支撑,可分为临床类与技工类两大品类。近年来我国口腔材料市场规模持续扩容,且增速高于全球水平。其中口腔临床类材料增长亮眼、市场占比持续提升,技工类材料虽稳步增长,但整体占比逐步回落。海外厂商仍在口腔临床类材料市场占据较大份额,行业国产替代具备可观空间。

2026年10月22日
口服避孕药行业:OTC化北美稳增、中国COC潜力广阔 本土替代实质推进

口服避孕药行业:OTC化北美稳增、中国COC潜力广阔 本土替代实质推进

市场层面,2025 年全球口服避孕药市场规模约 99 亿美元,预计 2033 年达到 158.75 亿美元,期间复合增速 6.08%。成熟市场低斜率稳态增长,其中北美为全球最大单一市场,行业增长除基础避孕需求外,调经、痤疮、经前期烦躁障碍(PMDD)等非避孕适应症的临床拓展成为重要增量,而处方药转 OTC 则是改善药物

2026年10月21日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部

