咨询热线

400-007-6266

010-86223221

我国钾肥行业:市场供不应求 进口依赖度较高

一、行业相关概述

钾肥被誉为“粮食中的粮食”,是一种以钾元素为主要养分的肥料。钾是农作物生长三大必需的营养元素之一,具有增强农作物的抗旱、抗寒、抗病、抗盐、抗倒伏的能力,对作物稳产、高产有明显作用,因此几乎每种作物都需要适量施用钾肥。钾肥主要有氯化钾、硫酸钾、硝酸钾以及硫酸钾镁等品种。其中氯化钾由于其养份浓度高,资源丰富,价格相对低廉,在农业生产中起主导作用,占所施钾肥数量的95%以上。
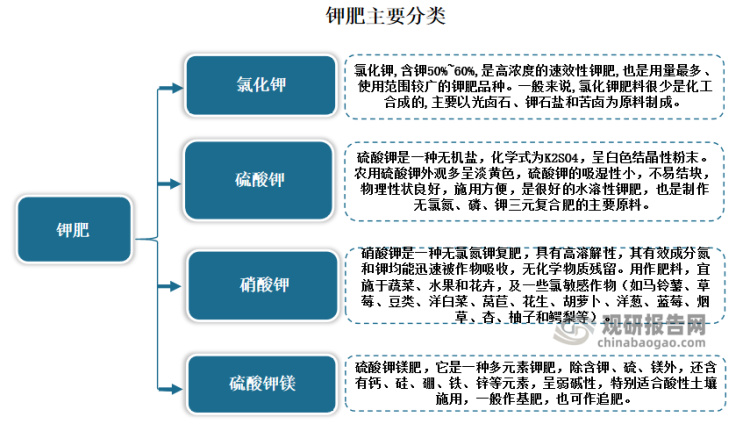
钾肥被誉为“粮食中的粮食”,是一种以钾元素为主要养分的肥料。钾是农作物生长三大必需的营养元素之一,具有增强农作物的抗旱、抗寒、抗病、抗盐、抗倒伏的能力,对作物稳产、高产有明显作用,因此几乎每种作物都需要适量施用钾肥。钾肥主要有氯化钾、硫酸钾、硝酸钾以及硫酸钾镁等品种。其中氯化钾由于其养份浓度高,资源丰富,价格相对低廉,在农业生产中起主导作用,占所施钾肥数量的95%以上。

资料来源:观研天下整理

一、行业市场发展情况

1、化肥市场发展情况

根据观研报告网发布的《中国钾肥行业发展现状分析与投资前景研究报告(2024-2031年)》显示,钾肥是指包含主要以补充钾元素为主的化学肥料,属于化肥产业。化肥全称是化学肥料,也称无机肥料,主要是指用化学和(或)物理方法制成的含有一种或几种农作物生长需要的营养元素的肥料。

化肥是农业生产最基础而且是最重要的物资投入,与国家粮食安全息息相关。据联合国粮农组织(FAO)统计,化肥在对农作物增产的作用中约占40%~60%的功劳。我国是全球主要的农业大国,化肥需求量大,无论是化肥单亩使用量还是种植面积皆位于全球前列,因而化肥整体使用量占全球3成以上。但近年为加快推进化肥农药减量增效,健全化肥农药减量化机制,农业农村部印发的《到2025年化肥减量化行动方案》和《到2025年化学农药减量化行动方案》,提出进一步减少化肥、化学农药施用总量。

随着我国各地深入推进实施化肥使用量零增长行动,我国农用化肥施用折吨量呈现出逐年下降的趋势。数据显示,2021年我国农用化肥施用量为5191.3万吨,2022年我国农用化肥施用折吨量为5079.2万吨,较2021年下降112.06万吨,同比下降2.16%。
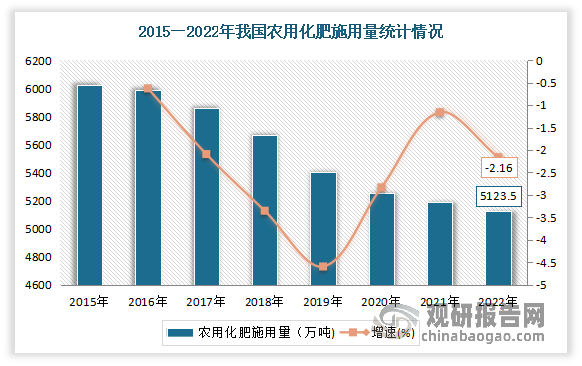
随着我国各地深入推进实施化肥使用量零增长行动,我国农用化肥施用折吨量呈现出逐年下降的趋势。数据显示,2021年我国农用化肥施用量为5191.3万吨,2022年我国农用化肥施用折吨量为5079.2万吨,较2021年下降112.06万吨,同比下降2.16%。

数据来源:观研天下整理

2钾肥市场发展情况

1市场规模

近年我国钾肥市场整体呈现增长态势。尤其是进入2021年由于成本和价格上升,使得我国整体钾肥市场景气度较高。数据显示,2022年我国钾肥市场规模约521.94亿元,较2021年增长54.6%左右。
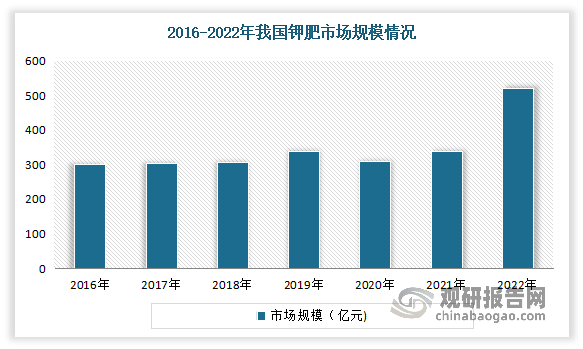
近年我国钾肥市场整体呈现增长态势。尤其是进入2021年由于成本和价格上升,使得我国整体钾肥市场景气度较高。数据显示,2022年我国钾肥市场规模约521.94亿元,较2021年增长54.6%左右。

数据来源:观研天下整理

目前在钾肥市场中,氯化钾是主要品类,可用于种植多种作物。近年由于下游市场消费需求持续提升,我国氯化钾产品市场销量逐年增长。数据显示,2021年我国氯化钾产品市场销量达1523万吨,占钾肥销售总量的74.3%。
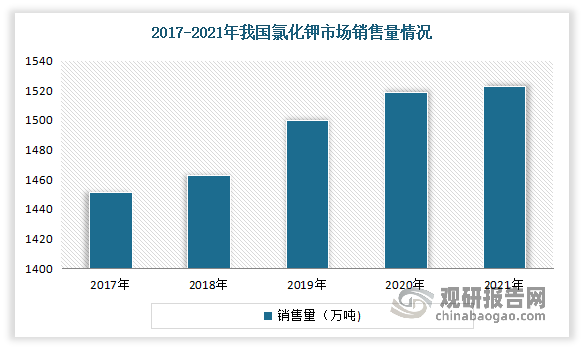
目前在钾肥市场中,氯化钾是主要品类,可用于种植多种作物。近年由于下游市场消费需求持续提升,我国氯化钾产品市场销量逐年增长。数据显示,2021年我国氯化钾产品市场销量达1523万吨,占钾肥销售总量的74.3%。

数据来源:观研天下整理

2供需规模情况

虽然2019年以来随着非洲猪瘟、疫情开始、地缘冲突、粮食危机、人工和运输成本上升等多因素导致,近几年我国钾肥整体供需波动较为剧烈,但在政府持续引导保供情况下,从年度波动来看幅度较小。整体来看,目前我国钾肥市场供不应求,供需缺口较大。

产量方面:2022年受上半年价格大增,企业开工率提升,产量为952.11万吨,较2021年小幅度提升。需求方面:近几年我国农业出现蓬勃发展,因此对钾肥需求日益增加。数据显示,2022年我国钾肥(折纯氯化钾)需求量为1695.09万吨,较2021年小幅度提升。
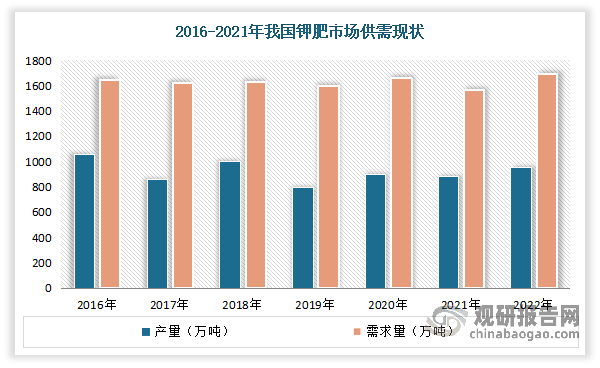
产量方面:2022年受上半年价格大增,企业开工率提升,产量为952.11万吨,较2021年小幅度提升。需求方面:近几年我国农业出现蓬勃发展,因此对钾肥需求日益增加。数据显示,2022年我国钾肥(折纯氯化钾)需求量为1695.09万吨,较2021年小幅度提升。

数据来源:观研天下整理

3进出口情况

就我国钾肥进出口而言,由于我国钾资源总体稀缺,钾盐资源储量逐年减少,产量增长乏力,使得长期依赖于进口,且主要以氯化钾为主,进口依存度始终维持在50%以上。数据显示,2022年我国钾肥(折纯氯化钾)进口量759.5万吨左右;而出口量16.52万吨,较2021年下降明显。
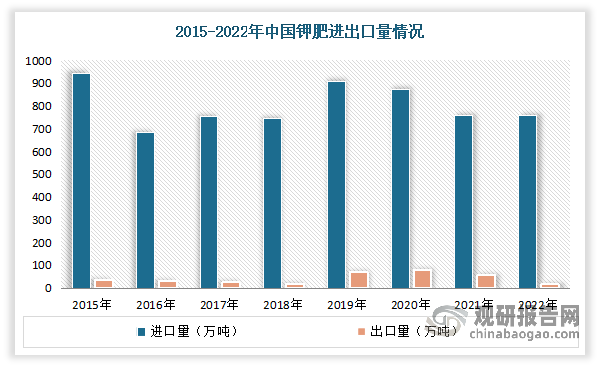
就我国钾肥进出口而言,由于我国钾资源总体稀缺,钾盐资源储量逐年减少,产量增长乏力,使得长期依赖于进口,且主要以氯化钾为主,进口依存度始终维持在50%以上。数据显示,2022年我国钾肥(折纯氯化钾)进口量759.5万吨左右;而出口量16.52万吨,较2021年下降明显。

数据来源:观研天下整理(WW)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

陶瓷粉体行业高端突围:中低端市场国产主导,五层需求逻辑驱动产业升级

陶瓷粉体行业高端突围:中低端市场国产主导,五层需求逻辑驱动产业升级

供给端,行业呈现“中低端国产主导、高端加速突破”的格局,国瓷材料以MLCC常规粉国内市占率超80%的绝对优势领跑第一梯队,三环集团、东方锆业、联瑞新材等企业在细分领域形成竞争力,但在高端MLCC配方粉、氮化铝粉体和高纯氧化锆粉体等领域,国内企业与国际领先水平仍有差距。

2026年09月20日
柔性电子的“黄金薄膜”:PI膜行业高端单体与透明PI膜国产替代亟待突破

柔性电子的“黄金薄膜”:PI膜行业高端单体与透明PI膜国产替代亟待突破

上游二酐和二胺单体占生产成本40%—50%,PMDA和ODA已实现国产化,但BPDA、6FDA和TFDB等高端单体国产化率不足20%,直接制约透明PI膜和电子级PI膜的产能释放。下游FPC、柔性显示、COF封装和新能源汽车的认证周期长、粘性强,率先打通“单体—制膜—认证”全链条的企业将占据核心位置。

2026年09月20日
我国碳酸锆行业产业链分析:上游资源约束显著 下游传统与新兴需求共振

我国碳酸锆行业产业链分析:上游资源约束显著 下游传统与新兴需求共振

碳酸锆是锆产业链的重要中间体,我国已形成清晰完整的产业链。上游锆矿资源高度集中于澳大利亚、南非,国内自给不足、进口依赖度高,叠加澳洲矿山面临资源枯竭,供给趋紧对碳酸锆成本与供应链形成约束。下游应用多点开花:汽车尾气催化剂、造纸、涂料等传统领域筑牢需求基本盘,固态电池作为新兴应用,有望以锆源前驱体路径打开新增长曲线。

2026年09月20日
政策、标准、需求、技术四方协同共推涂料行业绿色化演进 生产端产品端双双发力

政策、标准、需求、技术四方协同共推涂料行业绿色化演进 生产端产品端双双发力

涂料是重要的精细化工产品,绿色化已成为行业发展的重要趋势,主要受政策、标准、需求与技术四方力量协同推动。行业绿色化聚焦生产端与产品端双双发力,一方面通过清洁生产改造、工艺优化等方式实现制造环节降碳减污;另一方面,多元绿色涂料产品持续替代传统溶剂型涂料,其中水性涂料需求量和市场规模占比不断提升。

2026年09月18日
全球沥青基碳纤维行业迎结构性发展机遇 产品结构将向高性能领域倾斜

全球沥青基碳纤维行业迎结构性发展机遇 产品结构将向高性能领域倾斜

沥青基碳纤维下游应用多点开花,传统应用领域需求根基扎实,增长重心正逐步向新能源、碳化硅等新兴场景转移。能源结构转型、AI算力需求增长以及碳化硅产业快速发展,为行业带来了结构性增长机遇。中长期来看,沥青基碳纤维行业需求增长潜力显著,产品结构将持续向高性能、高附加值领域倾斜。

2026年09月18日
光纤的“柔性铠甲”:我国光纤涂料行业需求多层次释放与竞争变局分析

光纤的“柔性铠甲”:我国光纤涂料行业需求多层次释放与竞争变局分析

供给端,全球光纤涂料市场由科思创主导,国内呈现“外资主导高端、国产加速替代”的格局,飞凯材料作为国内龙头已覆盖内外层涂料和着色油墨全系列。未来,光纤向更细、更耐弯、更低损耗方向发展,配方与固化工艺持续升级,高端突破与国产替代向深水区推进,产业链协同与一体化布局将成为竞争分水岭。

2026年09月17日
我国化工新材料自给率提升但行业结构性矛盾犹存 供给端正面临多重挑战

我国化工新材料自给率提升但行业结构性矛盾犹存 供给端正面临多重挑战

化工新材料是新材料产业的重要组成部分,产品品类丰富,下游应用场景广泛。我国已是全球最大化工新材料生产国,近年来行业供给能力和自给率明显提升,但行业结构性矛盾突出,中低端产品供给较为充足,高端产品本土供应不足,且高端领域在技术、装备、原材料等方面仍存在多重挑战,需从技术攻关、产业链协同等多方向协同发力,补齐高端短板。

2026年09月17日
我国反渗透膜行业发展潜力分析:多赛道协同发力释放增长潜力 高端化成重要趋势

我国反渗透膜行业发展潜力分析:多赛道协同发力释放增长潜力 高端化成重要趋势

反渗透膜行业长期发展潜力显著。反渗透膜是水处理膜第一大细分赛道,政策端持续加码,为行业发展提供支撑。需求端,市政供水、污水处理、海水淡化等多领域需求共振。企业竞争方面,反渗透膜市场呈现分层竞争格局,海外厂商主导高端市场,本土企业加速追赶,行业整体持续向高端化、高效化、节能化方向迭代。

2026年09月17日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部