
1、焊接机器人概述
根据观研报告网发布的《中国焊接机器人行业发展深度研究与投资前景预测报告(2024-2031年)》显示,焊接大致可分为熔焊、压焊、钎焊三类,细分来看点焊和弧焊为较多应用工艺。点焊是压焊的一种,主要用于厚度4mm以下的薄板构件冲压件焊接,特别适合汽车车身及车厢、飞机机身的焊接,主要用于大批量生产金属件;弧焊是熔焊的一种,适用于焊接复杂形状的工件,包括曲面焊接等。
焊接机器人主要由机器人本体、焊接设备以及焊接系统三大部分构成。机器人本体大多为六轴工业机器人或协作机器人。焊接设备部分,以点焊为例,由焊接电源、焊枪、传感器、修磨器等部分组成。以松下示教焊接机器人为例,组成部分包括机器人控制柜、示教器、本体、焊枪(执行机构)、送丝装置(填充焊料,把焊料送到焊枪前段)、全数字焊机(提供热源,将电能转换为热能)、辅助装置等。
2、焊工短缺困境突出,用人成本高企,焊接机器人经济性优良
根据人社部资料可知,焊工排在第十位,且需求量以每年3%的增速增长,预计2024年高级焊工短缺可能会达到40万人左右。同时,焊工工资高于其他行业,尤其是在北京、上海等热门地区焊工平均年薪资为9-11万元不等,高级焊工年薪资甚至达到20万元以上,企业财务负担大。
而焊接机器人具备优良经济性,可节约大量人工成本。以一条万吨钢结构生产线为例,按照一个焊接机器人可替代2-3名焊工,保守按照一台机器人替代2.5个焊工计算,一条万吨钢结构生产线熟焊工一年焊接400吨钢铁计算,一条万吨生产线焊接需要25个焊工,若使用机器替人,则仅需10台机器人,焊工平均工资约10万元/年,而焊接机器人价格为28万元/台,按照焊接机器人使用年限2年计算,一条万吨钢结构生产线使用智能焊接机器人替代人工每年可节约110万元成本。
焊工与焊接机器人经济性能对比
|
项目 |
焊工 |
焊接机器人 |
|
一条万吨钢结构生产线 |
25名 |
10台 |
|
单位成本 |
10万元/人/年 |
28万元/台 |
|
总成本 |
25*10=250万元 |
10*28=280万元 |
|
设备使用年限 |
/ |
2 |
|
平均年成本 |
250万元 |
140万元 |
|
成本差额 |
250-140=110万元/年 |
|
资料来源:观研天下整理
3、焊接机器人市场销量不断增长,弧焊是最大类型
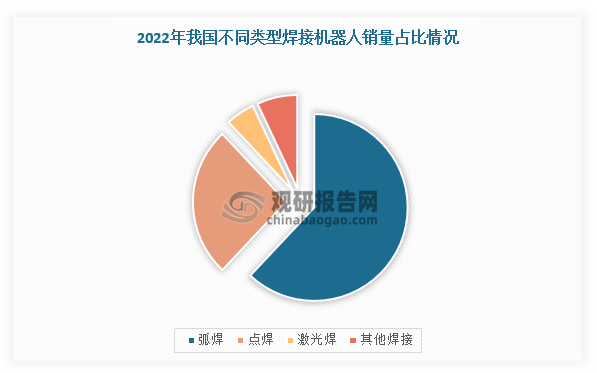
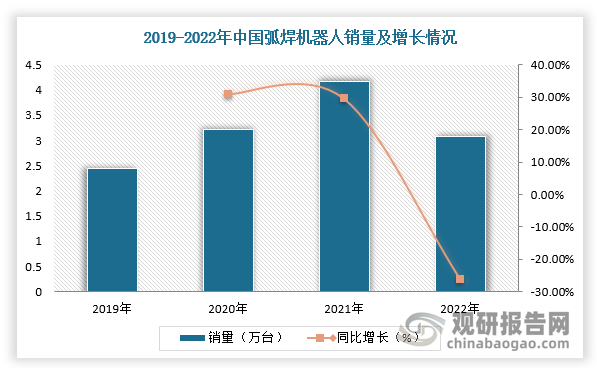
目前,焊接机器人已经成为制造业发展热点,销量呈现稳定增长趋势。根据数据显示,2016-2021年,我国焊接机器人市场销量从2.84万台增长至4.85万台,复合增速为17%,2023年预计销量将回升至5.1万台。分种类来看,弧焊是焊接机器人最大类型,2016-2022年销量从1.41万台增长至3.08万台,总销量占比超过50%。
数据来源:观研天下整理
数据来源:观研天下整理
4、我国焊接机器人出口数量远大于进口数量
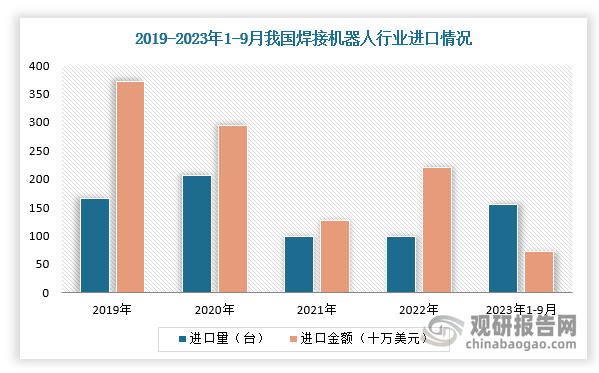
在进出口方面,我国焊接机器人出口数量要远大于进口数量。根据数据显示,2022年我国焊接机器人出口数量达到80847台,增速达到了6763.07%,出口金额为5081.64万美元,增速为50.89%。

数据来源:观研天下整理
数据来源:观研天下整理
5、焊接机器人下游应用广泛,汽车工业为最大需求领域
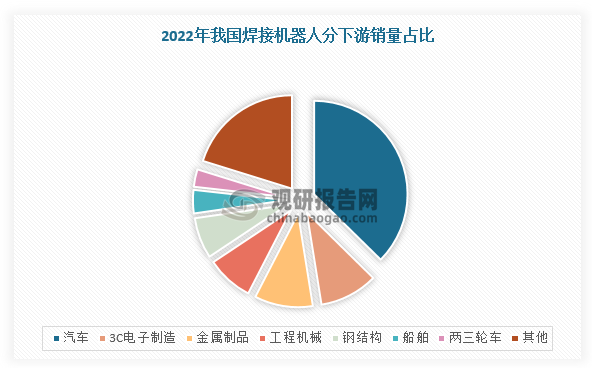
焊接机器人下游主要应用包括汽车工业、3C电子制造,金属制品、工程机械、钢结构、其他一般工业等。从销量口径看,2022年应用于汽车整车及零部件的焊接机器人占比37%,是焊接机器人最大下游;应用于钢结构、船舶行业的焊接机器人销量占比仅为7%、4%。
数据来源:观研天下整理
6、钢结构、船舶等行业有望催生大量焊接机器人需求
不过,汽车虽是焊接机器人最大下游,但需求饱和度高。因此,未来焊接机器人发展机会主要在于钢结构、船舶等行业。以2022年我国1亿吨钢结构产量、焊接机器人10%的渗透率为基础测算,2022年钢结构焊接机器人需求量达到24万台,是当前焊接机器人市场出货量的5倍。
钢结构与船舶领域焊接机器人需求
|
应用领域 |
市场规模 |
特点 |
发展机会 |
|
钢结构行业 |
2022年,全国钢结构加工量达到超过1亿吨,其中需要焊接,预计2025年将增长到1.4亿吨,复合增长率超过10% |
行业集中度较低,中小企业占据主要份额、多以非标设计和小批量生产;对焊接机器人的灵活性、厚板焊接能力、智能识别焊缝的能力要求高,实现自动化生产难度较高 |
每100吨钢铁需要4台气保焊焊接设备,则需要(1000万*0.6/100)*4=240万台焊接电源,假设10%用机器人焊接,则需要24万台焊接机器人 |
|
船舶行业 |
2023年1-6月,全国造船完工量2113万载重吨,同比增长14.2%;新接订单量3767万载重吨,同比增长67.7%;全国手持订单量12377万载重吨,同比增长20.5% |
对焊接工人的依赖程度还较高,自动化程度较低、对焊接设备及焊接工艺都需要很高的要求;焊接成本约占船体建造总成本超过30% |
船舶行业根据生产船舶的类型和大小对焊工人数有不同的要求,按一台焊接机器人可替代4名焊工,根据中国船级社持证焊工数量计算,船舶行业对焊接机器人的需求将超过3.5万台 |
资料来源:观研天下整理
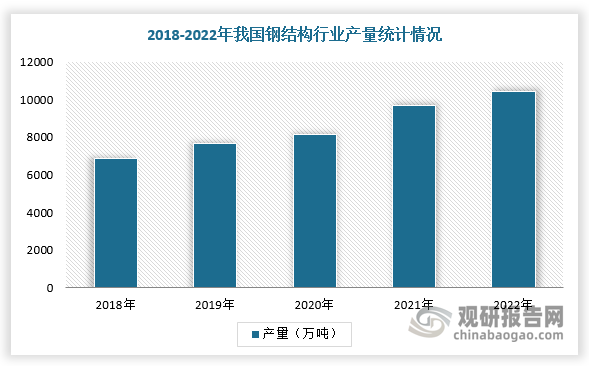
以钢结构为例,钢结构建筑用钢板或型钢替代钢筋混凝土,强度更高,抗震性更好,广泛应用于各类建筑中,例如装配式建筑、隧道、电力铁塔、桥梁以及路灯、扶梯、机床底座等非标小件。为推动装配式钢结构建筑发展,国家相继出台各项政策助力装配式钢结构建筑渗透率提升。根据数据显示,2022年我国钢结构行业产量达到10445万吨。
数据来源:观研天下整理
2021-2022年我国钢结构相关支持政策
|
时间 |
颁布部门 |
政策名称 |
要点 |
|
2021年3月 |
国务院 |
《第十四个五年规划和2035年远景目标纲要》 |
推广绿色建材、装配式建筑和钢结构住宅 |
|
2021年10月 |
国务院 |
《关于印发2030年碳达峰行动方案的通知》 |
推广钢结构住宅 |
|
2022年1月 |
住建部 |
《“十四五”建筑业发展规划》 |
积极推进高品质钢结构住宅建设、鼓励学校医院等公共建筑优先采用钢结构,到2025年底全国钢结构用量达到1.4亿吨左右,占全国粗钢产量比例15%以上;到2035年钢结构用量达到每年2亿吨以上,占粗钢产量25%以上 |
|
2022年5月 |
国务院办公厅 |
《关于推进以县城为重要载体的城镇化建设的意见》 |
推广装配式建筑 |
资料来源:观研天下整理(WYD)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






