咨询热线

400-007-6266

010-86223221

我国棉纺织行业现状分析 产量需求量相对稳定 产品在海外市场具备强劲竞争力

棉纺织业简介

根据观研报告网发布的《中国棉纺织行业现状深度研究与发展前景分析报告(2023-2030年)》显示,棉纺织业是指以棉花为主要原料,经过纺纱、织造等工艺流程,生产纺织品的行业。棉纺织业是纺织工业的一个重要分支,涵盖了从棉花种植到纺织品生产的整个产业链。

、棉花产销量

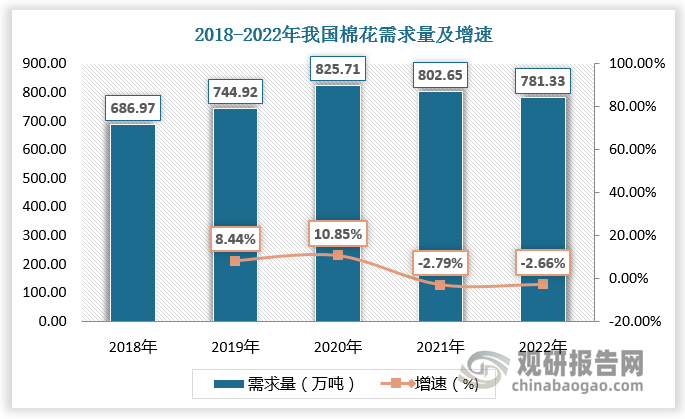
棉花是关系国计民生的战略物资,也是仅次于粮食的第二大农作物。我国是世界上最大的棉花生产和消费国家之一,棉纺织业也因此得以蓬勃发展。数据显示,2022年我国棉花产量为598万吨,较上年同比增长4.35%;我国棉花需求量为781.33万吨,较上年同比下降2.66%。
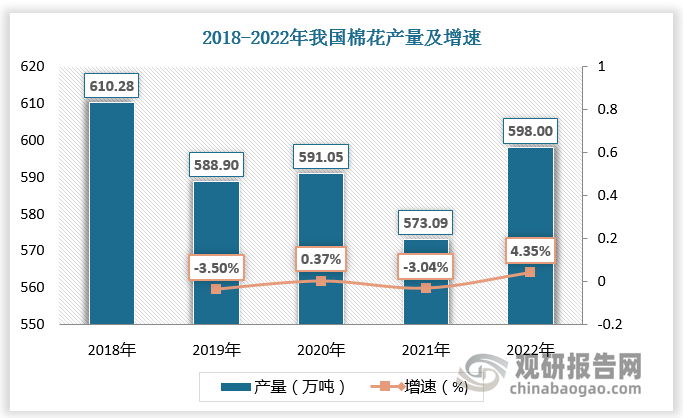
棉花是关系国计民生的战略物资,也是仅次于粮食的第二大农作物。我国是世界上最大的棉花生产和消费国家之一,棉纺织业也因此得以蓬勃发展。数据显示,2022年我国棉花产量为598万吨,较上年同比增长4.35%;我国棉花需求量为781.33万吨,较上年同比下降2.66%。

数据来源:观研天下数据中心整理
数据来源:观研天下数据中心整理

数据来源:观研天下数据中心整理

、棉纺织业生产数量

棉纺织业生产规模不断扩大。2018-2021年我国棉纺织业生产数量由2145.8万吨增长至2669.4万吨。
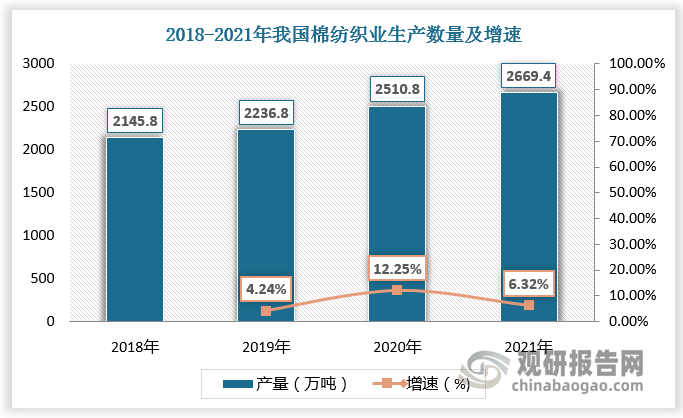
棉纺织业生产规模不断扩大。2018-2021年我国棉纺织业生产数量由2145.8万吨增长至2669.4万吨。

数据来源:观研天下数据中心整理

棉纺产业集群

我国棉纺织业企业主要集中在四个地区,已形成四大产业集群:华东地区以江苏、浙江、上海等为代表,拥有发达的纺织产业链和完善的基础设施,吸引了众多棉纺织企业的投资和发展;华南地区以广东、福建等省份为代表,拥有丰富的劳动力资源和良好的港口条件,便于出口贸易和国际合作;西南地区以四川、重庆等为代表,拥有丰富的棉花资源和便利的交通条件,有利于棉纺织业的发展;中部地区以河南、湖北为代表,拥有较为完善的交通网络和劳动力资源,吸引了一些棉纺织企业的投资和发展。

我国棉纺织企业地区分布情况

地区 优势 代表省市
华东地区 拥有发达的纺织产业链和完善的基础设施,吸引了众多棉纺织企业的投资和发展 江苏、浙江、上海
华南地区 拥有丰富的劳动力资源和良好的港口条件,便于出口贸易和国际合作 广东、福建
西南地区 拥有丰富的棉花资源和便利的交通条件,有利于棉纺织业的发展 四川、重庆
中部地区 拥有较为完善的交通网络和劳动力资源,吸引了一些棉纺织企业的投资和发展 河南、湖北

资料来源:观研天下整理

、棉纺织业销售数量

棉纺织产品具有良好的透气性、吸湿性和舒适性,适用于各种季节和气候条件,是人们日常生活必需品,市场需求相对稳定。2021年,我国棉纺织业销售数量为2668.8万吨,较上年同比增长6.44%。
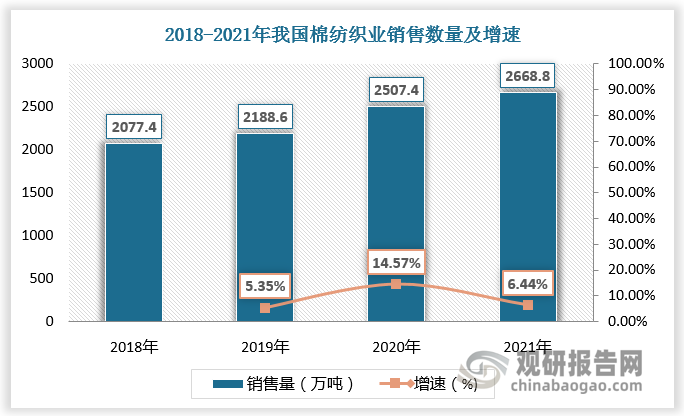
棉纺织产品具有良好的透气性、吸湿性和舒适性,适用于各种季节和气候条件,是人们日常生活必需品,市场需求相对稳定。2021年,我国棉纺织业销售数量为2668.8万吨,较上年同比增长6.44%。

数据来源:观研天下数据中心整理

、棉纺织业进口数量

我国棉纺织产品在国外市场中也保持着强劲的竞争力,棉纺织产品出口量持续增长,且大于进口量。数据显示,2020年,我国棉纺织业进口数量为648.2万吨,出口数量为1610.4万吨。2021年,我国棉纺织业进口数量为703.4万吨,出口数量为1657.8万吨。
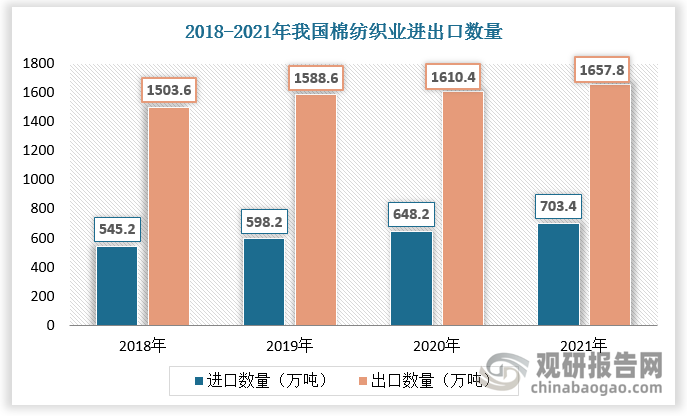
我国棉纺织产品在国外市场中也保持着强劲的竞争力,棉纺织产品出口量持续增长,且大于进口量。数据显示,2020年,我国棉纺织业进口数量为648.2万吨,出口数量为1610.4万吨。2021年,我国棉纺织业进口数量为703.4万吨,出口数量为1657.8万吨。

数据来源:观研天下数据中心整理

、棉纺织业市场规模

我国棉纺织业总体向好。2021年,我国棉纺织业市场规模为4482.71亿元,较2018年增长834.16亿元。随着经济的快速发展和人民生活水平的提高,消费者对品质更高、功能更多样化的棉纺织品的需求也日益增长,棉纺织业迎来新的增长点,预计2029年我国棉纺织业市场规模将达7964.72亿元。
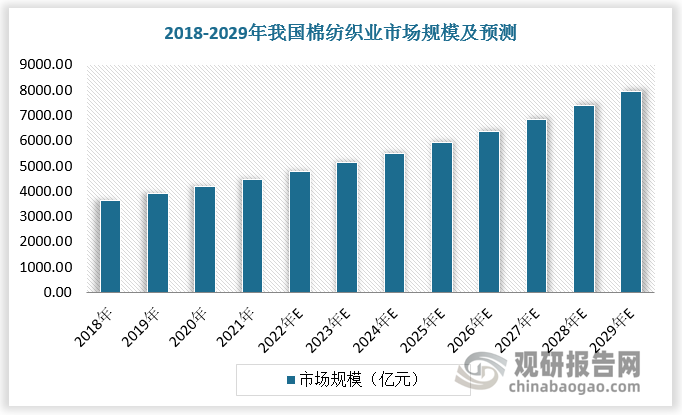
我国棉纺织业总体向好。2021年,我国棉纺织业市场规模为4482.71亿元,较2018年增长834.16亿元。随着经济的快速发展和人民生活水平的提高,消费者对品质更高、功能更多样化的棉纺织品的需求也日益增长,棉纺织业迎来新的增长点,预计2029年我国棉纺织业市场规模将达7964.72亿元。

数据来源:观研天下数据中心整理(zlj)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

全球电子布市场迈入增长快车道,企业产能持续扩张

全球电子布市场迈入增长快车道,企业产能持续扩张

近年来,全球5G通讯、消费电子等下游消费市场蓬勃发展,覆铜板行业和印制电路板产业将有着广阔的市场空间和良好的发展前景,也将带动电子级玻璃纤维布行业的发展。在人工智能技术爆发式增长的当下,AI算力硬件迭代催生PCB行业结构性增长,PCB板需满足高频高速、低信号损耗、高散热性能等严苛要求,电子布作为PCB板的核心原材料之一

2026年08月25日
气候变局重塑产业格局 我国羽绒行业开启转型攻坚价值竞争新周期

气候变局重塑产业格局 我国羽绒行业开启转型攻坚价值竞争新周期

在外需疲软、国际竞争加剧背景下,我国羽绒行业呈现出口承压回暖、进口高位增长的分化格局。整体行业告别规模扩张阶段,逐步转向功能化、场景化、高附加值赛道,竞争逻辑切换为“价值为王”,进入结构调整与高质量转型关键期。

2026年08月20日
上游产能筑牢根基、下游场景多点放量 无纺布袋抢占绿色包装转型风口

上游产能筑牢根基、下游场景多点放量 无纺布袋抢占绿色包装转型风口

我国是全球无纺布主要生产国之一,为无纺布袋提供充足的发展支撑。无纺布,又称非织造布,是一种以聚丙烯为主要原料,通过纺粘法等工艺使纤维形成纤网并加固制成的材料。数据显示,2022年我国无纺布产量占全球总产量的57.6%。2025年,我国无纺布(非织造布)产量为920.7万吨‌,同比增长7.5%。

2026年05月11日
我国纺织品数码喷墨印花行业渗透率快速提升 市场呈“转移为主、直喷为辅”结构

我国纺织品数码喷墨印花行业渗透率快速提升 市场呈“转移为主、直喷为辅”结构

数据显示,2025年,我国印染行业规模以上企业印染布产量同比增长0.92%,限额以上单位服装鞋帽、针纺织品商品零售额同比增长3.2%,穿类商品网上零售额同比增长1.9%。

2026年04月16日
我国涤纶短纤行业去产能步伐加快 出口需求旺盛 再生涤纶短纤成布局焦点

我国涤纶短纤行业去产能步伐加快 出口需求旺盛 再生涤纶短纤成布局焦点

从下游应用格局来看,纺纱领域为涤纶短纤第一大消费市场,2023年消费量占比达65%以上,主要用于生产纯涤纱、涤棉纱、涤粘纱等,进而应用于服装、纺织品及装饰等领域;填充料领域紧随其后,消费占比约为11%。

2026年02月28日
全球莱赛尔纤维行业:中国供需良性互动格局显现 出口激增开启供应新篇章

全球莱赛尔纤维行业:中国供需良性互动格局显现 出口激增开启供应新篇章

我国是全球纺织大国,近年来莱赛尔纤维凭借其环保、舒适、功能性优势,作为新型纺织服装面料已成为行业焦点,当前行业整体呈现“产能规模化扩张、应用场景多元化拓展”的鲜明发展特征,供需两端逐渐形成良性互动格局。

2026年01月27日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部