
晶圆代工行业源于集成电路产业链的专业化分工,是半导体产业的一种商业模式,指接受其他无厂半导体公司的委托,专门从事晶圆成品的加工而制造集成电路,并不自行从事产品设计与后端销售。
虽然我国大陆晶圆代工行业起步较晚,但在国家政策的支持下,随着国内经济的发展和科学技术水平的提高,国内芯片设计公司对晶圆代工服务的需求日益提升,中国大陆晶圆代工行业实现了快速的发展。
根据数据显示,2017-2022年,我国大陆晶圆代工市场规模复合增长率高达21.4%,实现了高速稳定增长。到2022年我国大陆晶圆代工市场规模为1035.8亿元,较2021年同比上涨47.5%。
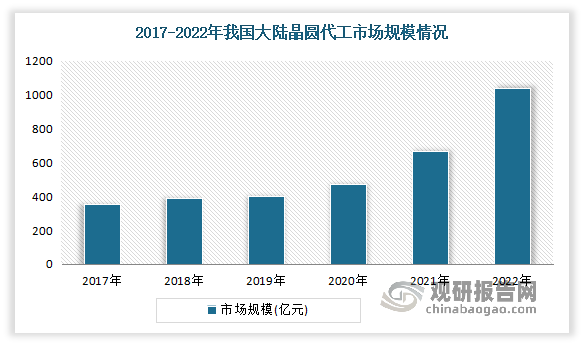
数据来源:观研天下整理
目前由于晶圆代工行业属于技术、资本、人才密集型行业,需要大量的资本支出和人才投入,具有较高的进入壁垒,全球市场呈现寡头垄断态势,行业集中度较高。台积电、三星、联华电子、格罗方德、和中芯国际等企业凭借多年来的技术积累,盈利能力显著高于其他可比竞争对手。
与此同时,近年来以中芯国际、长江存储、长鑫存储为代表的晶圆厂存储厂,在扩产过程中正逐渐提升国产化比例,推动国产设备订单快速提升,刻蚀机、清洗机、CVD设备、热处理设备等领域已有较好国产化率,预计未来国产厂商有望充分受益于中国晶圆厂扩产以及自主可控的红利。
根据观研报告网发布的《中国晶圆代工行业发展现状研究与投资前景预测报告(2023-2030年)》显示,目前晶圆代工市场主要有台积电、三星、联华电子、格罗方德、中芯国际、长江存储、长鑫存储、晶合集成等企业。
晶圆代工市场主要企业竞争优势情况
|
竞争优势 |
|
|
台积电 |
客户优势:台积公司为532个客户提供服务。 |
|
产品优势:公司生产12,698种不同产品。 |
|
|
生产优势:公司在台湾设有四座十二吋超大晶圆厂(GIGAFAB® Facilities)、四座八吋晶圆厂和一座六吋晶圆厂,并拥有一家百分之百持有之海外子公司—台积电(南京)有限公司之十二吋晶圆厂及二家百分之百持有之海外子公司—WaferTech美国子公司、台积电(中国)有限公司之八吋晶圆厂产能支援。 |
|
|
先发优势:是全球第一家专业积体电路制造服务(晶圆代工foundry)企业。 |
|
|
品牌优势:2022年12月9日,台积电以22,980亿人民币位列《2022胡润世界500强》第17名。2023年1月,台湾积体电路制造位列《2022年胡润中国500强》第1位。 |
|
|
三星 |
|
|
品牌优势:2009年全球500强企业中三星电子排名第40位,全球最受尊敬企业排名第50位,三星的品牌价值排名第19位,较2008年又有了2位的进步。在2011年的全球企业市值中为1500亿美元。 |
|
|
联华电子 |
技术优势:联电的客户导向解决方案能让芯片设计公司利用本公司尖端制程技术的优势,包括通过生产验证的65纳米制程技术、45/40纳米制程技术、混合信号/RFCMOS技术,以及其它多样的特殊制程技术。 |
|
服务优势:联电在台湾、日本、新加坡、欧洲及美国均设有服务据点,以满足全球客户的需求。 |
|
|
人才优势:联电在全球约有12,000名员工。 |
|
|
技术优势:联电是第一个成功以90纳米制程技术生产客户产品的纯晶圆制造公司。联电提供的全面性逻辑与混合信号制程,横跨90纳米到0.6微米特殊制程。 |
|
|
生产优势:联电12A、UMCi产能目前达30,000片/月 |
|
|
品牌优势:2023年1月,公司位列《2022年·胡润中国500强》第77位。 |
|
|
格罗方德 |
背景优势:公司由是AMD拆分而来、与阿联酋阿布扎比先进技术投资公司(ATIC)和穆巴达拉发展公司(Mubadala)联合投资成立的半导体制造企业。 |
|
生产优势:2017年格罗方德半导体股份有限公司12英寸晶圆成都制造基地项目,在成都正式签约并举行开工仪式,该基地是全球首条22纳米FD-SOI先进工艺12英寸晶圆代工生产线。 |
|
|
研发优势:格罗方德在北京、上海设有研发中心。 |
|
|
品牌优势:2022年12月,位列《2022胡润世界500强》第483位。 |
|
|
中芯国际 |
研发优势:公司通过多年集成电路研发实践,组建了高素质的核心管理团队和专业化的骨干研发队伍。研发队伍的主要成员由境内外资深专家组成,拥有在行业内多年的研发和管理经验。 |
|
技术优势:公司成功开发了0.35微米至FinFET等多种技术节点,应用于不同工艺技术平台,具备逻辑电路、电源/模拟、高压驱动、嵌入式非挥发性存储、非易失性存储、混合信号/射频、图像传感器等多个技术平台的量产能力。 |
|
|
品牌优势:通过长期与境内外知名客户的合作,形成了明显的品牌效应,获得了良好的行业认知度。 |
|
|
长江存储 |
生产优势:长江存储计划设有三座厂房,总产能可能高达每月30万片,不排除长江存储完成64层产品开发后,可能将进行大规模的投产。 |
|
研发优势:截至目前长江存储已在武汉、上海、北京等地设有研发中心。 |
|
|
人才优势:公司全球共有员工8000余人,其中研发工程技术人员6000余人。 |
|
|
专利优势:截至目前公司拥有8000多项专利申请。 |
|
|
技术优势:2017年10月,长江存储通过自主研发和国际合作相结合的方式,成功设计制造了中国首款3D NAND闪存。2019年9月,搭载长江存储自主创新 Xtacking® 架构的第二代TLC 3D NAND闪存正式量产。2020年4月,长江存储宣布第三代TLC/QLC两款产品研发成功,其中X2-6070型号作为首款第三代QLC闪存,拥有发布之时*业界*最高的I/O速度,最高的存储密度和最高的单颗容量。 |
|
|
长鑫存储 |
生产优势:公司目前已建成12英寸晶圆厂并投产。 |
|
品牌优势:长鑫存储凭借卓越的品牌影响力入选2022全球新品牌百强。 |
|
|
质量管理优势:公司建立了全面的质量管理体系,从产品原物料的合作伙伴管理、产品技术与工艺创新与精进的研究与开发管理、智能化与自动化的智能工厂制造管理、封装测试最佳化的外包商管理。 |
|
|
晶合集成 |
研发优势:公司研发中心根据总体战略与技术发展战略,以客户需求为导向,进行成熟工艺精进开发,多个领域掌握领先的特色工艺,搭建了150nm、110nm、90nm、55nm等制程的研发平台,涵盖了DDIC、CIS、MCU、PMIC、E-Tag、MiniLED以及其他逻辑芯片等领域。 |
|
人才优势:截至2022年12月31日,公司共有研发人员1,388人,占员工总数的32.86%。 |
|
|
专利优势:截至2022年12月31日,发行人已取得了316项发明专利,专利分布在中国大陆、中国台湾地区、美国、日本等各个国家及地区。 |
|
|
市场地位优势:截至2020年底,公司已成为中国大陆收入第三大、12英寸晶圆代工产能第三大的纯晶圆代工企业(不含外资控股企业)。 |
|
|
技术优势:公司已经成功开发了150nm至90nm多种制程节点、用于不同工艺技术平台的晶圆代工核心技术。 |
|
|
品牌优势:2022年第二季度,在全球晶圆代工企业中,公司营业收入排名全球第九。 |
资料来源:观研天下整理(WW)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


